
Entente de versements partiels de l'IRS : payer ce que vous pouvez jusqu'à la fin du délai de recouvrement
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Une entente de versements partiels de l'IRS (le fisc fédéral américain), appelée partial payment installment agreement (PPIA), est une entente de paiement pour les personnes qui ne peuvent pas payer toute leur dette fiscale avant la fin de la période de recouvrement de 10 ans. Vous payez chaque mois le maximum que vous pouvez vous permettre; ce qui reste impayé à l'expiration du délai de prescription du recouvrement ne peut plus être recouvré. Elle exige une divulgation financière complète, et l'IRS réexamine vos finances environ tous les deux ans.
- 01Pour qui
- Les personnes qui ne peuvent pas payer au complet avant la date d'expiration du délai de prescription du recouvrement (CSED)
- 02État financier
- Collection information statement complet exigé
- 03Montant du versement
- Le maximum que vous pouvez payer selon votre capacité de payer
- 04Examens
- Examen financier environ tous les deux ans
Ce qu'est une entente de versements partiels
Une entente de versements partiels est une entente mensuelle dont les versements, additionnés, ne couvriront pas toute la dette avant que l'IRS n'ait plus le temps de la recouvrer. L'IRS dispose généralement de 10 ans à partir de la date de cotisation d'un impôt pour le recouvrer. Cette échéance est la date d'expiration du délai de prescription du recouvrement, ou CSED.
Le Congrès a autorisé ce type d'entente en 2004 en modifiant l'article 6159 de l'Internal Revenue Code. Auparavant, une entente de versements échelonnés devait rembourser le solde au complet. Une PPIA reconnaît que le paiement complet n'est pas réaliste et fixe le versement à ce que votre budget peut supporter.
Ce n'est pas un règlement. La dette entière reste inscrite, les intérêts et les pénalités continuent de s'accumuler, et l'IRS peut augmenter votre versement si vos revenus s'améliorent. Ce que vous y gagnez, c'est une entente officielle qui suspend généralement les saisies tant que vous la respectez, et une ligne d'arrivée fixée par la CSED.
Qui est admissible à une PPIA?
Les conditions de l'entente de versements partiels de l'IRS se résument à deux critères : vous ne pouvez pas payer la dette au complet avant la CSED, et vous n'avez aucun moyen raisonnable d'obtenir l'argent à partir de vos biens. L'Internal Revenue Manual (IRM 5.14.2) précise les deux.
- Déclarations à jour. Comme pour toute entente de versements échelonnés, toutes les déclarations exigées doivent être produites.
- Divulgation financière complète. L'IRM exige un collection information statement complet pour chaque PPIA, habituellement le formulaire 433-A (ou le formulaire 433-F dans certains cas), avec des preuves de revenus, de dépenses et de biens.
- La valeur nette des biens d'abord. Avant d'approuver une PPIA, l'IRS s'attend à ce que vous utilisiez la valeur nette de vos biens, par exemple en vendant un bien ou en empruntant sur celui-ci, quand c'est réaliste.
- Versement maximal. Vous devez accepter de payer chaque mois le maximum que vous pouvez vous permettre, d'après l'analyse financière.
Quand vous n'avez pas à vendre ni à emprunter
L'IRM énumère des situations où une PPIA peut être accordée même si vous possédez un bien ayant une valeur nette. Il s'agit notamment d'une valeur nette minime, d'une valeur nette à laquelle vous ne pouvez pas légalement accéder, d'un bien que personne n'achèterait, d'un bien dont vous avez besoin pour gagner votre vie, d'une vente qui causerait une difficulté financière, et d'un prêt dont le versement dépasserait le revenu qui vous reste. Sinon, on vous demandera normalement de tenter de bonne foi d'utiliser d'abord cette valeur nette.
Comment demander une entente de paiement partiel
Il n'existe pas de demande distincte pour une PPIA. Vous demandez une entente de versements échelonnés et proposez un versement qui n'éliminera pas le solde avant la CSED. L'IRS l'examine alors comme une demande de versements partiels.
- Trouvez votre CSED pour chaque année d'imposition. Notre page sur la date CSED explique comment l'obtenir à partir de votre relevé de compte.
- Remplissez un collection information statement. Consultez notre guide du formulaire 433-F; l'IRS peut aussi demander le formulaire 433-A.
- Rassemblez les preuves : talons de paie, relevés bancaires, relevés de loyer ou de prêt hypothécaire, prêts automobiles et factures médicales.
- Présentez la demande avec le formulaire 9465 par la poste, par téléphone ou par l'intermédiaire de l'agent de recouvrement (Revenue Officer) affecté à votre dossier. Les instructions du formulaire 9465 précisent qu'un versement qui ne rembourse pas le solde au complet avant la CSED peut être examiné en vue d'une PPIA.
- Répondez rapidement à toute demande de renseignements supplémentaires, car l'examen ne peut pas se terminer sans eux.
Comme chaque PPIA exige un état financier complet et une analyse de la capacité de payer, attendez-vous à ce qu'elle soit traitée par le personnel de l'IRS plutôt qu'approuvée automatiquement en ligne. Nos instructions du formulaire 9465 couvrent la demande papier.
Une PPIA laisse-t-elle expirer le délai de prescription du recouvrement?
Oui, c'est justement son but. Si vous respectez l'entente et que vos finances ne s'améliorent pas, le reste impayé devient irrécouvrable une fois la CSED passée. Un exemple chiffré montre l'effet.
Deux éléments peuvent déplacer la ligne d'arrivée. D'abord, la CSED est suspendue pendant qu'une demande d'entente de versements échelonnés est en attente, et pendant 30 jours après un refus : le délai s'arrête donc pendant que l'IRS examine votre demande. Ensuite, dans des situations limitées, l'IRS peut vous demander de signer le formulaire 900 pour prolonger la CSED; l'IRM plafonne ces prolongations à cinq ans au-delà de la CSED initiale, plus jusqu'à un an. Lisez attentivement tout formulaire 900 avant de le signer. Notre page sur le délai de prescription du recouvrement couvre les autres événements qui suspendent ce délai.
L'IRS réexaminera-t-il ma PPIA?
Oui. L'IRM prévoit un cycle d'examen financier d'environ deux ans pour les ententes de versements partiels. L'IRS vous demandera des renseignements à jour sur vos revenus, vos dépenses et vos biens.
- Si votre capacité de payer n'a pas changé de façon importante, le versement reste le même jusqu'à l'expiration du délai de prescription.
- Si vos revenus augmentent ou si vous acquérez des biens, l'IRS peut augmenter le versement et, dans certains cas, l'entente peut évoluer vers un paiement complet.
- Si vos revenus baissent, vous pouvez demander un versement plus bas, ou l'IRS peut plutôt envisager le statut de difficulté financière.
PPIA ou Offer in Compromise
Les deux options peuvent laisser une partie de la dette impayée, mais elles fonctionnent différemment. Une Offer in Compromise règle la dette maintenant pour un montant fixé; une PPIA laisse le délai s'écouler pendant que vous payez chaque mois.
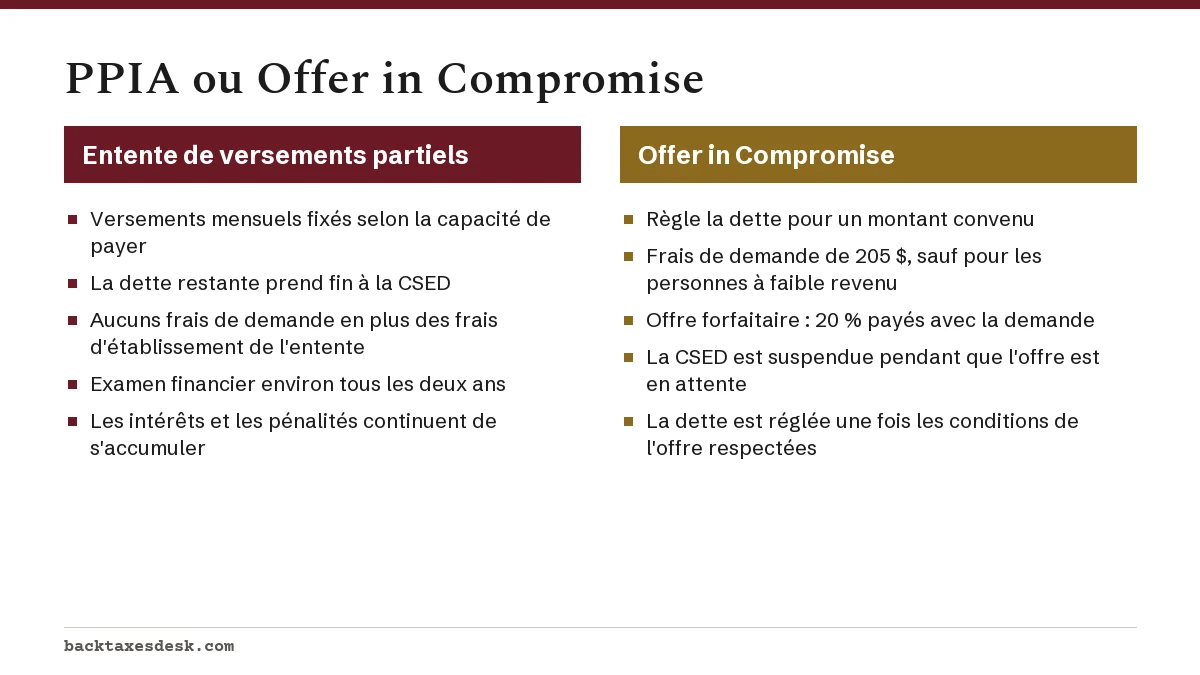
Une PPIA convient généralement aux personnes qui ont un revenu stable mais limité et à qui il reste plusieurs années avant la CSED. Une offre peut convenir aux personnes qui peuvent réunir une somme forfaitaire grâce à leur famille ou à un prêt et qui veulent une date de fin nette. Si vous ne pouvez faire aucun versement, le statut Currently Not Collectible est l'autre option à comparer.
Vivre avec une PPIA
L'entente comporte les mêmes conditions de base que toute entente de versements échelonnés. Payez à temps, produisez chaque déclaration à temps et payez au complet l'impôt de chaque nouvelle année. Manquer à ces conditions peut entraîner un avis de défaut et la perte de l'entente.
Rester à jour procure certains avantages. La pénalité pour défaut de paiement baisse à 0,25 % par mois si vous avez produit à temps, et une dette visée par une entente de versements échelonnés payée à temps n'est pas certifiée au Département d'État pour une mesure visant le passeport. Si l'entente commence à déraper, notre page sur l'entente de paiement qui ne fonctionne pas explique comment demander des changements avant un défaut. Le guide des ententes de paiement de l'IRS compare les PPIA aux ententes normales.
Questions fréquentes
Qu'est-ce qu'une entente de versements partiels avec l'IRS?
C'est une entente de paiement mensuelle qui ne remboursera pas toute la dette fiscale avant la fin de la période de recouvrement de l'IRS. Vous payez le maximum que vous pouvez vous permettre, et le solde restant devient irrécouvrable à l'expiration du délai de prescription du recouvrement.
Combien faut-il payer dans une PPIA?
Il n'y a pas de minimum fixe. L'IRS fixe le versement d'après votre collection information statement, et vous devez accepter de payer le maximum que votre budget permet après les frais de subsistance admissibles.
L'IRS inscrit-il un privilège fiscal avec une PPIA?
Il peut le faire. L'IRM demande au personnel de l'IRS de décider de l'inscription d'un avis de privilège fiscal fédéral (Notice of Federal Tax Lien) pour les dossiers de PPIA au-delà de certains niveaux de solde : attendez-vous donc à ce qu'un privilège puisse être inscrit.
Une PPIA est-elle préférable à une Offer in Compromise?
Cela dépend de vos liquidités et de votre CSED. Une offre règle la dette plus tôt, mais exige de l'argent d'avance et des frais de demande de 205 $; une PPIA n'exige aucune somme forfaitaire, mais dure jusqu'à l'expiration du délai de prescription et est réexaminée tous les deux ans.
Peut-on obtenir une PPIA en ligne?
Prévoyez de la traiter avec le personnel de l'IRS. Une PPIA exige un collection information statement complet et un examen de vos finances, qui se fait par la poste, par téléphone ou avec un agent de recouvrement (Revenue Officer).
Sources
- IRM 5.14.2, Partial Payment Installment Agreements and the Collection Statute irs.gov
- Instructions for Form 9465 irs.gov
- Time IRS can collect tax irs.gov
- Taxpayer Advocate Service: installment agreements taxpayeradvocate.irs.gov
- Offer in compromise irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Entente de paiement IRS : fonctionnement, frais, conditions
Une entente de paiement avec l'IRS (le fisc fédéral américain) vous permet de payer une facture d'impôt au fil du temps : jusqu'à…
Offre de compromis IRS : régler une dette fiscale pour moins
Une offre de compromis IRS (Offer in Compromise) est une entente qui permet de régler une dette fiscale envers l'IRS (le fisc féd…
Délai de prescription du recouvrement IRS : la règle des 10 ans
Le délai de prescription du recouvrement de l'IRS (le fisc fédéral américain) est généralement de 10 ans à compter de la date de…
Entente de paiement IRS qui ne fonctionne pas en ligne?
Quand une entente de paiement IRS ne fonctionne pas en ligne, la cause est habituellement l'une de cinq choses : une déclaration…
Formulaire 433-F : guide de l'état financier de l'IRS
Le formulaire 433-F est le Collection Information Statement (état des renseignements de recouvrement) de l'IRS (le fisc fédéral a…
Statut non recouvrable IRS : difficulté financière expliquée
Le statut non recouvrable IRS, appelé currently not collectible (CNC), est un statut de compte de l'IRS (le fisc fédéral américai…