
Entente de paiement IRS refusée : motifs, droits d'appel et prochaines étapes
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Quand votre entente de paiement est refusée par l'IRS (le fisc fédéral américain), vous pouvez faire appel dans le cadre du Collection Appeals Program en appelant au numéro indiqué sur la lettre de refus dans les 30 jours suivant sa date. L'IRS ne peut pas procéder à une saisie avant 30 jours après le refus, ni pendant un appel présenté à temps. La plupart des refus s'expliquent par des déclarations non produites, des renseignements financiers manquants ou un versement trop bas pour éliminer la dette à temps.
- 01Délai d'appel
- Au plus tard le 30e jour après la date de la lettre de refus
- 02Voie d'appel
- Collection Appeals Program (CAP), publication 1660
- 03Protection contre la saisie
- Aucune saisie pendant 30 jours après le refus, ni pendant un appel présenté à temps
- 04Contrôle judiciaire de la décision du CAP
- Non offert; la décision est définitive
L'IRS peut-il refuser une entente de paiement?
Oui. Une entente de versements échelonnés est une demande que vous présentez, et l'IRS peut la refuser. Dans ce cas, il envoie une lettre qui en explique le motif. Une entente de paiement IRS refusée n'est toutefois pas une impasse. Vous avez des droits d'appel, une courte période de protection contre les saisies et plusieurs autres façons d'arriver au même résultat.
Commencez par lire attentivement la lettre de refus. Elle indique le motif, la date de la lettre et le numéro de téléphone à composer. La date est l'élément le plus important, car votre délai d'appel de 30 jours se calcule à partir de celle-ci.
Les motifs fréquents de refus d'une entente de paiement par l'IRS
La solution dépend du motif. Voici les conditions des instructions du formulaire 9465 et des règles de l'IRS sur les ententes de paiement qui mènent le plus souvent au rejet d'une demande.
| Motif | Pourquoi cela bloque l'entente | Quoi faire |
|---|---|---|
| Déclarations de revenus manquantes | Vous devez être à jour dans vos déclarations pour obtenir une entente de versements échelonnés | Produisez toutes les déclarations exigées, puis présentez une nouvelle demande |
| Versement trop bas | L'entente doit éliminer le solde en 72 mois ou avant la CSED, selon la première éventualité, sauf si l'IRS accepte une entente de versements partiels | Augmentez le versement ou présentez un état financier complet |
| Aucun état financier | Les soldes de plus de 50 000 $, ou les offres plus basses sur des soldes de 25 001 $ à 50 000 $, exigent le formulaire 433-F | Remplissez le formulaire 433-F avec des preuves de revenus et de dépenses |
| Valeur nette des biens | L'IRS peut s'attendre à ce que vous vendiez un bien ou empruntiez sur celui-ci d'abord | Démontrez pourquoi cette valeur ne peut pas être utilisée, ou utilisez-la |
| Faillite ou Offer in Compromise en cours | Les instructions précisent de ne pas demander d'entente dans l'un ou l'autre cas | Réglez d'abord l'autre procédure |
| Renseignements incomplets ou inexacts | L'IRS peut refuser une entente, ou y mettre fin plus tard, en raison de données inexactes sur un point important | Corrigez les chiffres et présentez de nouveau la demande avec les documents |
Si vous voyez un message « unable to process » (impossible de traiter) en ligne
L'outil Online Payment Agreement fonctionne seulement dans des limites fixes : les particuliers qui doivent 50 000 $ ou moins pour une entente à long terme, ou moins de 100 000 $ pour une entente à court terme. Si l'outil indique qu'il ne peut pas traiter votre demande, voyez-y le signe que votre dossier sort de ces limites, et non une lettre de refus assortie de droits d'appel. Faites la demande autrement, par téléphone ou avec le formulaire 9465, et l'IRS vous enverra une décision écrite sur cette demande.
Faire appel d'une entente de paiement IRS refusée
Le Collection Appeals Program (CAP), décrit dans la publication 1660, couvre les ententes de versements échelonnés refusées. Il est plus rapide qu'une audience Collection Due Process, mais vous ne pouvez pas porter le résultat devant un tribunal.
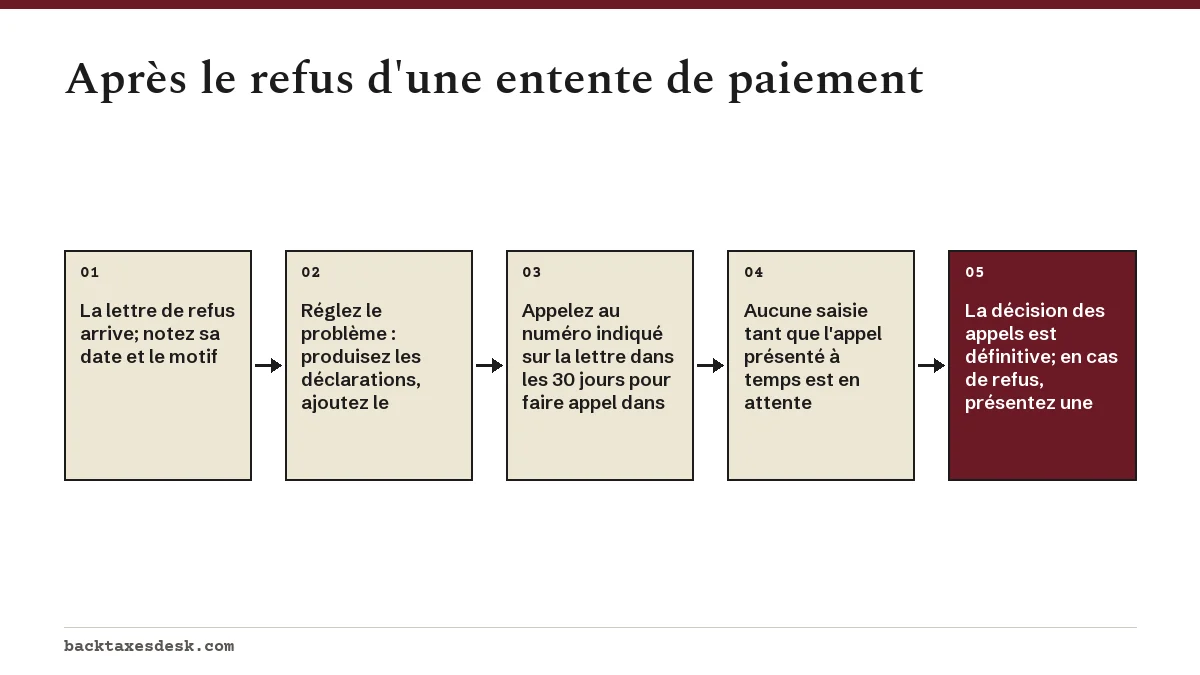
- Appelez au numéro indiqué sur la lettre de refus et dites que vous voulez faire appel du refus. Une rencontre préalable avec un gestionnaire du recouvrement (Collection manager) est recommandée, mais pas obligatoire.
- Si le refus vient d'un agent de recouvrement (Revenue Officer), l'appel doit être fait par écrit. Utilisez le formulaire 9423, Collection Appeal Request.
- Présentez la demande au plus tard le 30e jour après la date indiquée sur la lettre de refus. Une demande postale doit porter le cachet de la poste de ce jour-là au plus tard.
- Expliquez pourquoi l'entente devrait être approuvée et joignez les documents manquants, comme un formulaire 433-F rempli ou la preuve que les déclarations sont maintenant produites.
- Attendez la décision du bureau des appels (Appeals). Elle lie à la fois vous et l'IRS.
Un refus suspend-il le recouvrement?
En partie. Selon la publication 1660, l'IRS ne peut pas procéder à une saisie avant 30 jours après avoir refusé une entente de versements échelonnés. Si vous faites appel dans ces 30 jours, l'IRS ne peut pas faire de saisie avant la fin de l'appel, sauf s'il estime que le recouvrement de l'impôt est compromis.
D'autres mesures peuvent se poursuivre. Les avis continuent d'arriver, les intérêts continuent de courir et un privilège fiscal fédéral peut quand même être inscrit. Si vous recevez un Final Notice of Intent to Levy (avis final d'intention de saisie), vous avez aussi un droit distinct à une audience Collection Due Process dans les 30 jours, où vous pouvez proposer une entente de versements échelonnés comme solution de rechange à la saisie.
Ce qui arrive au délai de prescription du recouvrement
Le délai de recouvrement de 10 ans s'arrête pendant qu'une demande d'entente de versements échelonnés est en attente, et il reste suspendu 30 jours de plus après un refus. Un long examen prolonge donc la période pendant laquelle l'IRS peut recouvrer.
Notez la date de votre demande et la date de la lettre de refus. Ces dates vous aideront, vous ou un représentant, à confirmer plus tard la nouvelle date de fin. Notre page sur le délai de prescription du recouvrement énumère tous les événements qui suspendent ce délai.
Autres options si votre demande d'entente de paiement a été rejetée
Si un appel a peu de chances de réussir, modifiez la demande au lieu de la répéter. Choisissez l'option en fonction du motif du refus.
- Entente à court terme. Si vous pouvez payer en 180 jours et devez moins de 100 000 $, une entente à court terme n'entraîne aucuns frais d'établissement.
- Entente de versements partiels. Si vous ne pouvez vraiment pas payer au complet avant la CSED, une entente de versements partiels (PPIA) fixe le versement selon votre capacité de payer. Consultez notre page sur la PPIA.
- Statut Currently Not Collectible. Si vous ne pouvez rien payer après vos frais de subsistance de base, l'IRS peut suspendre le recouvrement. Consultez Currently Not Collectible.
- Offer in Compromise. Si la dette dépasse ce que vous pourriez payer avant la CSED, une offre pourrait la régler pour un montant moindre; commencez par l'outil Pre-Qualifier de l'IRS.
- Réduire d'abord le solde, puis présenter une nouvelle demande. Ramener le solde à 50 000 $ ou moins donne accès à la demande en ligne et supprime l'exigence du formulaire 433-F pour bien des gens.
Si vous aviez une entente qui a échoué plutôt qu'une demande refusée, les règles sont différentes; consultez défaut d'entente de versements échelonnés et entente de paiement qui ne fonctionne pas. Le guide des ententes de paiement de l'IRS compare tous les types d'entente côte à côte.
Questions fréquentes
Pourquoi l'IRS refuserait-il mon entente de versements échelonnés?
Les motifs les plus fréquents sont des déclarations non produites, un versement trop bas pour éliminer la dette à temps, un formulaire 433-F manquant, la valeur nette de biens que l'IRS s'attend à vous voir utiliser, ou une faillite ou une Offer in Compromise en cours. La lettre de refus indique le motif.
Peut-on faire appel d'une entente de paiement IRS refusée?
Oui. Appelez au numéro indiqué sur la lettre de refus dans les 30 jours suivant sa date et demandez un examen dans le cadre du Collection Appeals Program. Si la lettre vient d'un agent de recouvrement (Revenue Officer), faites appel par écrit, de préférence avec le formulaire 9423.
L'IRS peut-il saisir mon compte bancaire après avoir refusé mon entente de paiement?
Pas immédiatement. L'IRS ne peut pas procéder à une saisie avant 30 jours après le refus, et un appel présenté à temps prolonge cette protection jusqu'à la décision du bureau des appels, sauf si le recouvrement est compromis.
Puis-je présenter une nouvelle demande après le refus de mon entente de paiement par l'IRS?
Oui. Réglez le problème indiqué dans la lettre, par exemple en produisant les déclarations manquantes ou en augmentant le versement, puis présentez une nouvelle demande. Une demande qui corrige le problème indiqué vous place habituellement dans une meilleure position qu'un appel de l'ancienne demande inchangée.
Puis-je m'adresser aux tribunaux si le bureau des appels maintient le refus?
Pas dans le cadre du Collection Appeals Program. Selon la publication 1660, les décisions du CAP sont définitives et ne peuvent pas être examinées par un tribunal, ce qui est la principale contrepartie de sa rapidité.
Sources
- Publication 1660, Collection Appeal Rights irs.gov
- Instructions for Form 9465 irs.gov
- Payment plans, installment agreements irs.gov
- Time IRS can collect tax irs.gov
- Collection Due Process (CDP) FAQs irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Entente de paiement IRS : fonctionnement, frais, conditions
Une entente de paiement avec l'IRS (le fisc fédéral américain) vous permet de payer une facture d'impôt au fil du temps : jusqu'à…
Collection Appeals Program (CAP) : formulaire 9423 et délais
Le Collection Appeals Program (CAP) de l'IRS vous permet de demander à l'Independent Office of Appeals de l'IRS de réexaminer un…
Entente de paiement IRS qui ne fonctionne pas en ligne?
Quand une entente de paiement IRS ne fonctionne pas en ligne, la cause est habituellement l'une de cinq choses : une déclaration…
Statut non recouvrable IRS : difficulté financière expliquée
Le statut non recouvrable IRS, appelé currently not collectible (CNC), est un statut de compte de l'IRS (le fisc fédéral américai…
Défaut d'entente de paiement IRS : réparer un oubli
Un défaut d'entente de paiement avec l'IRS (le fisc fédéral américain) survient quand vous manquez un versement mensuel, ne produ…
Entente de versements partiels IRS (PPIA) expliquée
Une entente de versements partiels de l'IRS (le fisc fédéral américain), appelée partial payment installment agreement (PPIA), es…