
Défaut d'entente de paiement avec l'IRS : ce que déclenche un versement manqué et comment corriger la situation
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Un défaut d'entente de paiement avec l'IRS (le fisc fédéral américain) survient quand vous manquez un versement mensuel, ne produisez pas une déclaration ou laissez un nouvel impôt impayé. L'IRS envoie alors l'avis CP523, qui annonce son intention de mettre fin à l'entente et de procéder à une saisie. Communiquez avec l'IRS au plus tard 30 jours après la date de l'avis; le rétablissement en ligne coûte 6 $, et le nouvel impôt pourrait devoir être payé au complet.
- 01Avis de défaut
- CP523, intention de résilier et de saisir
- 02Délai pour répondre
- Au plus tard 30 jours après la date de l'avis
- 03Frais de rétablissement
- 6 $ en ligne; des frais peuvent aussi s'appliquer hors ligne
- 04Plus grand risque après la résiliation
- Saisie du salaire et du compte bancaire, privilège fiscal possible
Qu'est-ce qui constitue un défaut d'entente de paiement avec l'IRS?
Un défaut d'entente de paiement avec l'IRS, c'est une condition de votre entente qui n'est pas respectée. L'IRS énonce clairement les conditions : payer au moins le versement mensuel minimum à la date prévue, produire toutes les déclarations exigées à temps et payer tous les nouveaux impôts au complet et à temps. Manquer à une seule d'entre elles peut mettre l'entente en défaut.
- Un versement manqué ou incomplet. Payer moins que le montant convenu, ou payer en retard, compte comme un défaut.
- Un prélèvement automatique refusé. Si la banque rejette le retrait, le versement n'a pas été fait.
- Un nouveau solde que vous ne payez pas. Devoir un montant sur votre déclaration de 2026 au 15 avril 2027 sans le payer rompt l'entente, même si chaque versement mensuel a été fait à temps.
- Une déclaration non produite. Manquer une date limite de production, sans prorogation, constitue en soi un défaut.
- Sauter un versement à cause d'un remboursement. L'IRS applique les remboursements à votre dette, mais s'attend quand même au versement prévu ce mois-là.
L'IRS ne publie pas de nombre fixe de versements que vous pouvez manquer avant qu'il intervienne. Considérez tout versement manqué comme un problème à régler la semaine même, et non comme un délai de grâce.
Ce qui arrive en cas de défaut d'une entente de versements échelonnés avec l'IRS
Le défaut ne met pas fin à l'entente immédiatement. L'IRS envoie d'abord l'avis CP523, qui indique son intention de résilier votre entente de versements échelonnés et de saisir des biens. L'avis donne une date de résiliation et vous demande de communiquer avec l'IRS au plus tard 30 jours après la date de l'avis.
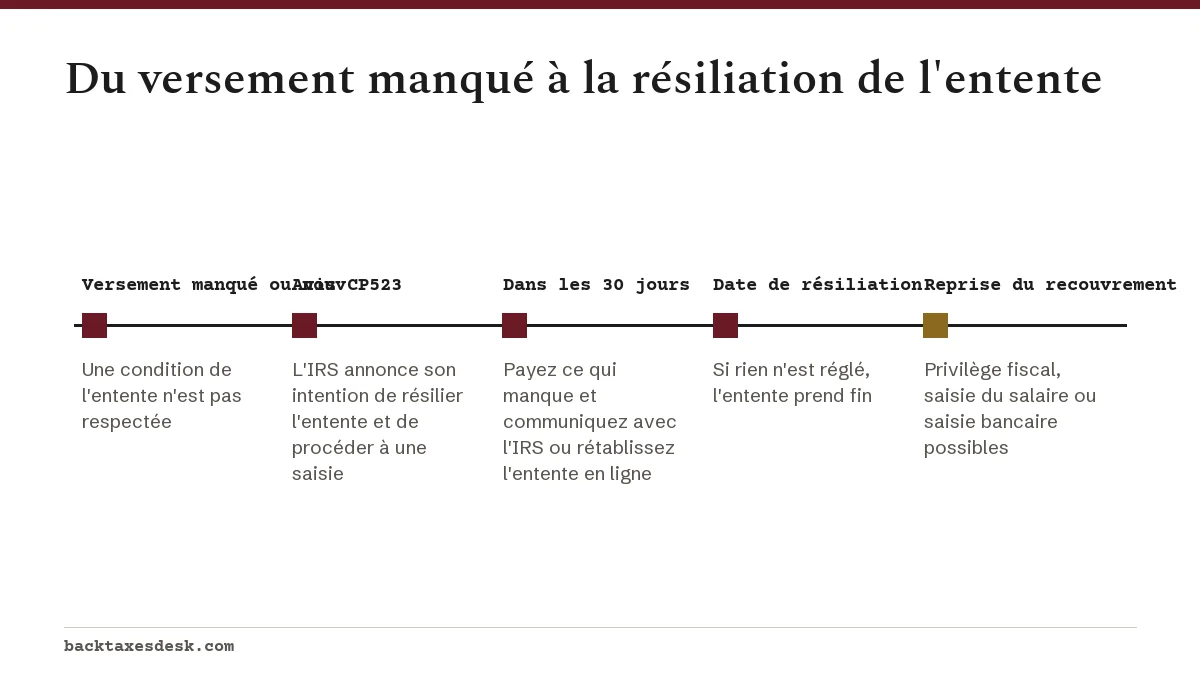
Si rien ne se passe avant la date de résiliation, l'entente prend fin et le recouvrement normal reprend. Cela peut comprendre l'inscription d'un avis de privilège fiscal fédéral (Notice of Federal Tax Lien) et la saisie du salaire ou des comptes bancaires. La résiliation vous retire aussi les protections que l'entente vous donnait : le taux réduit de 0,25 % de la pénalité pour défaut de paiement s'applique seulement pendant une entente approuvée, et une dette qui ne fait plus partie d'une entente payée à temps peut être certifiée pour une mesure visant le passeport si elle est assez élevée.
Le contenu de l'avis CP523 lui-même, et la façon d'y répondre ligne par ligne, se trouvent sur notre page consacrée à l'avis CP523 de l'IRS.
Comment rétablir une entente de paiement IRS en défaut?
Le rétablissement consiste à remettre la même entente en règle, habituellement après avoir fait le versement manqué ou payé le nouveau solde. Vous pouvez souvent le faire vous-même au moyen de l'outil Online Payment Agreement, qui propose le rétablissement après un défaut parmi ses options.
- Lisez l'avis CP523 et notez la date de résiliation et le motif indiqué.
- Faites le versement manqué, ou payez le nouveau solde d'impôt, par Direct Pay ou par votre compte en ligne.
- Connectez-vous à l'outil Online Payment Agreement et choisissez le rétablissement. Les frais en ligne sont de 6 $.
- Si l'outil ne permet pas le rétablissement, appelez au numéro indiqué sur l'avis avant la date de résiliation. L'IRS précise que des frais de rétablissement peuvent s'appliquer, et l'avis indique ce qui est exigé.
- Si l'ancien versement était trop élevé pour que vous puissiez le maintenir, demandez un versement plus bas en même temps plutôt que de rétablir une entente que vous ne pourrez pas respecter de nouveau.
Si vous croyez que le défaut est une erreur, par exemple parce qu'un versement a été fait mais mal imputé, vous pouvez faire appel et demander une audience devant l'Independent Office of Appeals de l'IRS, comme l'explique l'avis.
Paiement en retard dans une entente IRS : le coût d'un oubli
Un seul paiement en retard coûte plus que le versement lui-même. Sur 20 000 $ d'impôt impayé, la pénalité pour défaut de paiement pendant une entente approuvée est de 50 $ par mois, au taux de 0,25 %. Si l'entente est résiliée, le taux revient à 0,5 %, soit 100 $ par mois. Si un avis d'intention de saisie suit et que vous ne payez pas dans les 10 jours, le taux monte à 1 %, soit 200 $ par mois.
| Situation | Taux mensuel | Pénalité mensuelle |
|---|---|---|
| Entente approuvée, déclaration produite à temps | 0,25 % | 50 $ |
| Aucune entente en place | 0,5 % | 100 $ |
| 10 jours après un avis d'intention de saisie | 1 % | 200 $ |
Les intérêts s'ajoutent à ces montants dans tous les cas, au taux de 7 % par année d'octobre à décembre 2026. Le taux du début de 2027 n'est pas encore annoncé.
Éviter le défaut pendant la période de production 2027
Le printemps est la période où les ententes sont le plus à risque. Votre déclaration de 2026 est due le 15 avril 2027, et si elle affiche un solde que vous ne pouvez pas payer au complet, l'entente existante est en danger. Préparez-vous dès maintenant, pendant qu'il reste encore des mois de paie en 2026.
- Augmentez votre retenue d'impôt avec un nouveau formulaire W-4 pour que votre déclaration de 2026 arrive à zéro ou donne un remboursement.
- Faites des acomptes provisionnels si vous êtes travailleur autonome, pour qu'aucun solde important n'apparaisse en avril.
- Produisez à temps ou demandez une prorogation. Le formulaire 4868 reporte la date limite de production au 15 octobre 2027, mais pas la date limite de paiement.
- Passez au prélèvement automatique dans l'outil en ligne, pour qu'aucun mois ne soit oublié.
- Revérifiez le montant de votre versement avec notre calculateur d'entente de paiement IRS si vos revenus ont baissé, et révisez l'entente avant de manquer un mois.
Si le problème de fond est que le type d'entente ne convenait pas à votre situation, comparez les options dans les types d'entente de versements échelonnés de l'IRS et dans notre guide des ententes de paiement de l'IRS.
Questions fréquentes
Combien de versements peut-on manquer dans une entente de paiement avec l'IRS?
L'IRS ne publie pas de nombre précis. Tout versement manqué peut mettre l'entente en défaut et entraîner un avis CP523 : communiquez donc avec l'IRS ou utilisez l'outil en ligne dès que vous savez qu'un versement sera manqué.
Un nouveau solde d'impôt peut-il rompre mon entente de versements échelonnés avec l'IRS?
Oui, c'est possible. Payer tous les nouveaux impôts au complet et à temps est une condition de l'entente. Si vous ne le pouvez pas, communiquez avec l'IRS avant la date d'échéance pour discuter d'une révision de l'entente.
Combien coûte le rétablissement d'une entente de paiement avec l'IRS?
Le rétablissement au moyen de l'outil Online Payment Agreement coûte 6 $, un montant qui peut être remboursé aux contribuables à faible revenu. L'IRS indique que des frais de rétablissement peuvent aussi s'appliquer quand vous rétablissez l'entente par téléphone, et l'avis CP523 explique ce que vous devez payer.
L'IRS peut-il saisir mon salaire après un seul versement manqué?
Pas immédiatement. L'IRS envoie d'abord un avis CP523 avec une date de résiliation et vous demande de répondre au plus tard 30 jours après la date de l'avis. Une fois l'entente résiliée, l'IRS attend généralement 30 jours avant le recouvrement forcé.
Un défaut remet-il mon entente de paiement à zéro?
Non. Le solde, les pénalités et les intérêts demeurent. Le rétablissement remet l'entente en vigueur; si elle est résiliée, vous devrez demander une nouvelle entente.
Sources
- Understanding your CP523 notice irs.gov
- Payment plans; installment agreements irs.gov
- Additional information on payment plans irs.gov
- Failure to pay penalty irs.gov
- Instructions for Form 9465 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Entente de paiement IRS : fonctionnement, frais, conditions
Une entente de paiement avec l'IRS (le fisc fédéral américain) vous permet de payer une facture d'impôt au fil du temps : jusqu'à…
Avis CP523 de l'IRS : entente en défaut et quoi faire
Un avis CP523 vous informe que votre entente de paiement avec l'IRS (le fisc fédéral américain) est en défaut et que l'IRS a l'in…
Calculateur d'entente de paiement IRS : votre versement
Ce calculateur d'entente de paiement IRS estime votre versement mensuel à partir de votre solde, du nombre de mois et des frais q…
Entente de versements échelonnés IRS : quel type choisir
Une entente de versements échelonnés de l'IRS (le fisc fédéral américain) est une entente de paiement mensuelle à long terme dont…
Entente de paiement IRS qui ne fonctionne pas en ligne?
Quand une entente de paiement IRS ne fonctionne pas en ligne, la cause est habituellement l'une de cinq choses : une déclaration…