
Rubrique
Pénalités IRS et intérêts : ce qu'on vous facture et comment obtenir un allègement
Les deux pénalités IRS que la plupart des gens subissent sont la pénalité pour défaut de production (5 % de l'impôt impayé par mois, jusqu'à 25 %) et la pénalité pour défaut de paiement (0,5 % par mois, jusqu'à 25 %), auxquelles s'ajoutent des intérêts de 7 % par année à la fin de 2026. Une pénalité de l'IRS (le fisc fédéral américain) peut souvent être annulée grâce au First Time Abate, à la nouvelle exemption automatique ou à un motif raisonnable.
12 guides dans cette rubrique Mis à jour 18 septembre 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
- Allègement automatique des pénalités IRS (AEP) en 2027L'allègement automatique des pénalités IRS, appelé Automatic Exemption from Penalty (AEP), signifie que l'IRS (le fisc fédéral américain) ne cotise p…
- Annulation d'une première pénalité IRS : admissibilitéL'annulation d'une première pénalité de l'IRS (le fisc fédéral américain), appelée First Time Abate (FTA), est une renonciation qui efface les pénali…
- Annulation de pénalité pour motif raisonnable : IRSL'annulation de pénalité pour motif raisonnable est un allègement de l'IRS (le fisc fédéral américain) qui supprime une pénalité lorsque vous avez fa…
- Calculateur de pénalités IRS et intérêts pour retardCe calcul des pénalités et intérêts de l'IRS (le fisc fédéral américain) estime ce que produire ou payer en retard ajoute à votre facture : 5 % par m…
- Demander l'annulation de pénalité First Time Abate à l'IRSPour demander l'annulation de pénalité First Time Abate (annulation pour une première fois), appelez le numéro sans frais inscrit dans le coin supéri…
- Formulaire 843 : le remplir pour faire annuler une pénalitéLe formulaire 843, Claim for Refund and Request for Abatement (demande de remboursement et d'annulation), est le formulaire de l'IRS (le fisc fédéral…
- Pénalité pour acomptes provisionnels IRS : causes et solutionsLa pénalité pour acomptes provisionnels de l'IRS (le fisc fédéral américain) est un montant facturé quand vous n'avez pas payé assez d'impôt pendant…
- Pénalité pour paiement tardif IRS : comment elle fonctionneLa pénalité pour paiement tardif de l'IRS (le fisc fédéral américain) est de 0,5 % de votre impôt impayé pour chaque mois ou partie de mois après la…
- Pénalité pour production tardive IRS : 5 % par mois et 525 $La pénalité pour production tardive de l'IRS (le fisc fédéral américain) est de 5 % de l'impôt resté impayé à la date d'échéance pour chaque mois ou…
- Taux d'intérêt IRS 2027 : taux trimestriels et annoncesLe taux d'intérêt de l'IRS (le fisc fédéral américain) pour 2027 n'a pas encore été annoncé : le taux de janvier à mars 2027 est habituellement publi…
- Taux d'intérêt IRS sur paiement insuffisant : le calculLe taux d'intérêt de l'IRS (le fisc fédéral américain) sur paiement insuffisant des particuliers est le taux fédéral à court terme plus 3 points de p…
- Taux des pénalités IRS 2027 : production et paiement tardifsLes taux des pénalités de l'IRS (le fisc fédéral américain) pour 2027 gardent les mêmes pourcentages : 5 % par mois pour la production tardive et 0,5…
Qu'est-ce qu'une pénalité de l'IRS et lesquelles vais-je voir?
Une pénalité de l'IRS est un montant ajouté à votre compte quand vous produisez une déclaration exigée en retard, payez votre impôt en retard ou payez trop peu pendant l'année. Pour les particuliers, trois pénalités sont à l'origine de la plupart des avis de solde dû : le défaut de production, le défaut de paiement et la pénalité pour acomptes provisionnels insuffisants. Chacune est calculée sur l'impôt impayé, et non sur votre revenu.
Les pénalités sont distinctes des intérêts. Les intérêts sont le coût de l'utilisation de l'argent du gouvernement après la date d'échéance, tandis qu'une pénalité sanctionne le non-respect d'une règle. Votre avis les présente sur des lignes distinctes, et l'IRS applique vos paiements d'abord à l'impôt, puis aux pénalités, puis aux intérêts (IRS, Tax Topic 653).
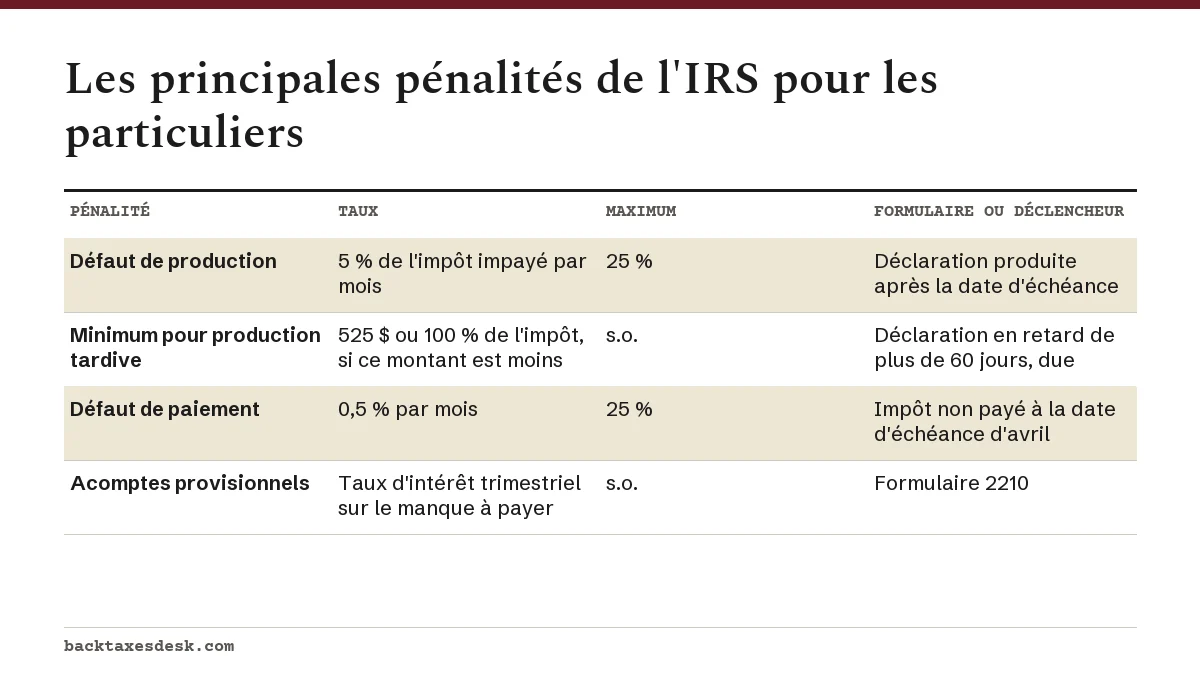
Défaut de production
Produire en retard coûte 5 % de l'impôt encore impayé pour chaque mois ou partie de mois de retard, jusqu'à un maximum de 25 %. Si la déclaration est produite avec plus de 60 jours de retard, un minimum s'applique : 525 $ ou 100 % de l'impôt dû, selon le moins élevé des deux, pour les déclarations dues après le 31 décembre 2025. La page sur la pénalité pour défaut de production détaille le calcul mensuel et le minimum.
Défaut de paiement
Payer en retard coûte 0,5 % de l'impôt impayé par mois ou partie de mois, aussi jusqu'à un maximum de 25 %. Le taux baisse à 0,25 % si vous avez produit à temps et avez une entente de paiement approuvée, et il passe à 1 % si vous n'avez toujours pas payé 10 jours après un avis d'intention de saisie. Voyez la page sur la pénalité pour défaut de paiement pour savoir ce qui déclenche chaque taux.
Acomptes provisionnels insuffisants
Les travailleurs autonomes, les investisseurs et toute personne dont la retenue d'impôt est insuffisante peuvent devoir la pénalité pour acomptes provisionnels insuffisants. Vous l'évitez généralement si le solde dû sur votre déclaration est inférieur à 1 000 $, ou si vous avez payé au moins 90 % de l'impôt de cette année ou 100 % de celui de l'an dernier (110 % si votre revenu brut rajusté de l'an dernier dépassait 150 000 $). Elle est calculée sur le formulaire 2210.
Lire la transcription de la vidéo
Pénalités et intérêts de l'IRS : ce qu'on vous facture et comment obtenir un allègement
Les deux pénalités de l'IRS les plus courantes sont la pénalité pour défaut de production (5 % de l'impôt impayé par mois, jusqu'à 25 %) et la pénalité pour défaut de paiement (0,5 % par mois, jusqu'à 25 %), plus des intérêts de 7 % par année à la fin de 2026.
Pénalité pour défaut de production : 5 % de l'impôt impayé par mois ou partie de mois, maximum 25 %.
Pénalité pour défaut de paiement : 0,5 % par mois, maximum 25 % (0,25 % avec une entente, 1 % après un avis de saisie).
Pénalité minimale pour production tardive : 525 $ ou 100 % de l'impôt, si ce montant est moins élevé, pour les déclarations dues après 2025 et produites avec plus de 60 jours de retard.
Les intérêts courent sur l'impôt impayé à partir de la date d'échéance initiale jusqu'au paiement complet du solde.
Le 8 juillet 2026 (IR-2026-83), l'IRS a annoncé l'Automatic Exemption from Penalty (AEP).
Si vous ne pouvez pas payer le solde, un contribuable qui a produit à temps et qui a une entente approuvée paie le taux mensuel réduit de 0,25 % pour paiement tardif.
Quelle est la pénalité de l'IRS la plus courante? Pour les particuliers, c'est la pénalité pour défaut de paiement, car elle s'applique à tout solde non payé à la date d'échéance d'avril, même quand la déclaration a été produite à temps.
À combien s'élève la pénalité de l'IRS par mois?
Si vous ne produisez pas et ne payez pas, la pénalité combinée de l'IRS est de 5 % de l'impôt impayé par mois pendant les cinq premiers mois. En effet, la pénalité pour défaut de production est réduite du montant de la pénalité pour défaut de paiement pour chaque mois où les deux s'appliquent : la répartition est donc de 4,5 % plus 0,5 %. Après cinq mois, la partie pour production tardive atteint son plafond et seule la pénalité de 0,5 % pour paiement tardif continue.
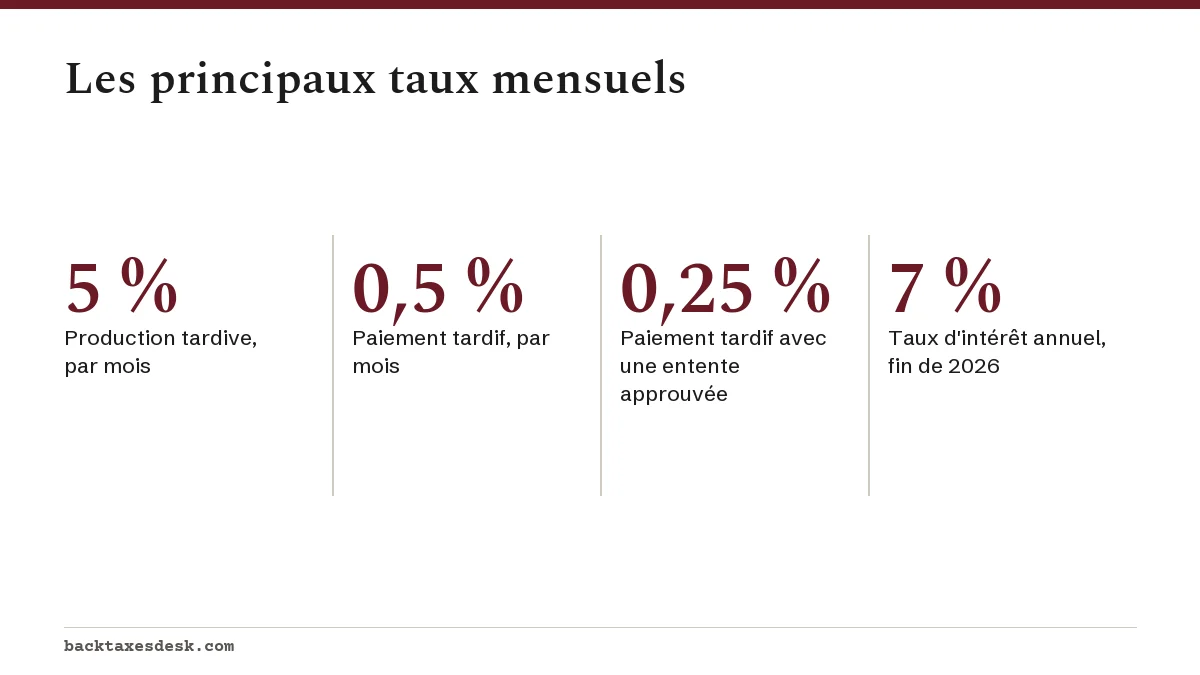
En chiffres, cela donne 22,5 % pour la production tardive (4,5 % multiplié par cinq mois) et jusqu'à 25 % pour le paiement tardif, soit un plafond combiné de 47,5 % de l'impôt impayé initial, avant les intérêts. La partie pour paiement tardif prend 50 mois à 0,5 % pour atteindre son plafond. Notez que l'IRS facture un mois complet même si vous payez le premier jour de ce mois.
Comment les pénalités et les intérêts de l'IRS s'accumulent avec le temps
Les intérêts courent sur l'impôt impayé à partir de la date d'échéance initiale jusqu'au paiement complet du solde. Le taux applicable aux particuliers pour les paiements insuffisants correspond au taux fédéral à court terme plus 3 points de pourcentage; il est rajusté chaque trimestre et composé quotidiennement. Il est de 7 % par année pour les périodes de juillet à septembre et d'octobre à décembre 2026 (IRS, Quarterly interest rates).
L'IRS facture aussi des intérêts sur les pénalités. Le taux de janvier à mars 2027 n'est pas encore annoncé; l'IRS publie habituellement le taux du trimestre suivant à la fin de novembre. Les trimestres en cours et passés sont suivis sur notre page sur le taux d'intérêt de l'IRS sur les paiements insuffisants.
Exemple : un solde de 4 000 $ qui reste impayé pendant une année complète à 7 %, composé quotidiennement, augmente d'environ 290 $ en intérêts seulement. Ajoutez 6 % de pénalités pour paiement tardif (240 $), et le total atteint environ 4 530 $, avant toute pénalité pour production tardive. Pour faire vos propres calculs, utilisez le calculateur des pénalités et des intérêts de l'IRS.
Les pénalités de l'IRS peuvent-elles être annulées? Les voies d'allègement officielles
Oui. L'IRS offre un allègement des pénalités de trois façons principales : une renonciation administrative fondée sur un dossier sans faute (le First Time Abate, en voie d'être remplacé par une version automatique), le motif raisonnable et la correction des erreurs de l'IRS. L'allègement ne se négocie pas, et aucune entreprise externe ne peut obtenir un résultat que vous ne pourriez pas demander vous-même gratuitement.
| Voie | Pour qui | Comment elle commence | Pénalités visées |
|---|---|---|---|
| Automatic Exemption from Penalty (AEP) | Historique sans faute de production et de paiement sur trois ans | Automatique pendant le traitement; aucune demande | Défaut de production, défaut de paiement, défaut de dépôt |
| First Time Abate (FTA) | Historique sans faute sur trois ans; déclarations non traitées par l'AEP | Appel téléphonique, lettre ou formulaire 843 | Défaut de production, défaut de paiement, défaut de dépôt |
| Motif raisonnable | Maladie grave, sinistre, documents détruits ou autres événements hors de votre contrôle, avec un effort de bonne foi | Téléphone, lettre ou formulaire 843 avec une explication | La plupart des pénalités, examinées au cas par cas |
| Erreur de l'IRS ou avis écrit | L'IRS a donné un avis écrit erroné ou a commis une erreur de traitement | Communiquez avec le bureau de l'IRS indiqué sur l'avis | Les pénalités causées par l'erreur |
L'annulation des pénalités pour une première fois est la demande la plus simple si votre dossier est sans faute : l'IRS vérifie lui-même votre historique et vous n'avez pas à joindre de documents. Si votre dossier n'est pas sans faute, l'annulation des pénalités pour motif raisonnable est la solution de repli, et elle exige de montrer ce qui s'est passé et à quel moment.
Qu'est-ce qui change pour les renonciations aux pénalités de l'IRS en 2027?
Le 8 juillet 2026 (IR-2026-83), l'IRS a annoncé l'Automatic Exemption from Penalty (AEP). Si vous réussissez le test de l'historique de conformité, les pénalités pour production tardive, paiement tardif et défaut de dépôt ne sont pas cotisées du tout pendant le traitement de la déclaration, et l'IRS vous poste un avis qui confirme l'allègement. Aucun appel ni formulaire n'est nécessaire.
L'AEP a commencé à l'été 2026 pour les déclarations initiales admissibles, à partir de l'année d'imposition 2025, et pour les déclarations trimestrielles de 2026. Elle remplace le First Time Abate pour les déclarations admissibles dont la date d'échéance initiale est le 1er janvier 2027 ou après, ce qui comprend les déclarations sur le formulaire 1040 de l'année d'imposition 2026 dues le 15 avril 2027. Les détails et les règles de transition se trouvent sur notre page sur l'allègement automatique des pénalités de l'IRS.
- L'AEP ne couvre pas les déclarations de renseignements ni les déclarations produites pour un événement ponctuel, comme le formulaire 706 et le formulaire 709.
- Pendant la transition, certaines personnes admissibles pourraient quand même recevoir un avis de pénalité; elles peuvent toujours demander le First Time Abate.
- Les personnes qui échouent au test de l'historique peuvent toujours demander un allègement pour motif raisonnable.
- L'impôt et les intérêts restent dus au complet, tout comme toute pénalité que l'AEP ne couvre pas.
Que faire d'abord si j'ai reçu un avis de pénalité?
- Vérifiez que l'avis est authentique : cherchez le numéro de l'avis (CP ou LTR) dans le coin supérieur ou inférieur droit, et comparez le solde avec votre compte en ligne de l'IRS.
- Séparez les lignes : impôt, chaque pénalité et intérêts. Notez quelle pénalité est la plus élevée.
- Vérifiez le calcul selon les taux ci-dessus, en comptant les mois à partir de la date d'échéance indiquée sur l'avis, et confirmez que les paiements que vous avez faits y figurent.
- Demandez un allègement pour les lignes de pénalité : appelez le numéro indiqué sur l'avis ou écrivez à l'IRS. Vous n'avez pas à nommer le First Time Abate pour que l'IRS l'examine.
- Payez l'impôt, ou concluez une entente, pendant que vous attendez. Les intérêts continuent de courir sur l'impôt impayé même si une demande d'annulation de pénalité est en attente.
Si vous ne pouvez pas payer le solde, un contribuable qui a produit à temps et qui a une entente approuvée paie le taux mensuel réduit de 0,25 % pour paiement tardif. Notre section sur les ententes de paiement explique les options et les frais.
Les pages de cette section
- Pénalité pour défaut de production : la pénalité mensuelle de 5 % et le minimum de 525 $.
- Pénalité pour défaut de paiement : les taux de 0,5 %, 0,25 % et 1 %.
- Pénalité pour acomptes provisionnels insuffisants : le formulaire 2210 et les règles d'exonération (safe harbors).
- Annulation des pénalités pour une première fois : qui est admissible et comment fonctionne le test de l'historique.
- Comment demander l'annulation des pénalités pour une première fois : téléphone, lettre et formulaire 843.
- Annulation des pénalités pour motif raisonnable : ce qui compte et quoi envoyer.
- Formulaire 843 pour l'annulation de pénalités : aide ligne par ligne.
- Calculateur des pénalités et des intérêts de l'IRS : estimez votre total.
- Taux d'intérêt de l'IRS sur les paiements insuffisants et la page sur le taux d'intérêt de 2027.
- Allègement automatique des pénalités de l'IRS et la page sur les taux de pénalité de 2027.
Questions fréquentes
Quelle est la pénalité de l'IRS la plus courante?
Pour les particuliers, c'est la pénalité pour défaut de paiement que la plupart des gens voient, car elle s'applique à tout solde non payé à la date d'échéance d'avril, même quand la déclaration a été produite à temps. Elle est de 0,5 % de l'impôt impayé par mois, jusqu'à 25 %.
L'IRS annule-t-il les pénalités si on le demande?
Souvent, oui, si vous êtes admissible. L'IRS accorde le First Time Abate aux personnes qui ont un dossier sans faute sur trois ans, et un allègement pour motif raisonnable quand des événements hors de votre contrôle ont causé le problème. À partir de 2027, beaucoup de contribuables au dossier sans faute obtiennent l'Automatic Exemption from Penalty sans avoir à la demander.
Les intérêts s'arrêtent-ils si une pénalité est annulée?
Les intérêts facturés sur cette pénalité sont réduits ou annulés automatiquement. Les intérêts sur l'impôt impayé lui-même continuent de courir jusqu'au paiement complet de l'impôt.
L'IRS peut-il aussi annuler les intérêts?
Les intérêts sur l'impôt sont généralement exigés par la loi et ne sont pas annulés pour motif raisonnable. Ils sont réduits seulement quand la pénalité correspondante est réduite, ou dans des cas limités d'erreur ou de retard de l'IRS.
Y a-t-il une pénalité pour production tardive si je ne dois rien?
Non. La pénalité pour production tardive est un pourcentage de l'impôt impayé : si votre retenue d'impôt et vos crédits couvrent votre impôt, la pénalité est nulle. Vous devez quand même produire dans les trois ans suivant la date d'échéance pour demander un remboursement.
Les entreprises d'allègement fiscal font-elles annuler les pénalités plus vite?
Elles utilisent les mêmes voies de l'IRS que vous pouvez utiliser vous-même : un appel téléphonique, une lettre ou le formulaire 843. L'allègement du nouveau programme automatique s'applique sans aucune demande.