
Tema
Multas e intereses del IRS: qué le cobran y cómo obtener alivio
Las dos multas del IRS (Servicio de Impuestos Internos) que más personas enfrentan son la multa por no presentar (5% del impuesto no pagado por mes, hasta un 25%) y la multa por no pagar (0.5% por mes, hasta un 25%), más un interés del 7% anual a finales de 2026. Una multa del IRS a menudo se puede eliminar con la condonación por primera vez (First Time Abate), la nueva exención automática o una causa razonable.
12 guías en este tema Actualizado 18 de septiembre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Alivio automático de multas del IRS (AEP): cambios en 2027El alivio automático de multas del IRS (Servicio de Impuestos Internos), llamado Exención Automática de Multas (Automatic Exemption from Penalty, AEP…
- Alivio de multas por causa razonable: qué acepta el IRSEl alivio de multas por causa razonable es una forma de alivio del IRS (Servicio de Impuestos Internos) que elimina una multa cuando usted actuó con…
- Calculadora de multas del IRS: presentar y pagar tardeEsta calculadora de multas e intereses del IRS estima cuánto suma a su cuenta presentar o pagar tarde: un 5% al mes por presentar tarde (hasta un 25%…
- Condonación de multas por primera vez: quién calificaLa condonación de multas por primera vez (First Time Abate, o FTA) es una exención del IRS que elimina las multas por no presentar, por no pagar y po…
- Cómo solicitar la condonación de multas por primera vezPara solicitar la condonación de multas por primera vez (First Time Abate), llame al número gratuito que aparece en la esquina superior derecha de su…
- Formulario 843 para la condonación de multas: cómo llenarloEl Formulario 843, Claim for Refund and Request for Abatement (reclamación de reembolso y solicitud de condonación), es el formulario del IRS para pe…
- Multa por impuestos estimados: por qué y cómo corregirlaLa multa por impuestos estimados es un cargo del IRS (Servicio de Impuestos Internos) por no pagar suficiente impuesto durante el año mediante la ret…
- Multa por no pagar impuestos del IRS: cómo funcionaLa multa por no pagar impuestos del IRS es del 0.5% de su impuesto no pagado por cada mes o fracción de mes después de la fecha de vencimiento, hasta…
- Multas por no presentar impuestos: 5% al mes y mínimo $525Las multas por no presentar impuestos del IRS son del 5% del impuesto que quedó sin pagar en la fecha de vencimiento por cada mes o fracción de mes d…
- Tasa de interés del IRS 2027: tasas trimestrales y fechasLa tasa de interés del IRS 2027 todavía no se ha anunciado: la tasa de enero a marzo de 2027 suele publicarse a finales de noviembre. La tasa de octu…
- Tasa de interés del IRS por pago insuficiente: cómo se fijaLa tasa de interés del IRS por pago insuficiente para personas físicas es la tasa federal a corto plazo más 3 puntos porcentuales; se ajusta cada tri…
- Tasas de multas del IRS 2027: presentación y pago tardíosLas tasas de multas del IRS 2027 mantienen los mismos porcentajes: un 5% al mes por presentar tarde y un 0.5% al mes por pagar tarde, cada una con un…
¿Qué es una multa del IRS y cuáles me pueden cobrar?
Una multa del IRS es un cargo que se agrega a su cuenta cuando presenta tarde una declaración obligatoria, paga tarde el impuesto o paga de menos durante el año. Para las personas, tres multas causan la mayoría de los avisos de saldo adeudado: no presentar, no pagar y la multa por impuestos estimados. Cada una se calcula sobre el impuesto no pagado, no sobre sus ingresos.
Las multas son distintas de los intereses. El interés es el costo de usar el dinero del gobierno después de la fecha de vencimiento, mientras que una multa es un cargo por no cumplir una regla. Su aviso las muestra en líneas separadas, y el IRS aplica sus pagos primero al impuesto, luego a las multas y después a los intereses (IRS, Tax Topic 653).
No presentar la declaración
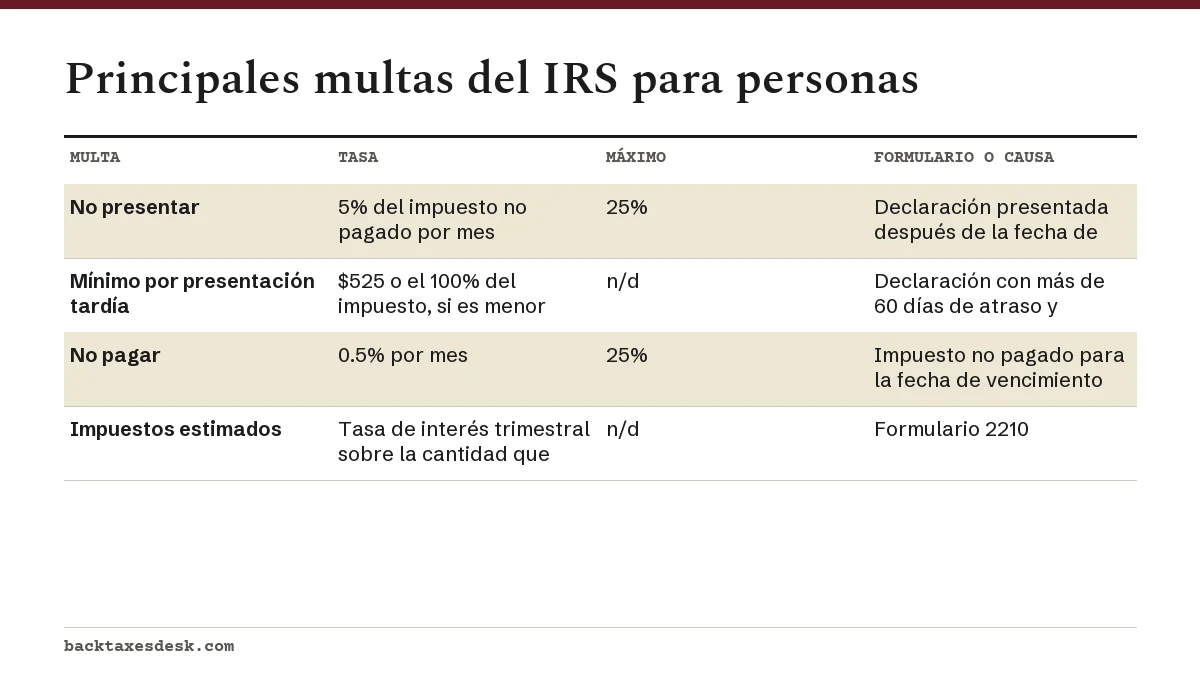
Presentar tarde cuesta el 5% del impuesto aún no pagado por cada mes o fracción de mes de atraso, con un tope del 25%. Si la declaración tiene más de 60 días de atraso, se aplica un mínimo: $525 o el 100% del impuesto adeudado, lo que sea menor, para declaraciones con vencimiento posterior al 31 de diciembre de 2025. La página sobre la multa por no presentar explica paso a paso el cálculo mensual y el mínimo.
No pagar el impuesto
Pagar tarde cuesta el 0.5% del impuesto no pagado por mes o fracción de mes, también con un tope del 25%. La tasa baja al 0.25% si presentó a tiempo y tiene un plan de pagos aprobado, y sube al 1% si todavía no ha pagado 10 días después de un aviso de intención de embargo. Vea la página sobre la multa por no pagar para saber qué activa cada tasa.
Pago insuficiente de impuestos estimados
Los trabajadores por cuenta propia, los inversionistas y cualquier persona con muy poca retención de impuestos pueden deber la multa por impuestos estimados. Por lo general, la evita si el saldo adeudado en su declaración es menor de $1,000, o si pagó al menos el 90% del impuesto de este año o el 100% del impuesto del año anterior (110% si su ingreso bruto ajustado del año anterior fue de más de $150,000). Se calcula en el Formulario 2210.
Leer la transcripción del video
Multas e intereses del IRS: qué le cobran y cómo obtener alivio
Las dos multas del IRS que más personas enfrentan son la multa por no presentar (5% del impuesto no pagado por mes, hasta un 25%) y la multa por no pagar (0.5% por mes, hasta un 25%), más un interés del 7% anual a finales de 2026.
Multa por no presentar: 5% del impuesto no pagado por mes o fracción de mes, máximo 25%.
Multa por no pagar: 0.5% por mes, máximo 25% (0.25% con un plan, 1% después de un aviso de embargo).
Multa mínima por presentación tardía: $525 o el 100% del impuesto, si es menor, para declaraciones con vencimiento posterior a 2025 presentadas con más de 60 días de atraso.
El interés se acumula sobre el impuesto no pagado desde la fecha de vencimiento original hasta que el saldo se paga por completo.
El 8 de julio de 2026 (IR-2026-83), el IRS anunció la Exención Automática de Multas (Automatic Exemption from Penalty, AEP).
Si no puede pagar el saldo, un contribuyente que presentó a tiempo y tiene un plan aprobado paga la tasa mensual reducida del 0.25% por pago tardío.
¿Cuál es la multa más común del IRS? Para las personas, la multa por no pagar es la que más se ve, porque se aplica a cualquier saldo no pagado para la fecha de vencimiento de abril aunque la declaración se haya presentado a tiempo.
¿Cuánto es la multa del IRS por mes?
Si no presenta ni paga, la multa combinada del IRS es del 5% del impuesto no pagado por mes durante los primeros cinco meses. Esto se debe a que el cargo por no presentar se reduce en el monto del cargo por no pagar en cualquier mes en que se apliquen los dos, así que se reparte en 4.5% más 0.5%. Después de cinco meses, la parte por presentación tardía llega a su tope y solo continúa el cargo del 0.5% por pago tardío.
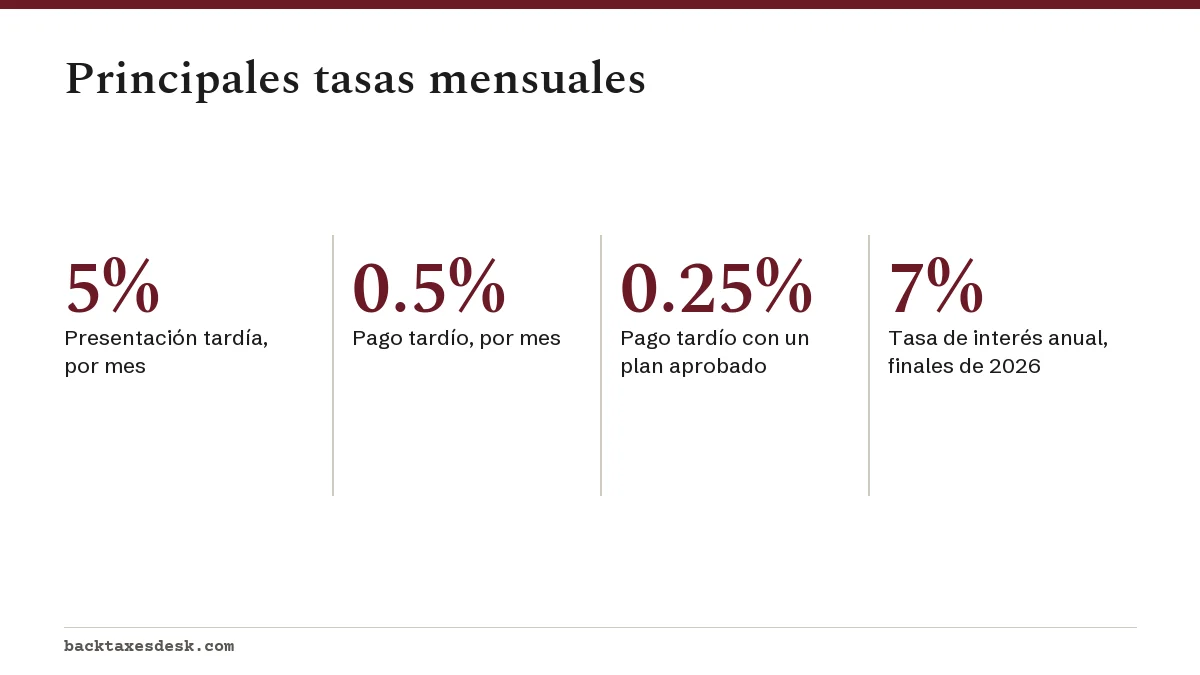
Hecha la cuenta, eso significa un 22.5% por presentar tarde (4.5% por cinco meses) y hasta un 25% por pagar tarde, un tope combinado del 47.5% del impuesto original no pagado antes de intereses. La parte por pago tardío tarda 50 meses al 0.5% en llegar a su tope. Tenga en cuenta que el IRS cobra el mes completo aunque usted pague el primer día de ese mes.
Cómo se acumulan con el tiempo las multas y los intereses del IRS
El interés corre sobre el impuesto no pagado desde la fecha de vencimiento original hasta que el saldo se paga por completo. La tasa por pago insuficiente para personas es la tasa federal a corto plazo más 3 puntos porcentuales, se ajusta cada trimestre y se compone diariamente. Es del 7% anual tanto de julio a septiembre como de octubre a diciembre de 2026 (IRS, Quarterly interest rates).
El IRS también cobra intereses sobre las multas. La tasa de enero a marzo de 2027 aún no se ha anunciado; el IRS suele publicar la tasa del trimestre siguiente a finales de noviembre. Los trimestres actuales y anteriores aparecen en nuestra página sobre la tasa de interés del IRS por pago insuficiente.
Ejemplo: un saldo de $4,000 sin pagar durante un año completo al 7% compuesto diariamente crece unos $290 solo en intereses. Si suma un 6% de multas por pago tardío ($240), el total es de aproximadamente $4,530, antes de cualquier cargo por presentación tardía. Para hacer sus propias cuentas, use la calculadora de multas e intereses del IRS.
¿Se pueden eliminar las multas del IRS? Las vías oficiales de alivio
Sí. El IRS ofrece alivio de multas de tres formas principales: una exención administrativa basada en un historial limpio (First Time Abate, que ahora se está reemplazando por una versión automática), la causa razonable y la corrección de errores del IRS. El alivio no es una negociación, y ninguna empresa externa puede conseguir un resultado que usted no pueda pedir por su cuenta gratis.
| Vía | Para quién sirve | Cómo empieza | Multas que cubre |
|---|---|---|---|
| Exención Automática de Multas (Automatic Exemption from Penalty, AEP) | Historial limpio de presentación y pago de tres años | Automática durante el trámite; no hay que pedirla | No presentar, no pagar, no depositar |
| Condonación por primera vez (First Time Abate, FTA) | Historial limpio de tres años; declaraciones que la AEP no cubre | Llamada telefónica, carta o Formulario 843 | No presentar, no pagar, no depositar |
| Causa razonable | Enfermedad grave, desastre, registros destruidos u otros hechos fuera de su control, habiendo actuado de buena fe | Teléfono, carta o Formulario 843 con una explicación | La mayoría de las multas, revisadas caso por caso |
| Error del IRS o consejo por escrito | El IRS dio un consejo por escrito equivocado o cometió un error al tramitar | Comuníquese con la oficina del IRS que aparece en el aviso | Las multas causadas por el error |
La condonación de multas por primera vez es la solicitud más sencilla si tiene un historial limpio: el IRS revisa su historial por su cuenta y usted no necesita adjuntar documentos. Si su historial no está limpio, la condonación de multas por causa razonable es la alternativa, y depende de demostrar qué pasó y cuándo.
¿Qué cambia en las exenciones de multas del IRS en 2027?
El 8 de julio de 2026 (IR-2026-83), el IRS anunció la Exención Automática de Multas (Automatic Exemption from Penalty, AEP). Si pasa la prueba de historial de cumplimiento, las multas por presentar tarde, pagar tarde y no depositar no se tasan en absoluto mientras se tramita la declaración, y el IRS le envía por correo un aviso que confirma el alivio. No hace falta llamar ni presentar ningún formulario.
La AEP empezó en el verano de 2026 para las declaraciones originales que califican, a partir del año tributario 2025, y para las declaraciones trimestrales de 2026. Reemplaza a First Time Abate para las declaraciones que califican con fecha de vencimiento original el 1 de enero de 2027 o después, lo que incluye las declaraciones del Formulario 1040 del año tributario 2026 que vencen el 15 de abril de 2027. Los detalles y las reglas de transición están en nuestra página sobre el alivio automático de multas del IRS.
- La AEP no cubre las declaraciones informativas ni las declaraciones que se presentan solo por un hecho puntual, como el Formulario 706 y el Formulario 709.
- Durante la transición, algunas personas que califican todavía pueden recibir un aviso de multa; aun así pueden pedir First Time Abate.
- Quienes no pasan la prueba de historial todavía pueden pedir alivio por causa razonable.
- El impuesto y los intereses se siguen debiendo por completo, junto con cualquier multa que la AEP no cubra.
¿Qué debo hacer primero si recibí un aviso de multa?
- Compruebe que el aviso es auténtico: busque el número del aviso (CP o LTR) en la esquina superior o inferior derecha y compare el saldo con su cuenta en línea del IRS.
- Separe las líneas: el impuesto, cada multa y los intereses. Anote cuál es la multa más grande.
- Revise el cálculo con las tasas de arriba, contando los meses desde la fecha de vencimiento que aparece en el aviso, y confirme que aparecen los pagos que hizo.
- Pida alivio para las líneas de multa: llame al número del aviso o escriba al IRS. No necesita mencionar First Time Abate para que el IRS lo tenga en cuenta.
- Mientras espera, pague el impuesto o establezca un plan. El interés sigue corriendo sobre el impuesto no pagado aunque tenga una solicitud de alivio de multas pendiente.
Si no puede pagar el saldo, un contribuyente que presentó a tiempo y tiene un plan aprobado paga la tasa mensual reducida del 0.25% por pago tardío. Nuestra sección de planes de pagos explica las opciones y los cargos.
Páginas de esta sección
- Multa por no presentar: el cargo mensual del 5% y el mínimo de $525.
- Multa por no pagar: las tasas del 0.5%, 0.25% y 1%.
- Multa por impuestos estimados: el Formulario 2210 y las reglas de protección (safe harbors).
- Condonación de multas por primera vez: quién califica y cómo funciona la prueba de historial.
- Cómo pedir la condonación de multas por primera vez: por teléfono, por carta y con el Formulario 843.
- Condonación de multas por causa razonable: qué cuenta y qué enviar.
- Formulario 843 para la condonación de multas: ayuda línea por línea.
- Calculadora de multas e intereses del IRS: calcule su total.
- Tasa de interés del IRS por pago insuficiente y la página de tasas de interés de 2027.
- Alivio automático de multas del IRS y la página de tasas de multas de 2027.
Preguntas frecuentes
¿Cuál es la multa del IRS más común?
Para las personas, la multa por no pagar es la que más se ve, porque se aplica a cualquier saldo no pagado para la fecha de vencimiento de abril aunque la declaración se haya presentado a tiempo. Es del 0.5% del impuesto no pagado por mes, hasta un 25%.
¿El IRS perdona las multas si se lo pide?
A menudo, sí, cuando usted califica. El IRS concede First Time Abate a las personas con un historial limpio de tres años y alivio por causa razonable cuando hechos fuera de su control causaron el problema. A partir de 2027, muchos contribuyentes con historial limpio reciben la Exención Automática de Multas sin pedirla.
¿Se detienen los intereses si eliminan una multa?
El interés cobrado sobre esa multa se reduce o se elimina automáticamente. El interés sobre el impuesto no pagado en sí continúa hasta que el impuesto se paga por completo.
¿El IRS también puede eliminar los intereses?
Por lo general, la ley exige el interés sobre el impuesto, y no se elimina por causa razonable. Solo se reduce cuando se reduce la multa relacionada o en casos limitados de error o demora del IRS.
¿Hay multa por presentar tarde si no debo nada?
No. La multa por presentación tardía es un porcentaje del impuesto no pagado, así que si su retención y sus créditos cubren su impuesto, la multa es cero. Aun así, debe presentar dentro de los tres años siguientes a la fecha de vencimiento para reclamar cualquier reembolso.
¿Las empresas de alivio tributario consiguen que eliminen las multas más rápido?
Usan las mismas vías del IRS que usted puede usar por su cuenta: una llamada, una carta o el Formulario 843. Con el nuevo programa automático, el alivio se da sin ninguna solicitud.