
Tasa de interés del IRS 2027: tasa actual, próximo anuncio e historial de tasas
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La tasa de interés del IRS 2027 todavía no se ha anunciado: la tasa de enero a marzo de 2027 suele publicarse a finales de noviembre. La tasa de octubre a diciembre de 2026 es del 7% para pagos insuficientes y pagos en exceso de personas físicas, sin cambios respecto a julio a septiembre de 2026. Se basa en la tasa federal a corto plazo medida en octubre de 2026, más 3 puntos.
- 01Tasa por pago insuficiente de personas físicas, oct. a dic. 2026
- 7% (IRB 2026-36)
- 02Tasa del primer trimestre (T1) de 2027
- Aún no se ha anunciado; suele publicarse a finales de noviembre
- 03La tasa del T1 2027 se basa en
- La tasa federal a corto plazo de octubre de 2026, más 3 puntos, redondeada
- 04Tasa más baja de 2024 a 2026
- 6% (de abril a junio de 2026)
- 05Tasa más alta de 2024 a 2026
- 8% (todo 2024)
¿Cuál es la tasa de interés del IRS para 2027?
Al 19 de septiembre de 2026, no se ha publicado ninguna tasa de interés del IRS para 2027. La primera cifra de 2027, para el periodo del 1 de enero al 31 de marzo de 2027, aún no se ha anunciado; el IRS suele publicar la tasa de cada trimestre aproximadamente un mes antes de que empiece, lo que para el primer trimestre significa finales de noviembre.
Mientras tanto, la última tasa publicada es del 7% para pagos insuficientes de personas físicas de octubre a diciembre de 2026, fijada en el Boletín de Impuestos Internos (Internal Revenue Bulletin) 2026-36. Todo saldo que una persona física le deba al IRS acumula intereses a esa tasa, compuestos diariamente, hasta el 31 de diciembre de 2026.
| Trimestre | Pago insuficiente de personas físicas | Pago en exceso de personas físicas | Boletín |
|---|---|---|---|
| Jul. a sept. 2026 | 7% | 7% | 2026-22 |
| Oct. a dic. 2026 | 7% | 7% | 2026-36 |
| Ene. a marzo 2027 | Aún no se ha anunciado | Aún no se ha anunciado | Se espera a finales de noviembre de 2026 |
¿Cuándo se anunciará la primera tasa de 2027?
La tasa de interés del IRS para el T1 2027 debería aparecer a finales de noviembre de 2026, siguiendo el patrón de los últimos años: la tasa del primer trimestre de 2026 se publicó en el Boletín de Impuestos Internos 2025-48 y la del primer trimestre de 2025 en el Boletín 2024-49, ambas a finales de noviembre.
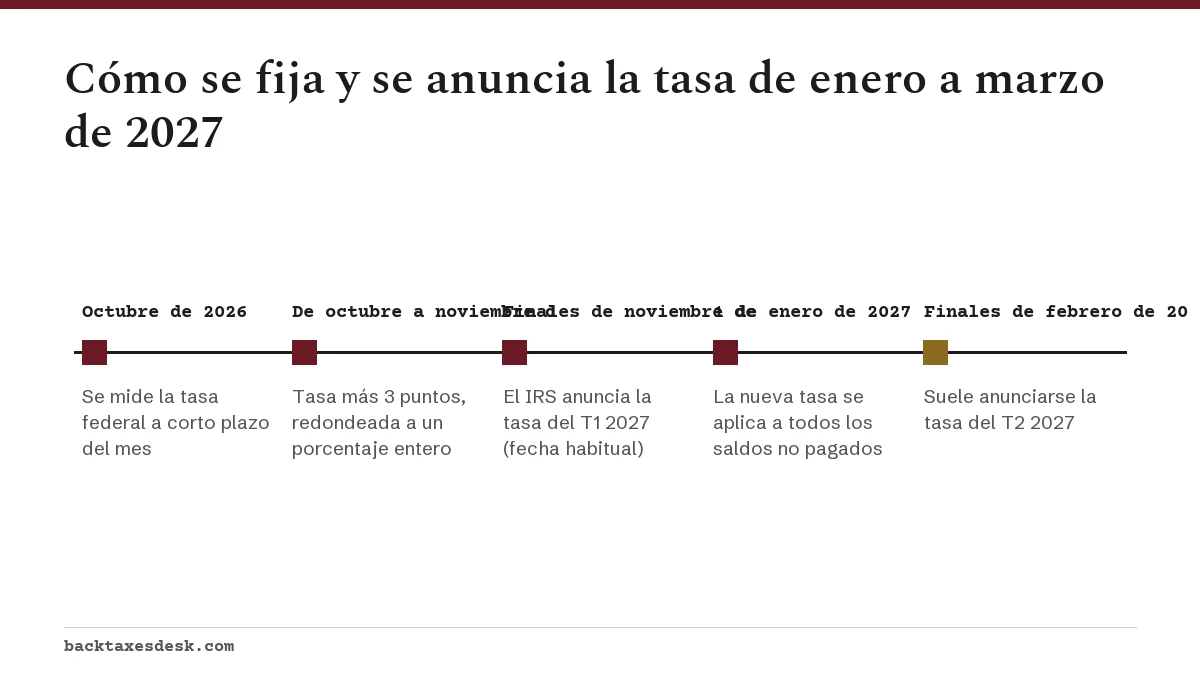
Para entonces, la tasa en sí ya está determinada. Según la sección 6621 del Código de Impuestos Internos, la tasa federal a corto plazo del primer mes de cada trimestre fija la tasa del trimestre siguiente, así que la tasa a corto plazo de octubre de 2026, más 3 puntos y redondeada a un porcentaje entero, será la tasa de enero a marzo de 2027. Esta página añadirá la cifra en cuanto el IRS la publique; no publicamos pronósticos de ella.
¿Cambió la tasa de interés del IRS en octubre de 2026?
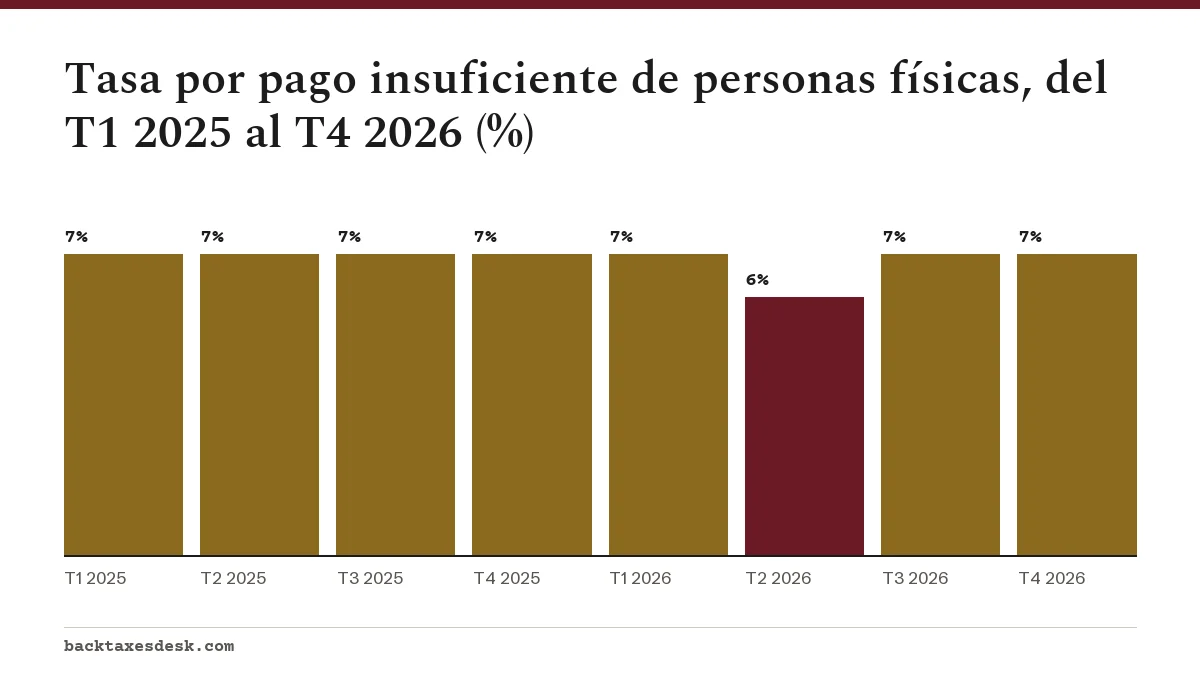
No. La tasa por pago insuficiente de personas físicas se mantuvo en el 7% de octubre a diciembre de 2026, igual que de julio a septiembre. El único cambio de 2026 se produjo en el segundo trimestre, cuando la tasa bajó al 6% de abril a junio antes de volver al 7% en julio.
Tasa de interés de multas del IRS 2026 y tasa de la multa por pago insuficiente 2026
Mucha gente busca una tasa de interés de multas del IRS para 2026 aparte, pero solo hay una tasa para personas físicas. La misma tasa trimestral se cobra como interés sobre las multas no pagadas y se usa para calcular la multa por pago insuficiente del impuesto estimado en el Formulario 2210. En 2026, eso significó un 7% en el primer trimestre, un 6% en el segundo y un 7% en el tercero y el cuarto.
Tasas de interés trimestrales del IRS: historial de 2023 a 2026
La tabla muestra cada trimestre desde enero de 2023 según la página de tasas de interés trimestrales del IRS. Las tasas por pago en exceso y por pago insuficiente de personas físicas han coincidido en todos los trimestres que se muestran; la tasa por pago insuficiente de grandes corporaciones es 2 puntos más alta que la de personas físicas.
| Trimestre | Pago insuficiente de personas físicas | Pago insuficiente de grandes corporaciones | Boletín |
|---|---|---|---|
| T1 2023 | 7% | 9% | 2022-51 |
| T2 2023 | 7% | 9% | 2023-09 |
| T3 2023 | 7% | 9% | 2023-23 |
| T4 2023 | 8% | 10% | 2023-37 |
| T1 2024 | 8% | 10% | 2023-49 |
| T2 2024 | 8% | 10% | 2024-10 |
| T3 2024 | 8% | 10% | 2024-24 |
| T4 2024 | 8% | 10% | 2024-37 |
| T1 2025 | 7% | 9% | 2024-49 |
| T2 2025 | 7% | 9% | 2025-13 |
| T3 2025 | 7% | 9% | 2025-23 |
| T4 2025 | 7% | 9% | 2025-37 |
| T1 2026 | 7% | 9% | 2025-48 |
| T2 2026 | 6% | 8% | 2026-8 |
| T3 2026 | 7% | 9% | 2026-22 |
| T4 2026 | 7% | 9% | 2026-36 |
Qué significa un cambio de tasa para su saldo
Cada cambio de 1 punto modifica el interés anual sobre un saldo de $10,000 en unos $107 a $108 después de la capitalización diaria. En un año completo, $10,000 sin pagar cuestan unos $618 al 6%, $725 al 7% y $833 al 8%.
| Tasa | Intereses de un año | Diferencia frente al 7% |
|---|---|---|
| 6% | $618 | Unos $107 menos |
| 7% | $725 | Tasa actual |
| 8% | $833 | Unos $108 más |
Cómo afecta la tasa a su plan de pagos
Un cambio de tasa se aplica automáticamente a lo que todavía deba desde el primer día del nuevo trimestre. El pago de su acuerdo de pagos a plazos no cambia, así que una tasa más alta significa que una parte mayor de cada pago se va a intereses y el plan dura más; una tasa más baja lo acorta. Los intereses siguen corriendo en todo tipo de plan de pagos hasta que el saldo se paga por completo.
Si llega a 2027 con un saldo pendiente, pagar lo que pueda antes de enero limita su exposición a la tasa que resulte para el T1. La mecánica de la capitalización diaria y de los intereses sobre las multas se explica en cómo funciona la tasa de interés del IRS por pago insuficiente. Las multas por presentación tardía y por pago tardío de la misma temporada están en tasas de multas del IRS 2027, y el cargo porcentual por presentar tarde se explica en la página sobre la multa por no presentar. Para todos los tipos de multas, consulte la guía de multas del IRS.
Preguntas frecuentes
¿Cuál es la tasa de interés del IRS para el primer trimestre de 2027?
Todavía no se ha anunciado. El IRS suele publicar la tasa de enero a marzo a finales de noviembre; será igual a la tasa federal a corto plazo de octubre de 2026 más 3 puntos, redondeada a un porcentaje entero.
¿Cuál es la tasa de interés actual del IRS para personas físicas?
Un 7% anual del 1 de octubre al 31 de diciembre de 2026, compuesto diariamente. El mismo 7% se aplicó del 1 de julio al 30 de septiembre de 2026.
¿Cuál fue la tasa del IRS por pago insuficiente en 2026?
Un 7% de enero a marzo, un 6% de abril a junio, y un 7% de julio a septiembre y de octubre a diciembre de 2026.
¿El IRS paga la misma tasa de interés sobre los reembolsos?
Para las personas físicas, sí en los últimos años. La tasa por pago en exceso para contribuyentes que no son corporaciones ha coincidido con la tasa por pago insuficiente en todos los trimestres de 2023 a 2026, por ejemplo un 7% a finales de 2026.
¿Dónde anuncia el IRS las nuevas tasas de interés?
En un comunicado de prensa y en el Boletín de Impuestos Internos, y en la página de tasas de interés trimestrales del IRS (Quarterly interest rates), que muestra las tasas de cada trimestre con su número de boletín.
Fuentes
- Quarterly interest rates irs.gov
- 26 U.S. Code 6621, Determination of rate of interest law.cornell.edu
- Payment plans; installment agreements irs.gov
- Underpayment of estimated tax by individuals penalty irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.