
Tasa de interés del IRS por pago insuficiente: cómo se fija y cómo se cobra
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La tasa de interés del IRS por pago insuficiente para personas físicas es la tasa federal a corto plazo más 3 puntos porcentuales; se ajusta cada trimestre y se compone diariamente. Es del 7% de octubre a diciembre de 2026. Los intereses corren desde la fecha de vencimiento original hasta que se paga el saldo, se aplican también a las multas y rara vez se eliminan por sí solos.
- 01Fórmula para personas físicas
- Tasa federal a corto plazo + 3 puntos porcentuales
- 02Tasa de oct. a dic. 2026
- 7% (Boletín de Impuestos Internos 2026-36)
- 03Capitalización
- Diaria
- 04Empieza a correr sobre el impuesto no pagado
- En la fecha de vencimiento de la declaración, aunque tenga una prórroga para presentar
- 05¿Se elimina por causa razonable?
- No; solo por un error o una demora injustificada del IRS, o cuando se reduce el impuesto o la multa de base
¿Cuál es la tasa de interés del IRS por pago insuficiente de impuestos?
Los intereses por pago insuficiente son el cargo que el IRS añade a cualquier impuesto, multa o interés que no haya pagado en su fecha de vencimiento. Para las personas físicas, la tasa es igual a la tasa federal a corto plazo más 3 puntos porcentuales, y está en el 7% para el trimestre de octubre a diciembre de 2026 (IRS, Quarterly interest rates). A diferencia de una multa, el interés no es un castigo y no tiene tope; simplemente compensa al gobierno por el tiempo que el dinero estuvo sin pagarse.
Los negocios tienen cifras algo distintas. Una corporación que debe más de $100,000 paga la tasa por pago insuficiente de grandes corporaciones, que es la tasa a corto plazo más 5 puntos (9% a finales de 2026). Esta página se centra en la tasa para personas físicas, que es la que se aplica a la mayoría de las personas con impuestos atrasados.
Cómo se fija la tasa: la tasa a corto plazo más 3 puntos
Cada tasa trimestral sale de una fórmula de la sección 6621 del Código de Impuestos Internos. El Departamento del Tesoro determina la tasa federal a corto plazo del primer mes de cada trimestre calendario, y esa cifra se aplica al trimestre siguiente. El resultado se redondea al porcentaje entero más cercano, y los valores de medio punto se redondean hacia arriba.
En la práctica, esto significa que la tasa de enero a marzo se basa en la tasa a corto plazo medida en octubre, la de abril a junio en la cifra de enero, y así sucesivamente. Luego, el IRS publica las nuevas tasas en el Boletín de Impuestos Internos (Internal Revenue Bulletin) antes de que empiece el trimestre. Por el redondeo, los pequeños movimientos de las tasas del mercado a menudo no cambian la tasa del IRS.
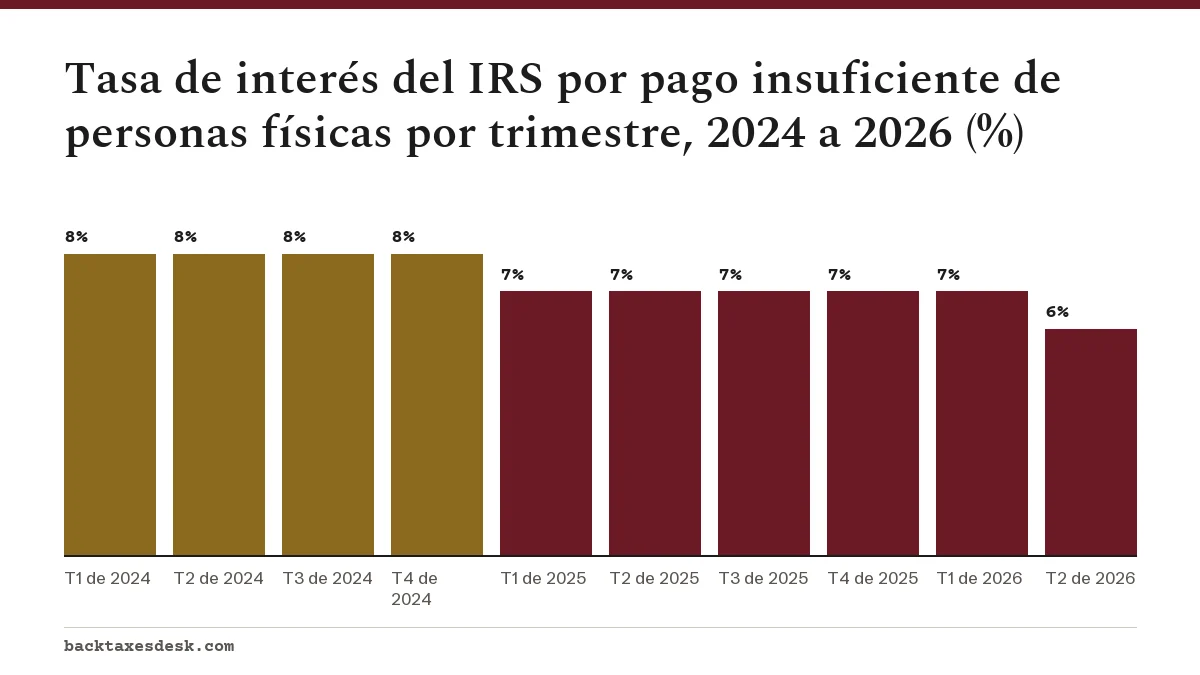
En los últimos 12 trimestres, la tasa para personas físicas solo se ha movido entre el 6% y el 8%: 8% durante todo 2024, 7% durante todo 2025, y 7%, 6%, 7% y 7% en los cuatro trimestres de 2026. Los próximos trimestres y las fechas de publicación se siguen en nuestra página sobre la tasa de interés del IRS 2027.
¿Los intereses del IRS se componen diariamente?
Sí. El IRS compone diariamente tanto los intereses por pago insuficiente como los intereses por pago en exceso, así que los intereses de cada día se suman al saldo y generan a su vez intereses al día siguiente. Al 7%, la capitalización diaria convierte un 7% simple en un costo anual efectivo de aproximadamente el 7.25%.
| Días sin pagar | Intereses añadidos | Saldo adeudado |
|---|---|---|
| 30 | $57.69 | $10,057.69 |
| 91 | $176.04 | $10,176.04 |
| 182 | $355.17 | $10,355.17 |
| 365 | $725.01 | $10,725.01 |
| 730 | $1,502.58 | $11,502.58 |
Las cifras usan la fórmula saldo x ((1 + 0.07/365) elevado a los días, menos 1) y suponen que la tasa se mantiene en el 7%. Las cuentas reales también cambian cuando cambia la tasa trimestral y cuando se añaden multas, y por eso un aviso del IRS rara vez coincide al centavo con un cálculo a mano. Para una estimación completa que incluya las multas, use la calculadora de multas del IRS.
¿Cuándo empiezan los intereses del IRS sobre impuestos no pagados?
Los intereses sobre el impuesto no pagado empiezan en la fecha de vencimiento original de la declaración, tenga o no una prórroga para presentar. Para una declaración del año tributario 2026, esa fecha es el 15 de abril de 2027. Una prórroga mueve la fecha límite de presentación al 15 de octubre de 2027, pero no la fecha en que empiezan los intereses.
Intereses sobre las multas: la tasa de interés de multas del IRS
El IRS cobra la misma tasa sobre las multas, pero la fecha de inicio depende del tipo de multa (IRS, Interest):
| Multa | Los intereses empiezan |
|---|---|
| No presentar | En la fecha de vencimiento de la declaración, o en la fecha prorrogada si tenía una prórroga |
| Relacionada con la exactitud | En la fecha de vencimiento de la declaración, o en la fecha prorrogada |
| No pagar | En la fecha en que el IRS envía un aviso o tasa la multa |
| Pago insuficiente del impuesto estimado | En la fecha en que el IRS envía un aviso o tasa la multa |
| Cheque sin fondos | En la fecha en que el IRS envía un aviso o tasa la multa |
Si recibe una factura y paga el monto total que indica a más tardar en la fecha de pago señalada, el IRS no cobra más intereses sobre ese monto.
¿Los intereses se detienen con un plan de pagos?
No. Los intereses siguen corriendo sobre el saldo no pagado mientras quede alguna parte, incluso si está en un plan a corto plazo, en un acuerdo de pagos a plazos o en el estado de cobro no viable por el momento (Currently Not Collectible). Un plan de pagos puede bajar la tasa de la multa por no pagar del 0.5% al 0.25% al mes para quienes presentaron a tiempo, pero no cambia en nada la tasa de interés.
La lección práctica: cada dólar adicional que pague antes reduce los intereses futuros. Si puede conseguir un préstamo a menos del 7% anual, liquidar antes la deuda con el IRS puede costarle menos que un acuerdo de pagos a plazos largo. Consulte cómo pagar impuestos atrasados para ver las formas de pago.
¿Se pueden eliminar o reducir los intereses del IRS?
Los intereses solo se pueden reducir en casos limitados. El IRS dice que no elimina ni reduce intereses por causa razonable, aunque elimine una multa por ese motivo. Hay tres formas en que los intereses bajan:
- Baja el impuesto. Si una declaración enmendada, una reconsideración de auditoría o un aviso corregido reduce el impuesto, los intereses sobre el monto eliminado desaparecen automáticamente.
- Se elimina una multa. Cuando una multa se condona mediante First Time Abate, causa razonable o el alivio automático de multas, los intereses cobrados sobre esa multa también se reducen o eliminan.
- Error o demora del IRS. Si los intereses crecieron porque un funcionario o empleado del IRS cometió un error o una demora injustificada, puede pedir la condonación en el Formulario 843 o en una carta firmada con documentos que muestren la demora.
Para ver cómo encajan los intereses y cada tipo de multa en una factura, consulte la guía de multas del IRS.
Preguntas frecuentes
¿Cuántos intereses cobra el IRS sobre los impuestos no pagados?
Para las personas físicas, un 7% anual de octubre a diciembre de 2026, compuesto diariamente. La tasa es la tasa federal a corto plazo más 3 puntos porcentuales y se ajusta cada trimestre.
¿El IRS cobra intereses sobre las multas?
Sí, a la misma tasa por pago insuficiente. Los intereses sobre las multas por presentación tardía y las relacionadas con la exactitud empiezan en la fecha de vencimiento de la declaración; sobre las multas por pago tardío y por impuesto estimado, empiezan cuando el IRS envía un aviso o tasa la multa.
¿Una prórroga para presentar detiene los intereses del IRS?
No. Los intereses sobre el impuesto no pagado empiezan en la fecha de vencimiento original, el 15 de abril para la mayoría de las declaraciones individuales, aunque tenga una prórroga hasta el 15 de octubre.
¿Los intereses del IRS son simples o compuestos?
Compuestos. El IRS compone los intereses diariamente, lo que hace que una tasa del 7% cueste aproximadamente un 7.25% en un año completo.
¿El IRS elimina los intereses si tuve un buen motivo para pagar tarde?
No. La causa razonable puede eliminar una multa, pero no los intereses sobre el impuesto. Los intereses solo se reducen cuando se reduce el impuesto o una multa, o cuando los causó un error o una demora injustificada del IRS.
Fuentes
- Quarterly interest rates irs.gov
- Interest irs.gov
- Topic no. 653, IRS notices and bills, penalties and interest charges irs.gov
- 26 U.S. Code 6621, Determination of rate of interest law.cornell.edu
- Penalty relief due to First Time Abate or other administrative waiver irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.