
Tema
El proceso de cobro del IRS: gravámenes, embargos y sus derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando con avisos de recordatorio hasta un Aviso Final de Intención de Embargo (Final Notice of Intent to Levy), que debe enviarse al menos 30 días antes de la mayoría de los embargos. En el camino, el IRS puede presentar un gravamen tributario. Por lo general, el IRS tiene 10 años desde la tasación para cobrar, y usted tiene derechos de audiencia y apelación en cada paso del cobro forzoso.
17 guías en este tema Actualizado 19 de septiembre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
- Agencias privadas de cobro del IRS: ¿es real el cobrador?Con el programa de agencias privadas de cobro del IRS (Servicio de Impuestos Internos), tres agencias contratadas, CBE Group, Coast Professional y Co…
- Audiencia de debido proceso de cobro: Formulario 12153La audiencia de debido proceso de cobro del IRS (Collection Due Process) es una revisión independiente, a cargo de la Oficina Independiente de Apelac…
- Cómo detener un embargo de salario del IRS: pasos útilesPara detener un embargo de salario del IRS (Servicio de Impuestos Internos), comuníquese con la oficina del IRS que aparece en su aviso de embargo y…
- Deuda tributaria gravemente morosa 2027: umbral pasaporteEl umbral de deuda tributaria gravemente morosa 2027 para la denegación del pasaporte no se ha anunciado a septiembre de 2026. En 2026 es de más de $…
- Embargo de cuenta bancaria del IRS: los 21 días y qué hacerEn un embargo de cuenta bancaria del IRS (Servicio de Impuestos Internos), el banco debe congelar los fondos disponibles hasta la cantidad del embarg…
- Embargo de salario del IRS: cuánto le pueden quitarEn un embargo de salario del IRS (Servicio de Impuestos Internos), las reglas permiten que la agencia se quede con todo su pago neto por encima de un…
- Embargo del IRS: qué le pueden quitar y cómo detenerloUn embargo del IRS (Servicio de Impuestos Internos) es la incautación legal de sus bienes o derechos sobre bienes, como salarios, saldos bancarios, p…
- Fecha CSED del IRS: cómo encontrarla en su transcripciónSu fecha CSED del IRS (Servicio de Impuestos Internos) llega, por lo general, 10 años después de la fecha en que se tasó un impuesto, y se aplaza por…
- Gravamen del IRS: qué significa un gravamen federalEl gravamen del IRS (Servicio de Impuestos Internos) es el derecho legal del gobierno sobre todo lo que usted posee, y se crea automáticamente cuando…
- Incautación de bienes por el IRS: ¿puede quitarle la casa?La incautación de bienes por el IRS (Servicio de Impuestos Internos) es un embargo en el que el IRS se queda con una casa, un auto u otro bien y lo v…
- Liberación de embargo del IRS: cómo lograrla rápido y legalEl IRS (Servicio de Impuestos Internos) debe conceder la liberación de embargo cuando usted paga la deuda, el periodo de cobro terminó antes del emba…
- Liberación del gravamen del IRS: cuándo y cómo se obtieneLa liberación del gravamen del IRS (Servicio de Impuestos Internos) es obligatoria por ley a más tardar 30 días después de que la deuda tributaria se…
- Prescripción de deudas con el IRS: la regla de los 10 añosLa prescripción de deudas con el IRS (Servicio de Impuestos Internos) es, por lo general, de 10 años desde la fecha en que se tasa un impuesto, no de…
- Programa de Apelaciones de Cobro: Formulario 9423 y plazosEl Programa de Apelaciones de Cobro del IRS (Collection Appeals Program, CAP) le permite pedir a la Oficina Independiente de Apelaciones del IRS que…
- Retiro del gravamen del IRS con el Formulario 12277El retiro del gravamen federal por impuestos elimina el aviso público de gravamen federal por impuestos (Notice of Federal Tax Lien) de los registros…
- ¿Puede el IRS embargar el Seguro Social? Reglas y límites¿Puede el IRS embargar el Seguro Social? Sí. Mediante el Programa de Embargo de Pagos Federales (Federal Payment Levy Program), el IRS (Servicio de I…
- ¿Puede el IRS quitarle el pasaporte? Deudas y pasaporte¿Puede el IRS quitarle el pasaporte? Por sí solo no, pero el IRS (Servicio de Impuestos Internos) puede certificar una deuda tributaria gravemente mo…
¿Qué es el proceso de cobro del IRS?
El proceso de cobro del IRS es la secuencia legal que sigue el IRS después de tasar un impuesto que no se paga: una factura, avisos de recordatorio, un gravamen que asegura la deuda y luego un embargo que de verdad se lleva dinero o bienes. Cada paso tiene requisitos de aviso fijados por el Código de Impuestos Internos (Internal Revenue Code), y la mayoría de los pasos vienen con un derecho de apelación.
El cobro es algo distinto de una auditoría. Una auditoría decide cuánto debe usted; el cobro empieza una vez que esa cantidad se tasa y usted no la paga. Si lo que disputa es la cantidad misma, esa discusión por lo general corresponde al proceso de auditoría, de deficiencia o de apelaciones, no al de cobro.
Esta sección de Back Taxes Desk explica cada herramienta de cobro forzoso que usa el IRS, qué la activa y qué puede hacer usted en ese momento. El IRS explica la secuencia completa en la Publicación 594, The IRS Collection Process (el proceso de cobro del IRS) (Rev. 1-2026).
Leer la transcripción del video
El proceso de cobro del IRS: gravámenes, embargos y sus derechos
El proceso de cobro del IRS empieza con una factura (normalmente el aviso CP14) y va escalando con avisos de recordatorio hasta un Aviso Final de Intención de Embargo (Final Notice of Intent to Levy), que debe enviarse al menos 30 días antes de la mayoría de los embargos.
Primera factura: aviso CP14.
Advertencia mínima antes de la mayoría de los embargos: 30 días después del Aviso Final de Intención de Embargo.
Formulario para pedir una audiencia: Formulario 12153, dentro de 30 días.
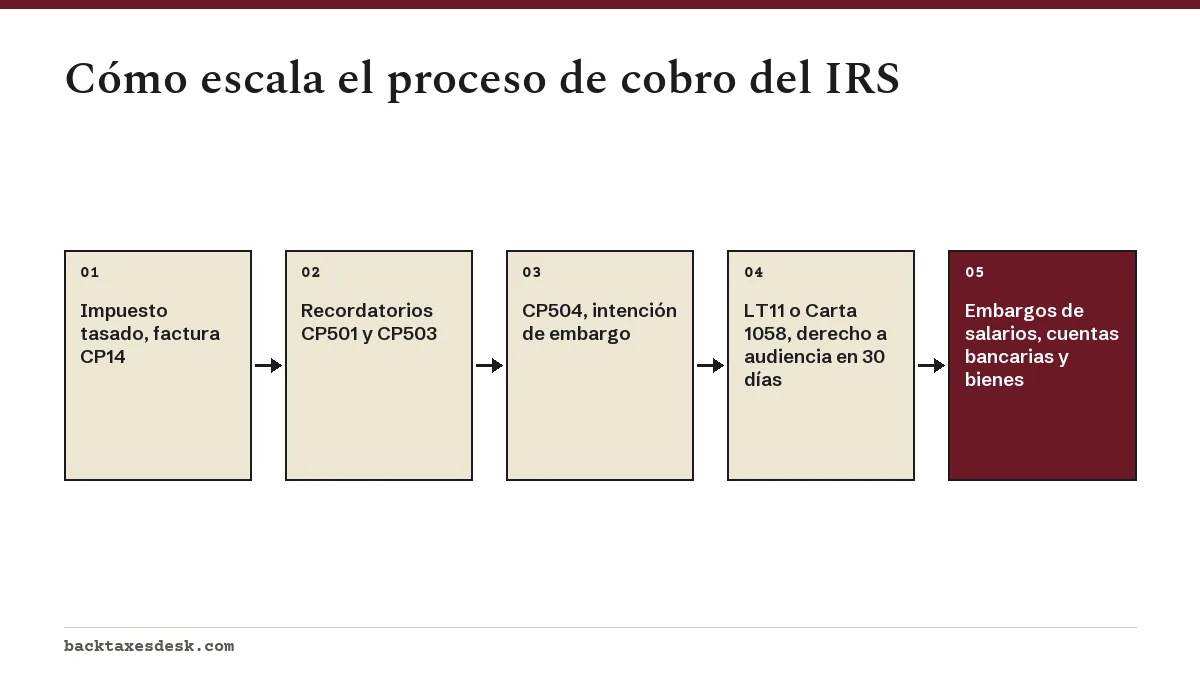
El proceso de cobro del IRS sigue un orden fijo de avisos enviados por correo antes del cobro forzoso.
Un gravamen es un derecho legal sobre sus bienes; un embargo es la incautación real de esos bienes.
Las medidas de cobro del IRS van desde presentar un aviso público de gravamen hasta incautar una casa, y por lo general el IRS usa la herramienta menos drástica que dé resultado.
Cómo funciona el proceso de cobro del IRS, paso a paso
El proceso de cobro del IRS sigue un orden fijo de avisos enviados por correo antes del cobro forzoso. El IRS empieza todos los casos por correo, y el número de aviso impreso en la esquina de la carta le indica en qué punto de la secuencia está.
| Aviso | Qué significa | Qué puede hacer después el IRS |
|---|---|---|
| CP14 | Primera factura del saldo no pagado, con una fecha de vencimiento | Enviar recordatorios; los intereses y las multas siguen corriendo |
| CP501 | Recordatorio de que el saldo sigue sin pagarse | Presentar un Aviso de Gravamen por Impuestos Federales (Notice of Federal Tax Lien) |
| CP503 | Segundo recordatorio; el IRS no ha tenido noticias suyas | Presentar un gravamen |
| CP504 | Aviso de intención de embargo según la sección 6331(d) del IRC | Embargar su reembolso de impuestos estatales; advierte de embargos más amplios |
| LT11 o Carta 1058 | Aviso Final de Intención de Embargo y Aviso de su Derecho a una Audiencia | Embargar salarios, cuentas bancarias y otros bienes pasados 30 días |
El IRS no publica un número fijo de semanas entre estos avisos, y algunas cuentas se saltan cartas. Lo que importa legalmente es el aviso final: según la Publicación 594, el IRS por lo general solo incauta bienes después de haber tasado el impuesto, enviado una factura, de que usted haya descuidado o se haya negado a pagar, y de haber enviado el Aviso Final de Intención de Embargo al menos 30 días antes de la incautación.
Gravamen o embargo: ¿cuál es la diferencia?
Un gravamen es un derecho legal sobre sus bienes; un embargo es la incautación real de esos bienes. Esa es la respuesta corta a la búsqueda frecuente sobre la diferencia entre gravamen y embargo del IRS. Un gravamen asegura el interés del gobierno mientras usted sigue siendo dueño del bien, y un embargo traspasa el dinero o los bienes al IRS.
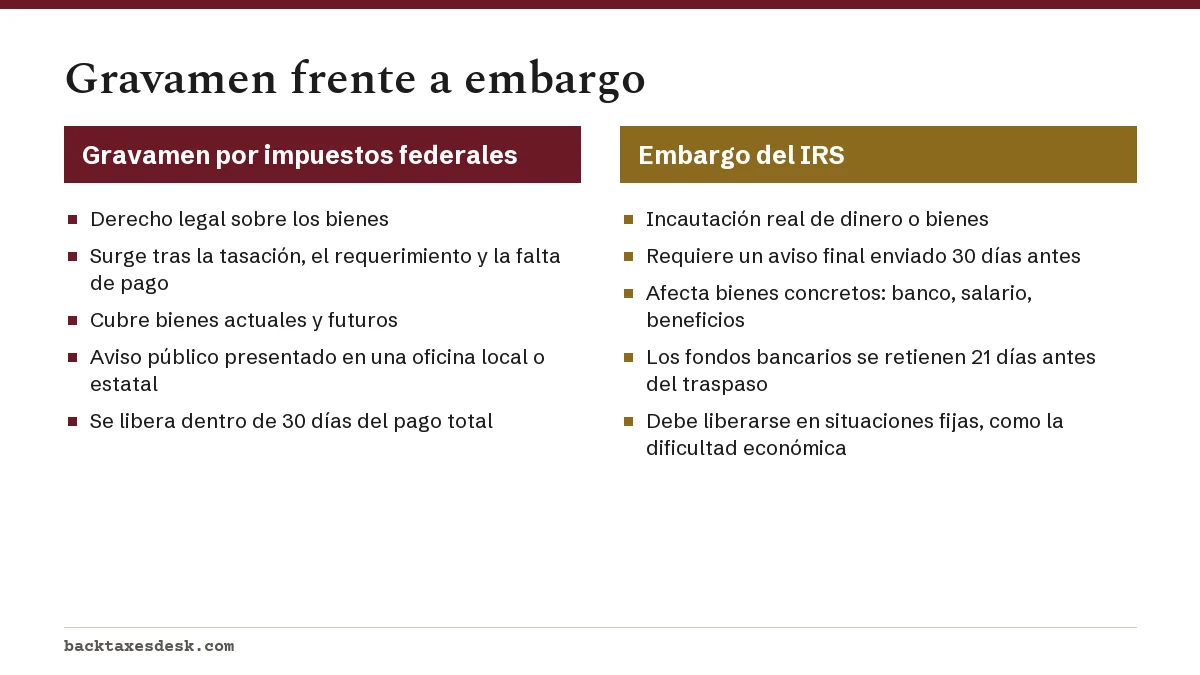
Un gravamen por impuestos federales surge automáticamente una vez que el IRS tasa el impuesto, envía un aviso y requerimiento de pago, y usted no paga. Afecta a todo lo que usted posee ahora y a lo que adquiera más adelante. Luego el IRS decide si presenta un Aviso de Gravamen por Impuestos Federales público, que es lo que ven los acreedores y las compañías de títulos. Nuestra guía sobre gravámenes del IRS explica lo que ese registro público le hace a la venta o al refinanciamiento de una casa.
Un embargo requiere más trámites. Exige el aviso final y el derecho a audiencia descritos arriba, y afecta a bienes concretos: una cuenta bancaria, un cheque de pago, un pago del Seguro Social, una cuenta de jubilación o bienes físicos. La página sobre el embargo del IRS enumera lo que se puede y lo que no se puede embargar.
¿Qué medidas de cobro forzoso del IRS pueden seguir a un impuesto no pagado?
Las medidas de cobro forzoso del IRS van desde presentar un aviso público de gravamen hasta incautar una casa, y por lo general el IRS usa la herramienta menos drástica que dé resultado. Estas son las principales, cada una con su propia página en esta sección.
- Aviso de Gravamen por Impuestos Federales. Se presenta en la oficina de registro del condado o en la oficina de la Secretaría de Estado. Se libera dentro de 30 días después del pago total; vea cómo funciona la liberación de un gravamen del IRS.
- Embargo bancario. El banco congela los fondos disponibles hasta la cantidad del embargo y los envía al IRS después de 21 días. La guía del embargo bancario explica qué hacer dentro de ese plazo.
- Embargo de salario. Se notifica una sola vez y es continuo hasta que la deuda se paga, se libera o termina el periodo de cobro. Una parte de cada cheque de pago está exenta según la Publicación 1494; vea embargo de salario del IRS.
- Programa de Embargo de Pagos Federales (Federal Payment Levy Program). Por lo general, el IRS puede quedarse con hasta el 15% de ciertos pagos federales, incluidos los beneficios del Seguro Social del Título II, mediante un embargo automatizado (Publicación 594).
- Embargo del reembolso estatal. Permitido después del aviso CP504, sin el aviso final de audiencia.
- Incautación y venta de bienes. Vehículos, inmuebles y otros bienes, vendidos tras un aviso público con una oferta mínima. La vivienda principal tiene límites legales adicionales.
- Certificación de pasaporte. Para deudas tributarias gravemente morosas de más de $66,000 en 2026; el umbral de 2027 aún no se ha anunciado y suele aparecer con los ajustes anuales por inflación en octubre o noviembre.
- Cobro por agencias privadas. Ciertas cuentas pasan a una de tres agencias privadas después del aviso CP40 del IRS; los pagos siguen yendo únicamente al Tesoro.
¿Qué derechos tiene durante los cobros del IRS?
Durante los cobros del IRS tiene dos vías principales de apelación: la audiencia de Debido Proceso de Cobro (Collection Due Process, CDP) y el Programa de Apelaciones de Cobro (Collection Appeals Program, CAP). Ambas las tramita la Oficina Independiente de Apelaciones del IRS (Independent Office of Appeals), que funciona por separado del personal de cobro que persigue la deuda.
| Característica | Debido Proceso de Cobro (CDP) | Programa de Apelaciones de Cobro (CAP) |
|---|---|---|
| Se activa con | Aviso final de embargo, aviso de presentación de gravamen (Carta 3172), avisos de embargo del reembolso estatal o de embargo por peligro | Cualquier gravamen, embargo o incautación, propuesto o ya realizado, y planes de pagos rechazados o cancelados |
| Formulario | Formulario 12153 | Formulario 9423, después de una conferencia con el gerente de cobros |
| Plazo | 30 días desde la fecha del aviso; audiencia equivalente dentro de un año | Varía; 10 días hábiles después de un Aviso de Incautación (Notice of Seizure) en el caso de bienes incautados |
| Detiene el embargo mientras está pendiente | Por lo general sí, para los periodos incluidos en una audiencia de embargo pedida a tiempo | El cobro puede reanudarse si no se cumplen los plazos del CAP |
| Revisión del Tribunal Tributario | Sí, con una petición dentro de 30 días desde la determinación | No hay revisión judicial |
Una solicitud de CDP presentada a tiempo también pausa el reloj de cobro de 10 años. Tiene derecho a una audiencia CDP por gravamen y a una audiencia CDP por embargo por cada periodo tributario, así que úsela para proponer una alternativa real, como un plan de pagos o un ofrecimiento. La guía de la audiencia de Debido Proceso de Cobro repasa el Formulario 12153 línea por línea.
Si una medida de cobro le está causando dificultades económicas y las vías normales no han funcionado, el Servicio del Defensor del Contribuyente (Taxpayer Advocate Service) puede intervenir. Su ayuda es gratuita y se pide con el Formulario 911.
¿Cuánto tiempo tiene el IRS para cobrar impuestos atrasados?
Por lo general, el IRS tiene 10 años desde la fecha en que se tasa un impuesto para cobrarlo, incluidas las multas y los intereses. El final de ese plazo es la Fecha de Vencimiento del Estatuto de Cobro (Collection Statute Expiration Date, CSED), y cada año tributario tiene su propia CSED porque cada uno se tasó en una fecha diferente.
Ejemplo: el impuesto de 2020 tasado el 14 de junio de 2021 tiene una CSED inicial del 14 de junio de 2031. Si después pasa 120 días con una solicitud de plan de pagos a plazos pendiente, la fecha se aplaza aproximadamente esos 120 días. Los eventos de suspensión que se superponen no se cuentan dos veces.
| Evento | Cuánto tiempo se suspende la CSED |
|---|---|
| Solicitud de plan de pagos a plazos pendiente | Mientras está pendiente, más 30 días si se rechaza, más cualquier apelación |
| Ofrecimiento de Transacción (Offer in Compromise) pendiente | Mientras está pendiente, más 30 días si se rechaza, más cualquier apelación |
| Bancarrota | Mientras está vigente la suspensión automática, más 6 meses |
| Audiencia de Debido Proceso de Cobro | Desde la solicitud hasta que la determinación es definitiva |
| Solicitud de cónyuge inocente | Mientras está pendiente, con tiempo adicional después de una determinación |
| Vivir fuera de EE. UU. | Periodos de residencia continua en el extranjero de 6 meses o más |
Cuando pasa la CSED, el IRS debe dejar de cobrar y el gravamen se libera automáticamente. La página sobre la prescripción del cobro explica cómo leer su CSED en una transcripción de cuenta del IRS.
Cómo detener el proceso de embargo del IRS antes de que empiece
La forma más segura de detener el proceso de embargo del IRS es poner la cuenta en un estado que la ley protege. La Publicación 594 dice que el IRS no puede emitir un nuevo embargo mientras usted tenga un plan de pagos o un Ofrecimiento de Transacción vigente o pendiente, o cuando acepta que usted no puede pagar por dificultad económica.
- Confirme el saldo en su cuenta en línea del IRS o en el aviso más reciente, y compruebe que ha presentado todas las declaraciones obligatorias. No se puede aprobar un plan mientras falten declaraciones.
- Si puede pagar dentro de 180 días y debe menos de $100,000 en total, pida un plan de pagos a corto plazo; no tiene cargo de establecimiento.
- Si debe $50,000 o menos, solicite en línea un plan de pagos a largo plazo; el cargo de establecimiento en línea con débito directo es de $29.
- Si no puede pagar nada después de cubrir sus gastos básicos de vida, pida el estado de cobro no viable por el momento (Currently Not Collectible) y esté preparado para presentar el Formulario 433-F con pruebas de ingresos y gastos.
- Si recibió el LT11 o la Carta 1058, presente el Formulario 12153 dentro de 30 días para que Apelaciones revise el caso antes de cualquier embargo.
Una vez que el embargo ya está en marcha, las reglas cambian: el IRS debe liberarlo en las situaciones descritas en nuestra guía sobre la liberación de un embargo del IRS, y en las cuentas bancarias los plazos son muy cortos.
Páginas de la sección de gravámenes y embargos
Cada página de abajo toma una herramienta de cobro o un derecho y lo explica con más detalle que este resumen. Empiece por la que corresponda a la carta o a la medida que tiene delante.
- Gravámenes: a qué bienes afecta un gravamen por impuestos federales, en qué se diferencian la liberación, la exclusión de bienes, la subordinación y el retiro, y cómo obtener la cifra de liquidación.
- Embargos: las reglas generales de embargo, la retención bancaria de 21 días, los embargos de salario y del Seguro Social, y cómo lograr la liberación de cualquier embargo.
- Incautaciones y pasaportes: cómo funcionan las incautaciones de bienes y cuándo los impuestos no pagados pueden bloquear un pasaporte.
- Audiencias y plazos: el Debido Proceso de Cobro, el plazo de prescripción de 10 años para el cobro y cómo encontrar su fecha CSED.
- Cobradores privados: cómo reconocer un contacto legítimo de una agencia privada de cobro.
Preguntas frecuentes
¿Qué hace primero el IRS cuando uno debe impuestos atrasados?
El IRS envía por correo una factura, normalmente el aviso CP14, con el saldo y una fecha de vencimiento. Si no se paga, llegan avisos de recordatorio como el CP501 y el CP503 antes de cualquier advertencia de embargo.
¿Puede el IRS quitarme dinero sin avisar?
Normalmente no. Para la mayoría de los embargos, el IRS debe enviar un Aviso Final de Intención de Embargo con al menos 30 días de anticipación. Las excepciones incluyen los embargos del reembolso estatal después del CP504, los embargos por peligro y los embargos a contratistas federales.
¿Un gravamen del IRS es lo mismo que un embargo?
No. Un gravamen es un derecho que asegura la deuda sobre sus bienes, mientras que un embargo de verdad se lleva los bienes o el dinero. Un gravamen puede pesar sobre una casa durante años sin que se incaute nada.
¿Cuántos avisos envía el IRS antes de un embargo?
Normalmente cuatro o cinco: CP14, CP501, CP503, CP504 y luego el LT11 o la Carta 1058. El número exacto varía según la cuenta, pero el aviso final con derecho a audiencia es obligatorio antes de la mayoría de los embargos.
¿Se detiene el proceso de cobro del IRS si hago un plan de pagos?
En gran parte, sí. El IRS no puede emitir un nuevo embargo mientras una solicitud de plan de pagos esté pendiente o un plan esté vigente. Aun así, se puede presentar un gravamen, o mantenerse, hasta que se pague el saldo.
¿Puede el IRS cobrar después de 10 años?
Por lo general, no. Una vez que pasa la Fecha de Vencimiento del Estatuto de Cobro, el cobro debe detenerse. La fecha puede ser posterior a 10 años desde la tasación si eventos como una bancarrota o un ofrecimiento pendiente suspendieron el reloj.