
¿Puede el IRS embargar sus beneficios del Seguro Social?
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
¿Puede el IRS embargar el Seguro Social? Sí. Mediante el Programa de Embargo de Pagos Federales (Federal Payment Levy Program), el IRS (Servicio de Impuestos Internos) puede quedarse, por lo general, con hasta el 15% de cada pago de jubilación, sobrevivientes o discapacidad del Seguro Social hasta que la deuda tributaria se pague, se libere o venza. La Seguridad de Ingreso Suplementario (SSI) está exenta por ley, y primero debe llegar un aviso final con derecho a audiencia.
- 01Embargo automático máximo sobre los beneficios
- 15% de cada pago, o la cantidad adeudada si es menor
- 02Beneficios exentos de embargo
- Seguridad de Ingreso Suplementario (SSI)
- 03Aviso final antes del embargo
- CP90 o CP297, con 30 días para pedir una audiencia
- 04Cuánto dura
- Hasta que se paga, se libera o termina el periodo de cobro de 10 años
¿Qué beneficios del Seguro Social están protegidos de un embargo del IRS?
La Seguridad de Ingreso Suplementario está protegida del embargo del IRS. La sección 6334(a)(11) del código tributario exime la asistencia pública pagada bajo el título XVI de la Ley del Seguro Social, que es el programa SSI para personas mayores, ciegas o con discapacidad que tienen ingresos limitados.
Los beneficios pagados bajo el título II son distintos. La Publicación 594 nombra los beneficios del Seguro Social del título II (Seguro de Vejez, Sobrevivientes e Incapacidad, u OASDI) como pagos que el FPLP puede alcanzar. Eso significa que los beneficios de jubilación, los de sobrevivientes y el Seguro por Discapacidad del Seguro Social (SSDI) se pueden embargar, aunque el SSI no.
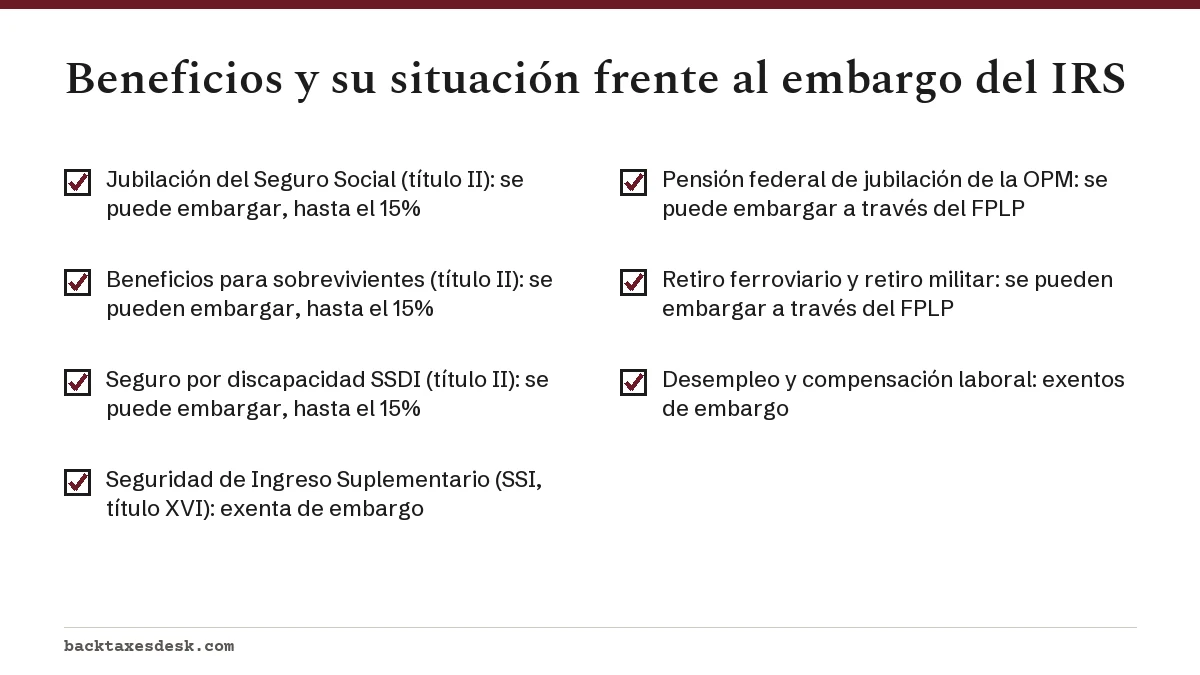
Otras fuentes de ingresos tienen sus propias reglas. Las pensiones federales de jubilación de la Oficina de Administración de Personal (Office of Personnel Management), los beneficios de la Junta de Retiro Ferroviario (Railroad Retirement Board) y la pensión de retiro militar están en la lista del FPLP. Los beneficios por desempleo, la compensación laboral y ciertos pagos por discapacidad relacionada con el servicio militar están exentos según la Publicación 594, como se explica en nuestro resumen sobre qué es un embargo del IRS.
¿Qué avisos llegan antes de que el IRS se quede con el Seguro Social?
El IRS debe enviar un aviso final con derecho a audiencia antes de que empiece el embargo del FPLP. El IRS dice que el aviso de este programa es el Final Notice, Notice of Intent to Levy and Notice of Your Right to a Hearing (aviso final, aviso de intención de embargo y aviso de su derecho a una audiencia), que se emite como CP90 o CP297. Por lo general, antes llegan las facturas de saldo adeudado.
- CP14, la primera factura, con el saldo y una fecha de vencimiento.
- CP501 y CP503, recordatorios de que el saldo sigue sin pagarse.
- CP504, un aviso de intención de embargo que incluye los beneficios del Seguro Social entre los ingresos que el IRS puede embargar.
- CP90 o CP297, el aviso final para los embargos de pagos federales, que abre un plazo de 30 días para pedir una audiencia de Debido Proceso de Cobro con el Formulario 12153.
- Aproximadamente un mes o más después, el pago del Seguro Social llega reducido, y el aviso de pago de la Administración del Seguro Social puede mostrar la reducción.
Nuestra página sobre el aviso CP90 explica ese aviso final en detalle. La página central sobre el proceso de cobro del IRS muestra dónde encaja el embargo de beneficios entre los gravámenes, los embargos bancarios y otras herramientas.
Algunas personas también reciben un aviso CP91. El IRS lo usa para indicar que tiene la intención de embargar hasta el 15% de sus beneficios del Seguro Social por impuestos no pagados. Su consejo es pagar el saldo o solicitar un plan de pagos antes de la fecha que figura en el aviso, y llamar al número del IRS que aparece en él, no a la Administración del Seguro Social, que no puede detener el embargo ni resolver la deuda tributaria.
¿Cómo se detiene un embargo del IRS sobre el Seguro Social?
Un embargo del Seguro Social por el IRS se detiene resolviendo la deuda de una forma que obligue al IRS a liberarlo. El IRS dice que los pagos de beneficios quedan excluidos del FPLP cuando el contribuyente está en bancarrota, ha solicitado el alivio para cónyuge inocente o para cónyuge perjudicado, ha hecho otros arreglos de pago o se ha determinado que está en una situación de dificultad económica.
Si el aviso final llegó en los últimos 30 días
Presente el Formulario 12153, Request for a Collection Due Process or Equivalent Hearing (solicitud de audiencia de debido proceso de cobro o audiencia equivalente), en la dirección que aparece en el CP90 o el CP297. Una solicitud presentada a tiempo por lo general detiene el embargo mientras Apelaciones revisa el caso, y durante la audiencia puede proponer un plan de pagos, un Ofrecimiento de Transacción (Offer in Compromise) o el estado de dificultad económica.
Si el embargo ya se está llevando dinero
- Establezca un plan de pagos. Un plan de pagos a plazos es un arreglo de pago alternativo, y la Publicación 594 dice que el IRS debe liberar un embargo cuando las condiciones del plan no permiten que continúe.
- Pida el estado de dificultad económica. Si pagar cualquier cantidad le impediría cubrir sus gastos básicos de vida, pida el estado de cobro no viable por el momento (Currently Not Collectible); el IRS puede pedirle el Formulario 433-F y pruebas de ingresos y gastos.
- Revise el plazo de cobro. Si el periodo de cobro de 10 años terminó antes de que se emitiera el embargo, el IRS debe liberarlo. La guía sobre la fecha CSED del IRS muestra cómo calcular esa fecha a partir de su transcripción.
- Confirme el tipo de beneficio. Si le están reduciendo el SSI por una deuda tributaria, comuníquese con el IRS al número que aparece en su aviso, porque el SSI está exento por ley.
Preguntas frecuentes
¿Puede el IRS quitarme todo el cheque del Seguro Social?
No. A través del Programa de Embargo de Pagos Federales, el IRS se queda por lo general con hasta el 15% de cada pago del Seguro Social, o con el saldo restante si es menor. El otro 85% o más se le sigue pagando a usted.
¿Puede el IRS embargar el SSDI por impuestos atrasados?
Sí. El Seguro por Discapacidad del Seguro Social se paga bajo el título II de la Ley del Seguro Social, que la Publicación 594 incluye entre los pagos que puede alcanzar el Programa de Embargo de Pagos Federales. El SSI, que se paga bajo el título XVI, está exento.
¿Es la Administración del Seguro Social la que decide el embargo?
No. El IRS decide si se aplica un embargo y cuánto dura. La Oficina del Servicio Fiscal del Tesoro retiene la cantidad del pago, así que las preguntas sobre la deuda tributaria deben dirigirse al IRS, no al Seguro Social.
¿Me devolverá el IRS el Seguro Social que ya se llevó?
El dinero ya embargado normalmente se aplica a la deuda y no se reembolsa. El IRS puede devolver dinero embargado en casos limitados, como un embargo emitido por error o sobre el SSI exento, y la solicitud de devolución por lo general debe hacerse dentro de 9 meses.
¿Un plan de pagos detiene el embargo del Seguro Social?
Normalmente, sí. Hacer un arreglo de pago alternativo es uno de los motivos que enumera el IRS para excluir un pago del FPLP, y la Publicación 594 dice que el IRS debe liberar un embargo cuando las condiciones de un acuerdo no permiten que continúe.
¿Puede el IRS quitarme el Seguro Social si tengo más de 65 años?
La edad por sí sola no protege los beneficios. Lo que importa es el tipo de beneficio y su situación económica: el SSI está exento, y una determinación de dificultad económica puede detener el embargo de los beneficios de jubilación de quienes no pueden cubrir sus gastos básicos de vida.
¿Qué es un aviso CP91 del IRS?
Un CP91 es un aviso del IRS que indica que tiene la intención de embargar hasta el 15% de sus beneficios del Seguro Social por impuestos no pagados. Pague o solicite un plan de pagos antes de la fecha del aviso y llame al número del IRS que aparece en él, porque la Administración del Seguro Social no puede detener el embargo.
Fuentes
- Federal Payment Levy Program irs.gov
- Publication 594, The IRS Collection Process irs.gov
- 26 U.S. Code 6334, Property exempt from levy uscode.house.gov
- Understanding your CP504 notice irs.gov
- Temporarily delay the collection process irs.gov
- Understanding your CP91 notice irs.gov
- SSA fact sheet: 2027 cost-of-living adjustment ssa.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Proceso de cobro del IRS: gravámenes, embargos y derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando c…
Embargo del IRS: qué le pueden quitar y cómo detenerlo
Un embargo del IRS (Servicio de Impuestos Internos) es la incautación legal de sus bienes o derechos sobre bienes, como salarios,…
Actualmente no cobrable: el estado de dificultad del IRS
Actualmente no cobrable (Currently Not Collectible, CNC) es un estado de la cuenta del IRS (Servicio de Impuestos Internos), tamb…
Incautación de bienes por el IRS: ¿puede quitarle la casa?
La incautación de bienes por el IRS (Servicio de Impuestos Internos) es un embargo en el que el IRS se queda con una casa, un aut…
Aviso CP90 del IRS: aviso final de embargo y audiencia
El aviso CP90 del IRS es un aviso final de intención de embargo que también le informa de su derecho a una audiencia de debido pr…