
Liberación de embargo del IRS: los motivos, las pruebas y cómo pedirla
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El IRS (Servicio de Impuestos Internos) debe conceder la liberación de embargo cuando usted paga la deuda, el periodo de cobro terminó antes del embargo, las condiciones de un plan de pagos no permiten el embargo, el embargo le causa dificultad económica, la liberación le ayudará a pagar o el bien vale más que la deuda. Llame al número que aparece en el aviso de embargo; el IRS enviará entonces el Formulario 668-D a su banco o a su empleador.
- 01Motivos obligatorios de liberación
- 6, enumerados en la Publicación 594
- 02Documento de liberación
- Formulario 668-D, Release of Levy/Release of Property from Levy (liberación del embargo o de bienes embargados)
- 03Plazo en un embargo bancario
- 21 días antes de que se envíen los fondos
- 04Apelar una negativa
- Formulario 9423, Programa de Apelaciones de Cobro
- 05Ayuda de TAS
- Gratuita; se pide con el Formulario 911
¿Cuándo debe el IRS conceder la liberación de un embargo?
El IRS debe liberar un embargo cuando se cumple una de las seis condiciones del Código de Impuestos Internos (Internal Revenue Code), y también debe liberar cualquier embargo emitido indebidamente. La liberación de embargo del IRS no es un favor que usted negocia; si se cumple un motivo, la liberación es obligatoria.
La Publicación 594 enumera los seis motivos obligatorios. El IRS debe liberar un embargo si determina que:
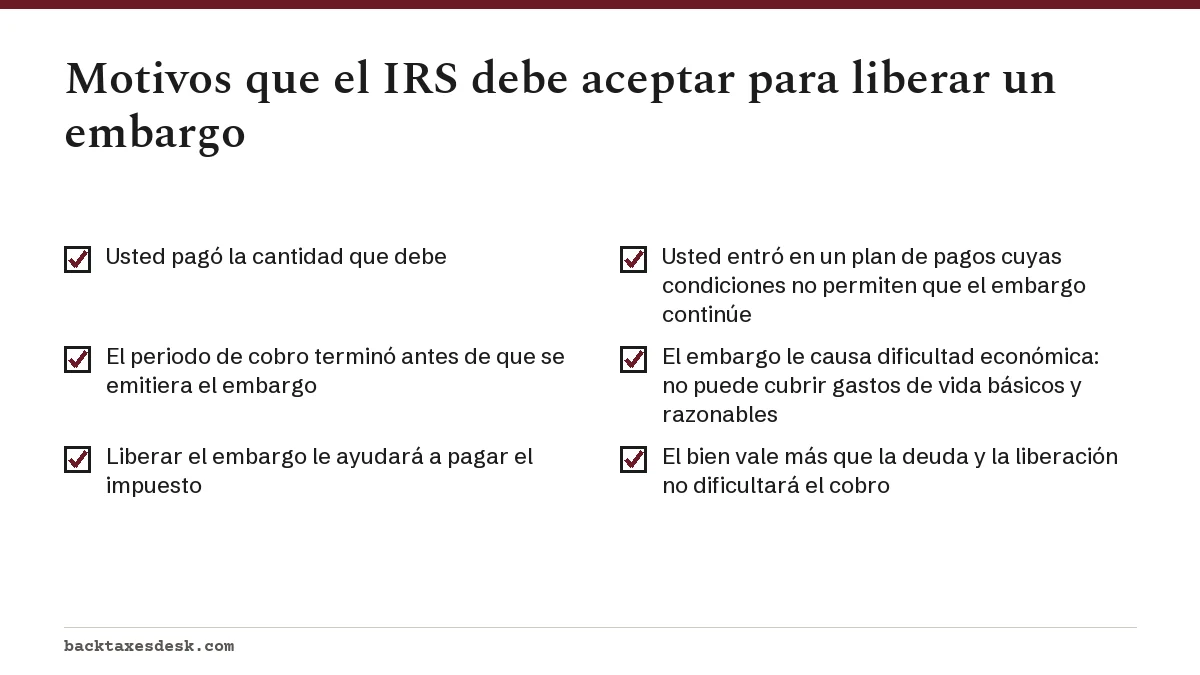
Aparte de eso, el IRS debe liberar un embargo emitido indebidamente. La Publicación 594 da estos ejemplos: un embargo sobre bienes exentos; un embargo prematuro o emitido antes del aviso obligatorio; un embargo durante la suspensión automática de una bancarrota; un embargo en el que los costos de incautación y venta superarían el valor del bien; un embargo mientras un plan de pagos, una solicitud de cónyuge inocente o un Ofrecimiento de Transacción (Offer in Compromise) estaba pendiente o vigente; y un embargo mientras Apelaciones o el Tribunal Tributario estaba considerando un caso de Debido Proceso de Cobro, con excepciones limitadas.
¿Existe un formulario de liberación de embargo del IRS?
No existe un formulario que el contribuyente presente para pedir la liberación de un embargo. Usted se lo pide directamente al IRS, por teléfono o por escrito, y si el IRS acepta, emite el Formulario 668-D, Release of Levy/Release of Property from Levy, al banco, al empleador o a quien tenga su dinero. El Manual de Impuestos Internos (Internal Revenue Manual, IRM 5.11.2) indica a los empleados que liberen un embargo en cuanto se identifique una condición de liberación, para que no se envíen pagos posteriores.
| Formulario | Qué es | Quién lo presenta o lo recibe |
|---|---|---|
| LT11 o Carta 1058 | Aviso Final de Intención de Embargo y Aviso de su Derecho a una Audiencia | Se le envía a usted al menos 30 días antes de la mayoría de los embargos |
| Formulario 668-A | Aviso de embargo sobre bienes que no son salarios, como una cuenta bancaria | Se notifica al banco o a otro tercero |
| Formulario 668-W | Aviso de embargo sobre salarios, sueldos y otros ingresos | Se notifica a su empleador |
| Formulario 668-D | Release of Levy/Release of Property from Levy (liberación del embargo o de bienes embargados) | Lo envía el IRS al tercero que tiene su dinero |
| Formulario 9423 | Collection Appeal Request (solicitud de apelación de cobro) | Lo presenta usted si se niega la liberación |
| Formulario 911 | Request for Taxpayer Advocate Service Assistance (solicitud de ayuda del Servicio del Defensor del Contribuyente) | Lo presenta usted cuando el embargo le causa dificultades económicas |
Guarde una copia de la liberación cuando llegue. Si un banco o un empleador sigue reteniendo dinero después de recibirla, esa copia es su prueba cuando los llame.
Cómo lograr que se libere un embargo del IRS, paso a paso
La forma más rápida de lograr que se libere un embargo del IRS es llamar al número del IRS que aparece en el aviso de embargo con su motivo de liberación y sus pruebas a mano. Si tiene asignado un funcionario de ingresos (revenue officer), llame a esa persona. Los pasos de abajo sirven para embargos bancarios, de salario y de pagos federales.
- Identifique el embargo: la fecha del aviso, los años tributarios que aparecen y quién lo recibió (banco, empleador, Seguro Social).
- Elija su motivo en las listas de arriba. La dificultad económica, un nuevo plan de pagos y un embargo indebido son los más comunes.
- Reúna las pruebas antes de llamar. Para la dificultad económica, tenga a mano sus ingresos mensuales, el alquiler o la hipoteca, los servicios públicos, la comida, el transporte y los gastos médicos, con sus comprobantes. Para un embargo indebido, tenga el historial de avisos o la prueba de una solicitud de plan de pagos pendiente.
- Presente las declaraciones que falten, o esté preparado para explicar cuándo las presentará. No se puede aprobar un plan de pagos mientras falten declaraciones.
- Llame, explique el motivo en una sola frase y pida que el embargo se libere ese mismo día. En un embargo bancario, mencione cuántos de los 21 días quedan.
- Si el IRS le pide un estado financiero, llene el Formulario 433-F y envíelo como le indique el empleado.
- Anote la fecha, el nombre y el número de identificación del empleado, y lo que se acordó.
- Confirme con el banco o el empleador que recibieron el Formulario 668-D, y pregunte cuándo le devolverán los fondos congelados o el salario retenido.
¿Libera el IRS un embargo por dificultad económica?
Sí. El IRS debe liberar un embargo que esté causando dificultad económica, que la Publicación 594 define como un embargo que le impide cubrir gastos de vida básicos y razonables. Este es el motivo que debe usar cuando un embargo del IRS le causa dificultad económica, por ejemplo si no puede pagar el alquiler o comprar comida o medicinas.
Ejemplo práctico: un embargo de salario le deja a Dana $1,450 al mes después de la retención del empleador. Su alquiler es de $1,100, los servicios públicos de $180, la comida de $400, el seguro del carro y la gasolina de $260 y los medicamentos recetados de $90, lo que suma $2,030 en gastos básicos. El déficit mensual de $580 es la prueba de la dificultad económica. Ella envía sus talones de pago, su contrato de alquiler y las facturas recientes, y pide la liberación.
Por lo general, el IRS querrá un estado de información de cobro (Collection Information Statement) para verificar las cifras, casi siempre el Formulario 433-F. Si la revisión muestra que no puede pagar nada, el IRS puede poner la cuenta en estado de cobro no viable por el momento (Currently Not Collectible), que pausa el cobro pero deja que las multas y los intereses sigan creciendo y puede incluir todavía un gravamen. Vea cobro no viable por el momento para saber cómo funciona ese estado.
La dificultad económica se juzga según los gastos de vida básicos y razonables, así que enumere primero lo esencial y documente cada gasto. Una declaración con cifras redondas y sin facturas adjuntas es fácil de cuestionar; una con un contrato de alquiler, una factura de servicios públicos y un recibo de farmacia no lo es.
¿Un plan de pagos libera un embargo?
Un plan de pagos libera un embargo cuando las condiciones del acuerdo no permiten que el embargo continúe; ese es uno de los seis motivos obligatorios. Un plan nuevo también bloquea nuevos embargos: la Publicación 594 dice que el IRS no puede emitir un nuevo embargo mientras un plan de pagos esté al día o pendiente.
| Plan | Quién califica | Cargo de establecimiento |
|---|---|---|
| Plan a corto plazo | Pagar en 180 días o menos; deuda total menor de $100,000 | Ninguno |
| Plan a largo plazo, en línea | Personas que deben $50,000 o menos entre impuestos, multas e intereses | $29 con débito directo, $69 de otro modo |
| Plan a largo plazo, por teléfono, correo o en persona | Los mismos, cuando no lo solicitan en línea | $107 con débito directo, $178 de otro modo |
| Solicitantes de bajos ingresos | Ingreso bruto ajustado (AGI) igual o menor al 250% de las pautas federales de pobreza | No se cobra el cargo con débito directo; el otro cargo se reembolsa al terminar |
Pida la liberación en la misma llamada en la que establece el plan; no dé por hecho que ocurrirá sola. El IRS puede devolver el dinero ya embargado cuando usted entra en un plan de pagos, salvo que el acuerdo diga lo contrario. La guía de planes de pagos del IRS explica qué plan se ajusta a su saldo.
¿Qué tan rápido se libera un embargo del IRS?
El IRS no publica un número fijo de días para liberar un embargo. Su manual interno indica a los empleados que liberen un embargo en cuanto se identifique una condición de liberación, y las liberaciones por dificultad económica se tratan como urgentes. El límite práctico lo marca el tipo de embargo.
- Embargo bancario: una liberación dentro de la retención de 21 días significa que el banco nunca envía el dinero. Después del día 21, lo que usted pide es la devolución de bienes, lo cual es más difícil.
- Embargo de salario: cada periodo de pago que pasa antes de que el empleador reciba el Formulario 668-D es otro cheque reducido; pida al empleador que confirme la fecha en que recibió la liberación.
- Programa de Embargo de Pagos Federales (Federal Payment Levy Program): el Seguro Social y otros pagos federales se embargan mediante un programa automatizado del Tesoro, así que pida al IRS que confirme cuándo surte efecto la liberación y revise la cantidad de su próximo pago.
La página sobre el embargo bancario del IRS muestra cómo aprovechar cada día de la retención, y la de embargo de salario del IRS explica la cantidad exenta mientras un embargo de salario está en curso.
Qué hacer si el IRS se niega a liberar un embargo
Si un empleado del IRS se niega a liberar un embargo, pida una conferencia con el gerente de ese empleado. Si el gerente también se niega, puede llevar el caso a la Oficina Independiente de Apelaciones del IRS (Independent Office of Appeals) mediante el Programa de Apelaciones de Cobro (Collection Appeals Program, CAP) con el Formulario 9423.
Los plazos del CAP son cortos. La Publicación 594 dice que debe informar a la oficina de cobros dentro de 2 días hábiles después de la conferencia con el gerente que piensa presentar el Formulario 9423, y el formulario debe recibirse o llevar matasellos dentro de 3 días hábiles desde esa conferencia; de lo contrario, el cobro puede reanudarse. No hay plazo para pedir una conferencia con el gerente por un embargo de salario o de cuentas bancarias, pero la demora permite que el embargo siga surtiendo efecto. Las decisiones del CAP no se pueden llevar a los tribunales.
Si todavía está dentro de los 30 días posteriores a un Aviso Final de Intención de Embargo, una audiencia de Debido Proceso de Cobro con el Formulario 12153 suele ser más sólida, porque por lo general impide el embargo mientras la audiencia está pendiente y permite la revisión del Tribunal Tributario. El resumen del proceso de cobro del IRS compara el CDP y el CAP lado a lado.
Cómo pedir ayuda al Servicio del Defensor del Contribuyente con un embargo
El Servicio del Defensor del Contribuyente (Taxpayer Advocate Service, TAS) es una organización independiente dentro del IRS que ayuda cuando un problema tributario le está causando dificultades económicas, cuando ha intentado sin éxito resolver un asunto por las vías normales del IRS o cuando un proceso del IRS no funciona como debería. El Formulario 911 indica que la ayuda de TAS siempre es gratuita.
Un embargo en curso que le impide pagar el alquiler o comprar medicinas es el tipo de caso que acepta TAS. Presente el Formulario 911, Request for Taxpayer Advocate Service Assistance, con copias del embargo, sus pruebas de dificultad económica y las notas de sus llamadas con el IRS. La página sobre el Servicio del Defensor del Contribuyente explica cómo comunicarse con su oficina local.
TAS no puede borrar el impuesto, pero sí puede presionar para que se libere el embargo y asegurarse de que la oficina correcta actúe antes del próximo cheque de pago o del final de una retención bancaria.
Cómo recuperar el dinero después de un embargo
Una liberación detiene el cobro futuro de ese embargo; no reembolsa automáticamente el dinero ya enviado. La Publicación 594 dice que el IRS puede devolver bienes embargados si el embargo fue prematuro o ilegal, si el IRS no siguió sus procedimientos, si usted entra en un plan de pagos que permite la devolución, si devolverlos ayudará a cobrar la deuda o si es lo más conveniente tanto para usted como para el gobierno.
Si el embargo se llevó dinero que pertenecía a otra persona, esa persona puede presentar un reclamo por embargo indebido según la sección 6343(b) del IRC, por lo general dentro de 2 años, con el procedimiento de la Publicación 4528. Si un error del IRS le causó cargos bancarios, reclámelos con el Formulario 8546, Claim for Reimbursement of Bank Charges (reclamación de reembolso de cargos bancarios).
Paso a paso
Identifique el embargo
Anote la fecha del aviso, los años tributarios y quién recibió el embargo: el banco, el empleador o la fuente de pagos federales.
Elija su motivo de liberación
Relacione su situación con un motivo obligatorio: pago, periodo de cobro vencido, plan de pagos, dificultad económica, la liberación le ayuda a pagar, o un bien que vale más que la deuda.
Reúna las pruebas
Junte registros de ingresos y gastos para la dificultad económica, o el historial de avisos y las solicitudes de plan para un embargo indebido.
Llame al IRS
Use el número del aviso de embargo o el de su funcionario de ingresos, explique el motivo y pida la liberación ese mismo día.
Confirme el Formulario 668-D
Compruebe con el banco o el empleador que recibió la liberación y cuándo se devolverán los fondos.
Escale el caso si se lo niegan
Pida una conferencia con el gerente y luego presente el Formulario 9423 dentro de los plazos del Programa de Apelaciones de Cobro, o envíe el Formulario 911 a TAS.
Preguntas frecuentes
¿Cómo logro que el IRS libere un embargo el mismo día?
Llame al número que aparece en el aviso de embargo con pruebas de un motivo obligatorio, por lo general la dificultad económica o el pago total, y pida la liberación inmediata. El manual del IRS indica a los empleados que liberen un embargo en cuanto se identifique una condición de liberación.
¿Pagar el saldo completo libera un embargo?
Sí. El pago total es un motivo obligatorio de liberación. Pida al IRS que envíe el Formulario 668-D al banco o al empleador en lugar de esperar a que se actualice la cuenta.
¿Puedo lograr que liberen un embargo si tengo declaraciones sin presentar?
Los motivos de dificultad económica y de embargo indebido no dependen de un plan de pagos. Sin embargo, una liberación mediante un plan de pagos exige presentar antes las declaraciones que falten, porque el IRS no aprueba un plan mientras haya declaraciones pendientes.
¿Libera el IRS un embargo de salario si empiezo un plan de pagos?
Debe liberar el embargo si las condiciones del plan no permiten que continúe. Pida la liberación cuando se establezca el plan y confirme que el empleador recibe el Formulario 668-D.
¿Puede un profesional de impuestos pedir la liberación de un embargo por mí?
Sí. Un agente inscrito, un CPA o un abogado con un poder legal registrado puede pedir la liberación y negociar un plan en su nombre.
¿Qué pasa después de la liberación de un embargo?
El banco o el empleador deja de enviar dinero por ese embargo. La deuda sigue existiendo, así que sin un plan, un ofrecimiento o el estado de cobro no viable por el momento, el IRS puede volver a embargar.
¿La liberación de un embargo elimina el gravamen tributario?
No. La liberación de un embargo y la de un gravamen son cosas distintas. El gravamen se mantiene hasta que la deuda se paga, deja de ser exigible o el IRS concede un retiro, una exclusión de bienes o una subordinación.
Fuentes
- Publication 594, The IRS Collection Process irs.gov
- How do I get a levy released irs.gov
- IRM 5.11.2, Notice of Levy irs.gov
- Temporarily delay the collection process irs.gov
- Payment plans installment agreements irs.gov
- Form 911, Request for Taxpayer Advocate Service Assistance irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Proceso de cobro del IRS: gravámenes, embargos y derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando c…
Embargo de salario del IRS: cuánto le pueden quitar
En un embargo de salario del IRS (Servicio de Impuestos Internos), las reglas permiten que la agencia se quede con todo su pago n…
Servicio del Defensor del Contribuyente: ayuda gratis
El Servicio del Defensor del Contribuyente (TAS, Taxpayer Advocate Service) es una organización gratuita e independiente dentro d…
Actualmente no cobrable: el estado de dificultad del IRS
Actualmente no cobrable (Currently Not Collectible, CNC) es un estado de la cuenta del IRS (Servicio de Impuestos Internos), tamb…