
Privilèges, saisies et recouvrement
Mainlevée de saisie de l'IRS : les motifs, les preuves et la marche à suivre
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'IRS (le fisc fédéral américain) doit accorder une mainlevée de saisie quand vous payez la dette, que le délai de recouvrement a pris fin avant la saisie, que les modalités d'une entente de paiement interdisent la saisie, que la saisie cause des difficultés financières, que la mainlevée vous aidera à payer ou que le bien vaut plus que la dette. Appelez au numéro figurant sur l'avis de saisie; l'IRS envoie ensuite le formulaire 668-D à votre banque ou à votre employeur.
- 01Motifs obligatoires de mainlevée
- 6, énumérés dans la publication 594
- 02Document de mainlevée
- Formulaire 668-D, Release of Levy/Release of Property from Levy
- 03Délai de la saisie bancaire
- 21 jours avant l'envoi des fonds
- 04Contester un refus
- Formulaire 9423, Collection Appeals Program
- 05Aide du TAS
- Gratuite; demande sur le formulaire 911
Quand l'IRS doit-il accorder une mainlevée de saisie?
L'IRS doit lever une saisie lorsque l'une des six conditions prévues par l'Internal Revenue Code est remplie, et il doit aussi lever toute saisie émise de façon irrégulière. Une mainlevée de saisie de l'IRS n'est pas une faveur à négocier : si un motif s'applique, la mainlevée est obligatoire.
La publication 594 énumère les six motifs obligatoires. L'IRS doit lever une saisie s'il établit que :
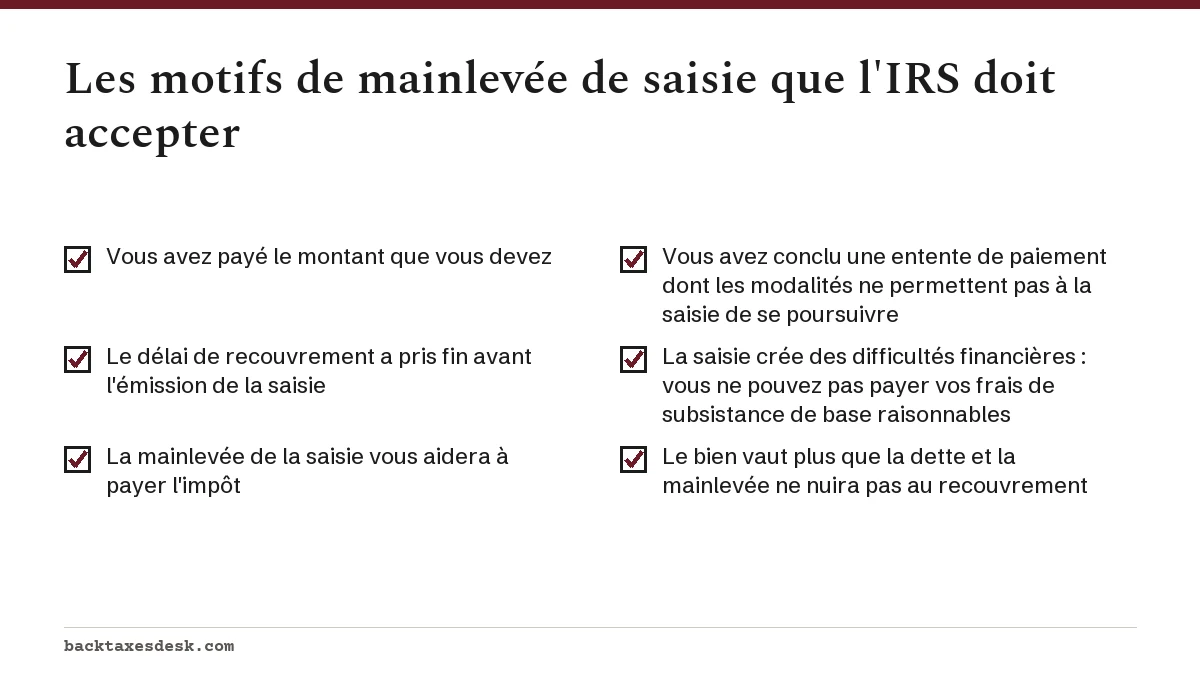
Par ailleurs, l'IRS doit lever une saisie émise de façon irrégulière. La publication 594 donne ces exemples : une saisie visant un bien insaisissable; une saisie prématurée ou émise avant l'avis requis; une saisie pendant la suspension automatique liée à une faillite; une saisie dont les frais de saisie et de vente dépasseraient la valeur du bien; une saisie pendant qu'une entente de paiement, une demande d'exonération du conjoint innocent ou une Offer in Compromise était à l'étude ou en vigueur; et une saisie pendant que le service des appels ou la Tax Court examinait un dossier Collection Due Process, sauf exceptions limitées.
Existe-t-il un formulaire de mainlevée de saisie de l'IRS?
Il n'existe aucun formulaire que le contribuable remplit pour demander une mainlevée de saisie. Vous en faites la demande directement à l'IRS, par téléphone ou par écrit, et s'il accepte, l'IRS émet le formulaire 668-D, Release of Levy/Release of Property from Levy, à la banque, à l'employeur ou à l'autre tiers qui détient votre argent. L'Internal Revenue Manual (IRM 5.11.2) demande aux employés de lever une saisie dès qu'une condition de mainlevée est constatée, afin que les paiements suivants ne soient pas envoyés.
| Formulaire | Ce que c'est | Qui le produit ou le reçoit |
|---|---|---|
| LT11 ou lettre 1058 | Final Notice of Intent to Levy and Notice of Your Right to a Hearing (avis final d'intention de saisie et avis de votre droit à une audience) | Vous est envoyé au moins 30 jours avant la plupart des saisies |
| Formulaire 668-A | Avis de saisie visant des biens autres que le salaire, comme un compte bancaire | Signifié à la banque ou à un autre tiers |
| Formulaire 668-W | Avis de saisie du salaire, du traitement et d'autres revenus | Signifié à votre employeur |
| Formulaire 668-D | Release of Levy/Release of Property from Levy (mainlevée de saisie) | Envoyé par l'IRS au tiers qui détient votre argent |
| Formulaire 9423 | Collection Appeal Request (demande d'appel en matière de recouvrement) | Produit par vous si la mainlevée est refusée |
| Formulaire 911 | Request for Taxpayer Advocate Service Assistance (demande d'aide au Taxpayer Advocate Service) | Produit par vous quand la saisie cause des difficultés financières |
Gardez une copie de la mainlevée quand vous la recevez. Si une banque ou un employeur continue de retenir des sommes après l'avoir reçue, cette copie est votre preuve lorsque vous l'appelez.
Comment faire lever une saisie de l'IRS, étape par étape
La façon la plus rapide de faire lever une saisie de l'IRS est d'appeler au numéro de l'IRS figurant sur l'avis de saisie en ayant en main votre motif de mainlevée et vos preuves. Si un agent de recouvrement (revenue officer) est affecté à votre dossier, appelez plutôt cette personne. Les étapes ci-dessous valent pour les saisies bancaires, les saisies de salaire et les saisies de paiements fédéraux.
- Identifiez la saisie : la date de l'avis, les années d'imposition indiquées et le destinataire (banque, employeur, Social Security).
- Choisissez votre motif dans les listes ci-dessus. Les difficultés financières, une nouvelle entente de paiement et une saisie irrégulière sont les plus courants.
- Rassemblez vos preuves avant d'appeler. Pour des difficultés financières, préparez votre revenu mensuel, votre loyer ou votre versement hypothécaire, les services publics, l'épicerie, le transport et les frais médicaux, avec les relevés. Pour une saisie irrégulière, préparez l'historique des avis ou la preuve d'une demande d'entente de paiement en cours.
- Produisez les déclarations manquantes, ou soyez prêt à expliquer quand elles le seront. Une entente de paiement ne peut pas être approuvée tant que des déclarations manquent.
- Appelez, énoncez votre motif en une phrase et demandez que la saisie soit levée le jour même. Pour une saisie bancaire, précisez combien des 21 jours il reste.
- Si l'IRS demande un état financier, remplissez le formulaire 433-F et envoyez-le de la façon indiquée par l'employé.
- Notez la date, le nom et le numéro d'identification de l'employé, ainsi que ce qui a été convenu.
- Vérifiez auprès de la banque ou de l'employeur qu'il a reçu le formulaire 668-D, et demandez quand les fonds gelés ou le salaire retenu vous seront rendus.
L'IRS lève-t-il une saisie en cas de difficultés financières?
Oui. L'IRS doit lever une saisie qui cause des difficultés financières (economic hardship), que la publication 594 définit comme une saisie qui vous empêche de payer vos frais de subsistance de base raisonnables. C'est le motif à invoquer quand une saisie de l'IRS vous cause des difficultés financières, par exemple si vous ne pouvez plus payer le loyer ni acheter de la nourriture ou des médicaments.
Exemple détaillé : une saisie de salaire laisse à Dana 1 450 $ par mois après la retenue de l'employeur. Son loyer est de 1 100 $, les services publics de 180 $, l'épicerie de 400 $, l'assurance auto et l'essence de 260 $ et les médicaments de 90 $, soit 2 030 $ de frais de base. Le manque à gagner mensuel de 580 $ constitue la preuve des difficultés financières. Elle envoie ses talons de paie, son bail et ses factures récentes, et demande la mainlevée.
L'IRS voudra habituellement un état des renseignements financiers (Collection Information Statement) pour vérifier les chiffres, le plus souvent le formulaire 433-F. Si l'examen montre que vous ne pouvez rien payer, l'IRS peut classer le compte au statut Currently Not Collectible, qui suspend le recouvrement, mais laisse les pénalités et les intérêts continuer de s'accumuler et peut quand même comporter un privilège. Consultez la page Currently Not Collectible pour savoir comment fonctionne ce statut.
Les difficultés financières sont évaluées en fonction des frais de subsistance de base raisonnables : énumérez donc d'abord l'essentiel et documentez chaque dépense. Un état avec des chiffres arrondis et sans factures jointes est facile à remettre en question; un état accompagné d'un bail, d'une facture de services publics et d'un reçu de pharmacie ne l'est pas.
Une entente de paiement entraîne-t-elle la mainlevée d'une saisie?
Une entente de paiement entraîne la mainlevée d'une saisie lorsque ses modalités ne permettent pas à la saisie de se poursuivre; c'est l'un des six motifs obligatoires. Une nouvelle entente bloque aussi les nouvelles saisies : selon la publication 594, l'IRS ne peut pas émettre de nouvelle saisie tant qu'une entente de paiement est en règle ou à l'étude.
| Entente | Qui est admissible | Frais d'établissement |
|---|---|---|
| Entente à court terme | Paiement en 180 jours ou moins; total dû de moins de 100 000 $ | Aucuns |
| Entente à long terme, en ligne | Particuliers qui doivent 50 000 $ ou moins en impôt, pénalités et intérêts combinés | 29 $ avec prélèvement automatique, 69 $ autrement |
| Entente à long terme, par téléphone, par la poste ou en personne | Mêmes conditions, quand la demande n'est pas faite en ligne | 107 $ avec prélèvement automatique, 178 $ autrement |
| Demandeurs à faible revenu | Revenu brut rajusté (AGI) égal ou inférieur à 250 % des seuils fédéraux de pauvreté | Frais annulés avec prélèvement automatique; autres frais remboursés à la fin de l'entente |
Demandez la mainlevée au cours du même appel que celui où vous établissez l'entente; ne tenez pas pour acquis qu'elle se fera d'elle-même. L'IRS peut rendre l'argent déjà saisi quand vous concluez une entente de paiement, sauf si l'entente prévoit autre chose. Le guide des ententes de paiement de l'IRS explique quelle entente convient à votre solde.
En combien de temps l'IRS lève-t-il une saisie?
L'IRS ne publie pas de nombre de jours fixe pour la mainlevée d'une saisie. Son manuel interne demande aux employés de lever une saisie dès qu'une condition de mainlevée est constatée, et les mainlevées pour difficultés financières sont traitées comme urgentes. La limite pratique dépend du type de saisie.
- Saisie bancaire : une mainlevée obtenue pendant la retenue de 21 jours signifie que la banque n'envoie jamais l'argent. Après le 21e jour, vous demandez plutôt la restitution du bien, ce qui est plus difficile.
- Saisie de salaire : chaque période de paie qui passe avant que l'employeur reçoive le formulaire 668-D représente un autre chèque réduit; demandez à l'employeur de confirmer la date à laquelle il a reçu la mainlevée.
- Federal Payment Levy Program : les prestations de la Social Security et les autres paiements fédéraux sont saisis au moyen d'un programme automatisé du Treasury; demandez donc à l'IRS de confirmer quand la mainlevée prend effet et vérifiez le montant du prochain versement.
La page sur la saisie de compte bancaire par l'IRS montre comment utiliser chaque jour de la retenue, et la page sur la saisie de salaire par l'IRS explique le montant insaisissable pendant qu'une saisie de salaire est en cours.
Que faire si l'IRS refuse de lever une saisie
Si un employé de l'IRS refuse une mainlevée de saisie, demandez une rencontre avec son gestionnaire. Si le gestionnaire refuse aussi, vous pouvez porter le dossier devant l'Independent Office of Appeals de l'IRS dans le cadre du Collection Appeals Program (CAP), au moyen du formulaire 9423.
Les délais du CAP sont courts. Selon la publication 594, vous devez informer le bureau de recouvrement, dans les 2 jours ouvrables suivant la rencontre avec le gestionnaire, que vous comptez produire le formulaire 9423, et le formulaire doit être reçu ou porter un cachet postal dans les 3 jours ouvrables suivant cette rencontre, sinon le recouvrement peut reprendre. Il n'y a pas de délai pour demander une rencontre avec le gestionnaire dans le cas d'une saisie de salaire ou de compte bancaire, mais tout retard laisse la saisie continuer de produire ses effets. Les décisions du CAP ne peuvent pas être portées devant les tribunaux.
Si vous êtes encore dans les 30 jours suivant un Final Notice of Intent to Levy, une audience Collection Due Process demandée sur le formulaire 12153 est habituellement plus avantageuse, car elle interdit généralement la saisie pendant l'audience et permet un examen par la Tax Court. La page sur le processus de recouvrement de l'IRS compare côte à côte le CDP et le CAP.
Demander l'aide du Taxpayer Advocate Service pour une saisie
Le Taxpayer Advocate Service (TAS) est un organisme indépendant au sein de l'IRS qui vous aide quand un problème fiscal vous cause des difficultés financières, quand vous avez tenté sans succès de régler un problème par les voies normales de l'IRS ou quand un processus de l'IRS ne fonctionne pas comme il le devrait. Le formulaire 911 précise que l'aide du TAS est toujours gratuite.
Une saisie en cours qui vous empêche de payer votre loyer ou d'acheter des médicaments est exactement le genre de dossier que le TAS prend en charge. Présentez le formulaire 911, Request for Taxpayer Advocate Service Assistance, avec des copies de la saisie, vos preuves de difficultés financières et les notes de vos appels avec l'IRS. La page sur le Taxpayer Advocate Service explique comment joindre votre bureau local.
Le TAS ne peut pas effacer l'impôt, mais il peut insister pour obtenir une mainlevée et s'assurer que le bon bureau agit avant votre prochaine paie ou la fin de la retenue bancaire.
Récupérer votre argent après une saisie
Une mainlevée met fin au recouvrement futur au moyen de cette saisie; elle ne rembourse pas automatiquement l'argent déjà envoyé. Selon la publication 594, l'IRS peut restituer un bien saisi si la saisie était prématurée ou illégale, si l'IRS n'a pas suivi ses procédures, si vous concluez une entente de paiement qui permet la restitution, si la restitution aidera à recouvrer la dette ou si elle sert à la fois votre intérêt et celui du gouvernement.
Si la saisie a pris de l'argent appartenant à une autre personne, celle-ci peut présenter une réclamation pour saisie injustifiée (wrongful levy) en vertu de l'article 6343(b) de l'IRC, généralement dans un délai de 2 ans, selon la procédure décrite dans la publication 4528. Si une erreur de l'IRS a entraîné des frais bancaires, réclamez-les au moyen du formulaire 8546, Claim for Reimbursement of Bank Charges.
Étape par étape
Identifiez la saisie
Notez la date de l'avis, les années d'imposition et le destinataire de la saisie : banque, employeur ou source de paiements fédéraux.
Choisissez votre motif de mainlevée
Associez votre situation à un motif obligatoire : paiement, délai de recouvrement expiré, entente de paiement, difficultés financières, mainlevée qui vous aide à payer ou bien valant plus que la dette.
Rassemblez vos preuves
Réunissez vos relevés de revenus et de dépenses pour des difficultés financières, ou l'historique des avis et les demandes d'entente pour une saisie irrégulière.
Appelez l'IRS
Utilisez le numéro figurant sur l'avis de saisie ou joignez votre agent de recouvrement, énoncez le motif et demandez la mainlevée le jour même.
Confirmez le formulaire 668-D
Vérifiez auprès de la banque ou de l'employeur qu'il a reçu la mainlevée et demandez quand les fonds seront rendus.
Faites appel en cas de refus
Demandez une rencontre avec le gestionnaire, puis produisez le formulaire 9423 dans les délais du Collection Appeals Program, ou présentez le formulaire 911 au TAS.
Questions fréquentes
Comment obtenir la mainlevée d'une saisie de l'IRS le jour même?
Appelez au numéro figurant sur l'avis de saisie avec la preuve d'un motif obligatoire, habituellement des difficultés financières ou le paiement complet, et demandez une mainlevée immédiate. Le manuel de l'IRS demande aux employés de lever une saisie dès qu'une condition de mainlevée est constatée.
Payer le solde en entier entraîne-t-il la mainlevée d'une saisie?
Oui. Le paiement complet est un motif obligatoire de mainlevée. Demandez à l'IRS d'envoyer le formulaire 668-D à la banque ou à l'employeur au lieu d'attendre la mise à jour du compte.
Peut-on obtenir une mainlevée de saisie avec des déclarations non produites?
Les motifs de difficultés financières et de saisie irrégulière ne dépendent pas d'une entente de paiement. Toutefois, une mainlevée obtenue au moyen d'une entente de paiement exige de produire d'abord les déclarations manquantes, car l'IRS n'approuve pas d'entente tant que des déclarations sont en souffrance.
L'IRS lève-t-il une saisie de salaire si je conclus une entente de paiement?
Il doit lever la saisie si les modalités de l'entente ne lui permettent pas de se poursuivre. Demandez la mainlevée au moment d'établir l'entente et confirmez que l'employeur reçoit le formulaire 668-D.
Un fiscaliste peut-il demander une mainlevée de saisie pour moi?
Oui. Un enrolled agent, un CPA ou un avocat dont la procuration est au dossier peut demander la mainlevée et négocier une entente en votre nom.
Que se passe-t-il après une mainlevée de saisie?
La banque ou l'employeur cesse d'envoyer de l'argent en vertu de cette saisie. La dette demeure : sans entente, sans offre ou sans statut Currently Not Collectible, l'IRS peut saisir de nouveau.
La mainlevée d'une saisie supprime-t-elle le privilège fiscal?
Non. La mainlevée d'une saisie et la mainlevée d'un privilège sont distinctes. Le privilège reste en place jusqu'à ce que la dette soit payée ou devienne inexécutoire, ou jusqu'à ce que l'IRS accorde un retrait, une libération ou une subordination.
Sources
- Publication 594, The IRS Collection Process irs.gov
- How do I get a levy released irs.gov
- IRM 5.11.2, Notice of Levy irs.gov
- Temporarily delay the collection process irs.gov
- Payment plans installment agreements irs.gov
- Form 911, Request for Taxpayer Advocate Service Assistance irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Processus de recouvrement de l'IRS : privilèges et saisies
Le processus de recouvrement de l'IRS (le fisc fédéral américain) commence par une facture (habituellement l'avis CP14) et s'inte…
Saisie de salaire par l'IRS : combien l'IRS peut prendre
Lors d'une saisie de salaire, les règles de l'IRS (le fisc fédéral américain) lui permettent de prendre toute votre paie nette au…
Service de défense du contribuable : aide gratuite IRS
Le Service de défense du contribuable de l'IRS (Taxpayer Advocate Service ou TAS) est un organisme gratuit et indépendant au sein…
Statut non recouvrable IRS : difficulté financière expliquée
Le statut non recouvrable IRS, appelé currently not collectible (CNC), est un statut de compte de l'IRS (le fisc fédéral américai…