
Privilèges, saisies et recouvrement
Audience de Collection Due Process : comment la demander au moyen du formulaire 12153
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Une audience de Collection Due Process est un examen indépendant, par l'Independent Office of Appeals (bureau indépendant des appels) de l'IRS (le fisc fédéral américain), d'une saisie proposée ou d'un privilège fiscal inscrit. Vous la demandez au moyen du formulaire 12153, oblitéré dans les 30 jours suivant un avis de saisie ou au plus tard à la date imprimée sur un avis de privilège. Une demande faite à temps bloque généralement les saisies pour ces périodes et vous permet de vous adresser ensuite à la Tax Court (tribunal fiscal fédéral).
- 01Formulaire
- Formulaire 12153, Request for a Collection Due Process or Equivalent Hearing
- 02Date limite après un avis de saisie
- Oblitération au plus tard le 30e jour suivant la date de l'avis
- 03Date limite après un avis de privilège
- La date imprimée sur la Letter 3172
- 04Demande tardive (audience équivalente), saisie
- Dans un délai d'un an à compter de la date de l'avis de saisie
- 05Requête à la Tax Court après la décision
- Dans les 30 jours
Qu'est-ce qu'une audience de Collection Due Process?
Une audience de Collection Due Process, qu'on abrège habituellement en audience CDP, est votre droit légal de faire examiner une mesure de recouvrement par un agent des appels de l'IRS avant qu'elle se produise ou peu après. Le bureau des appels est distinct du bureau de recouvrement qui vous poursuit et suit des règles qui lui interdisent de discuter en privé du bien-fondé de votre dossier avec ce bureau (Publication 1660).
À l'audience, le bureau des appels examine la mesure de privilège ou de saisie, étudie les solutions de rechange que vous proposez et peut décider si le privilège doit rester inscrit, être retiré ou faire l'objet d'une mainlevée. Vous avez droit à une audience CDP pour un avis de privilège et à une pour un avis de saisie par période d'imposition. C'est une étape du processus de recouvrement de l'IRS dans son ensemble.
Quels avis de l'IRS donnent droit à une audience CDP?
Seules certaines lettres ouvrent droit à une audience CDP. Les factures précédentes, dont le CP14, le CP501, le CP503 et l'avis d'intention de saisie CP504, n'y donnent pas droit. Cherchez les mots « Notice of Your Right to a Hearing » (avis de votre droit à une audience) dans le titre.
| Avis | Ce qu'il vise | Votre date limite pour le CDP |
|---|---|---|
| LT11, Final Notice of Intent to Levy and Notice of Your Right to a Hearing | Saisie proposée | 30 jours à compter de la date de l'avis |
| Letter 1058, Final Notice of Intent to Levy | Saisie proposée | 30 jours à compter de la date de l'avis |
| CP90, Intent to levy certain assets and notice of your right to a hearing | Saisie proposée | 30 jours à compter de la date de l'avis |
| Letter 3172, Notice of Federal Tax Lien Filing and Your Right to a Hearing | Privilège fiscal inscrit | La date d'expiration imprimée sur la lettre |
| Avis de saisie de votre remboursement d'impôt d'État, avis de saisie en péril ou avis CDP postérieur à la saisie | Saisie déjà effectuée | 30 jours à compter de la date de l'avis |
Pour un privilège, l'IRS doit vous aviser dans les 5 jours ouvrables suivant l'inscription du Notice of Federal Tax Lien, et vous avez ensuite 30 jours après cette période de 5 jours. Notre page sur l'avis final d'intention de saisie explique la lettre LT11 elle-même.
De combien de temps est-ce que je dispose pour demander une audience CDP?
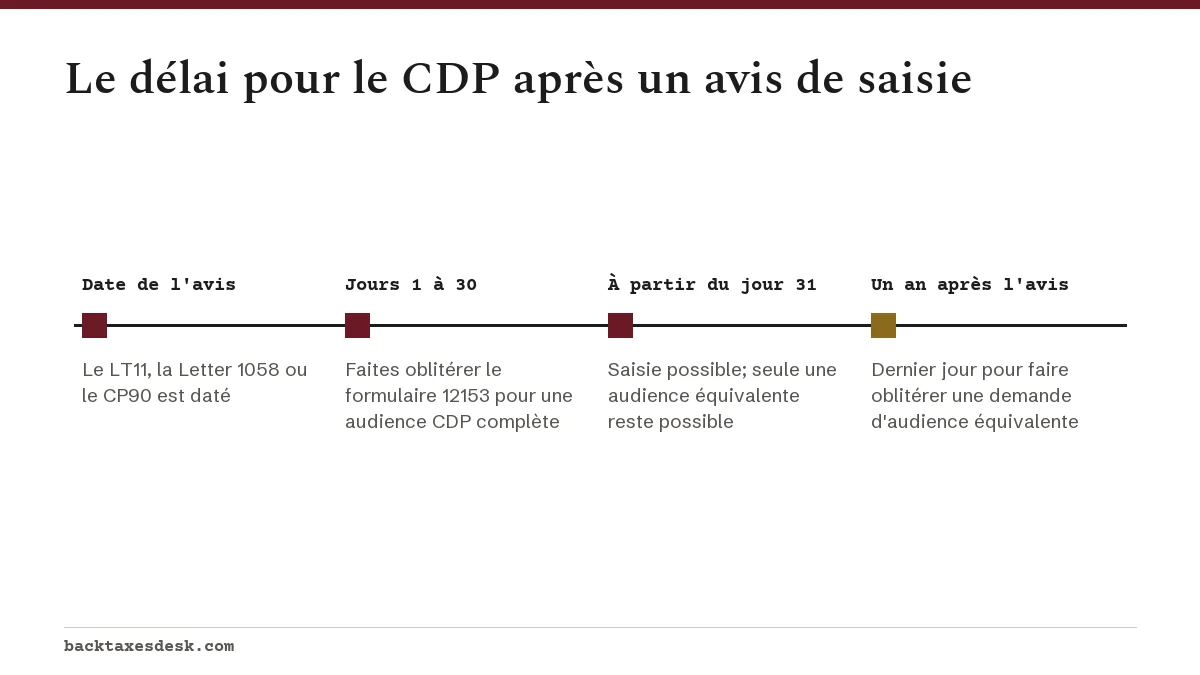
Pour un avis de saisie, votre formulaire 12153 doit être oblitéré au plus tard le 30e jour suivant la date imprimée sur la lettre. Le délai commence à la date de l'avis, et non le jour où l'enveloppe vous est parvenue. Téléphoner à l'IRS ne prolonge pas les 30 jours.
Exemple concret : compter les 30 jours
Un LT11 daté du mercredi 3 mars 2027 vous donne jusqu'au vendredi 2 avril 2027 pour faire oblitérer une demande de CDP. Si vous ratez cette date, une demande d'audience équivalente doit être oblitérée au plus tard le 3 mars 2028. Envoyez-la par courrier recommandé avec accusé de réception, ou par un autre moyen qui vous donne une preuve datée, et gardez-en une copie.
Que faire si j'ai raté le délai de 30 jours? L'audience équivalente
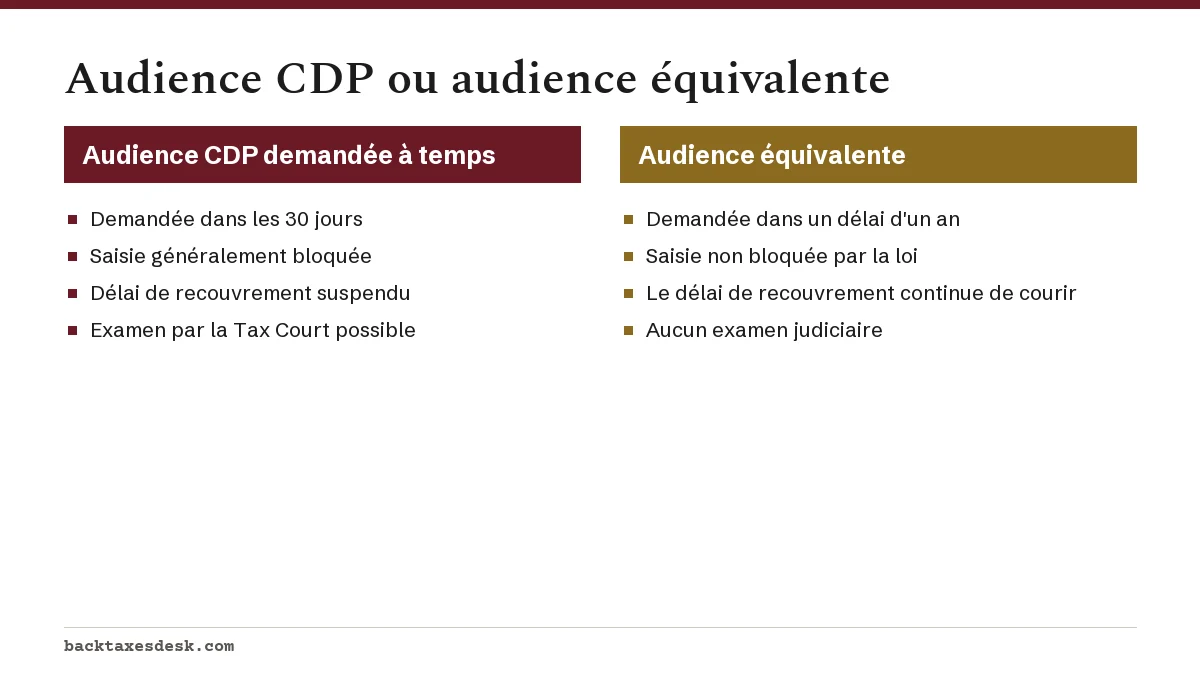
Vous pouvez encore demander une audience équivalente, que le bureau des appels de l'IRS tiendra sur les mêmes questions. Cochez la case Equivalent Hearing (point 2 de la révision de juillet 2022 du formulaire 12153). La date limite est d'un an à compter de la date d'un avis de saisie, ou d'un an plus cinq jours ouvrables à compter de la date d'inscription d'un privilège fiscal.
La Publication 594 prévoit une soupape de sécurité : si votre demande était tardive, mais que vous pouvez démontrer que vous avez fait preuve de diligence et que le retard découle de circonstances exceptionnelles indépendantes de votre volonté, votre droit à une audience CDP ou équivalente peut être préservé. Expliquez ces circonstances par écrit, preuves à l'appui.
Comment remplir le formulaire 12153, point par point
Le formulaire 12153 comporte deux pages à remplir. Envoyez-le à l'adresse prévue pour les audiences sur votre avis, qui n'est pas l'adresse de paiement. Si vous n'êtes pas certain de l'adresse ou si vous voulez envoyer la demande par télécopieur, appelez le numéro indiqué sur l'avis.
- Point 1, motif de l'audience : cochez Filed Notice of Federal Tax Lien (privilège inscrit), Notice of Proposed or Actual Levy (saisie proposée ou effectuée), ou les deux si vous avez reçu les deux avis.
- Point 2, audience équivalente : cochez cette case pour qu'une demande tardive soit traitée comme une audience équivalente au lieu d'être rejetée.
- Points 3 à 6 : noms, numéros d'identification fiscale, adresse actuelle, et meilleur numéro de téléphone et moment pour vous joindre. Les deux époux remplissent cette partie pour une dette conjointe.
- Point 7, renseignements fiscaux : type d'impôt, numéro de formulaire et chaque période d'imposition. Vous pouvez le sauter si vous joignez une copie de l'avis, ce que l'IRS vous demande de faire de toute façon.
- Point 8, motif de l'audience : une demande sans motif ne sera pas acceptée. Choisissez parmi les options comme l'absence d'obligation fiscale, l'exonération de l'époux innocent (innocent spouse), la libération par faillite, les paiements non imputés, le retrait du privilège, les difficultés financières ou une solution de rechange au recouvrement, et expliquez dans vos propres mots.
- Point 9, solution proposée : incapacité actuelle de payer, entente de versements échelonnés, Offer in Compromise (offre de compromis) ou autre. Joignez le formulaire 433-A pour un particulier ou le formulaire 433-B pour une entreprise; ce n'est pas obligatoire, mais cela accélère le règlement.
- Point 10, signatures : vous ou votre représentant signez, pas les deux. Un représentant doit avoir un formulaire 2848 au dossier. Les deux époux signent une demande conjointe.
Qu'est-ce que je peux soulever à une audience CDP?
Vous pouvez soulever toute question concernant l'impôt impayé ou la mesure proposée, dans les limites fixées par la Publication 1660 :
- Solutions de rechange au recouvrement : entente de versements échelonnés, Offer in Compromise ou statut Currently Not Collectible (actuellement irrécouvrable).
- Options concernant le privilège : retrait, subordination ou libération d'un bien grevé.
- Moyens de défense liés à l'époux, comme l'exonération de l'époux innocent, qui exige aussi le formulaire 8857.
- Difficultés économiques ou autres causées par le recouvrement.
- Allègement des pénalités pour motif raisonnable.
- L'existence ou le montant de l'impôt, mais seulement si vous n'avez pas reçu d'avis de redressement (notice of deficiency) ni eu d'autre occasion de le contester.
Vous ne pouvez pas soulever de nouveau une question déjà tranchée lors d'une audience administrative ou judiciaire antérieure à laquelle vous avez réellement participé. Si le montant lui-même est erroné et que le CDP est fermé à cet argument, d'autres voies existent, dont le réexamen de la vérification (audit reconsideration) ou une demande de remboursement.
Ce qui se passe à l'audience et pendant son examen
Après le dépôt de votre demande, le bureau de recouvrement peut encore tenter de régler la question avec vous; s'il y parvient, vous pouvez retirer la demande. Sinon, le dossier passe au bureau des appels, qui communique avec vous pour fixer un entretien par téléphone, par correspondance ou en personne au bureau des appels le plus proche si vous y êtes admissible.
| Protection | Audience CDP demandée à temps | Audience équivalente |
|---|---|---|
| Saisie visant les périodes en cause | Généralement interdite pendant l'audience | Non interdite par la loi |
| Délai de recouvrement de 10 ans | Suspendu | Continue de courir |
| Examen de la décision par la Tax Court | Possible | Impossible |
| Un privilège fiscal peut encore être inscrit | Oui | Oui |
Les exceptions à l'interdiction de saisie visent les saisies en péril, les saisies de remboursements d'impôt d'État, les saisies visant des entrepreneurs fédéraux et les saisies liées à des impôts sur l'emploi non admissibles (disqualified employment tax levies). Le bureau des appels reste aussi compétent après sa décision : vous pouvez y revenir si le recouvrement ne respecte pas la décision ou si votre situation change. La place du CDP parmi les autres voies d'appel est expliquée dans notre guide sur le processus d'appel de l'IRS.
L'examen par la Tax Court de la décision du bureau des appels
À la fin de l'audience, le bureau des appels rend un Notice of Determination (avis de décision). Si vous n'êtes pas d'accord, vous avez 30 jours après la décision pour présenter une requête à la U.S. Tax Court, selon la Publication 594. La Tax Court peut accepter une requête tardive seulement si vous démontrez votre diligence et des circonstances exceptionnelles indépendantes de votre volonté.
Soulevez toutes les questions et présentez toute votre preuve à l'étape du bureau des appels. La Publication 1660 prévient que le tribunal peut refuser d'examiner des questions que vous n'avez pas soulevées et limiter la preuve à ce qu'a vu le bureau des appels. Les frais de dépôt à la Tax Court sont de 60 $, et une dispense est possible; consultez notre guide sur la requête à la Tax Court.
L'effet d'une audience CDP sur le délai de recouvrement et votre passeport
Une demande de CDP faite à temps suspend la période de recouvrement de 10 ans jusqu'à ce que la décision devienne définitive ou que vous retiriez votre demande par écrit, et ce temps s'ajoute à la fin de la période. S'il reste moins de 90 jours à la fin de la suspension, la période est prolongée jusqu'à 90 jours. Consultez le délai de prescription du recouvrement de l'IRS pour les autres événements de suspension.
Une dette liée à une saisie pour laquelle une audience CDP a été demandée à temps est aussi exclue de la certification pour le passeport, ce qu'explique notre page sur la question de savoir si l'IRS peut vous retirer votre passeport.
Étape par étape
Trouver la date de l'avis
Confirmez que vous avez reçu un LT11, une Letter 1058, un CP90 ou une Letter 3172, et notez la date qui y est imprimée ou la date limite qui y est indiquée.
Remplir le formulaire 12153
Cochez la case privilège, saisie ou les deux, cochez la case d'audience équivalente, et indiquez un motif précis et une solution proposée.
Joindre les renseignements financiers
Joignez le formulaire 433-A ou 433-B et une copie de l'avis si vous voulez une entente de paiement, une offre ou un statut de difficultés financières.
Poster avec une preuve
Envoyez le formulaire à l'adresse des audiences indiquée sur l'avis par un moyen qui prouve la date d'oblitération, et gardez-en une copie.
Participer à l'entretien
Présentez toutes les questions et toute la preuve au bureau des appels, par téléphone, par correspondance ou en personne.
Examiner la décision
Si vous n'êtes pas d'accord avec le Notice of Determination, présentez une requête à la Tax Court dans les 30 jours.
Questions fréquentes
Que décide le bureau des appels de l'IRS lors d'une audience CDP?
Le bureau des appels décide si la saisie proposée ou le privilège inscrit doit être maintenu, et si une solution que vous avez proposée, comme une entente de paiement, une offre ou un statut de difficultés financières, doit le remplacer. Il rend ensuite un Notice of Determination.
Une audience CDP arrête-t-elle une saisie bancaire?
Une demande faite à temps après un avis de saisie interdit généralement les saisies visant les périodes d'imposition en cause, y compris sur les comptes bancaires, jusqu'à ce que la décision soit définitive. Les saisies en péril, les saisies de remboursements d'État, les saisies visant des entrepreneurs fédéraux et les saisies liées à des impôts sur l'emploi non admissibles sont des exceptions.
Peut-on demander une audience CDP par téléphone?
Non. La demande doit être faite par écrit sur le formulaire 12153 ou dans une lettre contenant les mêmes renseignements, envoyée à l'adresse des audiences indiquée sur votre avis. Un appel à l'IRS ne prolonge pas le délai de 30 jours.
Combien de temps dure une audience de Collection Due Process?
L'IRS ne publie pas de délai type. Les audiences durent plus longtemps quand le bureau des appels demande au bureau de recouvrement de vérifier de nouveaux renseignements financiers; joindre le formulaire 433-A ou 433-B à votre demande aide donc.
Peut-on obtenir une audience CDP après un avis CP504?
Non. Le CP504 avertit que l'IRS a l'intention de saisir, mais il ne donne pas droit à une audience. Ce droit vient avec le LT11, la Letter 1058 ou le CP90 envoyés plus tard, ou avec la Letter 3172 pour un privilège.
Ai-je besoin d'un avocat pour une audience CDP?
Non. Vous pouvez vous représenter vous-même, ou faire appel à un avocat, à un CPA ou à un enrolled agent au moyen du formulaire 2848. Une Low Income Taxpayer Clinic (clinique pour contribuables à faible revenu) peut vous représenter gratuitement ou à peu de frais si vous êtes admissible.
Sources
- Collection due process (CDP) FAQs irs.gov
- Form 12153, Request for a Collection Due Process or Equivalent Hearing irs.gov
- Publication 1660, Collection Appeal Rights irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Time IRS can collect tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Avis final d'intention de saisie de l'IRS (LT11, Letter 1058)
Un avis final d'intention de saisie de l'IRS (le fisc fédéral américain), envoyé sous la forme d'un LT11 ou d'une Letter 1058, es…
Collection Appeals Program (CAP) : formulaire 9423 et délais
Le Collection Appeals Program (CAP) de l'IRS vous permet de demander à l'Independent Office of Appeals de l'IRS de réexaminer un…
 Processus de recouvrement de l'IRS : privilèges et saisies
Le processus de recouvrement de l'IRS (le fisc fédéral américain) commence par une facture (habituellement l'avis CP14) et s'inte…
Processus d'appel de l'IRS : contester une décision
Le processus d'appel de l'IRS (le fisc fédéral américain) vous permet de demander à l'Independent Office of Appeals de l'IRS, dis…
L'IRS peut-il retirer votre passeport? Dette fiscale
L'IRS peut-il retirer votre passeport? Pas lui-même, mais l'IRS (le fisc fédéral américain) peut certifier une dette fiscale grav…
 Requête à la Tax Court : délai, frais et étapes
Une requête à la Tax Court demande à la Tax Court des États-Unis de réviser une décision de l'IRS (le fisc fédéral américain) ava…