
Audiencia de debido proceso de cobro del IRS: cómo pedirla con el Formulario 12153
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La audiencia de debido proceso de cobro del IRS (Collection Due Process) es una revisión independiente, a cargo de la Oficina Independiente de Apelaciones del IRS (Independent Office of Appeals), de un embargo propuesto o de un gravamen tributario ya presentado. Se pide con el Formulario 12153, con matasellos dentro de 30 días desde un aviso de embargo o a más tardar en la fecha impresa en un aviso de gravamen. Una solicitud a tiempo por lo general bloquea los embargos para esos periodos y le permite acudir después al Tribunal Tributario.
- 01Formulario
- Formulario 12153, Request for a Collection Due Process or Equivalent Hearing (solicitud de audiencia de debido proceso de cobro o audiencia equivalente)
- 02Plazo tras un aviso de embargo
- Matasellos a más tardar el día 30 después de la fecha del aviso
- 03Plazo tras un aviso de gravamen
- La fecha impresa en la Carta 3172
- 04Solicitud tardía (audiencia equivalente), embargo
- Dentro de un año desde la fecha del aviso de embargo
- 05Petición al Tribunal Tributario después de la determinación
- Dentro de 30 días
¿Qué es una audiencia de debido proceso de cobro?
Una audiencia de debido proceso de cobro, que suele abreviarse como audiencia CDP, es su derecho legal a que un funcionario de Apelaciones del IRS revise una medida de cobro antes de que ocurra o poco después. Apelaciones es independiente de la oficina de cobros que lo persigue y sigue reglas que le prohíben hablar en privado con esa oficina sobre los puntos fuertes de su caso (Publicación 1660).
En la audiencia, Apelaciones revisa la medida de gravamen o de embargo, considera las alternativas de cobro que usted proponga y puede decidir si el gravamen debe seguir registrado, retirarse o liberarse. Tiene derecho a una audiencia CDP por un aviso de gravamen y a otra por un aviso de embargo en cada periodo tributario. Es un paso dentro del proceso de cobro del IRS en general.
¿Qué avisos del IRS le dan derecho a una audiencia CDP?
Solo ciertas cartas abren una audiencia CDP. Las facturas anteriores, incluidos el CP14, el CP501, el CP503 y el aviso de intención de embargo CP504, no lo hacen. Busque las palabras 'Notice of Your Right to a Hearing' (aviso de su derecho a una audiencia) en el título.
| Aviso | Qué cubre | Su plazo para la audiencia CDP |
|---|---|---|
| LT11, Final Notice of Intent to Levy and Notice of Your Right to a Hearing (aviso final de intención de embargo y aviso de su derecho a una audiencia) | Embargo propuesto | 30 días desde la fecha del aviso |
| Carta 1058, Final Notice of Intent to Levy (aviso final de intención de embargo) | Embargo propuesto | 30 días desde la fecha del aviso |
| CP90, intención de embargar ciertos bienes y aviso de su derecho a una audiencia | Embargo propuesto | 30 días desde la fecha del aviso |
| Carta 3172, Notice of Federal Tax Lien Filing and Your Right to a Hearing (aviso de presentación de gravamen por impuestos federales y de su derecho a una audiencia) | Gravamen tributario presentado | La fecha de vencimiento impresa en la carta |
| Aviso de embargo de su reembolso de impuestos estatales, aviso de embargo por peligro o aviso CDP posterior al embargo | Embargo ya realizado | 30 días desde la fecha del aviso |
En el caso de un gravamen, el IRS debe notificarle dentro de 5 días hábiles después de presentar el Aviso de Gravamen por Impuestos Federales, y usted tiene luego 30 días después de ese periodo de 5 días. Nuestra página sobre el aviso final de intención de embargo explica la carta LT11 en sí.
¿Cuánto tiempo tengo para pedir una audiencia CDP?
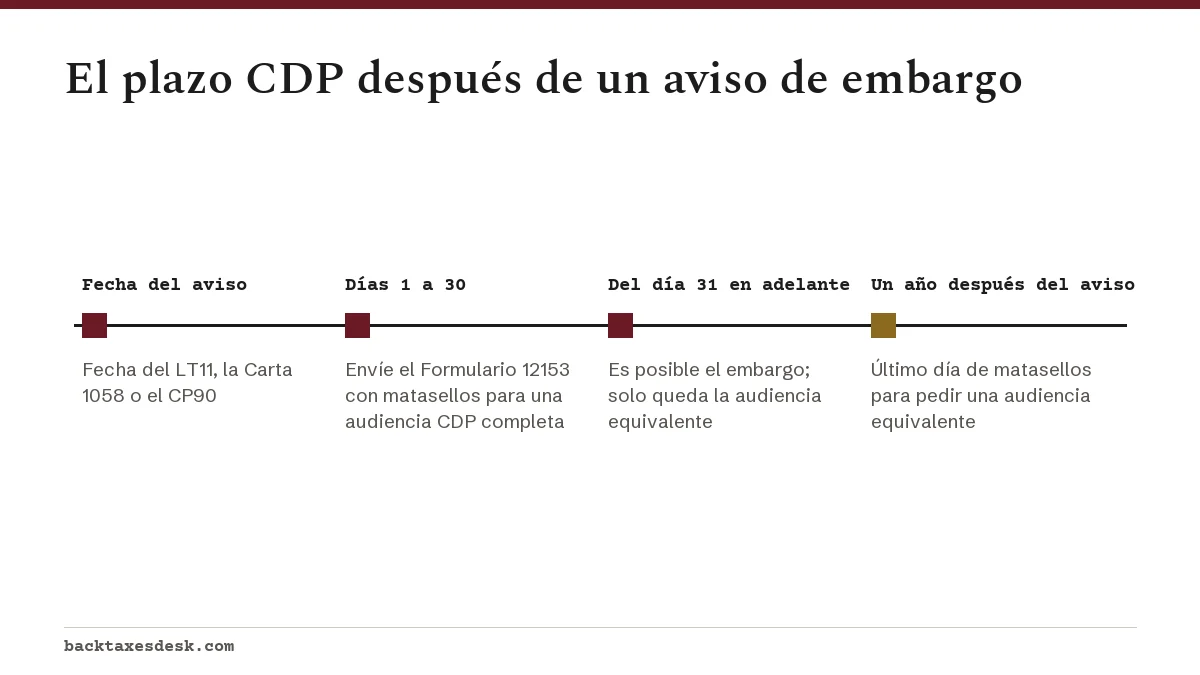
En el caso de un aviso de embargo, su Formulario 12153 debe tener matasellos del día 30 después de la fecha impresa en la carta, o de antes. El plazo empieza a contar en la fecha del aviso, no el día en que el sobre llegó a sus manos. Llamar al IRS no extiende los 30 días.
Ejemplo práctico: cómo contar los 30 días
Un LT11 con fecha del miércoles, 3 de marzo de 2027 le da hasta el viernes, 2 de abril de 2027 para enviar con matasellos una solicitud CDP. Si no cumple ese plazo, la solicitud de audiencia equivalente debe llevar matasellos a más tardar el 3 de marzo de 2028. Envíela por correo certificado con acuse de recibo, o por otro método que le dé una prueba con fecha, y guarde una copia.
¿Y si no cumplo el plazo de 30 días? La audiencia equivalente
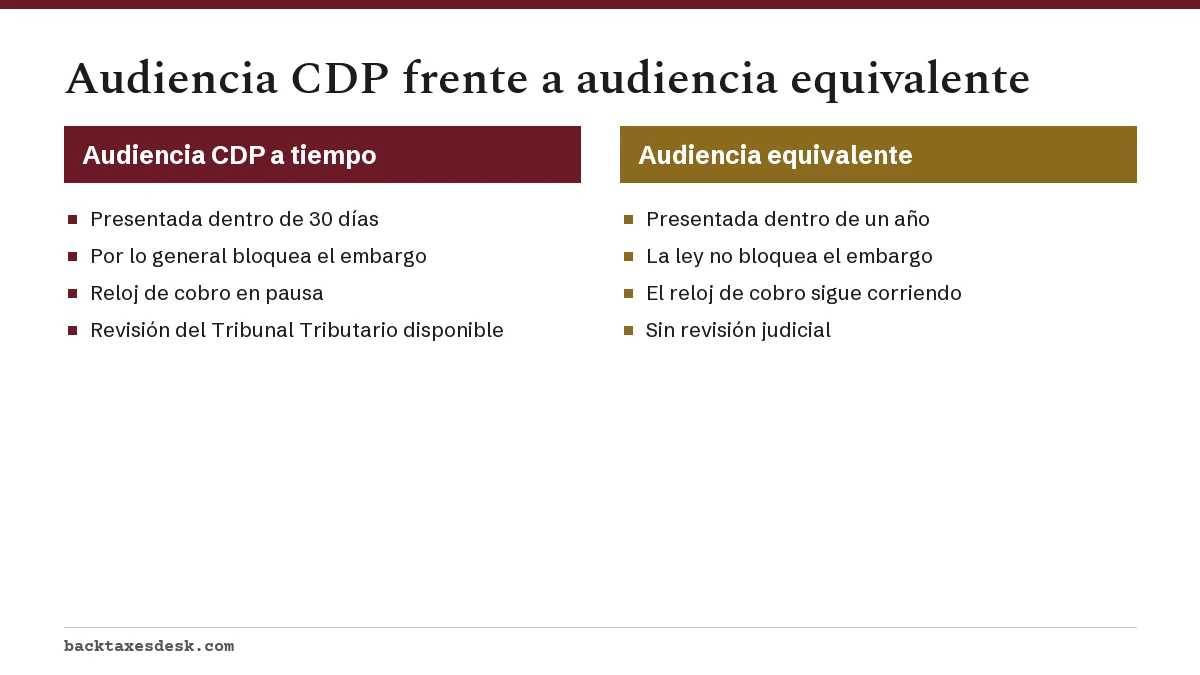
Aún puede pedir una audiencia equivalente, que Apelaciones del IRS celebrará sobre los mismos temas. Marque la casilla Equivalent Hearing (audiencia equivalente) (punto 2 en la revisión de julio de 2022 del Formulario 12153). El plazo es de un año desde la fecha de un aviso de embargo, o de un año más cinco días hábiles desde la fecha de presentación de un gravamen tributario.
La Publicación 594 añade una válvula de seguridad: si su solicitud fue tardía pero puede demostrar que actuó con diligencia y que el retraso se debió a circunstancias extraordinarias fuera de su control, es posible que conserve su derecho a una audiencia CDP o equivalente. Explique esas circunstancias por escrito y con pruebas.
Cómo llenar el Formulario 12153, punto por punto
El Formulario 12153 tiene dos páginas que llenar. Envíelo a la dirección para audiencias que aparece en su aviso, que no es la dirección para pagos. Si no está seguro de la dirección o quiere enviar la solicitud por fax, llame al número que aparece en el aviso.
- Punto 1, motivo de la audiencia: marque Filed Notice of Federal Tax Lien (aviso de gravamen presentado), Notice of Proposed or Actual Levy (aviso de embargo propuesto o realizado), o ambas si recibió los dos avisos.
- Punto 2, audiencia equivalente: marque esta casilla para que una solicitud tardía se trate como audiencia equivalente en lugar de rechazarse.
- Puntos 3 a 6: nombres, números de identificación del contribuyente, dirección actual y el mejor número de teléfono y horario para localizarle. Ambos cónyuges completan esta parte cuando la deuda es conjunta.
- Punto 7, información tributaria: tipo de impuesto, número de formulario y cada periodo tributario. Puede omitirlo si adjunta una copia del aviso, que de todos modos el IRS le pide incluir.
- Punto 8, razón de la audiencia: una solicitud sin razón no se atenderá. Elija entre opciones como no ser responsable del impuesto, cónyuge inocente, deuda liquidada en bancarrota, pagos no aplicados, retiro del gravamen, dificultad económica o una alternativa de cobro, y explíquelo con sus propias palabras.
- Punto 9, alternativa propuesta: incapacidad de pago por el momento, plan de pagos a plazos, ofrecimiento de transacción u otra. Adjunte el Formulario 433-A para personas físicas o el Formulario 433-B para negocios; no es obligatorio, pero acelera la resolución.
- Punto 10, firmas: firma usted o su representante, no ambos. Un representante necesita tener el Formulario 2848 registrado. Ambos cónyuges firman una solicitud conjunta.
¿Qué puedo plantear en una audiencia CDP?
Puede plantear cualquier tema sobre el impuesto no pagado o la medida propuesta, dentro de los límites que fija la Publicación 1660:
- Alternativas de cobro: plan de pagos a plazos, ofrecimiento de transacción o estado de cobro no viable por el momento (Currently Not Collectible).
- Opciones sobre el gravamen: retiro, subordinación o exclusión de bienes del gravamen.
- Defensas relacionadas con el cónyuge, como el alivio para cónyuge inocente, que además requiere el Formulario 8857.
- Dificultad económica o de otro tipo causada por el cobro.
- Alivio de multas por causa razonable.
- La existencia o la cantidad del impuesto, pero solo si no recibió un aviso de deficiencia ni tuvo otra oportunidad de disputarlo.
No puede volver a plantear un tema que ya se decidió en una audiencia administrativa o judicial anterior en la que usted participó de manera significativa. Si la cantidad en sí es incorrecta y la audiencia CDP no admite ese argumento, otras vías incluyen la reconsideración de auditoría o una reclamación de reembolso.
Qué pasa en la audiencia y mientras está pendiente
Después de presentar la solicitud, la oficina de cobros puede intentar todavía resolver el asunto con usted; si lo logra, puede retirar la solicitud. Si no, el caso pasa a Apelaciones, que se comunica con usted para programar una conferencia por teléfono, por correspondencia o en persona en la oficina de Apelaciones más cercana si reúne los requisitos.
| Protección | Audiencia CDP a tiempo | Audiencia equivalente |
|---|---|---|
| Embargo sobre los periodos en cuestión | Por lo general, prohibido durante la audiencia | La ley no lo prohíbe |
| Reloj de cobro de 10 años | Suspendido | Sigue corriendo |
| Revisión de la decisión por el Tribunal Tributario | Disponible | No disponible |
| Aún se puede presentar un gravamen tributario | Sí | Sí |
Las excepciones a la prohibición de embargo cubren los embargos por peligro, los embargos del reembolso de impuestos estatales, los embargos a contratistas federales y los embargos por impuestos sobre la nómina descalificados. Apelaciones también conserva la jurisdicción después de su decisión, así que puede volver si el cobro no respeta la determinación o si sus circunstancias cambian. Cómo encaja la audiencia CDP entre las demás vías de apelación se explica en nuestra guía sobre el proceso de apelaciones del IRS.
Revisión de la determinación de Apelaciones por el Tribunal Tributario
Cuando termina la audiencia, Apelaciones emite un Aviso de Determinación (Notice of Determination). Si no está de acuerdo, tiene 30 días después de la determinación para presentar una petición ante el Tribunal Tributario de EE. UU. (U.S. Tax Court), según la Publicación 594. El Tribunal Tributario puede aceptar una petición tardía solo si usted demuestra diligencia y circunstancias extraordinarias fuera de su control.
Plantee todos los temas y presente todas sus pruebas en la etapa de Apelaciones. La Publicación 1660 advierte que el tribunal puede negarse a ver temas que usted no planteó y puede limitar las pruebas a lo que vio Apelaciones. El cargo de presentación ante el Tribunal Tributario es de $60, y existe una exención; vea nuestra guía sobre la petición al Tribunal Tributario.
Cómo afecta una audiencia CDP al plazo de cobro y a su pasaporte
Una solicitud CDP presentada a tiempo suspende el periodo de cobro de 10 años hasta que la determinación sea definitiva o usted retire la solicitud por escrito, y ese tiempo se añade al final del periodo. Si quedan menos de 90 días cuando termina la suspensión, el periodo se extiende a 90 días. Vea la prescripción del cobro del IRS para conocer los demás eventos que pausan el plazo.
Una deuda ligada a un embargo para el que se pidió a tiempo una audiencia CDP también queda excluida de la certificación de pasaporte, como se explica en nuestra página sobre si el IRS puede quitarle el pasaporte.
Paso a paso
Busque la fecha del aviso
Confirme que recibió el LT11, la Carta 1058, el CP90 o la Carta 3172 y anote la fecha impresa en él o el plazo que indica.
Llene el Formulario 12153
Marque la casilla de gravamen, de embargo o ambas, marque la casilla de audiencia equivalente y dé una razón concreta y una alternativa propuesta.
Adjunte información financiera
Incluya el Formulario 433-A o 433-B y una copia del aviso si quiere un plan de pagos, un ofrecimiento o el estado de dificultad económica.
Envíelo con prueba
Envíe el formulario a la dirección para audiencias del aviso por un método que pruebe la fecha del matasellos y guarde una copia.
Asista a la conferencia
Presente todos los temas y todas las pruebas a Apelaciones por teléfono, por correspondencia o en persona.
Revise la determinación
Si no está de acuerdo con el Aviso de Determinación, presente una petición ante el Tribunal Tributario dentro de 30 días.
Preguntas frecuentes
¿Qué decide Apelaciones del IRS en una audiencia CDP?
Apelaciones decide si el embargo propuesto o el gravamen presentado deben seguir adelante, y si una alternativa que usted propuso, como un plan de pagos, un ofrecimiento o el estado de dificultad económica, debe reemplazarlos. Luego emite un Aviso de Determinación.
¿Una audiencia CDP detiene un embargo bancario?
Una solicitud presentada a tiempo después de un aviso de embargo por lo general prohíbe embargar, incluidas las cuentas bancarias, por los periodos tributarios de la audiencia hasta que la determinación sea definitiva. Los embargos por peligro, del reembolso estatal, a contratistas federales y por impuestos sobre la nómina descalificados son excepciones.
¿Puedo pedir una audiencia CDP por teléfono?
No. La solicitud debe hacerse por escrito en el Formulario 12153 o en una carta con la misma información, enviada a la dirección para audiencias que aparece en su aviso. Una llamada al IRS no extiende el plazo de 30 días.
¿Cuánto tarda una audiencia de debido proceso de cobro?
El IRS no publica un plazo estándar. Las audiencias se alargan cuando Apelaciones pide a la oficina de cobros que verifique información financiera nueva, así que enviar el Formulario 433-A o 433-B con su solicitud ayuda.
¿Puedo pedir una audiencia CDP por un aviso CP504?
No. El CP504 advierte que el IRS tiene la intención de embargar, pero no da derecho a audiencia. El derecho a audiencia llega con el LT11, la Carta 1058 o el CP90 posteriores, o con la Carta 3172 en el caso de un gravamen.
¿Necesito un abogado para una audiencia CDP?
No. Puede representarse a sí mismo, o recurrir a un abogado, un CPA o un agente inscrito con el Formulario 2848. Una Clínica para Contribuyentes de Bajos Ingresos (Low Income Taxpayer Clinic) puede representarle gratis o por un cargo pequeño si reúne los requisitos.
Fuentes
- Collection due process (CDP) FAQs irs.gov
- Form 12153, Request for a Collection Due Process or Equivalent Hearing irs.gov
- Publication 1660, Collection Appeal Rights irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Time IRS can collect tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Aviso final de intención de embargo del IRS: LT11 y 1058
El aviso final de intención de embargo del IRS (Servicio de Impuestos Internos), que llega como LT11 o como Carta 1058, es la últ…
Programa de Apelaciones de Cobro: Formulario 9423 y plazos
El Programa de Apelaciones de Cobro del IRS (Collection Appeals Program, CAP) le permite pedir a la Oficina Independiente de Apel…
 Proceso de cobro del IRS: gravámenes, embargos y derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando c…
Proceso de apelaciones del IRS: cómo impugnar una decisión
El proceso de apelaciones del IRS (Servicio de Impuestos Internos) le permite pedir a la Oficina Independiente de Apelaciones del…
¿Puede el IRS quitarle el pasaporte? Deudas y pasaporte
¿Puede el IRS quitarle el pasaporte? Por sí solo no, pero el IRS (Servicio de Impuestos Internos) puede certificar una deuda trib…
 Petición al Tribunal Tributario: plazo, cargo y pasos
Una petición al Tribunal Tributario le pide al Tribunal Tributario de los EE. UU. (US Tax Court) que revise una determinación del…