
Cómo presentar una petición al Tribunal Tributario
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Una petición al Tribunal Tributario le pide al Tribunal Tributario de los EE. UU. (US Tax Court) que revise una determinación del IRS antes de que usted pague. En el caso de un aviso de deficiencia, debe presentarse dentro de 90 días desde la fecha del aviso (150 si va dirigido a una persona fuera de los EE. UU.), y nadie puede ampliar ese plazo. El cargo de presentación es de $60, del que se puede quedar exento por dificultades económicas, y puede presentarla electrónicamente por DAWSON o enviarla por correo.
- 01Plazo después de un aviso de deficiencia
- 90 días (150 si va dirigido a una persona fuera de los EE. UU.)
- 02Plazo después de un aviso de determinación del CDP
- 30 días
- 03Cargo de presentación
- $60, con exención disponible si no puede pagar
- 04Límite del caso tributario pequeño
- $50,000 o menos por año en disputa
- 05Formularios
- Petición (Formulario 2), Formulario 4 (número de identificación del contribuyente), Formulario 5 (lugar del juicio)
- 06Hora límite para presentar electrónicamente
- 11:59 p.m. hora del Este del último día, en DAWSON
¿Qué es una petición al Tribunal Tributario?
Una petición al Tribunal Tributario es el documento que inicia un caso en el Tribunal Tributario de los Estados Unidos, un tribunal federal independiente que revisa ciertas decisiones del IRS. Una petición al Tribunal Tributario de los EE. UU. le permite disputar un aumento de impuestos propuesto sin pagarlo primero; por eso el IRS describe a este tribunal, en la Publicación 3498-A, como un foro previo al pago.
El tribunal no forma parte del IRS. Ve casos de personas y negocios que recibieron un aviso del IRS que da derecho a acudir a él, y muchos peticionarios se representan a sí mismos. Aun después de presentar la petición puede llegar a un acuerdo con el IRS, y la mayoría de los casos terminan así antes de cualquier juicio.
¿Cuándo se puede acudir al Tribunal Tributario?
Solo puede presentar una petición al Tribunal Tributario después de que el IRS le envíe un aviso que le dé ese derecho. El tribunal enumera tres tipos de avisos que dan ese derecho, además de una situación en la que no hace falta ningún aviso.
| Aviso o situación | Causa habitual | Plazo para la petición |
|---|---|---|
| Aviso de deficiencia (por ejemplo, el CP3219A o la carta 3219) | Cambios por auditoría o por cotejo de ingresos que usted no aceptó | 90 días; 150 si va dirigido a una persona fuera de los EE. UU. |
| Aviso de determinación del debido proceso de cobro (CDP) | Decisión de Apelaciones después de una audiencia sobre un gravamen o un embargo | 30 días |
| Aviso de certificación | Deuda tributaria gravemente morosa certificada para medidas sobre el pasaporte | Indicado en el aviso |
| Solicitud de cónyuge inocente sin decisión del IRS | Han pasado seis meses desde que presentó el Formulario 8857 | No hace falta aviso |
La mayoría de las personas llegan desde una auditoría: un aviso de deficiencia llega después de una carta de 30 días que se ignoró o se disputó. Si su caso viene de una audiencia sobre un gravamen o un embargo, consulte la guía sobre la audiencia de debido proceso de cobro, y para disputas entre cónyuges consulte el alivio para cónyuge inocente.
¿Cuál es el plazo para la petición al Tribunal Tributario?
El plazo para la petición al Tribunal Tributario en el caso de un aviso de deficiencia vence el día 90 después de que el IRS envió el aviso por correo, o el día 150 si el aviso va dirigido a una persona fuera de los Estados Unidos. El Tribunal Tributario dice que, por ley, no puede ampliar este plazo, y seguir hablando con un examinador o con Apelaciones no lo detiene.
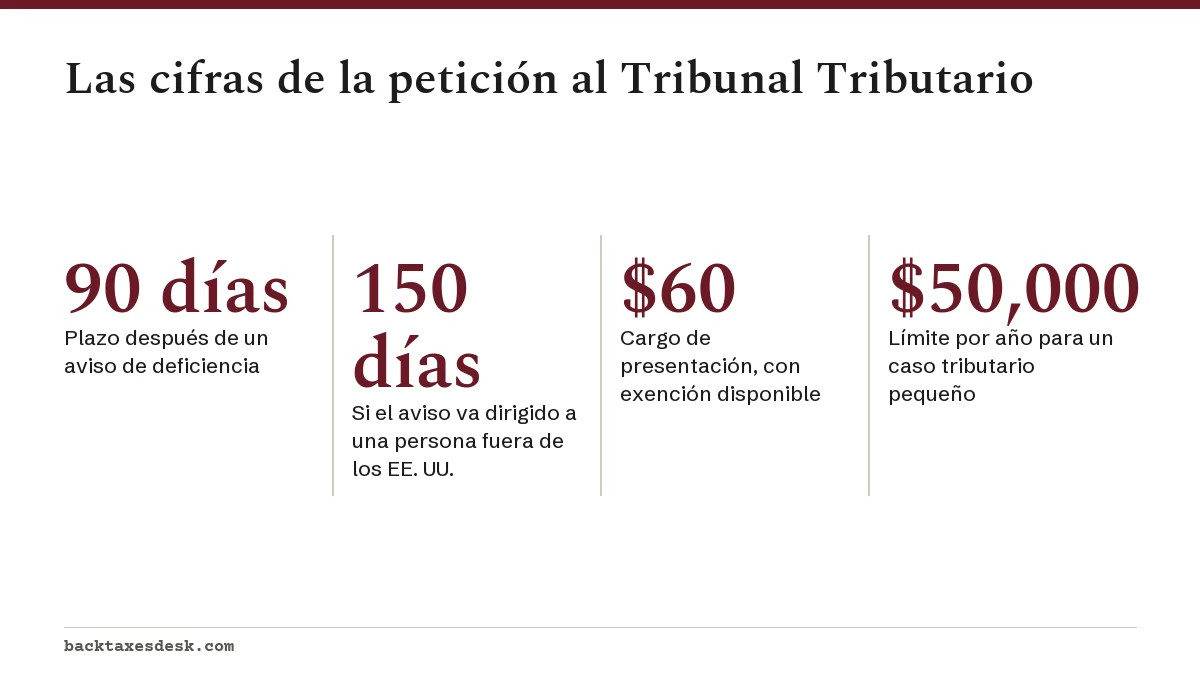
Normalmente el IRS imprime en el propio aviso el último día para presentar la petición. Use esa fecha. Por ejemplo, un aviso enviado el 1 de octubre de 2026 tiene un plazo de 90 días que vence el miércoles 30 de diciembre de 2026.
Por lo general, las peticiones enviadas por correo se consideran presentadas a tiempo si llegan en un sobre con un matasellos legible del Servicio Postal de los EE. UU. (USPS) con fecha dentro del plazo. El correo certificado o registrado le da un recibo que demuestra la fecha de envío. Las peticiones presentadas electrónicamente deben recibirse en DAWSON antes de las 11:59 p.m., hora del Este, del último día.
Formulario de petición al Tribunal Tributario y cargo de presentación
El formulario de petición al Tribunal Tributario es el Petition (Simplified Form), Formulario 2 (petición simplificada), que se completa junto con dos formularios complementarios. El tribunal publica los tres en su página para peticionarios.
- Formulario 2, Petition (petición): identifica el aviso, los años y las cantidades en disputa, y cada motivo por el que no está de acuerdo con el IRS.
- Formulario 4, Statement of Taxpayer Identification Number (declaración del número de identificación del contribuyente): el único documento que debe mostrar su número de Seguro Social (SSN).
- Formulario 5, Request for Place of Trial (solicitud del lugar del juicio): puede elegir cualquier ciudad de juicio que indique el tribunal, sin importar el estado en que viva.
- Una copia completa del aviso del IRS, incluida la explicación de los ajustes, con su número de Seguro Social tachado.
- El cargo de presentación de $60, o una Application for Waiver of Filing Fee (solicitud de exención del cargo de presentación) con información financiera firmada bajo pena de perjurio.
Exponga los motivos de forma objetiva y concreta. Una línea como "El IRS rechazó $12,000 de millaje de negocio; tengo un registro llevado en su momento y recibos de combustible" le da al abogado del IRS y al juez algo concreto que evaluar.
Cómo presentar una petición al Tribunal Tributario: DAWSON o correo
Puede presentarla por DAWSON, el sistema de presentación electrónica y gestión de casos del tribunal, o en papel por correo o entregándola en mano. Cuando la fecha límite está cerca, la presentación electrónica suele ser más segura porque el registro de la hora es inmediato.
- Cree una cuenta de DAWSON en el sitio web del Tribunal Tributario.
- Inicie un caso nuevo y cargue la petición, el aviso del IRS, el Formulario 4 y el Formulario 5 cuando se le pidan.
- Elija si quiere el procedimiento de caso tributario pequeño.
- Pague el cargo de $60 en línea, o con cheque o giro postal, o presente la solicitud de exención del cargo.
- Guarde la confirmación y el número de expediente (docket number); los necesitará en todas las presentaciones posteriores.
Para presentarla en papel, envíe los documentos por correo al United States Tax Court, 400 Second Street, N.W., Washington, D.C. 20217-0002. La entrega en mano se acepta de lunes a viernes, de 8 a.m. a 4:30 p.m., hora del Este.
La opción de caso pequeño en el Tribunal Tributario
Un caso pequeño en el Tribunal Tributario, llamado caso S, es un procedimiento más sencillo para disputas de $50,000 o menos en cualquier año, sumando la deficiencia más los recargos y las multas. Los pasos previos al juicio y el juicio son menos formales, y el juez puede tomar en cuenta cualquier prueba pertinente.
| Tipo de caso | Límite del caso S |
|---|---|
| Deficiencia | $50,000 o menos en cualquier año, incluidas las multas |
| Debido proceso de cobro (gravamen o embargo) | $50,000 o menos de impuesto no pagado en total, sumando todos los años |
| Cónyuge inocente | $50,000 o menos de alivio solicitado para todos los años |
| Condonación de intereses | $50,000 o menos de condonación solicitada |
El inconveniente es que la decisión es definitiva: si pierde un caso S, total o parcialmente, no puede apelar la decisión. Puede cambiar un caso a caso pequeño, o quitarle esa condición, en cualquier momento antes de que empiece el juicio, pero no después.
¿Qué pasa después de presentar la petición?
Después de presentada la petición, un abogado del IRS presenta una contestación (Answer), y normalmente el caso se envía a la Oficina Independiente de Apelaciones del IRS para intentar llegar a un acuerdo antes del juicio, según la Publicación 3498-A. Usted debe enviar una copia de todo lo que presente ante el tribunal al abogado del IRS asignado a su caso.
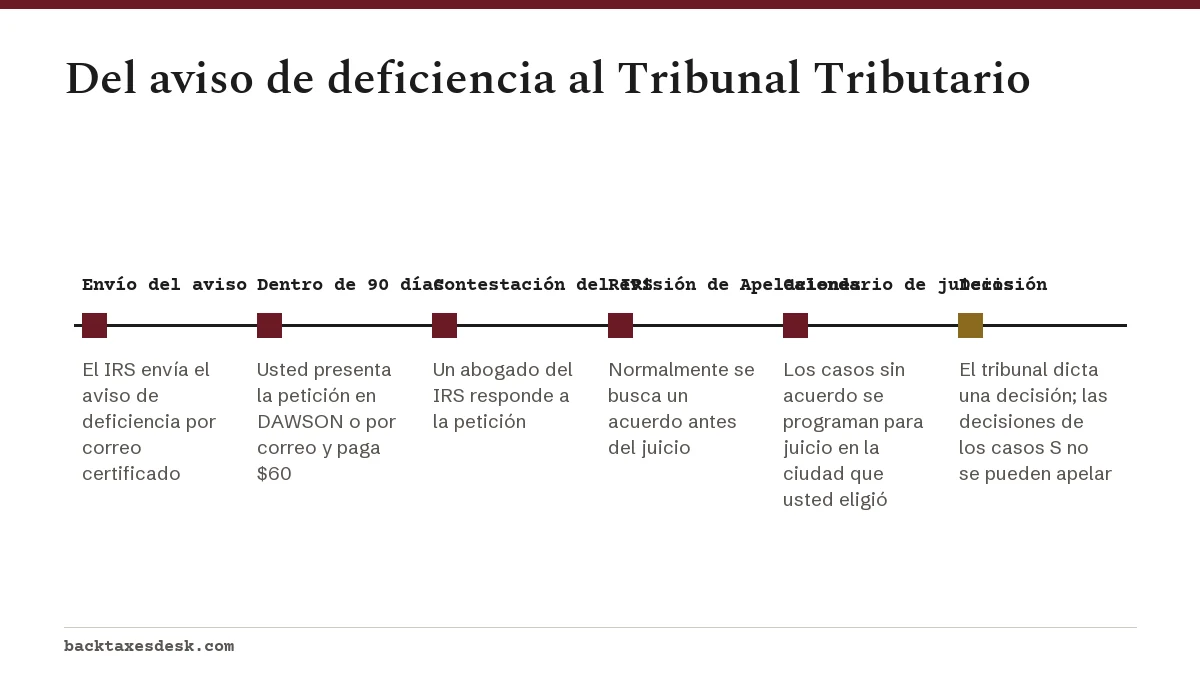
Si usted y Apelaciones llegan a un acuerdo, las partes presentan un documento de decisión y el caso termina sin juicio. Si no, el tribunal incluye el caso en un calendario de juicios en la ciudad que usted eligió. Mientras el caso está pendiente, por lo general el IRS no puede tasar ni cobrar la deficiencia en disputa.
Los intereses siguen corriendo sobre cualquier impuesto que al final deba. Un pago o un depósito durante el caso detiene los intereses sobre la cantidad pagada. Para entender por qué se seleccionó la declaración en primer lugar, consulte qué provoca una auditoría del IRS, y si necesita representación, una Clínica para Contribuyentes de Bajos Ingresos (LITC) puede llevar casos ante el Tribunal Tributario para los contribuyentes que califiquen. La guía de auditorías del IRS recorre cada paso, desde la primera carta hasta el tribunal.
Paso a paso
Confirme que tiene un aviso que le da este derecho
Compruebe que recibió un aviso de deficiencia, un aviso de determinación o un aviso de certificación, y anote la última fecha para presentar la petición.
Complete los formularios
Llene la petición (Formulario 2), el Formulario 4 con su número de identificación del contribuyente y el Formulario 5 con la ciudad donde prefiere el juicio.
Adjunte el aviso
Incluya una copia completa del aviso del IRS con su número de Seguro Social eliminado.
Elija caso regular o caso pequeño
Elija el procedimiento de caso tributario pequeño si la disputa es de $50,000 o menos por año y acepta que no habrá apelación.
Preséntela y pague
Preséntela en DAWSON antes de las 11:59 p.m., hora del Este, del último día o envíela por correo con un matasellos de USPS a tiempo, y pague el cargo de $60 o solicite la exención.
Entregue copias al abogado del IRS
Después de que se presente la contestación, envíe copias de todas sus presentaciones al abogado del IRS y trabaje con Apelaciones para llegar a un acuerdo.
Preguntas frecuentes
¿Cuánto cuesta presentar una petición al Tribunal Tributario?
El cargo de presentación es de $60. El tribunal puede eximirle de pagarlo si demuestra que no puede pagar, mediante su Application for Waiver of Filing Fee (solicitud de exención del cargo de presentación).
¿Necesito un abogado para presentar una petición al Tribunal Tributario?
No. Puede presentarla y representarse a sí mismo; el formulario de petición simplificada del tribunal está pensado para eso. Las Clínicas para Contribuyentes de Bajos Ingresos y otros profesionales admitidos ante el tribunal también pueden representarle.
¿Puede el IRS ampliar el plazo de 90 días para acudir al Tribunal Tributario?
No. El plazo lo fija la ley, y ni el IRS ni el Tribunal Tributario pueden ampliarlo, aunque usted siga hablando con un examinador o con Apelaciones.
¿Tengo que pagar el impuesto antes de ir al Tribunal Tributario?
No. El Tribunal Tributario es un foro previo al pago, así que puede disputar una deficiencia sin pagarla primero. Los tribunales de distrito y el Tribunal de Reclamaciones Federales, por lo general, exigen primero el pago y una reclamación de reembolso.
¿Qué es un caso tributario pequeño en el Tribunal Tributario?
Es un procedimiento opcional y menos formal para disputas de $50,000 o menos por año. Ninguna de las partes puede apelar las decisiones de los casos tributarios pequeños.
¿A dónde envío por correo una petición al Tribunal Tributario?
Envíela al United States Tax Court, 400 Second Street, N.W., Washington, D.C. 20217-0002, no al IRS. El correo certificado le da una prueba de que el matasellos tiene una fecha a tiempo.
Fuentes
- US Tax Court, Petitioners: starting a case ustaxcourt.gov
- US Tax Court, Case procedure ustaxcourt.gov
- Publication 3498-A, The Examination Process (Audits by Mail) irs.gov
- Understanding your CP3219A notice irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Auditoría del IRS: tipos, cartas, plazos y apelaciones
Una auditoría del IRS (Servicio de Impuestos Internos) es una revisión de una declaración de impuestos ya presentada para comprob…
Aviso de deficiencia del IRS (Carta 3219): carta de 90 días
Un aviso de deficiencia es el aviso legal formal del IRS de que tiene la intención de tasarle más impuesto. Tiene 90 días desde l…
Proceso de apelaciones del IRS: cómo impugnar una decisión
El proceso de apelaciones del IRS (Servicio de Impuestos Internos) le permite pedir a la Oficina Independiente de Apelaciones del…
Qué provoca una auditoría del IRS: cómo se eligen
Según el IRS, lo que provoca una auditoría del IRS es una de tres cosas: la selección al azar, un análisis por computadora que pu…
Reconsideración de auditoría del IRS: cómo reabrirla
La reconsideración de auditoría del IRS (Servicio de Impuestos Internos) es el proceso para reabrir una auditoría terminada, o un…