
Auditoría por correspondencia: cómo funciona la auditoría del IRS por correo
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Una auditoría por correspondencia del IRS es un examen que se hace completamente por correo: el IRS le pide que envíe, antes de una fecha indicada, copias de los registros que respaldan ciertas partidas de su declaración. Es el tipo de auditoría más común: alrededor del 89% de las auditorías individuales cerradas en el año fiscal 2025. Por lo general, puede obtener una prórroga automática de 30 días.
- 01Primera carta habitual
- Carta 566 o una de sus variantes (566-B, 566S, 566E)
- 02Prórroga
- Una prórroga automática de 30 días, que suele concederse
- 03Confirmación de recibo
- El IRS procura confirmar los documentos enviados por correo o fax dentro de 30 días
- 04Reembolso tras un resultado sin cambios o favorable
- Unas 6 a 8 semanas
- 05Auditorías individuales por correspondencia cerradas, año fiscal 2025
- 393,767
¿Qué es una auditoría por correspondencia?
Una auditoría por correspondencia es una auditoría del IRS que se hace mediante cartas en lugar de una reunión. El IRS le envía una carta diciendo que su declaración fue seleccionada, indica las partidas que quiere verificar y enumera los documentos que debe enviar. Usted responde con copias por correo, fax o carga en línea, y el IRS decide según lo que usted envíe (Publicación 3498-A del IRS).
El proceso de auditoría por correspondencia del IRS está pensado para preguntas concretas: si usted califica para el Crédito Tributario por Ingreso del Trabajo (EITC), si un dependiente vivió con usted o si puede demostrar una deducción en particular. En el año fiscal 2025, el IRS cerró 393,767 exámenes por correspondencia de declaraciones individuales, de un total de 441,578 auditorías individuales (IRS Data Book).
Cómo leer la carta de auditoría por correo
La primera carta de una auditoría del IRS por correo suele ser una versión de la Carta 566. La Carta 566S se usa por lo general para una partida específica, la Carta 566E para salarios, retenciones y créditos reembolsables, y la Carta 566-B llega con un informe propuesto, el Formulario 4549, que muestra lo que el IRS cambiará si usted no envía nada. Nuestra página sobre la Carta 566 explica cada versión.
- Año tributario y formulario: la declaración que se examina, por ejemplo el Formulario 1040 de 2024.
- Partidas en revisión: a menudo aparecen en un anexo como el Formulario 886-A, Explanation of Items (explicación de las partidas), o en una solicitud de documentos.
- Fecha de respuesta: la fecha en que el IRS debe recibir su respuesta.
- Datos de contacto: un número de teléfono, un número de fax y una dirección postal de la unidad de examen.
- Número de la carta: impreso en una esquina, le permite verificar la carta en IRS.gov.
Antes de reunir nada, confirme que la carta es auténtica comparando su número y sus datos de contacto con IRS.gov o con su cuenta en línea del IRS. Nuestra página sobre la carta de auditoría del IRS explica cómo hacerlo.
¿Cómo respondo a una auditoría por correo?
- Anote cada partida que menciona la carta. Escriba cada línea o crédito que se examina y relaciónelo con los registros que lo demuestran.
- Envíe copias, no originales. El IRS pide fotocopias. Quédese con los originales y con una copia del paquete completo que envíe.
- Explique lo que falte. Si no puede demostrar una cantidad, incluya una breve explicación por escrito de la partida y de cómo llegó a esa cifra.
- Identifique cada página. Si envía por fax, ponga su nombre y su número de Seguro Social (SSN) en cada página para que nada se separe de su expediente.
- Incluya la carta. Envíe encima una copia de la carta de auditoría o de su página de respuesta para que el paquete llegue al examinador correcto.
- Envíe antes de la fecha de respuesta y guarde un comprobante. Use la herramienta de carga de documentos del IRS (Documents Upload Tool) si la carta la ofrece, el fax con una hoja de confirmación o el correo certificado.
Si hay demasiados registros para enviarlos por fax o por correo, la Publicación 3498-A indica que llame al número de la carta; es posible que le pidan en su lugar una lista detallada. El IRS procura enviar una carta dentro de 30 días para confirmar que recibió los documentos enviados por correo o fax.
¿Puedo obtener una prórroga en una auditoría por correo?
Sí. En las auditorías por correo, el IRS dice que normalmente puede conceder una única prórroga automática de 30 días. Pídala antes de la fecha de respuesta llamando o enviando un fax al número de la carta, y anote el nombre de la persona con quien habló y la nueva fecha.
Si necesita más de 30 días adicionales, por ejemplo porque un banco tiene que volver a emitir estados de cuenta, explique el motivo cuando llame. Cualquier tiempo adicional queda a criterio del examinador. Nuestra página sobre cuánto tarda una auditoría del IRS explica qué pasa con el plazo total cuando pide más tiempo.
¿Qué pasa después de enviar los documentos?
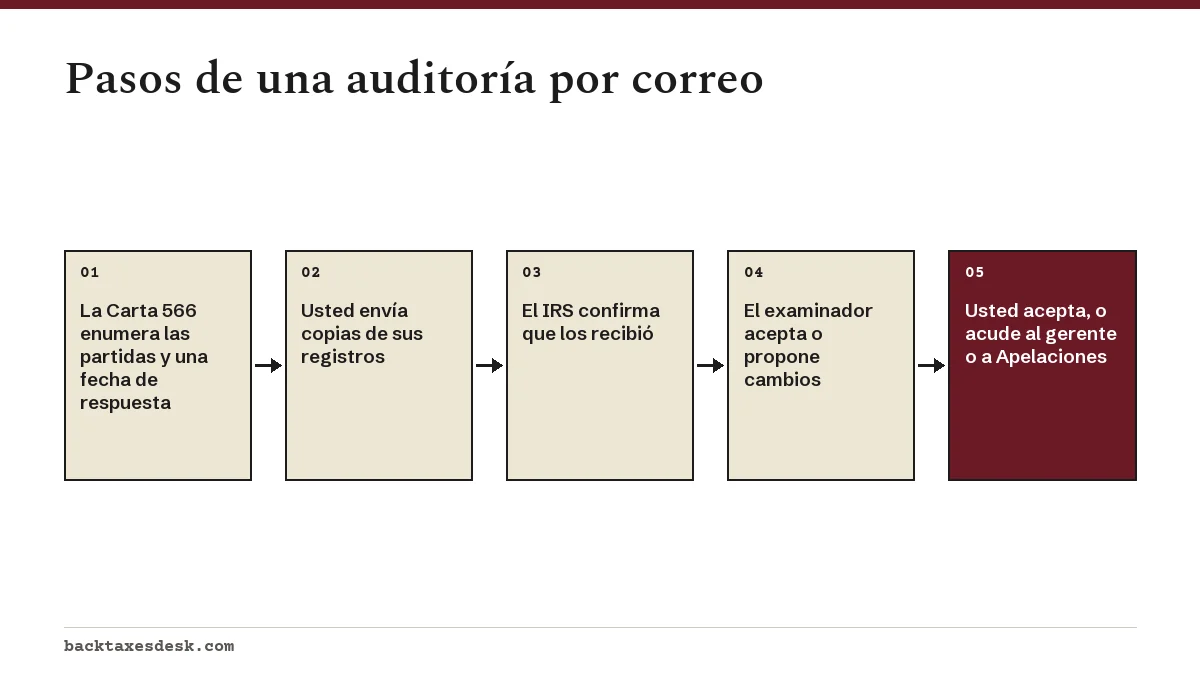
El examinador revisa lo que usted envió y responde de una de tres formas. Si acepta los documentos, recibirá una carta que dice que la declaración se acepta tal como se presentó; guárdela con sus registros. Si necesita más, el IRS vuelve a escribirle. Si algunas partidas no tienen respaldo, el IRS envía un informe de cambios propuestos, a menudo con la Carta 525, que le da un plazo determinado para responder.
| Resultado | Lo que recibe | Su siguiente paso |
|---|---|---|
| Sin cambios | Carta que acepta la declaración tal como se presentó | Guarde la carta con sus registros de impuestos |
| Le corresponde un reembolso | Informe que muestra una reducción del impuesto | Firme y devuelva la página de conformidad; reembolso en unas 6 a 8 semanas |
| Cambios que acepta | Informe de cambios propuestos (Formulario 4549) | Firme, devuelva y pague, o establezca un plan de pagos |
| Cambios que disputa | Informe con fecha límite de respuesta, como la Carta 525 | Envíe más pruebas, pida una reunión con el gerente o solicite Apelaciones |
| Sin respuesta | Aviso legal de deficiencia por correo certificado | Presente una petición ante el Tribunal Tributario dentro de 90 días o el impuesto se tasará |
Si no responde antes de la fecha de vencimiento, la Publicación 3498-A indica que el IRS rechaza las partidas sobre las que preguntó. Los intereses siguen acumulándose sobre cualquier saldo y el caso avanza hacia un aviso de deficiencia.
Opciones en el proceso de auditoría por correspondencia si no está de acuerdo
Tiene tres caminos. Puede pedir una conferencia telefónica con el examinador, solicitar una reunión informal con el gerente del examinador antes de la fecha indicada en la carta o pedir una conferencia de Apelaciones antes de esa fecha. Los detalles de la respuesta a la Carta 525 están en su propia página.
Si la cantidad en disputa es de $25,000 o menos por periodo tributario, Apelaciones solo necesita una breve declaración por escrito o el Formulario 12203, Request for Appeals Review (solicitud de revisión de Apelaciones). La Publicación 3498-A señala que los documentos nuevos importantes que se presentan en Apelaciones suelen devolverse primero al examinador, así que envíe todo durante la auditoría.
Si una auditoría por correo es demasiado compleja para resolverse con cartas, puede pedir que se cambie a una reunión en persona. La solicitud debe hacerse por escrito y explicar el motivo; consulte las auditorías en oficina para ver lo que implica. La guía de auditorías del IRS cubre todos los tipos de auditoría.
¿Qué pasa si la auditoría por correspondencia ya se cerró sin su respuesta?
Si no vio las cartas, se mudó o encontró registros después de que se tasó el impuesto, puede pedir una reconsideración de la auditoría según la Publicación 3598. Por lo general, solo funciona mientras el impuesto tasado siga sin pagarse; si ya pagó, debe presentar en su lugar una reclamación de reembolso. La reconsideración es frecuente después de las auditorías por correspondencia porque es fácil no ver las cartas.
Paso a paso
Verifique la carta
Compare el número de la carta y los datos de contacto con IRS.gov o con su cuenta en línea del IRS.
Relacione los registros con las partidas
Anote cada partida en revisión y reúna copias de los registros que la respaldan.
Pida más tiempo si lo necesita
Solicite la prórroga única de 30 días antes de la fecha de respuesta si sus registros no están listos.
Envíe la respuesta
Cargue, envíe por fax o por correo copias identificadas con la carta encima, y guarde un comprobante del envío.
Revise el resultado
Firme si está de acuerdo, o solicite una reunión con el gerente o Apelaciones antes de la fecha indicada en la carta.
Preguntas frecuentes
¿Es grave una auditoría por correspondencia?
Es un examen formal, así que no cumplir una fecha límite puede generar impuestos adicionales. Pero normalmente se limita a una o pocas partidas, y muchas terminan con la declaración aceptada o con un cambio pequeño una vez que se envían los registros.
¿Cómo envío documentos para una auditoría del IRS por correo?
Use el método que indica la carta: la herramienta de carga de documentos del IRS (Documents Upload Tool) si se ofrece, el número de fax de la carta o la dirección postal que aparece. Envíe copias, identifique cada página y guarde un comprobante de cuándo las envió.
¿Puedo hablar con el examinador que lleva mi auditoría por correspondencia?
Sí. Llame al número de la carta. La Publicación 3498-A dice que el examinador que conteste debería poder ayudarle, y usted puede pedir que le devuelva la llamada el examinador asignado a su caso.
¿El IRS contactará a mi banco o a mi empleador durante una auditoría por correo?
Puede hacerlo si necesita información que usted no pudo proporcionar o si necesita verificar algo. La ley limita lo que el IRS puede revelar a esos terceros, y usted puede pedir una lista de todas las personas o entidades que contactó.
¿Puede un profesional de impuestos encargarse de mi auditoría por correspondencia?
Sí. Presente el Formulario 2848 para que un abogado, un contador público autorizado (CPA) o un agente inscrito pueda hablar en su nombre, recibir copias de las cartas y enviar documentos por usted.
Fuentes
- Publication 3498-A, The Examination Process (Audits by Mail) irs.gov
- IRS audits irs.gov
- Audit reconsideration process for correspondence examination irs.gov
- IRS Data Book, examination tables irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Auditoría del IRS: tipos, cartas, plazos y apelaciones
Una auditoría del IRS (Servicio de Impuestos Internos) es una revisión de una declaración de impuestos ya presentada para comprob…
Carta 566 del IRS: inicio de una auditoría por correo
La carta 566 del IRS es la carta de primer contacto de una auditoría por correo: le informa que una declaración fue seleccionada…
Carta 525 del IRS: cambios propuestos y sus 30 días
La carta 525 del IRS que envían los examinadores es la carta general de 30 días (General 30-Day Letter): cierra una auditoría por…
Auditoría en oficina del IRS: qué esperar en persona
Una auditoría en oficina del IRS es una entrevista en persona en una oficina local del IRS, en la que un examinador revisa las pa…
¿Cuánto tarda una auditoría del IRS? Plazos habituales
Cuánto tarda una auditoría del IRS (Servicio de Impuestos Internos) depende de su tipo y de la rapidez con que lleguen los regist…