
Prescripción de las auditorías del IRS: cuántos años hacia atrás puede auditar el IRS
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
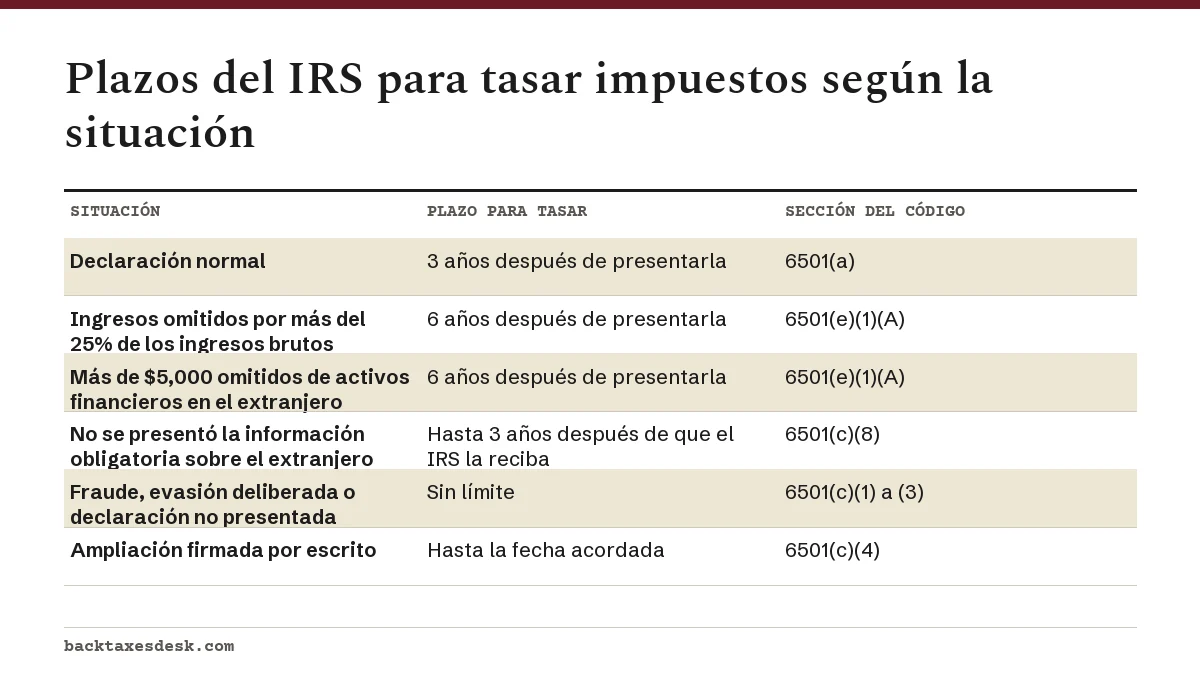
¿Cuántos años puede auditar el IRS? Por lo general, el plazo de prescripción de una auditoría del IRS es de tres años desde la fecha en que se presentó la declaración, según la sección 6501 del Código de Impuestos Internos. Pasa a ser de seis años si omitió más del 25% de los ingresos brutos declarados, y no hay límite para una declaración fraudulenta ni para un año en que no se presentó declaración.
- 01Límite general para tasar
- 3 años después de presentar la declaración (IRC 6501(a))
- 02Declaraciones anticipadas
- Se consideran presentadas en la fecha de vencimiento
- 03Omisión sustancial
- 6 años si los ingresos omitidos superan el 25% de los ingresos brutos declarados
- 04Fraude o declaración no presentada
- Sin límite de tiempo
- 05Registros de deudas incobrables o valores sin valor
- Guárdelos 7 años
- 06Práctica del IRS
- Por lo general, no más de los últimos 6 años
¿Cuántos años hacia atrás puede auditar el IRS?
Por lo general, el IRS puede tasar impuestos adicionales durante tres años después de presentada una declaración; por eso el IRS dice que las auditorías suelen incluir declaraciones presentadas en los últimos tres años. La regla está en la sección 6501(a) del Código de Impuestos Internos. El IRS añade que, cuando encuentra un error importante, puede ir más atrás, pero normalmente no revisa más de seis años (IRS, auditorías del IRS).
La prescripción de una auditoría del IRS es un plazo para la tasación, es decir, el registro formal del impuesto que usted debe. La auditoría tiene que terminar, y cualquier impuesto adicional tiene que tasarse, antes de esa fecha. A este reloj a veces se le llama fecha de vencimiento del plazo de tasación (assessment statute expiration date, ASED).
¿Cuándo empieza a contar la regla de 3 años del IRS?
Los tres años se cuentan desde la fecha en que usted presentó la declaración, no desde el final del año tributario. Si la presenta antes de tiempo, la sección 6501(b)(1) la considera presentada en su fecha de vencimiento; así que presentarla en febrero no hace que el reloj empiece antes que con la fecha límite de abril.
Fechas de ejemplo
| Año tributario | Declaración presentada | Se considera presentada | El plazo de tasación termina normalmente |
|---|---|---|---|
| 2023 | 20 de febrero de 2024 | 15 de abril de 2024 | 15 de abril de 2027 |
| 2023 | 15 de octubre de 2024 (con prórroga) | 15 de octubre de 2024 | 15 de octubre de 2027 |
| 2025 | 2 de marzo de 2026 | 15 de abril de 2026 | 15 de abril de 2029 |
| 2026 | Vence el 15 de abril de 2027 | Fecha de presentación, si es en la fecha de vencimiento o después | Tres años después de presentarla |
Una declaración tardía inicia su propio reloj de tres años el día en que el IRS la recibe. Esa es una de las razones por las que importa ponerse al día con los años pendientes: mientras no se presente una declaración, el reloj de ese año ni siquiera empieza.
Cuándo se aplica la regla de seis años
El plazo se alarga a seis años después de la presentación cuando usted omite ingresos que superan el 25% de los ingresos brutos indicados en la declaración, según la sección 6501(e)(1)(A). Los mismos seis años se aplican si omite más de $5,000 de ingresos de ciertos activos financieros en el extranjero.
Ejemplo: una declaración reporta $80,000 de ingresos brutos. El 25% de esa cantidad es $20,000. Si se dejaron fuera $22,000 de ingresos de consultoría, la omisión supera el umbral y el IRS tiene seis años para tasar. Si se dejaron fuera $15,000, sigue aplicándose el límite normal de tres años, aunque el IRS puede corregirlo dentro de esos tres años.
¿Hay algún límite si nunca presenté la declaración o si fue fraudulenta?
No. La sección 6501(c) permite al IRS tasar el impuesto en cualquier momento en el caso de una declaración falsa o fraudulenta presentada con la intención de evadir impuestos, de un intento deliberado de evadir impuestos y de cualquier año en que no se presentó declaración. En esos casos no hay fecha límite.
Para los años no presentados, el IRS suele pedir que se presenten los últimos seis años para quedar al día, una práctica que explicamos en nuestra página sobre la prescripción de las declaraciones no presentadas. Presentar una declaración, aunque sea con años de atraso, inicia el reloj normal de tres años para ese año.
¿Puede el IRS ampliar el plazo de la auditoría?
Solo con su consentimiento por escrito. La sección 6501(c)(4) permite que usted y el IRS acuerden por escrito, antes de que termine el plazo, mantener el año abierto por más tiempo. Para esto el IRS normalmente usa el Formulario 872, Consent to Extend the Time to Assess Tax (consentimiento para ampliar el plazo de tasación). Puede negarse, pero en ese caso el IRS normalmente cerrará la auditoría con la información que tenga y emitirá un aviso de deficiencia.
Las ampliaciones suelen surgir cuando una auditoría se alarga o un caso pasa a Apelaciones. La Publicación 5 del IRS indica que, por lo general, a un caso de examen le deben quedar más de 365 días de plazo para que Apelaciones lo acepte, así que es posible que le pidan firmar una ampliación si quiere una apelación administrativa. A veces se puede aceptar una ampliación limitada que cubra solo los asuntos en disputa, y un representante puede solicitarla.
¿Cuánto tiempo debo guardar mis registros de impuestos? (La regla de 7 años del IRS)
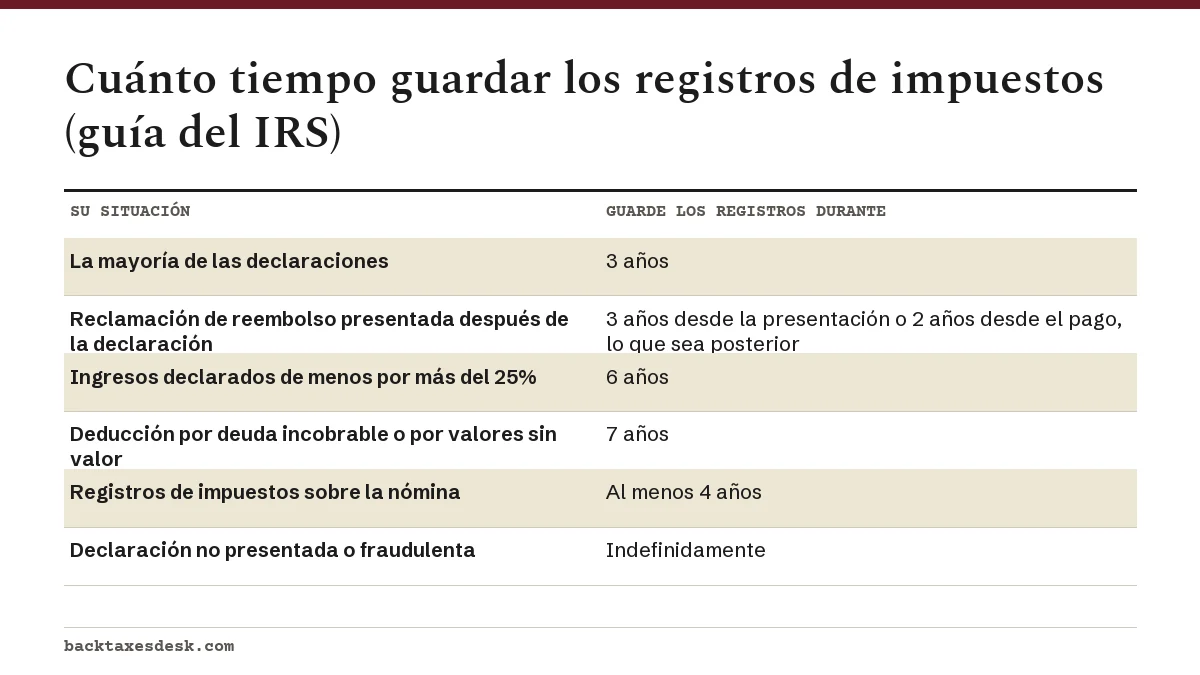
Guarde los registros mientras el año pueda ser examinado. La guía del IRS sobre cuánto tiempo guardar los registros fija estos plazos. La famosa regla de los siete años se aplica a una sola situación: una deducción por deuda incobrable o por valores sin valor.
Los registros de bienes, como una casa, una propiedad de alquiler o acciones, deben guardarse hasta que termine el plazo de prescripción del año en que los vende o se deshace de ellos, porque demuestran su base. Para una casa comprada en 2010 y vendida en 2026, eso significa guardar los registros de compra y de mejoras al menos hasta 2030.
Los límites de auditoría frente a los plazos de cobro y de reembolso
A menudo se confunden tres relojes distintos. El límite de tasación que se explica aquí controla cuánto tiempo tiene el IRS para añadir impuestos. Una vez tasado el impuesto, empieza un plazo aparte de 10 años para cobrarlo, que explicamos en nuestra página sobre el plazo de prescripción para el cobro del IRS. Su propio plazo para reclamar un reembolso es, por lo general, de tres años desde la presentación o de dos años desde el pago, lo que sea posterior.
La mayoría de las auditorías son auditorías por correo que ocurren bien dentro del plazo de tres años. Consulte nuestra guía sobre la auditoría por correspondencia para ver cómo funcionan, y la guía de auditorías del IRS para el proceso completo.
Preguntas frecuentes
¿Puede el IRS auditarme después de 3 años?
Sí, en casos específicos. El IRS tiene seis años si se omitió más del 25% de los ingresos brutos, tiempo ilimitado en caso de fraude o de años no presentados, y más tiempo si usted firmó una ampliación por escrito. En los demás casos, por lo general ya no puede tasar después de tres años.
¿Cuántos años revisa el IRS a la vez en una auditoría?
Por lo general, el IRS incluye las declaraciones presentadas en los últimos tres años. Si encuentra un error importante, puede añadir años anteriores, pero dice que normalmente no va más allá de seis años.
¿La regla de 3 años del IRS cuenta desde el año tributario o desde la fecha de presentación?
Desde la fecha de presentación. Una declaración presentada antes de la fecha de vencimiento de abril se considera presentada en esa fecha de vencimiento, y una declaración tardía empieza sus tres años cuando el IRS la recibe.
¿Debo firmar el Formulario 872 para ampliar el plazo de prescripción?
Depende del caso. Si se niega, normalmente el IRS emite un aviso de deficiencia basado en la información que tiene. Si firma, obtiene más tiempo para resolver la auditoría o llegar a Apelaciones, y a veces la ampliación puede limitarse a asuntos específicos.
¿Puedo tirar mis registros de impuestos después de 7 años?
Para la mayoría de las personas, los registros se pueden desechar después de tres años, salvo los registros de la base de bienes, los de años con una omisión grande y los de deudas incobrables o valores sin valor. Guarde sus copias de las declaraciones en sí de forma indefinida.
Fuentes
- IRS audits irs.gov
- 26 U.S. Code 6501, Limitations on assessment and collection law.cornell.edu
- How long should I keep records? irs.gov
- Publication 5, Your Appeal Rights and How to Prepare a Protest irs.gov
- Time IRS can collect tax irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Auditoría del IRS: tipos, cartas, plazos y apelaciones
Una auditoría del IRS (Servicio de Impuestos Internos) es una revisión de una declaración de impuestos ya presentada para comprob…
Prescripción de declaraciones no presentadas ante el IRS
No hay prescripción de declaraciones no presentadas para tasar el impuesto: según la sección 6501(c)(3) del Código de Impuestos I…
Prescripción de deudas con el IRS: la regla de los 10 años
La prescripción de deudas con el IRS (Servicio de Impuestos Internos) es, por lo general, de 10 años desde la fecha en que se tas…
Auditoría por correspondencia del IRS: cómo funciona
Una auditoría por correspondencia del IRS es un examen que se hace completamente por correo: el IRS le pide que envíe, antes de u…
Proceso de apelaciones del IRS: cómo impugnar una decisión
El proceso de apelaciones del IRS (Servicio de Impuestos Internos) le permite pedir a la Oficina Independiente de Apelaciones del…