
Auditoría de campo del IRS: cuando el examinador va a su negocio o a su casa
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Una auditoría de campo del IRS es un examen en persona que se realiza donde se guardan sus libros y registros: normalmente en su lugar de negocio, a veces en su casa o en la oficina de su representante. Un agente de ingresos (revenue agent) revisa las partidas cuestionadas, a menudo recorre el negocio y puede cotejar los depósitos bancarios con los ingresos declarados. Puede pedir que se traslade a una oficina del IRS si alteraría el funcionamiento de un negocio pequeño.
- 01Dónde se realiza
- Donde se guardan sus registros originales, normalmente su lugar principal de negocio
- 02¿Se puede cambiar de lugar?
- Sí, si lo solicita; el IRS toma en cuenta dónde están los registros, dónde vive usted y las dificultades
- 03Recorrido del negocio
- El manual del IRS dice que deben hacerse recorridos en todas las entidades comerciales
- 04¿Puede ir el representante sin usted?
- Sí, con el Formulario 2848, salvo que usted reciba una citación
- 05Lo que exige Apelaciones sobre el plazo
- Por lo general, al menos 365 días restantes antes de la fecha límite de tasación
¿Qué es una auditoría de campo del IRS?
Una auditoría de campo del IRS, que el reglamento llama examen de campo (field examination), es una auditoría que se realiza en su residencia, en su lugar de negocio o en la oficina de su contador o representante, en lugar de en un edificio del IRS. Es uno de los tres formatos de auditoría que enumera el IRS, junto con las auditorías por correo y las auditorías en oficina.
Según el reglamento 26 CFR 301.7605-1, el IRS elige entre el formato en oficina y el de campo según la complejidad de la declaración y el formato que permita examinarla con más eficiencia. Los candidatos típicos son las declaraciones con actividad comercial, con muchos registros o con preguntas sobre cómo se obtienen los ingresos, porque el examinador necesita ver operaciones y libros que no se pueden enviar fácilmente por correo.
Aun así, la cita empieza con una carta; el IRS no inicia auditorías por teléfono ni con una visita sin aviso. Compare la carta con nuestra guía sobre la carta de auditoría del IRS y lea la guía de auditorías del IRS para saber cómo se seleccionan las declaraciones.
¿Dónde se realiza una auditoría de campo?
Por lo general, una auditoría de campo se realiza donde se guardan sus libros, registros y documentos originales, que en el caso de un negocio suele ser su lugar principal de negocio (26 CFR 301.7605-1). Si usted tiene un negocio en casa, eso puede significar una auditoría del IRS en su casa.
Cómo pedir otro lugar
Puede pedir que la auditoría se traslade. El IRS decide caso por caso y toma en cuenta dónde vive usted, dónde opera el negocio actualmente, dónde están los registros, dónde puede examinar con más eficiencia, su personal disponible y si el lugar le causa a usted molestias indebidas. Lo mejor es una solicitud por escrito con una breve explicación.
Hay una regla que ayuda a los negocios muy pequeños: si hacer la auditoría en el lugar obligaría en la práctica a cerrar el negocio o alteraría indebidamente sus operaciones, el IRS la trasladará a una oficina del IRS una vez que lo verifique. Algunos ejemplos son un negocio de una sola persona sin espacio libre o una oficina en casa dentro de un apartamento pequeño.
Otra opción común es hacer la auditoría en la oficina de su representante. Muchos dueños lo prefieren porque así el examinador ve los registros que el representante ha organizado y no todo el lugar de trabajo. Las citas se programan normalmente en horario de oficina del IRS, en días laborables del IRS.
Auditoría en oficina frente a auditoría de campo
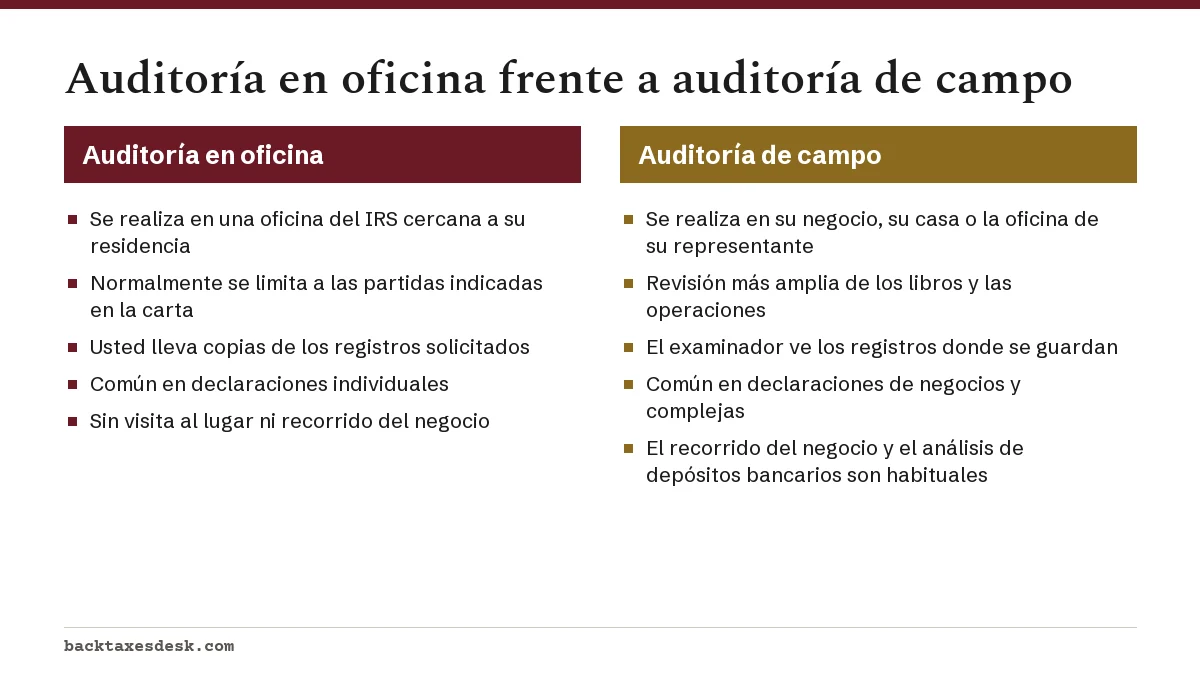
La mayor diferencia práctica es el alcance. Una auditoría en oficina suele limitarse a las pocas partidas de la carta de cita, mientras que un examen de campo le da al agente de ingresos margen para ver cómo funciona el negocio y si los libros reflejan la realidad.
Lo que revisa el examinador en el proceso de auditoría de campo del IRS
El proceso de auditoría de campo del IRS suele seguir este orden: entrevista inicial, recorrido del negocio, revisión de registros, solicitudes de seguimiento y una conversación de cierre. El Manual de Impuestos Internos (IRM 4.10.3) describe cada técnica.
- Entrevista inicial. El examinador confirma que usted recibió la Publicación 1, explica el proceso y pregunta cómo funciona el negocio, quién lleva la contabilidad y cómo se reciben los ingresos.
- Recorrido del negocio. El manual dice que en los exámenes de todas las entidades comerciales deben hacerse recorridos de los locales al principio de la auditoría, para entender las operaciones, comprobar que los libros coinciden con la actividad real y observar los controles internos.
- Libros y registros bancarios. Los examinadores cotejan los depósitos bancarios con los ingresos brutos. Los depósitos que no son ventas, como préstamos, transferencias del dueño o regalos, necesitan registros que muestren de dónde vinieron.
- Partidas específicas. Los gastos, la depreciación, el uso de vehículos, la mano de obra contratada y el inventario se comprueban con recibos, facturas, registros de nómina y bitácoras.
- Solicitudes de documentos e información. Todo lo que no esté disponible ese día se pide por escrito con una fecha de entrega.
¿Cuánto tarda una auditoría de campo?
El IRS no publica una duración estándar para las auditorías de campo. Su página de auditorías dice que la duración depende del tipo de auditoría, de lo complejos que sean los asuntos, de la rapidez con que llegue la información, de la agenda de ambas partes y de si usted está de acuerdo con las conclusiones. Los exámenes de campo suelen tardar más que las auditorías por correo o en oficina porque implican más registros y más tiempo en el lugar.
Por lo general, el IRS tiene tres años desde la fecha de vencimiento o la fecha de presentación, la que sea posterior, para tasar más impuestos. Si esa fecha está cerca, el agente puede pedirle que firme un consentimiento para ampliarla. La Publicación 3498 dice que usted puede negarse, negociar los asuntos o el plazo que cubre, o firmar. La Oficina Independiente de Apelaciones por lo general quiere que queden al menos 365 días antes de la fecha límite de tasación cuando recibe un caso, así que negarse puede costarle una apelación administrativa.
¿Debo contratar a un representante para una auditoría de campo?
En la mayoría de las auditorías de campo de negocios vale la pena considerar tener representación, porque la revisión del agente es más amplia y las preguntas sobre las operaciones pueden abrir asuntos nuevos. Un representante con un Formulario 2848 firmado puede asistir en su lugar; la Publicación 3498 confirma que se permite la representación con usted presente o sin usted, salvo cuando usted comparece por una citación administrativa.
Los agentes inscritos, los contadores públicos autorizados (CPA) y los abogados pueden representarle. Un CPA o un agente inscrito suele ser lo más adecuado para auditorías de negocios con muchos registros, mientras que un abogado tiene más sentido si hay algún riesgo de que se detecte fraude o de un juicio posterior. Nuestra comparación entre un abogado tributario y un CPA le ayuda con esa decisión.
Si espera deber dinero después de la auditoría, puede hacer un pago anticipado o un depósito según la sección 6603 del IRC durante el examen para detener los intereses sobre la cantidad pagada, según la Publicación 3498. Los intereses ya cobrados siguen capitalizándose hasta que se paguen.
Cuando termina la auditoría de campo
El agente cierra el caso sin cambios, con acuerdo o sin acuerdo. Si está de acuerdo, firma el informe y paga o hace arreglos de pago. Si no está de acuerdo, puede reunirse con el gerente del agente, preguntar por el Acuerdo por Vía Rápida (Fast Track Settlement) con un mediador neutral de Apelaciones, o esperar la carta de 30 días y solicitar una conferencia con la Oficina Independiente de Apelaciones del IRS. Un cambio propuesto de más de $25,000 en cualquier periodo requiere una protesta formal por escrito.
Preguntas frecuentes
¿Puede el IRS venir a mi casa para una auditoría?
Sí, si sus registros se guardan allí o si usted tiene su negocio en casa, una auditoría de campo puede hacerse en su casa. Puede pedir que se traslade a una oficina del IRS o a la oficina de su representante, y el IRS debe trasladarla si un examen en el lugar obligaría en la práctica a cerrar un negocio pequeño o alteraría indebidamente sus operaciones.
¿Una auditoría de campo del IRS significa que sospechan fraude?
No. El formato de campo se elige por la complejidad de la declaración y por eficiencia, no porque se sospeche fraude. La mayoría de las auditorías de campo son exámenes civiles para ver si los ingresos y los gastos se declararon correctamente.
¿Puedo negarme al recorrido del negocio durante una auditoría de campo?
El manual del IRS trata el recorrido como un paso estándar en los exámenes de negocios. Si un recorrido en cierto momento alteraría las operaciones, hable con el agente sobre el horario o pida a su representante que lo organice.
¿Qué es un agente de ingresos (revenue agent)?
Un agente de ingresos es el examinador del IRS que normalmente se encarga de las auditorías de campo de negocios y de las declaraciones individuales más complejas. El nombre del agente y sus datos de contacto aparecen en su carta de cita.
¿Debo firmar un consentimiento para ampliar el plazo de la auditoría?
Depende. Firmar le da tiempo para entregar documentos y conserva su derecho a una conferencia de Apelaciones, mientras que negarse puede llevar al IRS a tasar con la información que tiene. La Publicación 1035 explica los formularios de consentimiento.
Fuentes
- IRS audits irs.gov
- 26 CFR 301.7605-1, Time and place of examination law.cornell.edu
- IRM 4.10.3, Examination Techniques irs.gov
- Publication 3498, The Examination Process irs.gov
- About Form 2848 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Auditoría del IRS: tipos, cartas, plazos y apelaciones
Una auditoría del IRS (Servicio de Impuestos Internos) es una revisión de una declaración de impuestos ya presentada para comprob…
Auditoría en oficina del IRS: qué esperar en persona
Una auditoría en oficina del IRS es una entrevista en persona en una oficina local del IRS, en la que un examinador revisa las pa…
Carta de auditoría del IRS: cómo es y qué dice una real
Una carta de auditoría del IRS (Servicio de Impuestos Internos) real llega por el correo postal de los EE. UU., muestra en una es…
Abogado de impuestos vs CPA: cuándo necesita un abogado
Al decidir entre abogado de impuestos vs CPA, sepa que ambos tienen derechos ilimitados para representarle ante el IRS, así que l…
Proceso de apelaciones del IRS: cómo impugnar una decisión
El proceso de apelaciones del IRS (Servicio de Impuestos Internos) le permite pedir a la Oficina Independiente de Apelaciones del…