
Proceso de apelaciones del IRS: cómo impugnar una auditoría o una decisión de cobro
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El proceso de apelaciones del IRS (Servicio de Impuestos Internos) le permite pedir a la Oficina Independiente de Apelaciones del IRS, que es independiente de la oficina que le auditó o le facturó, que revise una decisión con la que no está de acuerdo. En las disputas de auditoría de $25,000 o menos por periodo tributario, basta con una breve solicitud por escrito o con el Formulario 12203; las disputas mayores requieren una protesta formal por escrito, enviada dentro del plazo que indica su carta.
- 01Quién decide
- La Oficina Independiente de Apelaciones del IRS, separada del examinador
- 02Solicitud de caso pequeño
- $25,000 o menos por periodo tributario: breve declaración o Formulario 12203
- 03Protesta formal por escrito
- Obligatoria por encima de $25,000 en cualquier periodo
- 04Solicitud de Debido Proceso de Cobro
- Formulario 12153 dentro de 30 días desde el aviso de embargo o de gravamen
- 05Programa de Apelaciones de Cobro
- Formulario 9423, por lo general dentro de 3 días hábiles después de la reunión con el gerente
- 06Petición ante el Tribunal Tributario
- 90 días desde un aviso de deficiencia; cargo de $60
¿Qué hace la Oficina Independiente de Apelaciones del IRS?
La Oficina Independiente de Apelaciones del IRS (IRS Independent Office of Appeals) resuelve disputas tributarias sin ir a los tribunales. La Publicación 5 la describe como una función independiente, separada de la división del IRS que propuso el cambio, y como el único nivel de apelación administrativa dentro del IRS. Los funcionarios de apelaciones sopesan los argumentos de ambas partes y aplican la ley tributaria, incluidas las decisiones judiciales, a los hechos (IRS Publication 5).
Las apelaciones del IRS abarcan mucho más que las auditorías. La Publicación 5 menciona, entre otras, las negaciones de condonación de multas, los ofrecimientos de transacción (offers in compromise) rechazados, las negaciones de alivio al cónyuge inocente y las determinaciones de multas. Las acciones de cobro, como embargos, gravámenes y rechazos de planes de pagos, tienen sus propias vías de apelación, que se tratan más abajo en esta página.
¿Cómo apelo el resultado de una auditoría del IRS?
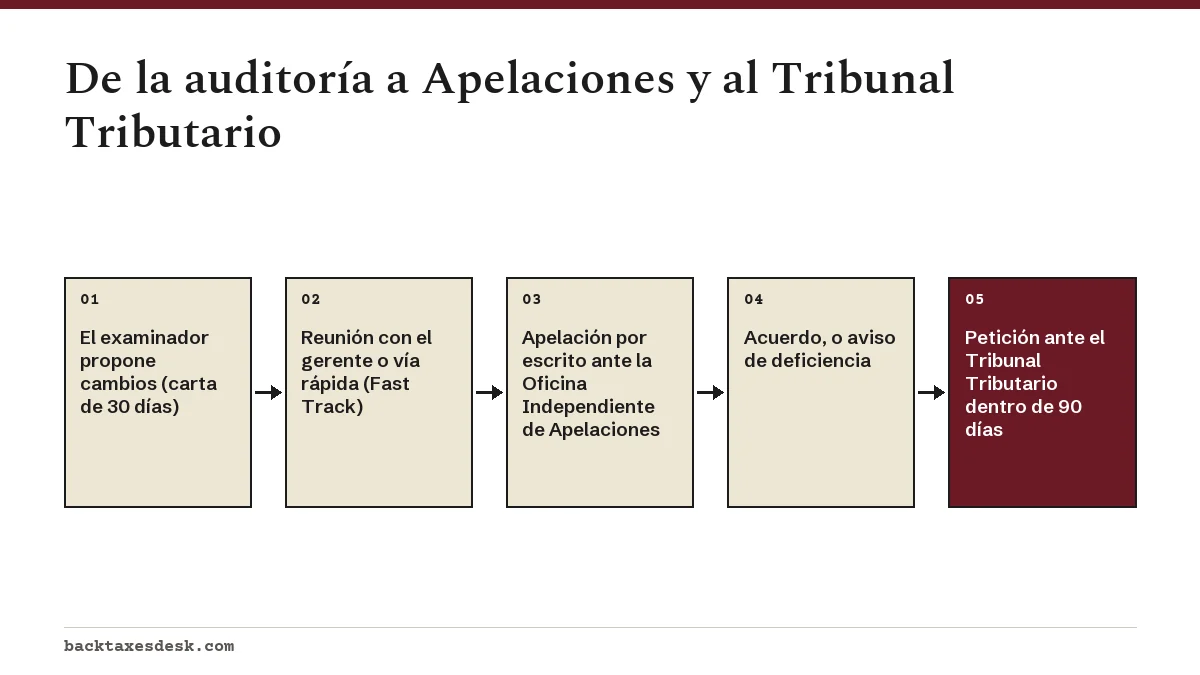
Para apelar el resultado de una auditoría, envíe una solicitud por escrito a la dirección de la carta que propuso los cambios, antes de la fecha límite impresa en ella. Esa carta suele llamarse carta de 30 días; en las auditorías por correo suele ser la Carta 525. No firme el formulario de acuerdo si piensa apelar.
Antes de apelar, entregue al examinador todos los documentos que quiera que se tomen en cuenta. La Publicación 5 advierte que la información nueva que se presenta por primera vez en Apelaciones normalmente se devuelve a la oficina examinadora, lo que retrasa el caso. También puede pedir primero una reunión con el gerente del examinador; muchas disputas terminan ahí.
Solicitud de caso pequeño o protesta formal por escrito
| Cantidad en disputa por periodo tributario | Qué enviar | Notas |
|---|---|---|
| $25,000 o menos | Una breve declaración por escrito de las partidas en disputa y por qué no está de acuerdo, el formulario de apelación que vino con su carta, o el Formulario 12203 | Incluya el impuesto y las multas propuestos; en un ofrecimiento de transacción, el total del impuesto, las multas y los intereses no pagados |
| Más de $25,000 en cualquier periodo | Una protesta formal por escrito | Si un periodo supera los $25,000, se necesita una protesta formal para todos los periodos |
| Casos de sociedades colectivas, corporaciones S, planes para empleados u organizaciones exentas | Una protesta formal por escrito | Obligatoria sin importar la cantidad |
Ejemplo: una auditoría propone $9,400 de impuesto adicional y una multa por exactitud de $1,880 para 2023. El total, $11,280, es menor de $25,000, así que basta con una declaración de una página o con el Formulario 12203. Si la misma auditoría también propusiera $26,000 para 2024, necesitaría una protesta formal que cubriera ambos años.
Cómo preparar su protesta
Una protesta formal por escrito es una carta en la que usted indica que quiere apelar y expone su caso. La Publicación 5 dice que debe contener los elementos siguientes. Si falta alguno, el traslado a Apelaciones puede retrasarse.
- Su nombre, su dirección y un número de teléfono de contacto durante el día.
- Una declaración de que quiere apelar los cambios que propuso el IRS.
- Los periodos tributarios de que se trata y una lista de cada asunto en disputa con el cambio propuesto.
- Los hechos que respaldan su posición en cada asunto.
- La ley o la autoridad legal, si la hay, que respalda su posición.
- La declaración bajo pena de perjurio que aparece en la Publicación 5, firmada por usted. Un representante que la prepare firma una declaración distinta en la que indica si conoce los hechos personalmente.
Mantenga la protesta basada en hechos y ordenada por asunto. Adjunte las pruebas, como recibos o bitácoras de millaje, que ya entregó al examinador, para que el funcionario de Apelaciones las tenga en un solo lugar. Envíela por un método con rastreo y guarde una copia completa.
¿Qué pasa después de pedir una apelación al IRS?
El examinador envía su expediente a la oficina de Apelaciones del IRS, que se comunica con usted para concertar una reunión. Las reuniones de Apelaciones son informales y normalmente se hacen por teléfono o por correspondencia; el sitio web de Apelaciones del IRS también describe opciones virtuales y en persona. Puede llevar a un representante o a un testigo.
Solo los abogados, los contadores públicos certificados (CPA) y los agentes inscritos pueden representarle ante Apelaciones, con el Formulario 2848. Un preparador no inscrito puede asistir como testigo, pero no puede representarle. Si no puede pagar ayuda, una Clínica para Contribuyentes de Bajos Ingresos puede representarle si usted califica.
El plazo de prescripción y el Formulario 872
La Publicación 5 dice que, por lo general, a un caso de examen le deben quedar más de 365 días antes del plazo de tasación para que Apelaciones lo acepte. Si queda menos tiempo, el IRS le pedirá que firme una prórroga. Si se niega, Apelaciones no aceptará el caso y, por lo general, el IRS emitirá un aviso de deficiencia, y su vía será el Tribunal Tributario. Consulte el plazo de prescripción de las auditorías del IRS para ver cómo funciona ese plazo.
Acuerdo por vía rápida (Fast Track Settlement) y mediación
En algunos casos, puede pedir el acuerdo por vía rápida (Fast Track Settlement) mientras el caso sigue con el examinador. Un empleado de Apelaciones con capacitación especial actúa como mediador neutral, usted puede retirarse en cualquier momento y conserva sus derechos normales de apelación para lo que quede sin resolver. El IRS también ofrece mediación en algunas disputas de cobro y de ofrecimientos de transacción.
¿Cuánto tarda una apelación ante el IRS?
El IRS no publica un tiempo estándar para las apelaciones, y la duración depende del número de asuntos, de lo completo que esté el expediente cuando llega y de si hay información nueva que deba volver al examinador. Para la apelación de una auditoría, cuente con meses y no con semanas. Los intereses siguen corriendo sobre cualquier impuesto que al final se deba, pero puede detenerlos sobre la cantidad que envíe haciendo un depósito mientras la apelación está pendiente.
Las apelaciones de cobro avanzan más rápido. Según el IRS, el Programa de Apelaciones de Cobro por lo general da una decisión más rápida que una audiencia de Debido Proceso de Cobro, que es una de las razones por las que se elige para un solo asunto de embargo o de gravamen.
¿Puedo apelar una acción de cobro?
Sí, mediante dos programas descritos en la Publicación 1660, Collection Appeal Rights (derechos de apelación en materia de cobro). La audiencia de Debido Proceso de Cobro (Collection Due Process, CDP) se activa con avisos específicos y permite una revisión posterior por el Tribunal Tributario. El Programa de Apelaciones de Cobro (Collection Appeals Program, CAP) abarca más acciones, pero su decisión es definitiva.
| Característica | Debido Proceso de Cobro (CDP) | Programa de Apelaciones de Cobro (CAP) |
|---|---|---|
| Se activa con | El aviso final de intención de embargo (LT11, Carta 1058) o el aviso de presentación de un gravamen (Carta 3172) | Gravámenes, embargos, incautaciones y planes de pagos a plazos rechazados, modificados o cancelados |
| Formulario | Formulario 12153 | Formulario 9423 (o solicitud verbal en algunos asuntos de planes de pagos a plazos) |
| Plazo | 30 días desde el aviso; audiencia equivalente dentro de 1 año | Por lo general, dentro de 3 días hábiles después de la reunión con un gerente de cobro; 30 días para un plan de pagos a plazos rechazado |
| ¿Puede impugnar el impuesto en sí? | Solo si no recibió un aviso de deficiencia ni otra oportunidad de impugnarlo | No |
| Revisión judicial | Sí, el Tribunal Tributario | No, la decisión es vinculante |
En el CAP, normalmente primero pide una reunión con el gerente de cobro, luego avisa al funcionario de ingresos o al gerente dentro de 2 días hábiles si quiere apelar, y envía el Formulario 9423 con matasellos dentro de los 3 días hábiles siguientes a esa reunión. Una solicitud de CDP presentada a tiempo también detiene el plazo de 10 años para el cobro. Nuestra página sobre la audiencia de Debido Proceso de Cobro tiene la versión paso a paso.
Apelaciones o Tribunal Tributario: ¿qué vía elegir?
No tiene que pasar por Apelaciones antes de ir a los tribunales. Si su auditoría termina con un aviso de deficiencia, puede presentar una petición ante el Tribunal Tributario dentro de 90 días (150 si el aviso va dirigido fuera de los EE. UU.) sin pagar primero el impuesto. El cargo de presentación es de $60 y se puede pedir exención.
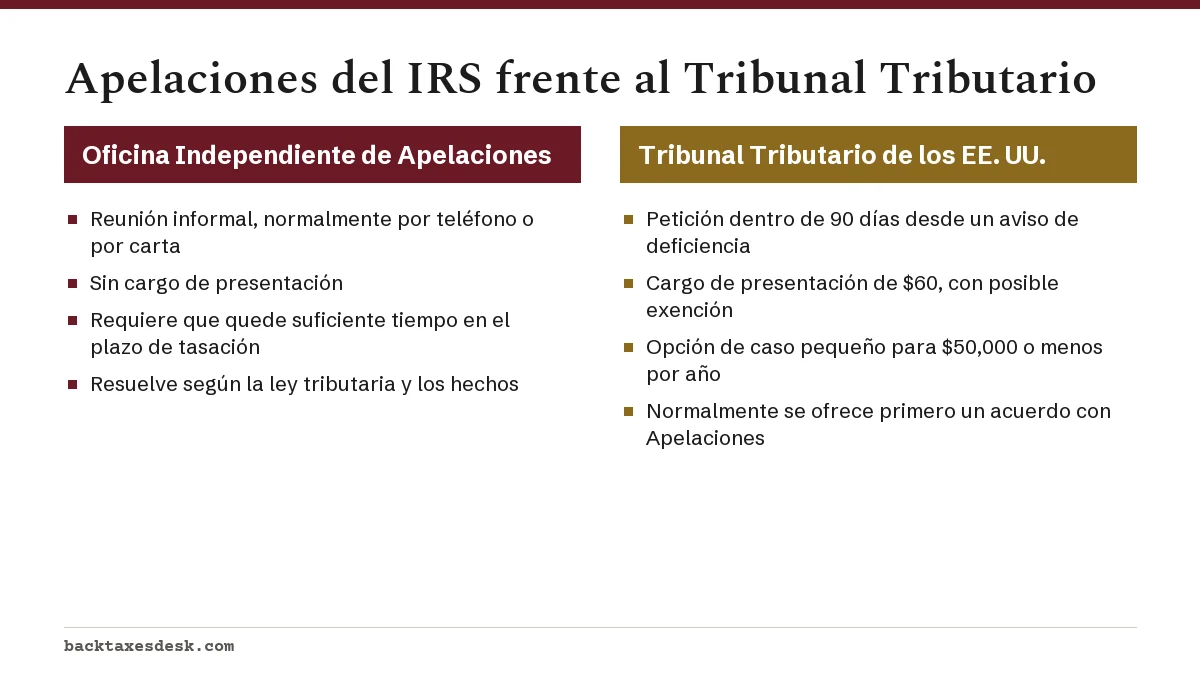
Aunque se salte Apelaciones, un caso registrado en el Tribunal Tributario normalmente se envía a Apelaciones para negociar un acuerdo antes del juicio, así que muchos casos se resuelven ahí de todos modos. Las disputas de $50,000 o menos por año pueden usar el procedimiento de casos pequeños del Tribunal Tributario, que es menos formal pero no se puede apelar. El tribunal puede imponer una multa de hasta $25,000 por un caso presentado principalmente para ganar tiempo o basado en una posición frívola.
El Tribunal de Distrito y el Tribunal de Reclamaciones Federales también están disponibles, pero por lo general solo después de pagar el impuesto por completo y presentar una reclamación de reembolso. Una demanda de reembolso debe presentarse dentro de 2 años desde el aviso que rechaza su reclamación.
Cómo pedir una apelación al IRS: lista de control
- Busque la fecha límite en su carta y procure enviar su solicitud al menos una semana antes.
- Confirme que entregó al examinador todos los documentos que quiere que se tomen en cuenta.
- Calcule la cantidad en disputa de cada periodo tributario para elegir entre una solicitud de caso pequeño y una protesta formal.
- Escriba la solicitud o la protesta, fírmela y adjunte copias de la carta y de las pruebas clave.
- Envíela a la dirección de la carta por un método con rastreo y guarde una copia completa.
- Si llega un aviso de deficiencia mientras todavía está hablando con el IRS, el plazo de 90 días para el Tribunal Tributario sigue corriendo.
Para conocer el origen de la disputa, consulte la guía de auditorías del IRS y nuestra página sobre lo que provoca una auditoría del IRS.
Paso a paso
Revise la fecha límite
Busque la fecha de respuesta en la carta de 30 días o en el aviso de cobro.
Termine con el examinador
Envíe los documentos que falten y considere una reunión con el gerente.
Elija el tipo de solicitud
Use una solicitud de caso pequeño o el Formulario 12203 si son $25,000 o menos por periodo; si no, escriba una protesta formal.
Envíela y guarde la prueba
Envíe por correo la solicitud firmada a la dirección de la carta por un método con rastreo.
Prepárese para la reunión
Ordene las pruebas por asunto y decida si asistirá un representante con el Formulario 2848.
Preguntas frecuentes
¿La oficina de apelaciones del IRS es realmente independiente?
Forma parte del IRS, pero trabaja por separado de los examinadores y cobradores que tomaron la decisión. La Publicación 1660 dice que Apelaciones protege esa independencia prohibiendo ciertas conversaciones unilaterales con la oficina que tomó la decisión, como hablar de los puntos fuertes o débiles de su caso, según el Procedimiento Tributario (Revenue Procedure) 2012-18.
¿Puedo apelar después de firmar el Formulario 4549?
Firmar el Formulario 4549 significa que aceptó los cambios y que el impuesto se puede tasar. Después de eso, sus opciones por lo general son una reclamación de reembolso una vez que pague, o la reconsideración de auditoría si tiene información nueva.
¿Para qué sirve el Formulario 12203?
El Formulario 12203, Request for Appeals Review (solicitud de revisión por Apelaciones), es el formulario del IRS para las apelaciones de casos pequeños, en las que el impuesto y las multas en disputa son de $25,000 o menos por cada periodo. En él se enumeran las partidas con las que no está de acuerdo y por qué.
¿Puedo ir al Tribunal Tributario si pierdo en Apelaciones?
Sí, en las disputas de auditoría. Si Apelaciones no resuelve su caso, emite un aviso de deficiencia, y entonces usted tiene 90 días para presentar una petición ante el Tribunal Tributario. Las decisiones de cobro del CAP no se pueden llevar a los tribunales.
¿Una apelación detiene el cobro del IRS?
La apelación de una auditoría ocurre antes de que se tase el impuesto, así que todavía no hay nada que cobrar por esas partidas. Una solicitud de CDP presentada a tiempo por lo general detiene los embargos durante la audiencia, y una apelación del CAP por lo general suspende la acción apelada, salvo que el IRS crea que el cobro está en riesgo.
Fuentes
- Publication 5, Your Appeal Rights and How to Prepare a Protest if You Disagree irs.gov
- Publication 1660, Collection Appeal Rights irs.gov
- IRS Independent Office of Appeals irs.gov
- Collection Due Process (CDP) FAQs irs.gov
- Publication 3498-A, The Examination Process (Audits by Mail) irs.gov
- US Tax Court, starting a case ustaxcourt.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Auditoría del IRS: tipos, cartas, plazos y apelaciones
Una auditoría del IRS (Servicio de Impuestos Internos) es una revisión de una declaración de impuestos ya presentada para comprob…
Programa de Apelaciones de Cobro: Formulario 9423 y plazos
El Programa de Apelaciones de Cobro del IRS (Collection Appeals Program, CAP) le permite pedir a la Oficina Independiente de Apel…
 Petición al Tribunal Tributario: plazo, cargo y pasos
Una petición al Tribunal Tributario le pide al Tribunal Tributario de los EE. UU. (US Tax Court) que revise una determinación del…
Audiencia de debido proceso de cobro: Formulario 12153
La audiencia de debido proceso de cobro del IRS (Collection Due Process) es una revisión independiente, a cargo de la Oficina Ind…
Qué provoca una auditoría del IRS: cómo se eligen
Según el IRS, lo que provoca una auditoría del IRS es una de tres cosas: la selección al azar, un análisis por computadora que pu…
Carta 525 del IRS: cambios propuestos y sus 30 días
La carta 525 del IRS que envían los examinadores es la carta general de 30 días (General 30-Day Letter): cierra una auditoría por…