
Aviso de deficiencia: qué significa la carta de 90 días del IRS
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Un aviso de deficiencia es el aviso legal formal del IRS de que tiene la intención de tasarle más impuesto. Tiene 90 días desde la fecha del aviso (150 si va dirigido a usted fuera de los EE. UU.) para presentar una petición ante el Tribunal Tributario de los EE. UU. sin pagar primero. El plazo no se puede prorrogar. Si no hace nada, el IRS tasa el impuesto y le envía la factura.
- 01Números de carta habituales
- Carta 3219 (auditorías por correo), Carta 531 (auditorías en persona), CP3219A, CP3219N
- 02Plazo del Tribunal Tributario
- 90 días desde la fecha del aviso, 150 si va dirigido fuera de los EE. UU.
- 03¿Se puede prorrogar?
- No, ni el IRS ni el tribunal pueden hacerlo
- 04Cargo de presentación en el Tribunal Tributario
- $60, con posible exención
- 05Límite para casos tributarios menores
- $50,000 o menos en disputa por año
- 06Para aceptar
- Firme y devuelva el Formulario 5564
Qué es un aviso de deficiencia
Un aviso de deficiencia, a menudo llamado aviso de deficiencia legal (statutory notice of deficiency) o carta de 90 días, es el paso legal que el IRS debe dar antes de tasar un impuesto sobre el ingreso adicional con el que usted no está de acuerdo. El Servicio del Defensor del Contribuyente (Taxpayer Advocate Service) lo llama su boleto de entrada al Tribunal Tributario, porque es lo que le permite pedir a un juez que revise las cifras del IRS antes de pagar nada.
Normalmente llega al final de un intercambio más largo: una auditoría, una propuesta CP2000 por ingresos no declarados que no se resolvió, o una declaración sustitutiva que el IRS preparó porque nunca se presentó una declaración.
| Carta o aviso | De dónde suele venir |
|---|---|
| Carta 3219 | Una auditoría realizada por correo |
| Carta 531 | Una auditoría realizada en persona |
| CP3219A | Ingresos informados por terceros que no coinciden con su declaración, a menudo después de un CP2000 |
| CP3219N | Una declaración sustitutiva cuando no se presentó ninguna declaración |
El plazo de 90 días (o de 150 días)
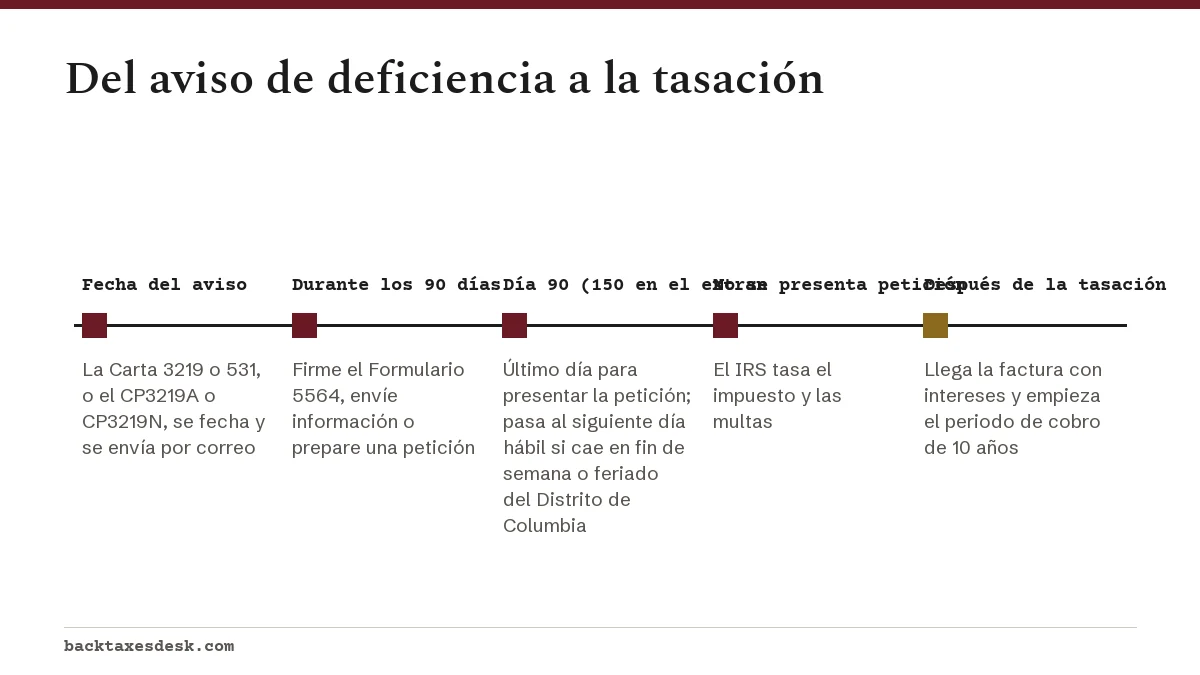
El plazo corre desde la fecha del aviso, no desde el día en que llegó a su buzón. El propio aviso indica el último día para presentar una petición. Tiene 90 días, o 150 días si el aviso va dirigido a una persona fuera de los Estados Unidos, y el Tribunal Tributario dice que no puede prorrogar ese plazo.
Si el último día cae en sábado, domingo o un día feriado legal en el Distrito de Columbia, una petición presentada el siguiente día hábil sigue siendo puntual. Una petición electrónica debe llegar al tribunal antes de las 11:59 p.m., hora del Este, del último día.
Ejemplo práctico de fechas
Un aviso de deficiencia con fecha del lunes, 5 de octubre de 2026, llega al día 90 el domingo, 3 de enero de 2027. Como cae en fin de semana, el último día para presentar la petición pasa a ser el lunes, 4 de enero de 2027. Compárelo siempre con la fecha impresa en su aviso, porque es la que toma en cuenta el tribunal.
Sus opciones ante una carta de aviso de deficiencia del IRS
Aceptar y firmar el Formulario 5564
Si las cifras son correctas, firme el Formulario 5564, Notice of Deficiency-Waiver (renuncia al aviso de deficiencia), y devuélvalo como indica la carta. Puede pagar ahora una parte o todo el impuesto, o esperar la factura. Los intereses siguen acumulándose sobre el saldo no pagado hasta que se pague por completo, así que pagar ahora los limita.
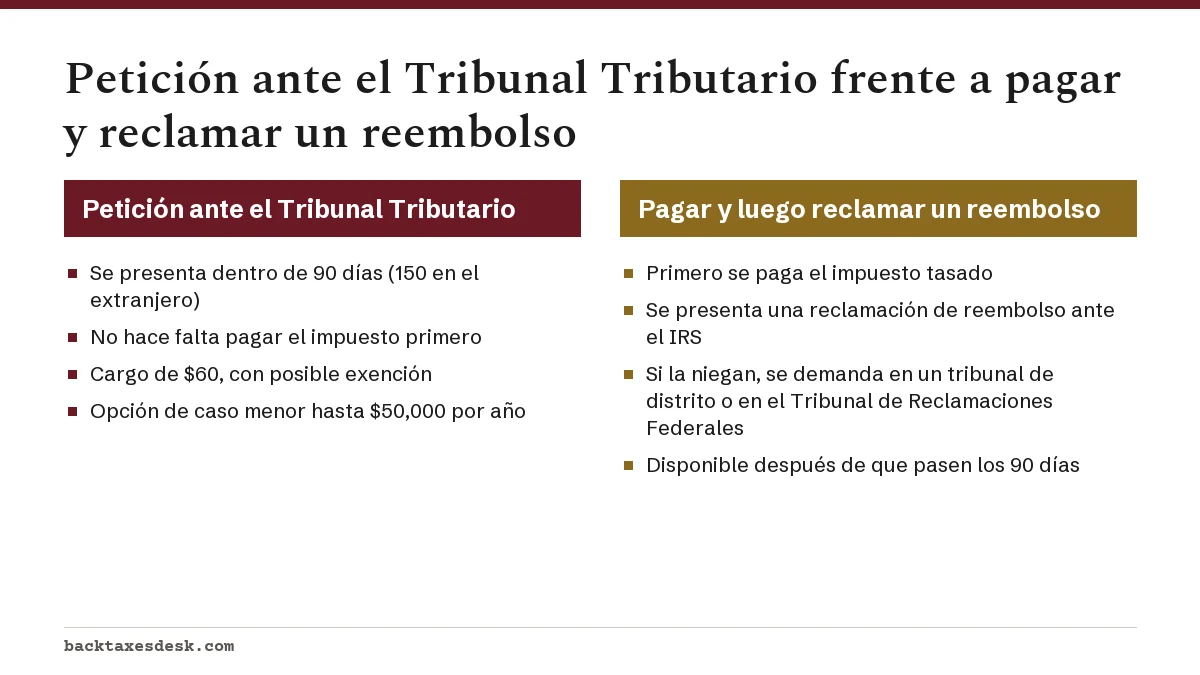
No aceptar y presentar una petición ante el Tribunal Tributario
La petición se presenta ante el Tribunal Tributario de los Estados Unidos, no ante el IRS. Puede presentarla en línea con el sistema DAWSON del tribunal o enviarla por correo, y el cargo es de $60, que el tribunal puede eximir si usted no puede pagarlo. Adjunte una copia completa del aviso y no adjunte recibos ni declaraciones en esta etapa. Nuestra guía de la petición ante el Tribunal Tributario explica el formulario paso a paso.
Si hay $50,000 o menos en disputa por año, puede elegir el procedimiento para casos tributarios menores. Es menos formal, pero la decisión no se puede apelar. Nuestra página sobre cómo funcionan las apelaciones del IRS explica qué papel tiene la Oficina Independiente de Apelaciones en las disputas sobre los resultados de una auditoría.
Enviar más información al IRS
Todavía puede escribir al IRS con una explicación firmada y documentos, y el IRS trabajará con usted durante los 90 días. Esto puede resolver errores simples. Es una vía paralela, no un sustituto de la petición si el plazo está cerca.
Pagar y luego reclamar un reembolso
El Tribunal Tributario es el único tribunal donde puede impugnar el impuesto sin pagar primero. Si paga la cantidad tasada, puede presentar una reclamación de reembolso ante el IRS y, si se la niegan, demandar en un tribunal federal de distrito de los EE. UU. o en el Tribunal de Reclamaciones Federales de los EE. UU.
¿Qué pasa si se le vence el plazo de la carta de 90 días del IRS?
Si el IRS no recibe una renuncia firmada y no se presenta ninguna petición, tasa el impuesto y las multas propuestos y le envía una factura con intereses. A partir de ese momento, la cuenta sigue el proceso normal de cobro, y el periodo de cobro de 10 años empieza en la fecha de la tasación.
- Espere un primer aviso de saldo adeudado y, luego, recordatorios si sigue sin pagarse.
- Si tiene información nueva, pida una reconsideración de la auditoría. Por lo general, solo funciona mientras el impuesto tasado siga sin pagarse.
- Si ya pagó, presente en su lugar una reclamación de reembolso, y acuda a un tribunal de distrito o al Tribunal de Reclamaciones Federales si se la niegan.
- Si no puede pagar, revise los planes de pagos o el estado de dificultad económica antes de que lleguen las cartas de cobro forzoso.
Si la deficiencia vino de una declaración sustitutiva, presentar su propia declaración correcta suele ser la mejor solución; nuestra página sobre la declaración sustitutiva del IRS explica esa vía.
Cómo conseguir ayuda antes de que venza el plazo
Una petición ante el Tribunal Tributario es un trámite legal, así que vale la pena pedir asesoría pronto si la cantidad es grande. Los abogados, los CPA y los agentes inscritos pueden representarle ante el IRS, y las Clínicas para Contribuyentes de Bajos Ingresos ayudan gratis o por un cargo pequeño a los contribuyentes que califican en disputas con el IRS. Nuestra página sobre las Clínicas para Contribuyentes de Bajos Ingresos explica quién califica.
Para otras cartas de la misma familia, consulte la guía de avisos del IRS.
Preguntas frecuentes
¿Qué es un aviso de deficiencia del IRS?
Es la carta formal que el IRS debe enviar antes de tasar un impuesto sobre el ingreso adicional con el que usted no está de acuerdo. Le da 90 días, o 150 si va dirigido fuera de los EE. UU., para presentar una petición ante el Tribunal Tributario de los EE. UU.
¿Se puede prorrogar el plazo de 90 días de un aviso de deficiencia?
No. El Tribunal Tributario no puede prorrogarlo, y enviar más información al IRS o presentar una declaración tardía no lo detiene. Solo si el último día cae en fin de semana o en un feriado del Distrito de Columbia pasa al siguiente día hábil.
¿Qué pasa si se me vence el plazo del Tribunal Tributario?
El IRS tasa el impuesto propuesto y le envía la factura. Todavía puede pedir una reconsideración de la auditoría con información nueva, o pagar y presentar una reclamación de reembolso, pero no puede acudir al Tribunal Tributario sin pagar primero.
¿Qué hago si estoy de acuerdo con la deficiencia?
Firme y devuelva el Formulario 5564, Notice of Deficiency-Waiver, y pague ahora o espere la factura. Los intereses y cualquier multa se suman a la cantidad final.
¿La Carta 3219 es lo mismo que el CP3219A?
Los dos son avisos de deficiencia legales con el mismo plazo de 90 días para el Tribunal Tributario. La Carta 3219 suele llegar después de una auditoría por correo, mientras que el CP3219A suele llegar después de una diferencia en los ingresos, como un CP2000 sin resolver.
¿Cuánto cuesta presentar una petición ante el Tribunal Tributario?
El cargo de presentación es de $60. El tribunal puede eximirlo si presenta una solicitud que demuestre que no puede pagarlo.
Fuentes
- Letter 3219, Notice of Deficiency (Taxpayer Advocate Service) taxpayeradvocate.irs.gov
- Understanding your CP3219A notice irs.gov
- Understanding your CP3219N notice irs.gov
- US Tax Court: Starting a case ustaxcourt.gov
- US Tax Court: Case procedure ustaxcourt.gov
- Publication 556, Examination of Returns, Appeal Rights, and Claims for Refund irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Petición al Tribunal Tributario: plazo, cargo y pasos
Una petición al Tribunal Tributario le pide al Tribunal Tributario de los EE. UU. (US Tax Court) que revise una determinación del…
Proceso de apelaciones del IRS: cómo impugnar una decisión
El proceso de apelaciones del IRS (Servicio de Impuestos Internos) le permite pedir a la Oficina Independiente de Apelaciones del…
Aviso CP3219A: aviso de deficiencia por ingresos
El aviso CP3219A es un aviso legal de deficiencia (Statutory Notice of Deficiency). El IRS (Servicio de Impuestos Internos) compa…
 Cómo responder a un CP2000: aceptar, disputar o enmendar
Para saber cómo responder a un CP2000, compare cada partida de ingresos que indica el IRS (Servicio de Impuestos Internos) con su…
Reconsideración de auditoría del IRS: cómo reabrirla
La reconsideración de auditoría del IRS (Servicio de Impuestos Internos) es el proceso para reabrir una auditoría terminada, o un…
 Carta del IRS: qué significa cada aviso y qué hacer
Una carta del IRS (Servicio de Impuestos Internos) es un aviso que el IRS envía por correo cuando necesita algo de usted: el pago…