
Cómo responder a un aviso CP2000, paso a paso
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Para saber cómo responder a un CP2000, compare cada partida de ingresos que indica el IRS (Servicio de Impuestos Internos) con sus registros y luego firme el formulario de respuesta marcando si está de acuerdo o no. Envíelo con sus pruebas antes de la fecha que figura en el aviso, mediante la herramienta de carga de documentos del IRS (Documents Upload Tool), el número de fax del aviso o la dirección postal de su esquina superior izquierda. Añada el Formulario 1040-X solo si tiene otros cambios.
- 01Qué es el CP2000
- Una propuesta, no una factura ni una auditoría formal
- 02Responda antes de
- La fecha de respuesta impresa en el aviso (la lista de apelaciones del IRS indica 30 días desde la fecha de la carta)
- 03La forma más rápida de responder
- Herramienta de carga de documentos del IRS (JPG, PNG o PDF)
- 04Otros cambios en la declaración
- Formulario 1040-X con CP2000 escrito en la parte superior, enviado con la respuesta
- 05Posible multa en la propuesta
- Multa del 20% relacionada con la exactitud
- 06Si no se resuelve
- Un aviso legal de deficiencia (CP3219A) con un plazo para acudir al Tribunal Tributario
Cómo responder a un CP2000, en pocas palabras
Saber cómo responder a un CP2000 se reduce a una decisión por cada partida: ¿la cifra del IRS es correcta o incorrecta? El aviso enumera ingresos, pagos o créditos que informaron empleadores, bancos y corredores, pero que el IRS no pudo encontrar en su declaración, y luego muestra el impuesto, los intereses y cualquier multa que resultarían si todas las partidas se mantienen.
Un CP2000 es una propuesta. Todavía no se ha tasado nada, así que una respuesta clara y documentada puede reducir la cantidad o eliminarla. Si no responde, o si la diferencia no se puede resolver, el IRS dice que puede enviarle otro aviso y una factura. Si todavía no sabe qué significa cada parte del aviso, empiece por nuestra explicación del aviso CP2000 y vuelva aquí para preparar la respuesta.
Lea los cambios propuestos línea por línea
El aviso tiene una página que presenta cada partida informada junto a lo que mostraba su declaración. Reúna los formularios de cada partida antes de decidir nada: el W-2, 1099-NEC, 1099-K, 1099-INT, 1099-DIV, 1099-B, 1099-R o SSA-1099 que le envió el pagador, además de la declaración que presentó.
- Relacione cada partida con una línea de su declaración. A menudo el ingreso sí se declaró, pero en otro lugar, como un 1099-NEC incluido en los ingresos brutos del Anexo C (Schedule C).
- Revise el pagador y la cantidad. Busque un formulario que sea de otra persona, un formulario duplicado o un formulario corregido que el pagador emitió después.
- Revise el lado del costo. Los corredores no siempre informan la base, así que el IRS puede tratar todo el precio de venta de un 1099-B como ganancia.
- Revise de quién es el número de Seguro Social (SSN) que aparece en el formulario. Las cuentas conjuntas y las cuentas de custodia son causas frecuentes de diferencias.
- Revise la línea de la multa. Muchas propuestas incluyen una multa del 20% relacionada con la exactitud, que es una partida aparte que usted puede disputar.
Un ejemplo práctico de diferencia en la base
Suponga que un 1099-B muestra $10,000 de ingresos por la venta de acciones sin base de costo, y que usted no incluyó la venta en su declaración. El CP2000 puede proponer impuesto sobre los $10,000 completos. Si su estado de cuenta de la casa de bolsa muestra que pagó $9,200 por las acciones, la ganancia real es de $800. Su respuesta acepta que omitió la venta, pero no acepta la cantidad, e incluye el estado de cuenta que prueba la base de $9,200 y una cifra corregida de la ganancia.
Si está de acuerdo con todos los cambios
Marque que está de acuerdo, firme el formulario de respuesta y pida que firmen ambos cónyuges si la declaración era conjunta. Luego pague la cantidad indicada, o todo lo que pueda, y devuelva el formulario antes de la fecha de respuesta para que el caso se cierre en sus términos.
- Pagar todo: pague en línea y guarde la confirmación con su copia del aviso. Los intereses siguen corriendo hasta que se pague el saldo.
- Pagar a plazos: el IRS ofrece un plan a corto plazo de hasta 180 días para saldos de menos de $100,000 sin cargo de establecimiento, y planes a largo plazo en línea para personas que deben $50,000 o menos. Nuestra guía para establecer un plan de pagos con el IRS explica los cargos y los pasos.
- Aceptar el ingreso pero no la multa: acepte el impuesto y luego explique por escrito por qué no debería aplicarse la multa relacionada con la exactitud. Vea el alivio por causa razonable para saber qué considera el IRS.
Si no está de acuerdo: qué pruebas enviar
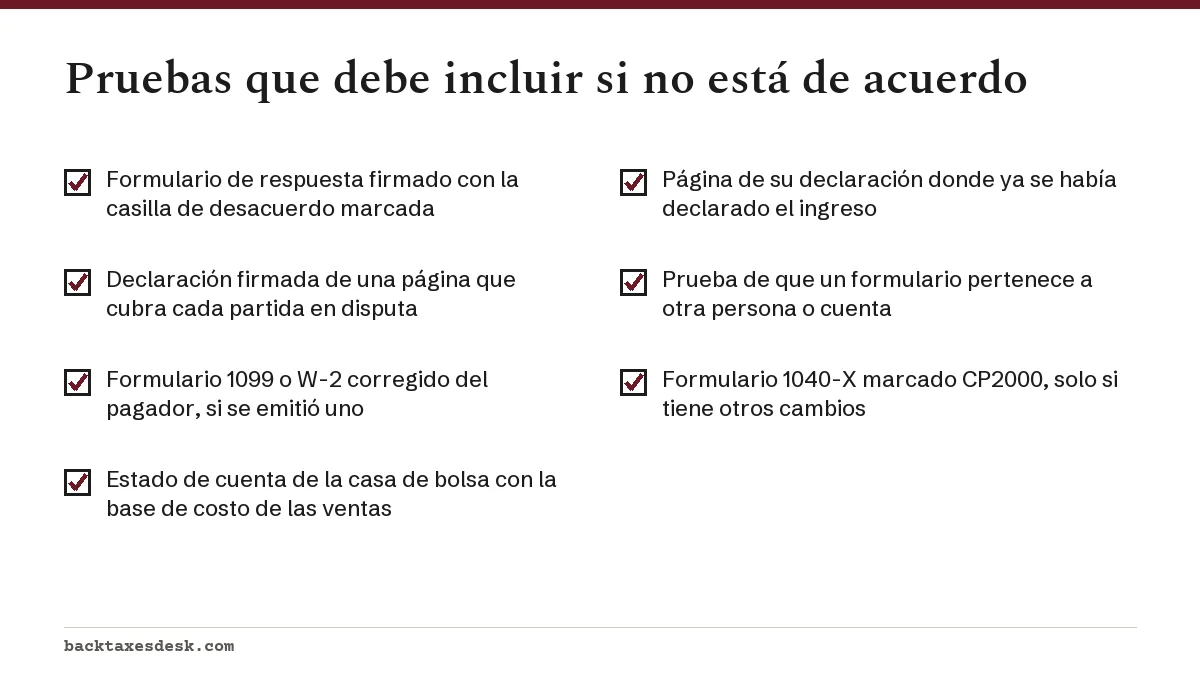
Marque que no está de acuerdo, firme el formulario y adjunte una declaración breve firmada más pruebas de cada partida que disputa. El IRS pide documentos de respaldo con la respuesta, y una carta imprecisa sin ellos rara vez cambia el resultado.
Qué debe decir una carta de desacuerdo con el CP2000
Mucha gente busca un ejemplo de carta de respuesta al CP2000, pero la estructura importa más que una plantilla. Una buena declaración cabe en una página y sigue el orden del aviso.
- Su nombre, su número de identificación del contribuyente, el año tributario y la fecha del aviso, copiados del aviso.
- Un párrafo breve por cada partida que disputa: el pagador, la cantidad que usó el IRS, la cantidad que usted cree correcta y por qué.
- Una lista de los documentos adjuntos, etiquetados según cada partida, por ejemplo Anexo A: estado de cuenta de la casa de bolsa con la base de costo.
- Una línea que indique qué partidas acepta, si hay alguna, para que el IRS ajuste solo lo que está en disputa.
- Su firma y la fecha, y la firma de su cónyuge si la declaración es conjunta.
Cuándo añadir una declaración enmendada
No necesita el Formulario 1040-X solo para aceptar o rechazar las partidas del CP2000. El IRS pide una declaración enmendada únicamente cuando el aviso es correcto y usted además tiene otros ingresos, créditos o gastos que quedaron fuera de la declaración original.
En ese caso, escriba CP2000 en la parte superior del Formulario 1040-X y envíelo junto con su respuesta firmada, no por separado. Mantener la enmienda dentro de la respuesta al CP2000 permite que la misma persona que revisa el caso vea a la vez todos los cambios de ese año.
Cómo responder al CP2000 en línea, por fax o por correo
El IRS describe su herramienta de carga de documentos (Documents Upload Tool) como la forma más rápida de responder. Usted sube fotos o escaneos de la página de respuesta firmada y de sus pruebas como archivos JPG, PNG o PDF, y el IRS los recibe sin las demoras del correo. El aviso y la página del IRS sobre el CP2000 explican cómo abrir la herramienta.
| Método | A dónde va | Mejor para |
|---|---|---|
| Herramienta de carga de documentos | En línea, desde la página del IRS sobre el CP2000 o el enlace del aviso | La mayoría de las respuestas, sobre todo cerca de la fecha límite |
| Fax | El número de fax del centro del IRS que figura en su aviso | Respuestas cortas cuando no es posible subirlas |
| Correo | La dirección de la esquina superior izquierda del aviso, con el sobre de respuesta si se incluye | Muchos documentos o cuando quiere una entrega con seguimiento |
Con cualquier método, ponga la página de respuesta firmada en primer lugar, guarde copias de todo y anote la fecha de envío. Si lo envía por correo, use un servicio que le dé comprobante de envío.
Después de responder
El IRS revisa la respuesta y le escribe. Si acepta sus documentos, le envía una carta que cierra el caso o que muestra una cantidad reducida. Si acepta parte de su explicación, puede recibir una propuesta revisada. Si todavía debe, le llegará una factura, y los intereses siguen acumulándose sobre la cantidad no pagada hasta que se pague por completo.
Si el IRS no acepta su respuesta, o si usted nunca respondió, el siguiente paso suele ser un aviso legal de deficiencia. En un caso de CP2000, normalmente llega como un CP3219A, que le da 90 días (150 si va dirigido fuera de los EE. UU.) para presentar una petición ante el Tribunal Tributario de los EE. UU. Ese plazo no se puede ampliar, así que trátelo como el límite definitivo.
¿Debería buscar ayuda con un CP2000?
Muchas respuestas al CP2000 son lo bastante sencillas para hacerlas usted mismo, como un formulario duplicado o una partida ya declarada en otro lugar. Considere buscar ayuda profesional cuando la propuesta incluya ingresos de un negocio, varios años, falta de base en muchas operaciones o una multa grande.
Los agentes inscritos, los CPA y los abogados tienen derechos ilimitados para representarle ante el IRS. Usted autoriza a uno con el Formulario 2848, Power of Attorney and Declaration of Representative (poder legal y declaración del representante), para que pueda hablar con el IRS en su nombre. Las Clínicas para Contribuyentes de Bajos Ingresos (LITC) ayudan gratis o por un cargo pequeño a quienes califican. Nuestro resumen de ayuda con problemas con el IRS compara las opciones, y la guía de avisos del IRS enumera todos los avisos de este sitio.
Paso a paso
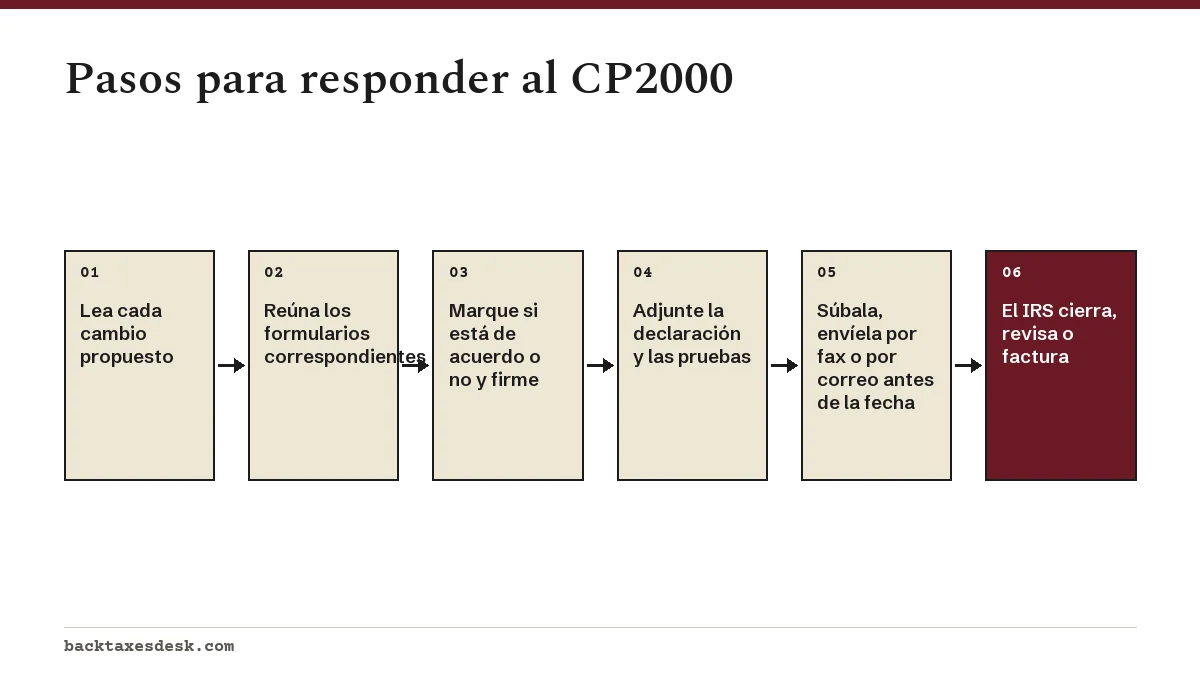
Reúna los formularios de origen
Reúna todos los formularios W-2, 1099 u otros que menciona el aviso, además de la declaración que presentó.
Revise cada cambio propuesto
Relacione cada partida con su declaración y anote si la cantidad del IRS es correcta, incorrecta o está declarada en otro lugar.
Marque si está de acuerdo o no y firme
Complete el formulario de respuesta, fírmelo y pida que firmen ambos cónyuges si la declaración es conjunta.
Adjunte una declaración y pruebas
Para las partidas en disputa, añada una explicación firmada de una página y documentos etiquetados. Añada el Formulario 1040-X marcado CP2000 solo si hay otros cambios.
Envíela antes de la fecha de respuesta
Use la herramienta de carga de documentos, el número de fax del aviso o la dirección postal de su esquina superior izquierda, y guarde copias.
Esté atento a la siguiente carta
Espere una carta de cierre, una propuesta revisada, una factura o un aviso de deficiencia, y actúe ante cualquier plazo del Tribunal Tributario.
Preguntas frecuentes
¿A dónde envío mi respuesta al CP2000?
Súbala con la herramienta de carga de documentos del IRS, envíela por fax al número de su aviso o por correo a la dirección de la esquina superior izquierda del aviso. El IRS indica que subirla es la opción más rápida.
¿Puedo responder al CP2000 en línea?
Sí. La herramienta de carga de documentos del IRS acepta el formulario de respuesta firmado y los documentos de respaldo como archivos JPG, PNG o PDF, y el IRS la considera la forma más rápida de responder.
¿Tengo que presentar una declaración enmendada por un CP2000?
Por lo general, no. Presente el Formulario 1040-X solo si el aviso es correcto y además tiene otros cambios; en ese caso, escriba CP2000 en la parte superior y envíelo con su respuesta.
¿Cuánto tiempo tengo para responder a un CP2000?
Use la fecha de respuesta impresa en su aviso. La lista del IRS de cartas que ofrecen una apelación indica 30 días desde la fecha de la carta para un CP2000. Si necesita más tiempo, envíe una solicitud de prórroga por las vías de respuesta del aviso antes de esa fecha.
¿Qué pasa si ignoro un CP2000?
El IRS puede tasar el impuesto propuesto y enviarle una factura, normalmente después de emitir un aviso legal de deficiencia. Cuando vence el plazo de la deficiencia, pierde la oportunidad de acudir al Tribunal Tributario sin pagar primero.
¿Se puede eliminar la multa relacionada con la exactitud de un CP2000?
Se puede reducir o eliminar si demuestra causa razonable y buena fe, o si al corregir el ingreso la subestimación baja del nivel que activa la multa. Explique su motivo por escrito junto con la respuesta.
Fuentes
- Understanding your CP2000 notice irs.gov
- Letters and notices offering an appeal opportunity irs.gov
- Accuracy-related penalty irs.gov
- Understanding your CP3219A notice irs.gov
- Payment plans; installment agreements irs.gov
- About Form 2848, Power of Attorney and Declaration of Representative irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Aviso CP2000: el IRS dice que sus ingresos no coinciden
Un aviso CP2000 es una propuesta del IRS (Servicio de Impuestos Internos) para cambiar su declaración porque la información de in…
Aviso CP3219A: aviso de deficiencia por ingresos
El aviso CP3219A es un aviso legal de deficiencia (Statutory Notice of Deficiency). El IRS (Servicio de Impuestos Internos) compa…
Aviso de deficiencia del IRS (Carta 3219): carta de 90 días
Un aviso de deficiencia es el aviso legal formal del IRS de que tiene la intención de tasarle más impuesto. Tiene 90 días desde l…
 Carta del IRS: qué significa cada aviso y qué hacer
Una carta del IRS (Servicio de Impuestos Internos) es un aviso que el IRS envía por correo cuando necesita algo de usted: el pago…
Alivio de multas por causa razonable: qué acepta el IRS
El alivio de multas por causa razonable es una forma de alivio del IRS (Servicio de Impuestos Internos) que elimina una multa cua…