
Alivio de multas por causa razonable: motivos que acepta el IRS y cómo demostrarlos
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El alivio de multas por causa razonable es una forma de alivio del IRS (Servicio de Impuestos Internos) que elimina una multa cuando usted actuó con el cuidado normal, pero hechos fuera de su control, como una enfermedad grave, una muerte en la familia, un desastre o registros que no pudo conseguir, le impidieron presentar o pagar a tiempo. El IRS decide caso por caso, así que las fechas y los documentos deciden la mayoría de las solicitudes.
- 01Multas que puede eliminar
- Por no presentar, por no pagar, relacionadas con la exactitud y de declaraciones informativas
- 02No se aplica a
- La multa por impuesto estimado
- 03Cómo pedirlo
- Llame al número del aviso, o envíe el Formulario 843 o una carta firmada
- 04Casilla del Formulario 843
- Línea 7, casilla c: causa razonable
- 05Plazo para apelar tras una negación
- Por lo general, 30 días desde la carta de rechazo
¿Qué significa causa razonable para el IRS?
Causa razonable significa que usted actuó con el cuidado y la prudencia normales de cualquier persona responsable para cumplir con sus obligaciones tributarias, pero aun así no pudo cumplir por circunstancias fuera de su control. El IRS evalúa todos los hechos de su situación, caso por caso, y se hace dos preguntas: qué se lo impidió y qué hizo usted una vez que el obstáculo desapareció (IRS, Penalty relief for reasonable cause).
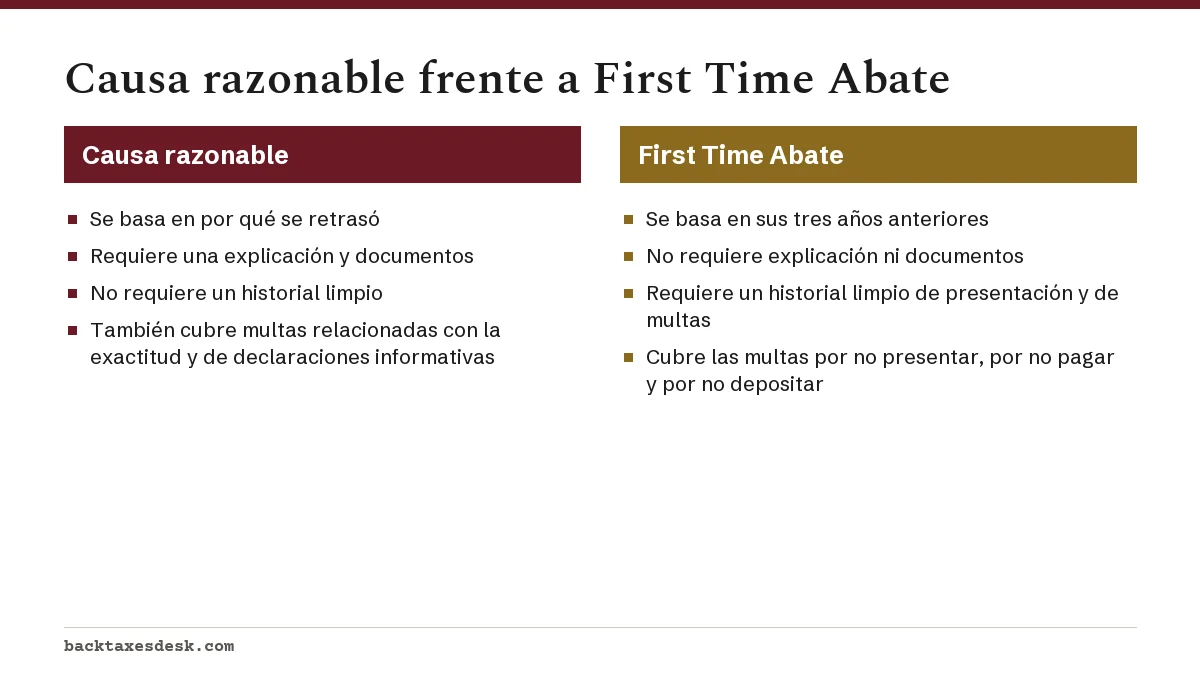
El alivio de multas por causa razonable es distinto de las exenciones basadas en su historial. La condonación de multas por primera vez y el nuevo alivio automático solo miran su historial anterior. Una solicitud por causa razonable mira el motivo de este incumplimiento en particular, así que es la vía para quienes no tienen un historial limpio o tienen una explicación sólida.
¿Qué motivos de causa razonable acepta el IRS?
El IRS menciona cuatro tipos de hechos que pueden justificar una causa razonable. Cada uno sirve solo si explica por qué no cumplió a tiempo y usted actuó con prontitud después.
| Hecho | Lo que el IRS quiere ver | Versión débil del mismo argumento |
|---|---|---|
| Incendio, desastre natural o disturbios civiles | Fecha del hecho, daños a la casa, la oficina o los registros, y cuándo se recuperó | Una tormenta en un mes lejano a la fecha límite |
| No poder conseguir los registros | Sus intentos de obtenerlos, quién los tenía y por qué no estaban disponibles | Registros que pudo haber pedido y no pidió |
| Muerte, enfermedad grave o ausencia inevitable suya o de un familiar directo | Fechas de hospitalización o cuidado que coinciden con la fecha de vencimiento, y un certificado de defunción si corresponde | Una enfermedad que terminó mucho antes de la fecha límite, seguida de meses sin hacer nada |
| Problemas de sistema que retrasaron una presentación electrónica o un pago electrónico | Avisos de rechazo, confirmaciones de pago, capturas de pantalla con fecha | Un pago programado la noche de la fecha límite sin ningún registro del error |
Motivos que el IRS suele rechazar
- Confiar en un preparador de impuestos u otro profesional para que presente o pague por usted. La obligación de cumplir con la fecha límite sigue siendo suya.
- No conocer el requisito o la fecha de vencimiento.
- Un error o un descuido honesto sin nada más detrás.
- La falta de dinero por sí sola. El IRS dice que la falta de fondos puede contar si se combina con otros hechos, como una crisis médica que agotó sus ahorros.
¿Qué documentos respaldan una solicitud por causa razonable?
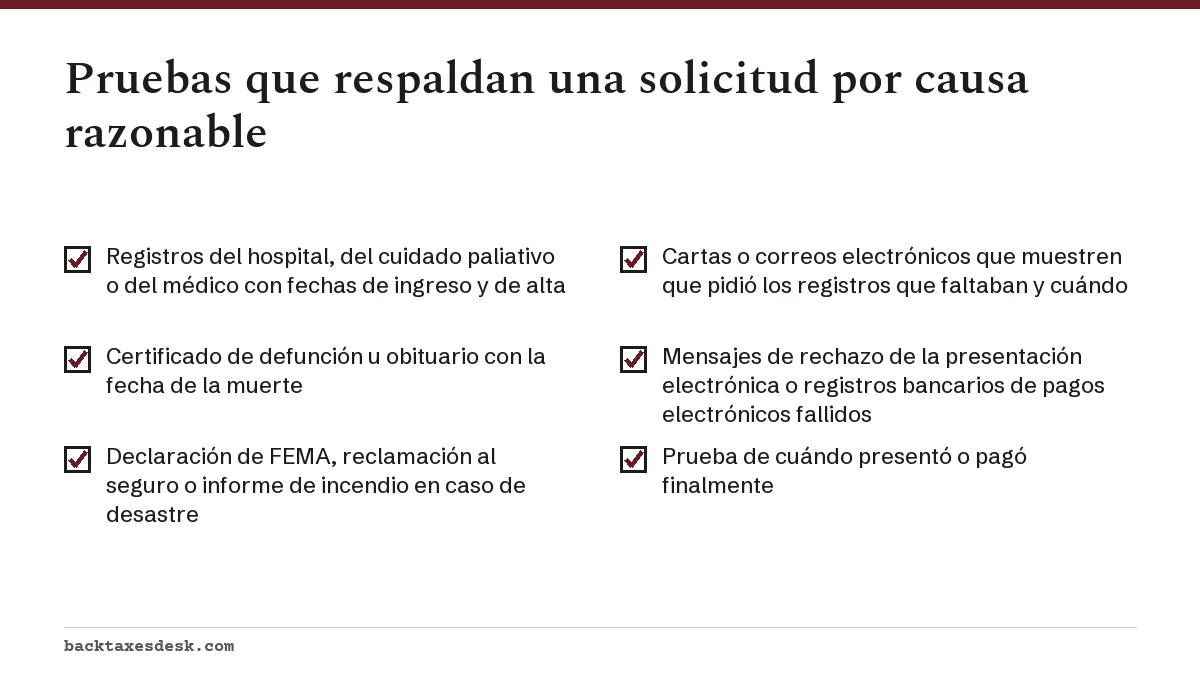
Los documentos que relacionan las fechas con la fecha límite son los que más pesan. Una solicitud que dice que usted estaba enfermo es débil; un resumen de alta hospitalaria que muestra el ingreso el 3 de abril y el alta el 20 de mayo es sólido.
Guarde copias de todo lo que envíe y escriba el año tributario y el número del aviso en cada página. Envíe copias, no originales.
Cómo escribir una carta de causa razonable para el alivio de multas
Una carta de causa razonable para el alivio de multas es una declaración breve y basada en hechos, firmada por usted. Debe leerse como una cronología con pruebas, no como un llamado a la compasión. Use esta estructura:
- Identifique la cuenta. Su nombre, su SSN (en el texto basta con los últimos cuatro dígitos si el número completo está en el Formulario 843), el año tributario, el tipo de formulario, el número del aviso y la fecha del aviso.
- Indique la multa y la cantidad. Por ejemplo, la multa por no pagar de $412 en el Formulario 1040 de 2025.
- Explique qué pasó, con fechas. El hecho, cuándo empezó y cómo coincidió con la fecha límite de presentación o de pago.
- Explique por qué no pudo cumplir. Relacione el hecho con la fecha límite que no cumplió; no dé por sentado que quien lee lo va a deducir.
- Muestre lo que hizo cuando pudo. Cuándo presentó o pagó, y qué tan pronto después de que terminó el obstáculo.
- Enumere los anexos. Numere cada documento y menciónelo por su número en la carta.
- Fírmela y féchela. Si la solicitud va en el Formulario 843, marque la línea 7, casilla c, y ponga la explicación en la línea 8 o en una hoja adjunta.
También puede llamar al número del aviso y hacer la solicitud por teléfono con sus documentos a la mano. Si prefiere hacerlo en papel, nuestra guía del Formulario 843 explica cada línea del formulario.
¿La causa razonable es lo mismo que la condonación por primera vez?
No. Son motivos de alivio distintos y usted puede invocar ambos. La condonación por primera vez (First Time Abate) es una exención administrativa que no requiere explicación, solo un historial limpio de tres años. La causa razonable requiere una explicación y pruebas, pero no un historial limpio.
Hay un detalle importante para planificar. Una multa eliminada por causa razonable no cuenta en su contra cuando el IRS revisa más adelante su historial para First Time Abate. Así que, si tiene un motivo bien documentado, pedir primero la causa razonable puede dejarle disponible la exención basada en el historial para un año futuro. A partir de las declaraciones elegibles con vencimiento el 1 de enero de 2027 o después, el IRS aplica su alivio automático de multas durante el procesamiento; quienes no califican para él pueden seguir pidiendo alivio por causa razonable.
¿Puedo apelar si me niegan la causa razonable?
Sí. Puede apelar la negación de una solicitud para eliminar una multa por no presentar o por no pagar si la pidió por escrito, el IRS se la negó y la carta de negación explica sus derechos de apelación. Por lo general, tiene 30 días desde la fecha de la carta de rechazo para pedir una apelación (IRS, Penalty appeal).
- Lea en la carta de negación el motivo indicado. Muchas negaciones dicen que las pruebas no cubrían la fecha límite o que usted esperó demasiado para actuar después.
- Cubra ese vacío concreto con documentos nuevos en lugar de repetir la carta original.
- Siga las instrucciones de apelación de la carta y envíe la solicitud dentro de los 30 días.
- Mientras tanto, siga pagando o establezca un plan de pagos, porque los intereses siguen corriendo sobre cualquier saldo no pagado.
Para calcular cuánto está en juego antes de escribir, use la calculadora de multas del IRS. Para ver cómo se relacionan todos los tipos de multas, consulte la guía de multas del IRS.
Preguntas frecuentes
¿Cuál es la causa razonable más común para que el IRS quite una multa?
El IRS no publica una clasificación. Las situaciones que menciona son incendio, desastre o disturbios civiles; no poder conseguir los registros; muerte, enfermedad grave o ausencia inevitable; y problemas de sistema que retrasaron una presentación o un pago electrónico.
¿Confiar en mi contador cuenta como causa razonable?
Por lo general, no. El IRS dice que confiar en un profesional de impuestos para que presente o pague por usted no es por sí solo causa razonable, porque la responsabilidad de cumplir con la fecha límite sigue siendo del contribuyente.
¿Cuánto tiempo después del hecho puedo pedir alivio por causa razonable?
El IRS mira si usted actuó con prontitud una vez que terminó el obstáculo. Un largo periodo sin explicación entre la recuperación y la presentación o el pago debilita la solicitud, aunque el hecho original haya sido grave.
¿Puedo pedir alivio por causa razonable por teléfono?
Sí. Llame al número de su aviso de multa y tenga a la mano sus documentos de respaldo. Si el agente telefónico no puede aprobarlo, envíe una solicitud por escrito o el Formulario 843.
¿La causa razonable sirve para la multa por pago insuficiente del impuesto estimado?
No. El alivio por causa razonable no se aplica a la multa por impuesto estimado; esa multa tiene sus propias reglas de exención en el Formulario 2210.
Fuentes
- Penalty relief for reasonable cause irs.gov
- Penalty relief due to First Time Abate or other administrative waiver irs.gov
- Penalty appeal irs.gov
- Interest irs.gov
- Administrative penalty relief irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.