
Multa por impuestos estimados: por qué se la cobraron y cómo reducirla
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
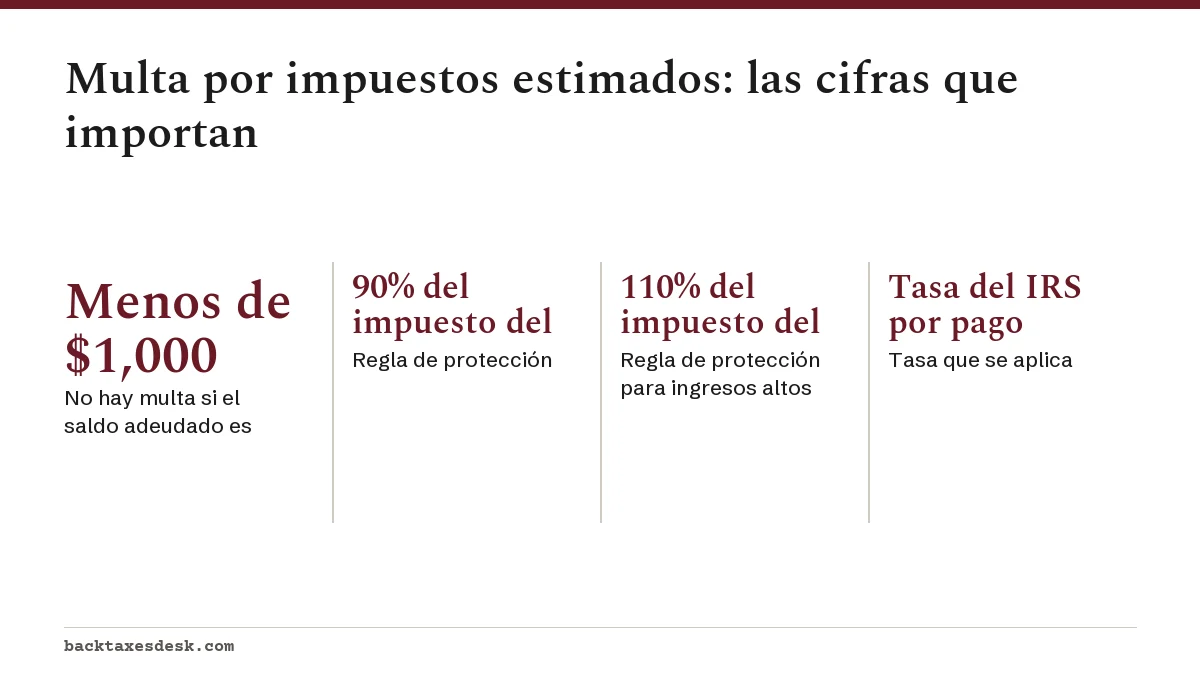
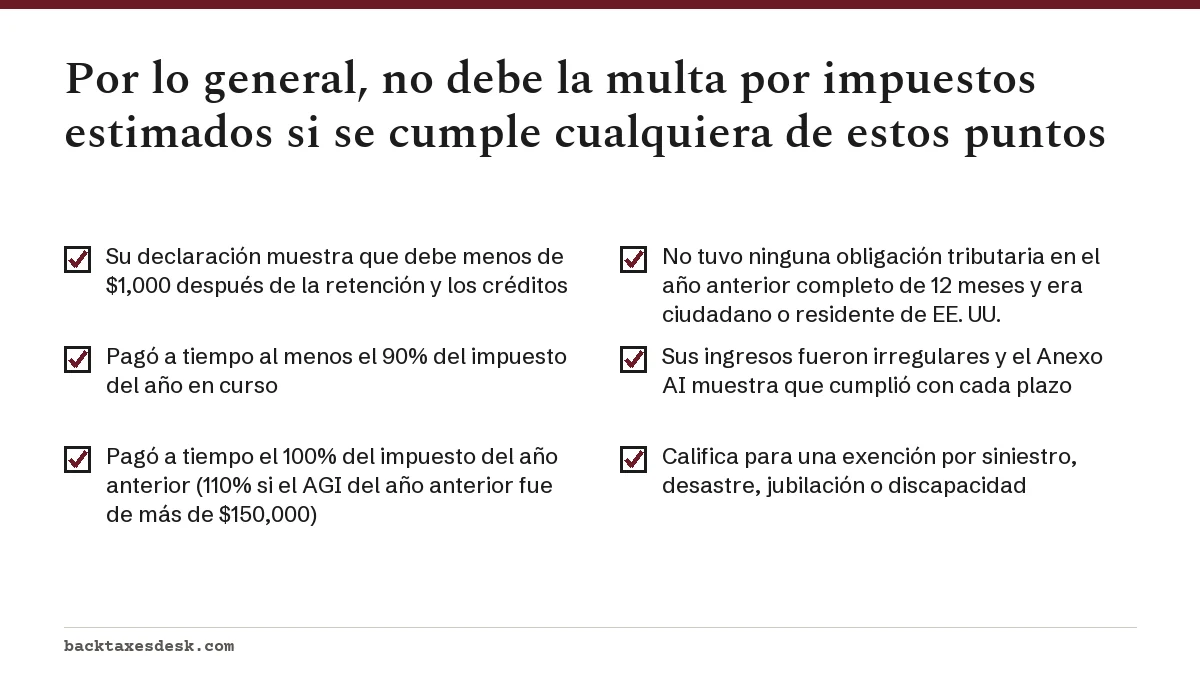
La multa por impuestos estimados es un cargo del IRS (Servicio de Impuestos Internos) por no pagar suficiente impuesto durante el año mediante la retención de impuestos o los pagos trimestrales. Por lo general, la evita si debe menos de $1,000 al presentar la declaración, o si pagó al menos el 90% del impuesto de este año o el 100% del impuesto del año anterior (110% si su ingreso bruto ajustado, o AGI, del año anterior fue de más de $150,000).
- 01No hay multa si el saldo adeudado es
- Menor de $1,000
- 02Regla de protección (safe harbor)
- 90% del impuesto del año en curso o 100% del impuesto del año anterior, lo que sea menor
- 03Regla de protección para ingresos altos
- 110% del impuesto del año anterior si el AGI de ese año fue de más de $150,000
- 04Tasa que se aplica
- Tasa del IRS por pago insuficiente: 7% durante todo el periodo de julio a diciembre de 2026
- 05Formulario que se usa
- Formulario 2210, con el Anexo AI (Schedule AI) para ingresos irregulares
- 06Fechas de vencimiento del año tributario 2026
- 15 de abril, 15 de junio y 15 de septiembre de 2026; 15 de enero de 2027
¿Qué es la multa por impuestos estimados?
La multa por impuestos estimados, que el IRS llama oficialmente multa por pago insuficiente del impuesto estimado de personas físicas (underpayment of estimated tax by individuals penalty), se cobra cuando el impuesto que pagó durante el año, mediante la retención en su cheque de pago y los pagos trimestrales de impuestos estimados, no alcanzó lo que debía en cada fecha de vencimiento. No es una multa por presentar tarde ni por pagar tarde. Puede presentar a tiempo, pagar todo su saldo en abril y aun así deberla.
El IRS trata el impuesto sobre los ingresos como un impuesto que se paga a medida que se ganan los ingresos. Cada trimestre tiene su propia fecha de vencimiento, así que la multa se calcula trimestre por trimestre, según cuánto faltó, durante cuánto tiempo y con la tasa de interés del IRS por pago insuficiente de esos días (IRS, Underpayment of estimated tax by individuals penalty).
| Ingresos obtenidos | Pago vence |
|---|---|
| Del 1 de enero al 31 de marzo de 2026 | 15 de abril de 2026 |
| Del 1 de abril al 31 de mayo de 2026 | 15 de junio de 2026 |
| Del 1 de junio al 31 de agosto de 2026 | 15 de septiembre de 2026 |
| Del 1 de septiembre al 31 de diciembre de 2026 | 15 de enero de 2027 |
Un pago que vence en fin de semana o día feriado oficial se considera a tiempo si se hace el siguiente día hábil. Ninguna de las cuatro fechas del año tributario 2026 cae en fin de semana.
¿Por qué me cobraron una multa por pago insuficiente?
A la mayoría de las personas les cobran una multa por pago insuficiente porque recibieron ingresos sin que se les retuviera impuesto. Las causas más comunes son los ingresos de trabajos independientes o por aplicaciones, una ganancia de capital grande, un retiro de una cuenta de jubilación con poca retención, ingresos de alquiler o un negocio aparte que creció durante el año.
- Empezó a trabajar por cuenta propia. Ningún empleador le retiene impuestos, y nadie le recuerda que el 15 de abril es también la primera fecha límite trimestral.
- Un ingreso extraordinario puntual. Si vende acciones o una propiedad en primavera, el pago de ese trimestre vencía el 15 de junio, no el abril siguiente.
- Pagar todo a fin de año. Un solo pago en enero cubre solo el último plazo; los trimestres anteriores quedan con pago insuficiente durante meses.
- Muy poca retención en el W-4. Un segundo empleo o un cónyuge que trabaja pueden subirlo a un tramo impositivo más alto del que supone cada cheque de pago.
Si el IRS calculó el cargo, normalmente lo verá en el aviso CP30, que dice que se agregó una multa porque faltaron pagos estimados o se hicieron tarde. También puede aparecer como una línea en su declaración si su programa de impuestos lo calculó.
¿Cómo evito la multa por impuestos estimados? Las reglas de protección
Usted evita la multa por impuestos estimados si cumple con cualquiera de las reglas de protección (safe harbor) del IRS. Las reglas miran lo que pagó a tiempo, no solo su saldo final.
Ejemplo: la regla de protección del año anterior
Suponga que su declaración de 2025 mostró un impuesto total de $12,000 y su AGI de 2025 fue de $90,000. En 2026 su trabajo independiente despega y su impuesto de 2026 resulta ser de $20,000. El pago anual requerido es la cantidad menor entre el 90% de $20,000 ($18,000) y el 100% de $12,000 ($12,000). Pagar $3,000 en cada una de las cuatro fechas de vencimiento evita la multa, aunque todavía deba $8,000 en abril.
Si su AGI de 2025 hubiera sido de más de $150,000 ($75,000 si es casado que presenta por separado), la cifra del año anterior pasa al 110%, así que necesitaría $13,200, o $3,300 por plazo.
¿Cuánto es la multa del IRS por pago insuficiente?
La multa del IRS por pago insuficiente funciona como un interés: lo que faltó en cada plazo se multiplica por la tasa por pago insuficiente durante el número de días que quedó sin pagar. La tasa por pago insuficiente para personas es del 7% de julio a septiembre de 2026 y del 7% de octubre a diciembre de 2026 (IRS, Quarterly interest rates).
Ejemplo: si a su plazo del 15 de junio le faltaron $2,000 y lo pagó 91 días después, el cargo es de unos $2,000 x 7% x 91 / 365, o aproximadamente $35. La cuenta de ese plazo se detiene el día en que se paga lo que faltaba, así que ponerse al día pronto reduce directamente el cargo. Los cambios de tasa aparecen en nuestra página sobre la tasa de interés del IRS en 2027, y el método detrás de ellos en cómo se fija el interés del IRS por pago insuficiente.
¿Se puede eliminar la multa por impuestos estimados?
Sí, pero solo por motivos muy concretos. El IRS puede eximirle de la multa por impuestos estimados en dos situaciones, y cada una requiere una solicitud por escrito.
- Siniestro, desastre u otra circunstancia inusual. Un incendio, una inundación o un hecho similar le impidió pagar a tiempo y cobrar la multa sería injusto. Adjunte documentos de respaldo, como informes del seguro o de la policía.
- Jubilación o discapacidad. Usted o su cónyuge se jubilaron después de cumplir 62 años, o quedaron discapacitados, en el año tributario o en el año anterior, y el pago insuficiente se debió a una causa razonable y no a negligencia intencional. Incluya la fecha de jubilación y la edad, o la fecha de la discapacidad.
¿Es obligatorio el Formulario 2210? Cómo usarlo para impugnar o reducir la multa
La mayoría de las personas no tienen que presentar el Formulario 2210. Si no se aplica ninguna de las casillas especiales, el IRS calcula la multa que corresponda y le envía una factura por correo. Debe adjuntar el Formulario 2210, Underpayment of Estimated Tax by Individuals, Estates, and Trusts (pago insuficiente del impuesto estimado de personas físicas, sucesiones y fideicomisos), cuando quiera uno de estos resultados:
| Casilla | Qué hace | Cuándo ayuda |
|---|---|---|
| A | Pide la exención de toda la multa | Jubilación después de los 62 años, discapacidad, siniestro o desastre |
| B | Pide la exención de parte de la multa | Los mismos motivos, pero solo algunos trimestres se vieron afectados |
| C | Usa el método de ingresos anualizados (Anexo AI) | La mayor parte de los ingresos llegó al final del año |
| D | Trata la retención como pagada en las fechas reales | La mayor parte de la retención se hizo al principio del año |
| E | Otra presentación requerida | Por ejemplo, una declaración conjunta en un año pero no en el otro |
El Anexo AI es la herramienta para los ingresos irregulares. Un consultor que ganó la mayor parte de sus honorarios del año en diciembre debería poco por los plazos de abril, junio y septiembre con el método anualizado, porque el pago requerido sigue el momento en que realmente se ganaron los ingresos.
Los agricultores y pescadores que obtienen al menos dos tercios de sus ingresos brutos de esa actividad siguen reglas distintas: pagar todo el impuesto a más tardar el 1 de marzo, o hacer un solo pago estimado a más tardar el 15 de enero.
Qué hacer si ya debe la multa por pago insuficiente
- Revise el cálculo con sus propios registros de las fechas de pago. Un pago que el IRS nunca le acreditó es una corrección, no una exención.
- Si sus ingresos fueron irregulares o la retención se hizo pronto, presente o envíe el Formulario 2210 con el Anexo AI o con la casilla D marcada.
- Si califica para una exención, envíe una declaración firmada bajo pena de perjurio a la dirección que aparece en el aviso.
- Pague el resto antes de la fecha del aviso para detener los intereses sobre la propia multa, que empiezan a contar desde la fecha del aviso. Si no puede pagar de una vez, un plan de pagos a corto plazo le da hasta 180 días.
- Ajuste su plan para 2027: aumente la retención o programe pagos trimestrales para que no le vuelva a pasar el año que viene.
Para ver cómo encaja esta multa junto a los cargos por presentar tarde y pagar tarde, consulte la guía de multas del IRS.
Preguntas frecuentes
¿Por qué debo una multa por pago insuficiente si pagué todo en abril?
Porque la multa por impuestos estimados mide si se pagó suficiente impuesto en cada fecha de vencimiento trimestral durante el año. Pagar todo el saldo en abril impide que siga creciendo, pero no borra lo que faltó antes.
¿El IRS perdona la multa por impuestos estimados la primera vez?
No. First Time Abate (condonación por primera vez) no cubre la multa por impuestos estimados. Las únicas exenciones son por siniestro, desastre o circunstancias inusuales, y para personas que se jubilaron después de los 62 años o quedaron discapacitadas con causa razonable.
¿Tengo que presentar yo mismo el Formulario 2210?
Por lo general, no. Si no pide una exención, no usa el método de ingresos anualizados ni trata la retención como pagada en las fechas reales, el IRS calcula la multa que corresponda y le envía una factura.
¿Qué aviso del IRS se envía por la multa por impuestos estimados?
El IRS suele enviar el aviso CP30, que dice que se cobró una multa porque los pagos estimados no se hicieron o se hicieron tarde. Muestra la cantidad y la fecha para pagar, y menciona la exención por jubilación y discapacidad.
¿Qué tasa usa el IRS para la multa por impuestos estimados en 2026?
Usa la tasa por pago insuficiente para personas de cada periodo. Esa tasa fue del 7% de enero a marzo de 2026, del 6% de abril a junio y del 7% de julio a diciembre de 2026.
Fuentes
- Underpayment of estimated tax by individuals penalty irs.gov
- Instructions for Form 2210 irs.gov
- Quarterly interest rates irs.gov
- Understanding your CP30 notice irs.gov
- Estimated tax FAQs for individuals irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.