
Pénalité pour acomptes provisionnels de l'IRS : pourquoi on vous l'a facturée et comment la réduire
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
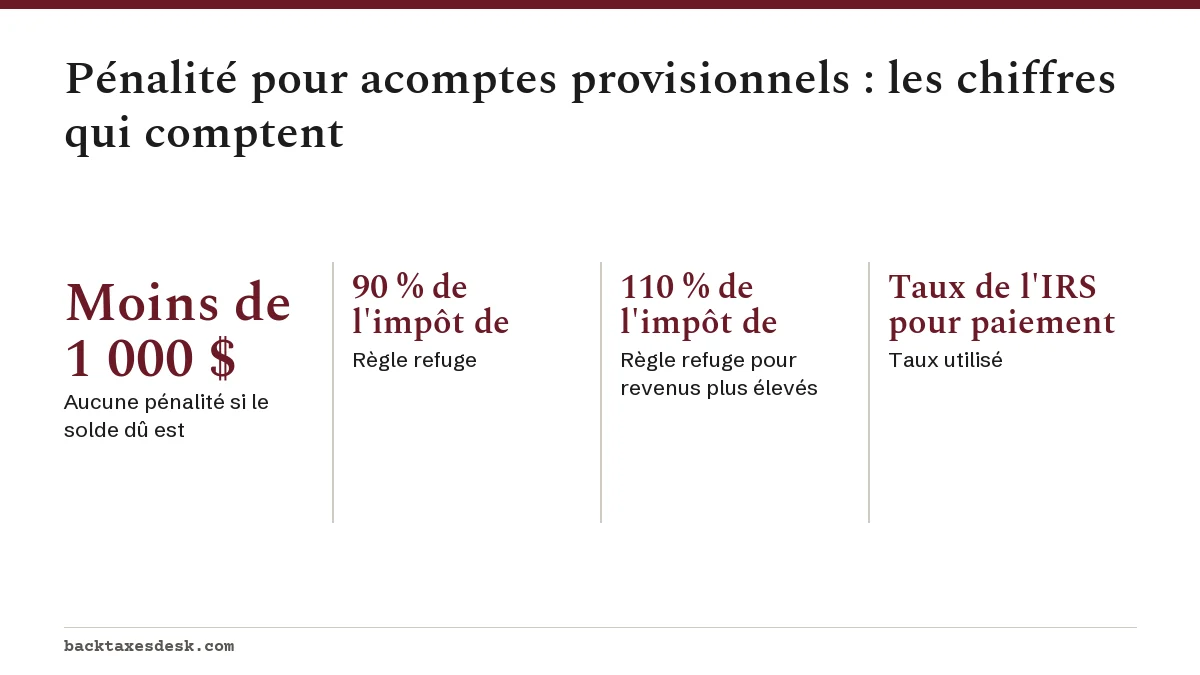
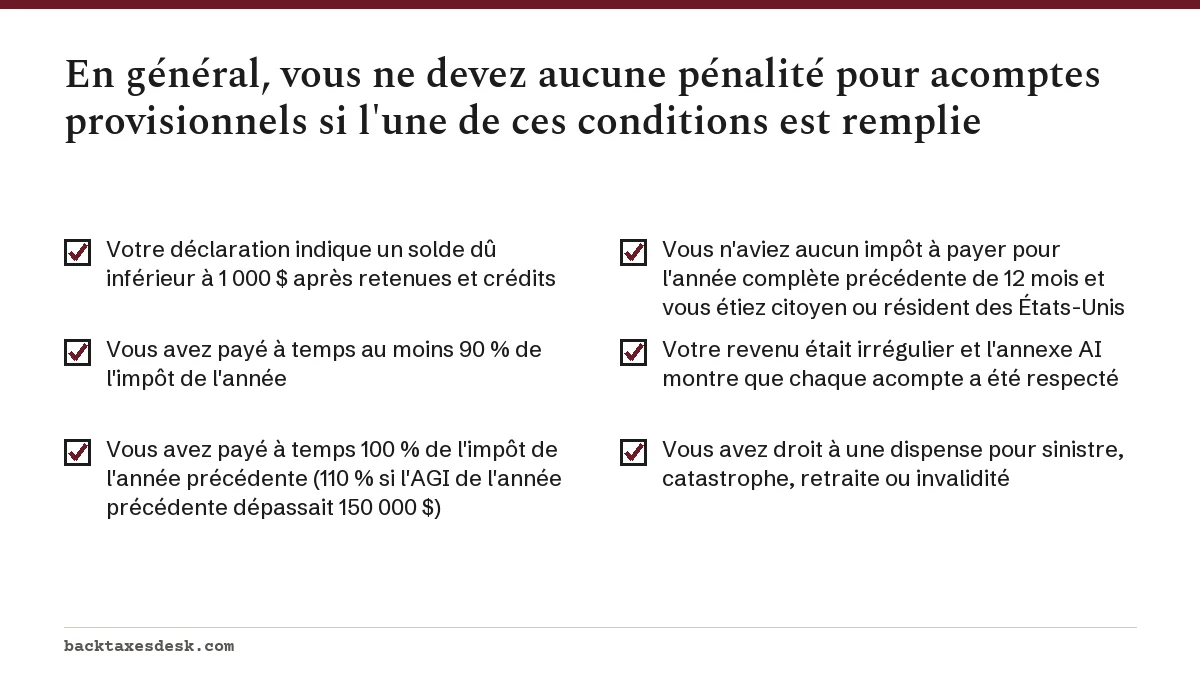
La pénalité pour acomptes provisionnels de l'IRS (le fisc fédéral américain) est un montant facturé quand vous n'avez pas payé assez d'impôt pendant l'année, par retenue d'impôt ou par versements trimestriels. En général, vous l'évitez si vous devez moins de 1 000 $ au moment de produire votre déclaration, ou si vous avez payé au moins 90 % de l'impôt de l'année ou 100 % de celui de l'année précédente (110 % si votre AGI de l'année précédente dépassait 150 000 $).
- 01Aucune pénalité si le solde dû est
- Inférieur à 1 000 $
- 02Règle refuge
- 90 % de l'impôt de l'année ou 100 % de l'impôt de l'année précédente, selon le moins élevé des deux
- 03Règle refuge pour revenus plus élevés
- 110 % de l'impôt de l'année précédente si l'AGI de l'année précédente dépassait 150 000 $
- 04Taux utilisé
- Taux de l'IRS pour paiement insuffisant : 7 % pour toute la période de juillet à décembre 2026
- 05Formulaire utilisé
- Formulaire 2210, avec l'annexe AI pour les revenus irréguliers
- 06Dates d'échéance, année d'imposition 2026
- 15 avril, 15 juin et 15 septembre 2026; 15 janvier 2027
Qu'est-ce que la pénalité pour acomptes provisionnels?
La pénalité pour acomptes provisionnels, que l'IRS appelle officiellement underpayment of estimated tax by individuals penalty (pénalité pour paiement insuffisant d'impôt estimatif des particuliers), est facturée quand l'impôt que vous avez payé pendant l'année, par la retenue d'impôt sur votre paie et par des acomptes trimestriels, n'a pas couvert ce que vous deviez à chaque date d'échéance. Ce n'est pas une pénalité pour production tardive ni pour paiement tardif. Vous pouvez produire à temps, payer tout votre solde en avril et la devoir quand même.
Pour l'IRS, l'impôt sur le revenu se paie au fur et à mesure. Chaque trimestre a sa propre date d'échéance, donc la pénalité est calculée trimestre par trimestre, selon le montant manquant, la durée du retard et le taux d'intérêt de l'IRS pour paiement insuffisant applicable à ces jours (IRS, Underpayment of estimated tax by individuals penalty).
| Revenu gagné | Paiement dû |
|---|---|
| Du 1er janvier au 31 mars 2026 | 15 avril 2026 |
| Du 1er avril au 31 mai 2026 | 15 juin 2026 |
| Du 1er juin au 31 août 2026 | 15 septembre 2026 |
| Du 1er septembre au 31 décembre 2026 | 15 janvier 2027 |
Un paiement dû un samedi, un dimanche ou un jour férié est à temps s'il est fait le jour ouvrable suivant. Aucune des quatre dates de l'année d'imposition 2026 ne tombe une fin de semaine.
Pourquoi ai-je reçu une pénalité pour paiement insuffisant?
La plupart des gens reçoivent une pénalité pour paiement insuffisant parce qu'ils ont touché un revenu sur lequel aucun impôt n'a été retenu. Les causes courantes sont les revenus de travail autonome ou de plateformes, un gros gain en capital, un retrait d'un compte de retraite avec peu de retenue, des revenus de location ou une activité d'appoint qui a pris de l'ampleur pendant l'année.
- Un nouveau travail autonome. Aucun employeur ne retient d'impôt, et personne ne vous rappelle que le 15 avril est aussi la première date limite trimestrielle.
- Un gain ponctuel. Si vous vendez des actions ou un bien au printemps, l'acompte de ce trimestre était dû au plus tard le 15 juin, pas en avril suivant.
- Tout payer en fin d'année. Un paiement unique en janvier ne couvre que le dernier acompte; les trimestres précédents restent insuffisamment payés pendant des mois.
- Une retenue trop faible selon le formulaire W-4. Un deuxième emploi ou un conjoint qui travaille peut vous faire passer dans une tranche d'imposition plus élevée que celle prévue par chacune des paies.
Si c'est l'IRS qui a calculé le montant, vous le verrez habituellement sur l'avis CP30, qui indique qu'une pénalité a été ajoutée parce que des acomptes provisionnels manquaient ou étaient en retard. Elle peut aussi figurer sur une ligne de votre déclaration si votre logiciel d'impôt l'a calculée.
Comment éviter la pénalité pour acomptes provisionnels? Les règles refuges
Vous évitez la pénalité pour acomptes provisionnels si vous respectez l'une ou l'autre des règles refuges (safe harbor) de l'IRS. Ces règles examinent ce que vous avez payé à temps, pas seulement votre solde final.
Exemple chiffré : la règle refuge fondée sur l'année précédente
Supposons que votre déclaration de 2025 indiquait un impôt total de 12 000 $ et que votre AGI de 2025 était de 90 000 $. En 2026, votre activité de travailleur autonome décolle et votre impôt de 2026 s'élève finalement à 20 000 $. Le paiement annuel exigé est le moins élevé de 90 % de 20 000 $ (18 000 $) ou de 100 % de 12 000 $ (12 000 $). Payer 3 000 $ à chacune des quatre dates d'échéance vous évite la pénalité, même s'il vous reste 8 000 $ à payer en avril.
Si votre AGI de 2025 avait dépassé 150 000 $ (75 000 $ pour une personne mariée produisant une déclaration distincte), le pourcentage de l'année précédente passerait à 110 %; il vous faudrait alors 13 200 $, soit 3 300 $ par acompte.
À combien s'élève la pénalité de l'IRS pour paiement insuffisant?
La pénalité de l'IRS pour paiement insuffisant fonctionne comme un intérêt : le montant manquant de chaque acompte est multiplié par le taux applicable au paiement insuffisant pour le nombre de jours où il est resté impayé. Le taux pour paiement insuffisant des particuliers est de 7 % de juillet à septembre 2026 et de 7 % d'octobre à décembre 2026 (IRS, Quarterly interest rates).
Exemple : s'il manquait 2 000 $ à votre acompte du 15 juin et que vous l'avez payé 91 jours plus tard, le montant est d'environ 2 000 $ x 7 % x 91 / 365, soit à peu près 35 $. Le calcul pour cet acompte s'arrête le jour où le manque est payé; un paiement de rattrapage hâtif réduit donc directement le montant. Les changements de taux sont suivis sur notre page taux d'intérêt de l'IRS 2027, et la méthode qui les fixe est expliquée dans comment le taux d'intérêt de l'IRS pour paiement insuffisant est établi.
La pénalité pour acomptes provisionnels peut-elle être annulée?
Oui, mais seulement pour des motifs précis. L'IRS peut accorder une dispense de la pénalité pour acomptes provisionnels dans deux situations, et chacune exige une demande écrite.
- Sinistre, catastrophe ou autre circonstance inhabituelle. Un incendie, une inondation ou un événement semblable vous a empêché de payer à temps et il serait inéquitable d'imposer la pénalité. Joignez des pièces justificatives, comme des rapports d'assurance ou de police.
- Retraite ou invalidité. Vous ou votre conjoint avez pris votre retraite après l'âge de 62 ans, ou êtes devenu invalide, pendant l'année d'imposition ou l'année précédente, et le paiement insuffisant est dû à un motif raisonnable plutôt qu'à une négligence volontaire. Indiquez la date de retraite et l'âge, ou la date de l'invalidité.
Le formulaire 2210 est-il obligatoire? L'utiliser pour contester ou réduire la pénalité
Le formulaire 2210 n'est pas obligatoire pour la plupart des gens. Si aucune des cases particulières ne s'applique, l'IRS calcule la pénalité éventuelle et vous envoie une facture par la poste. Vous devez joindre le formulaire 2210, Underpayment of Estimated Tax by Individuals, Estates, and Trusts, lorsque vous voulez obtenir l'un des résultats suivants :
| Case | Effet | Quand elle aide |
|---|---|---|
| A | Demande une dispense de la totalité de la pénalité | Retraite après 62 ans, invalidité, sinistre ou catastrophe |
| B | Demande une dispense d'une partie de la pénalité | Les mêmes motifs, mais seuls certains trimestres ont été touchés |
| C | Utilise la méthode du revenu annualisé (annexe AI) | La plus grande partie du revenu est arrivée tard dans l'année |
| D | Considère la retenue comme payée aux dates réelles | La plus grande partie de la retenue a eu lieu tôt dans l'année |
| E | Autre cas de production obligatoire | Par exemple, une déclaration conjointe une année, mais pas l'autre |
L'annexe AI est l'outil à utiliser pour les revenus irréguliers. Un consultant qui a gagné la plus grande partie de ses honoraires de l'année en décembre devrait peu de chose pour les acomptes d'avril, de juin et de septembre selon la méthode annualisée, puisque le paiement exigé suit le moment où le revenu a réellement été gagné.
Les agriculteurs et les pêcheurs qui tirent au moins les deux tiers de leur revenu brut de cette activité suivent des règles distinctes : payer la totalité de l'impôt au plus tard le 1er mars, ou faire un seul acompte provisionnel au plus tard le 15 janvier.
Quoi faire si vous devez déjà la pénalité pour paiement insuffisant
- Vérifiez le calcul à l'aide de vos propres relevés des dates de paiement. Un paiement que l'IRS n'a jamais porté à votre compte donne lieu à une correction, pas à une dispense.
- Si votre revenu était irrégulier ou si la retenue a eu lieu tôt, produisez ou envoyez le formulaire 2210 avec l'annexe AI ou la case D cochée.
- Si vous avez droit à une dispense, envoyez une déclaration signée, faite sous peine de parjure, à l'adresse indiquée sur l'avis.
- Payez le reste au plus tard à la date indiquée sur l'avis pour arrêter les intérêts sur la pénalité elle-même, qui courent à partir de la date de l'avis. Si vous ne pouvez pas tout payer d'un coup, une entente de paiement à court terme vous donne jusqu'à 180 jours.
- Ajustez votre plan pour 2027 : augmentez votre retenue ou prévoyez des acomptes trimestriels pour que la même chose ne se reproduise pas l'an prochain.
Pour voir comment cette pénalité s'ajoute aux frais pour production tardive et pour paiement tardif, consultez le guide des pénalités de l'IRS.
Questions fréquentes
Pourquoi dois-je une pénalité pour paiement insuffisant si j'ai tout payé en avril?
Parce que la pénalité pour acomptes provisionnels vérifie si assez d'impôt a été payé à chaque date d'échéance trimestrielle pendant l'année. Payer tout le solde en avril l'empêche de grossir, mais n'efface pas les manques des trimestres précédents.
L'IRS annule-t-il la pénalité pour acomptes provisionnels pour une première fois?
Non. Le First Time Abate (annulation d'une première pénalité) ne couvre pas la pénalité pour acomptes provisionnels. Les seules dispenses visent les sinistres, les catastrophes ou les circonstances inhabituelles, et les personnes qui ont pris leur retraite après 62 ans ou sont devenues invalides, avec un motif raisonnable.
Dois-je remplir moi-même le formulaire 2210?
Habituellement, non. Si vous ne demandez pas de dispense, n'utilisez pas la méthode du revenu annualisé et ne traitez pas la retenue comme payée aux dates réelles, l'IRS calcule la pénalité éventuelle et vous envoie une facture.
Quel avis l'IRS envoie-t-il pour la pénalité pour acomptes provisionnels?
L'IRS envoie habituellement l'avis CP30, qui indique qu'une pénalité a été facturée parce que des acomptes provisionnels n'ont pas été versés ou l'ont été en retard. Il indique le montant et la date limite de paiement, et mentionne la dispense pour retraite ou invalidité.
Quel taux l'IRS utilise-t-il pour la pénalité pour acomptes provisionnels en 2026?
Il utilise le taux pour paiement insuffisant des particuliers de chaque période. Ce taux était de 7 % de janvier à mars 2026, de 6 % d'avril à juin et de 7 % de juillet à décembre 2026.
Sources
- Underpayment of estimated tax by individuals penalty irs.gov
- Instructions for Form 2210 irs.gov
- Quarterly interest rates irs.gov
- Understanding your CP30 notice irs.gov
- Estimated tax FAQs for individuals irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.