
Annulation d'une première pénalité de l'IRS (First Time Abate) : le critère du dossier irréprochable et le changement de 2027
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'annulation d'une première pénalité de l'IRS (le fisc fédéral américain), appelée First Time Abate (FTA), est une renonciation qui efface les pénalités pour défaut de production, défaut de paiement et défaut de dépôt si vous avez produit à temps le même type de déclaration pendant les trois années précédentes sans aucune pénalité durant cette période. Pour les déclarations admissibles dues le 1er janvier 2027 ou après, un allègement automatique la remplace.
- 01Pénalités visées
- Défaut de production, défaut de paiement, défaut de dépôt
- 02Période examinée
- Les trois années d'imposition précédentes (ou 12 trimestres consécutifs)
- 03Pénalité antérieure pour acomptes provisionnels
- Ne vous rend pas inadmissible
- 04Documents requis
- Aucun; l'IRS vérifie votre dossier
- 05Remplacée par
- L'Automatic Exemption from Penalty pour les déclarations admissibles dues le 1er janvier 2027 ou après
Qu'est-ce que l'annulation d'une première pénalité?
L'annulation d'une première pénalité est une renonciation administrative : l'IRS annule certaines pénalités en raison de votre bon dossier de conformité plutôt qu'en raison du motif de votre retard. Vous n'avez pas à expliquer ce qui s'est mal passé. Si votre historique satisfait au critère, la pénalité de la période visée est annulée, ainsi que les intérêts facturés sur celle-ci.
L'IRS l'appelle First Time Abate. Elle vise trois pénalités : le défaut de production, le défaut de paiement et le défaut de dépôt (cette dernière s'applique aux employeurs et aux autres entreprises qui font des dépôts de charges sociales). La pénalité pour acomptes provisionnels insuffisants ne figure pas dans la liste des pénalités visées par l'IRS; l'allègement de cette pénalité passe donc par ses propres règles, sur le formulaire 2210.
Qui est admissible au First Time Abate? Le critère du dossier irréprochable
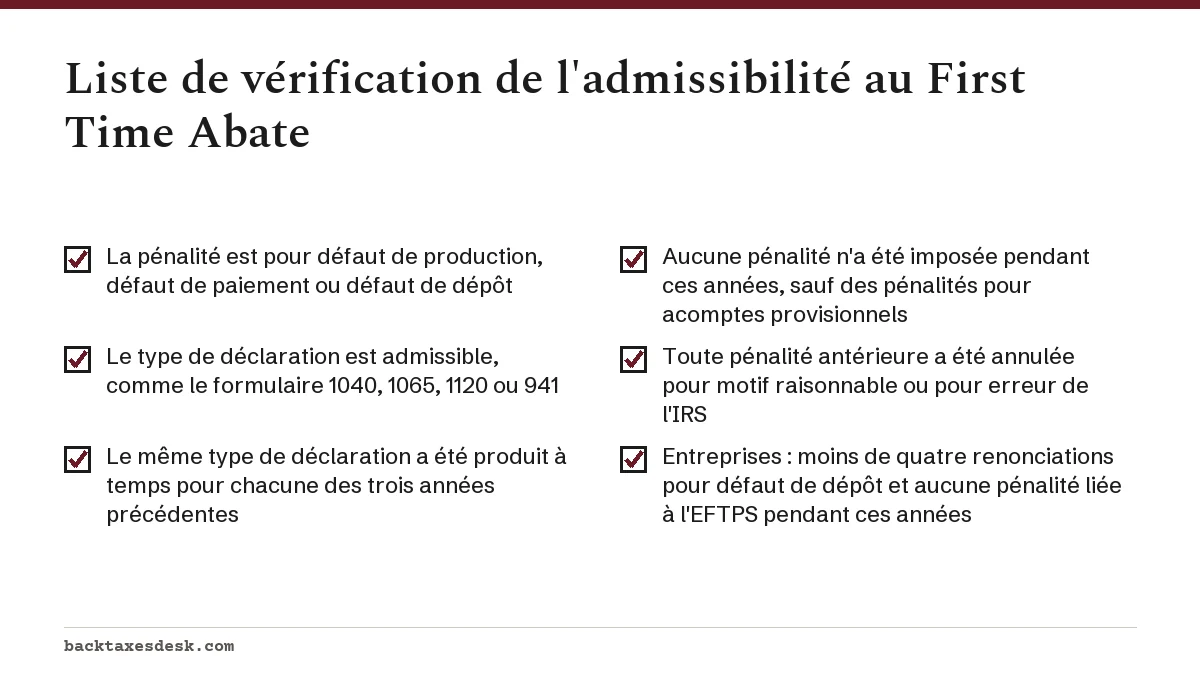
Vous êtes admissible au First Time Abate si vous avez ce que l'IRS appelle un historique de conformité en temps opportun. Le critère comporte deux volets, et les deux ne tiennent compte que des trois années d'imposition précédant l'année pour laquelle vous demandez l'allègement (ou des 12 trimestres précédents, pour les déclarations trimestrielles comme le formulaire 941).
Premier volet : déclarations produites à temps
Vous devez avoir produit à temps le même type de déclaration pour chacune des trois années précédentes. Pour une pénalité sur le formulaire 1040 de l'année d'imposition 2024, l'IRS examine vos formulaires 1040 des années d'imposition 2021, 2022 et 2023. Une déclaration produite dans le cadre d'une prorogation valide compte comme produite à temps.
Deuxième volet : aucune pénalité pendant ces années
Aucune pénalité ne doit avoir été imposée pendant ces trois années, à deux exceptions près. Une pénalité pour acomptes provisionnels insuffisants ne compte pas contre vous. Et une pénalité imposée puis annulée pour motif raisonnable ou pour erreur de l'IRS n'est pas prise en compte. Une pénalité annulée pour toute autre raison, ou que vous avez simplement payée, compte quand même.
Critères supplémentaires pour les entreprises
Les entreprises doivent aussi démontrer que l'IRS n'a pas renoncé à des pénalités pour défaut de dépôt quatre fois ou plus au cours des trois années précédentes, et qu'aucune pénalité ne leur a été imposée pour ne pas avoir utilisé l'Electronic Federal Tax Payment System (EFTPS) quand c'était obligatoire.
Les conditions du First Time Abate dans des situations réelles
Le tableau applique le critère de l'IRS à des situations courantes liées au formulaire 1040, pour une pénalité sur une déclaration de l'année d'imposition 2024. Il s'agit d'une lecture des règles publiées, et non d'une décision de l'IRS sur un compte en particulier.
| Votre dossier de 2021 à 2023 | Résultat probable | Pourquoi |
|---|---|---|
| Tout produit à temps, aucune pénalité | Admissible | Les deux volets du critère sont respectés |
| Pénalité pour acomptes provisionnels en 2022 seulement | Admissible | Les pénalités pour acomptes provisionnels sont exclues du critère |
| Pénalité pour paiement tardif en 2022, payée et jamais annulée | Non admissible | Une pénalité a été imposée pendant la période examinée |
| Pénalité pour production tardive en 2021, annulée pour motif raisonnable | Admissible | Les pénalités annulées pour motif raisonnable ne sont pas prises en compte |
| Déclaration de 2023 produite avec deux mois de retard | Non admissible | Les déclarations antérieures n'ont pas toutes été produites à temps |
Si vous ne satisfaites pas au critère, tout n'est pas perdu. L'annulation de pénalité pour motif raisonnable examine la raison pour laquelle vous avez manqué la date limite plutôt que votre historique.
Quelles pénalités et quelles déclarations sont visées?
L'IRS indique que les déclarations suivantes sont admissibles à l'allègement administratif des pénalités : formulaires 1040, 1065, 1120, 940, 941, 943, 944, 945 et CT-1. L'annulation d'une première pénalité sur un formulaire 1040 couvre donc les pénalités pour défaut de production et pour défaut de paiement sur une déclaration de particulier, soit les deux pénalités que la plupart des gens voient sur un avis CP14 ou une facture ultérieure.
- Non visées : les déclarations produites seulement pour un événement unique ou de façon occasionnelle, comme le formulaire 706 et le formulaire 709.
- Non visées : la pénalité quotidienne pour retard et les déclarations de renseignements qui dépendent d'autres déclarations.
- Non visée : la pénalité pour acomptes provisionnels insuffisants, qui a ses propres règles de renonciation.
- Intérêts : les intérêts sur la pénalité annulée disparaissent aussi; les intérêts sur l'impôt, non.
Pour l'ampleur des pénalités en jeu, consultez la page sur la pénalité pour production tardive : sur un solde important, faire annuler une pénalité de 22,5 % pour production tardive peut valoir des milliers de dollars.
Le First Time Abate est-il en train d'être remplacé?
Oui, par étapes. Le 8 juillet 2026, l'IRS a annoncé l'Automatic Exemption from Penalty (AEP, exemption automatique de pénalité), qui utilise le même critère d'historique mais applique l'allègement pendant le traitement : la pénalité n'est jamais imposée et vous n'avez jamais à la demander. L'AEP remplace le First Time Abate pour les déclarations admissibles dont la date d'échéance initiale tombe le 1er janvier 2027 ou après.
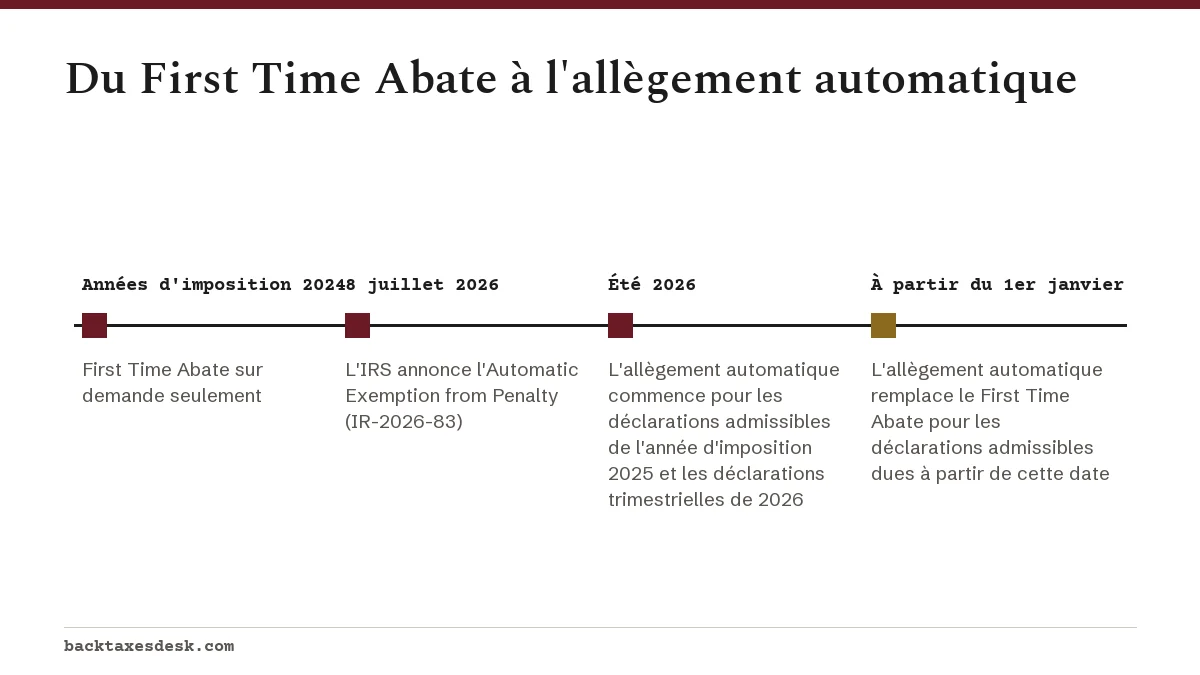
Le First Time Abate reste utile dans trois cas : les pénalités des années d'imposition 2024 et antérieures, les déclarations de l'année d'imposition 2025 qui n'ont pas encore été examinées pour l'AEP, et toute personne qui reçoit un avis de pénalité pendant la transition même si elle satisfait au critère. Notre page sur l'allègement automatique des pénalités de l'IRS explique le nouveau programme en détail.
Comment faire la demande, et que faire si je ne suis pas admissible?
Vous pouvez la demander en appelant le numéro indiqué sur votre avis de pénalité, en écrivant à l'IRS ou en produisant le formulaire 843, Claim for Refund and Request for Abatement. Vous n'avez pas à utiliser les mots « first time abate » ni à joindre quoi que ce soit. Les instructions étape par étape, dont un modèle de lettre, se trouvent dans comment demander l'annulation d'une première pénalité.
Si l'IRS conclut que votre historique ne vous rend pas admissible, il vous en informe, et vous pouvez quand même demander un allègement pour motif raisonnable. L'ensemble des taux de pénalité et des options d'allègement se trouve dans le guide des pénalités de l'IRS.
Questions fréquentes
Peut-on utiliser le First Time Abate plus d'une fois?
Le critère remonte chaque fois sur trois ans, et une pénalité annulée par le First Time Abate ne fait pas partie des exceptions dont l'IRS ne tient pas compte. Après l'avoir utilisé, il faut donc généralement trois nouvelles années irréprochables avant qu'il puisse s'appliquer de nouveau.
Le First Time Abate annule-t-il les intérêts?
Il annule les intérêts facturés sur la pénalité annulée. Les intérêts sur l'impôt impayé lui-même restent dus.
Faut-il payer l'impôt avant de demander le First Time Abate?
La page de l'IRS sur l'allègement n'indique pas le paiement complet comme condition du critère d'historique. Payer l'impôt reste tout de même logique, car les intérêts continuent de courir sur tout solde impayé.
Une pénalité pour acomptes provisionnels d'une année antérieure me rend-elle inadmissible?
Non. Le critère de l'IRS tient compte de toutes les pénalités antérieures, sauf la pénalité pour acomptes provisionnels insuffisants.
Le First Time Abate est-il offert pour les déclarations de l'année d'imposition 2026?
Les formulaires 1040 de l'année d'imposition 2026 sont dus le 15 avril 2027, après la date de transition du 1er janvier 2027 : les contribuables admissibles devraient donc plutôt bénéficier de l'exemption automatique. Si vous recevez quand même un avis de pénalité, vous pouvez demander le First Time Abate.
Sources
- Penalty relief due to First Time Abate or other administrative waiver irs.gov
- Administrative penalty relief irs.gov
- IR-2026-83, IRS simplifies penalty relief irs.gov
- About Form 843 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.