
Pénalité pour production tardive de l'IRS : comment les frais de retard sont calculés
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La pénalité pour production tardive de l'IRS (le fisc fédéral américain) est de 5 % de l'impôt resté impayé à la date d'échéance pour chaque mois ou partie de mois de retard de votre déclaration, jusqu'à 25 %. Si la déclaration a plus de 60 jours de retard, la pénalité minimale est de 525 $ ou de 100 % de l'impôt dû, selon le moins élevé des deux montants, pour les déclarations dues après le 31 décembre 2025.
- 01Taux mensuel
- 5 % de l'impôt impayé par mois ou partie de mois
- 02Plafond
- 25 %, atteint après cinq mois
- 03Minimum si plus de 60 jours de retard
- 525 $ ou 100 % de l'impôt, si ce montant est moins élevé (déclarations dues après le 31/12/2025)
- 04Date limite, année d'imposition 2026
- 15 avril 2027, ou 15 octobre 2027 avec une prorogation
- 05Remboursement prévu
- Aucune pénalité pour production tardive quand aucun impôt n'est dû
Comment fonctionne la pénalité pour production tardive?
La pénalité pour défaut de production correspond à 5 % de votre impôt impayé pour chaque mois ou partie de mois de retard de votre déclaration, et s'arrête à 25 %. L'IRS prend d'abord l'impôt indiqué dans la déclaration, puis soustrait les retenues d'impôt, les acomptes provisionnels versés à temps et les crédits remboursables. Les 5 % s'appliquent au reste.
Une partie de mois compte comme un mois complet. Une déclaration due le 15 avril 2027 qui arrive le 16 avril a un mois de retard; si elle arrive le 16 mai, elle a deux mois de retard. Comme les frais sont liés à l'impôt impayé, payer la plus grande partie du solde avant la date limite réduit la pénalité, même si la déclaration elle-même est en retard.
Exemple chiffré : 3 000 $ dus, déclaration produite avec sept mois de retard
Supposons que votre déclaration de l'année d'imposition 2026 indique 3 000 $ à payer après les retenues, et que vous produisez et payez le 10 novembre 2027 sans prorogation. Les mois un à cinq entraînent chacun 4,5 % pour production tardive (les 5 % sont réduits des 0,5 % de pénalité pour paiement tardif des mêmes mois), soit 675 $. La partie pour production tardive s'arrête ensuite. Sept mois de paiement tardif à 0,5 % ajoutent 105 $, pour un total de pénalités de 780 $ avant les intérêts.
Quelle est la pénalité minimale pour une déclaration produite en retard?
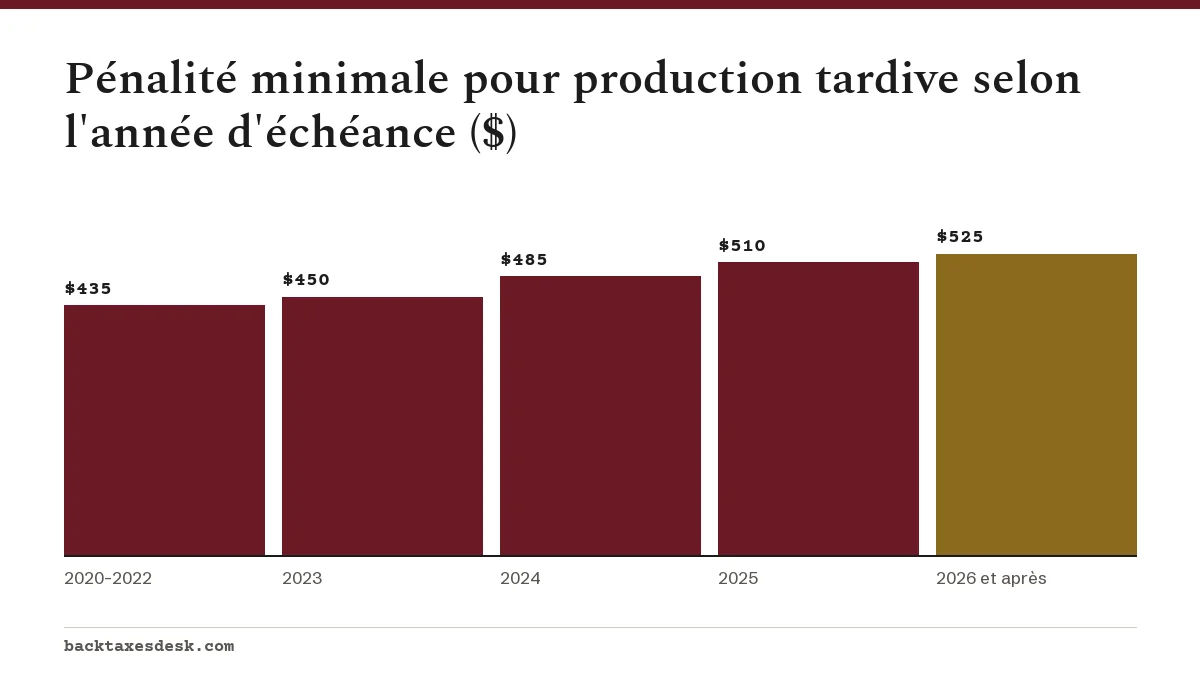
Si votre déclaration a plus de 60 jours de retard, la pénalité de l'IRS pour production tardive ne peut pas être inférieure à un montant plancher fixe ou à 100 % de l'impôt impayé, selon le moins élevé des deux. Pour les déclarations dues après le 31 décembre 2025, le plancher est de 525 $. Les déclarations de l'année d'imposition 2026, dues le 15 avril 2027, sont visées par ce montant de 525 $, sauf si l'IRS publie un nouveau montant.
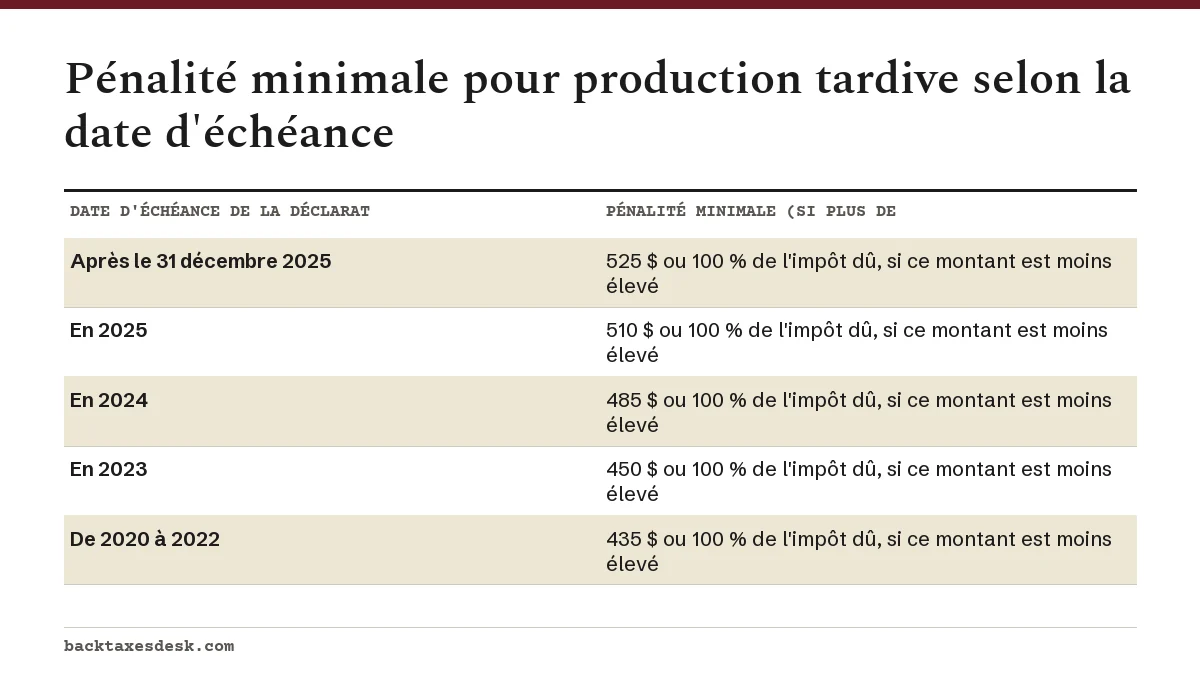
Le minimum pèse surtout sur les petits soldes. Supposons que vous devez 400 $ et que vous produisez avec trois mois de retard. Le pourcentage ne donnerait qu'environ 54 $, mais comme la déclaration a plus de 60 jours de retard, la pénalité devient 400 $ : le moins élevé de 525 $ et de 100 % de l'impôt. Sur un solde de 2 000 $ produit avec quatre mois de retard, le plancher de 525 $ remplace des frais calculés en pourcentage d'environ 360 $.
Comment la pénalité pour production tardive s'ajoute à la pénalité pour paiement tardif
Quand vous produisez en retard et que vous laissez aussi de l'impôt impayé, les deux pénalités s'appliquent, mais pas en entier. Pour chaque mois où les deux courent, la pénalité pour défaut de production est réduite du montant de la pénalité pour défaut de paiement, de sorte que le total reste à 5 % par mois. Après cinq mois, la pénalité pour production tardive a atteint son plafond et seule la pénalité mensuelle de 0,5 % pour paiement tardif continue, jusqu'à sa propre limite de 25 %.
| Mois de retard | Production tardive (4,5 % par mois, max. 5 mois) | Paiement tardif (0,5 % par mois) | Total des pénalités |
|---|---|---|---|
| 1 | 450 $ | 50 $ | 500 $ |
| 3 | 1 350 $ | 150 $ | 1 500 $ |
| 5 | 2 250 $ | 250 $ | 2 500 $ |
| 12 | 2 250 $ | 600 $ | 2 850 $ |
| 24 | 2 250 $ | 1 200 $ | 3 450 $ |
Ces montants excluent les intérêts, qui courent séparément à 7 % par année à la fin de 2026 et s'appliquent aussi aux pénalités. La page sur la pénalité pour défaut de paiement présente les variantes à 0,25 % et à 1 % qui peuvent modifier la deuxième colonne.
Y a-t-il une pénalité pour une déclaration en retard si j'ai droit à un remboursement?
Non. Comme la pénalité pour production tardive est un pourcentage de l'impôt impayé, une déclaration qui donne droit à un remboursement, ou dont le solde est nul, n'entraîne aucune pénalité pour défaut de production. Il en va de même du minimum : 100 % d'un impôt dû de zéro, c'est zéro.
Le vrai risque avec une déclaration qui donne droit à un remboursement, c'est de perdre l'argent. Vous devez produire dans les trois ans suivant la date d'échéance de la déclaration pour demander un remboursement, et celui-ci est limité à l'impôt payé au cours des trois années précédant la demande, plus toute prorogation. Par exemple, un remboursement de l'année d'imposition 2023 est perdu si la déclaration n'est pas produite au plus tard le 15 avril 2027. Pour les années plus anciennes, consultez comment produire des déclarations non produites.
Une prorogation arrête-t-elle la pénalité pour production tardive?
Oui, pour la production. Une prorogation reporte la date limite de production de l'année d'imposition 2026 du 15 avril 2027 au 15 octobre 2027, et une déclaration produite au plus tard à la date prorogée n'entraîne aucune pénalité pour défaut de production. Vous pouvez l'obtenir en produisant le formulaire 4868, au moyen d'IRS Free File, ou en faisant un paiement électronique désigné comme paiement de prorogation. Notre guide du formulaire 4868 explique chaque méthode.
Une prorogation ne reporte pas la date limite de paiement. L'impôt non payé au 15 avril 2027 entraîne quand même la pénalité pour paiement tardif et des intérêts à partir de cette date, même si votre déclaration est produite à temps grâce à la prorogation. Payez avant le 15 avril le montant que vous pouvez estimer pour limiter ces frais.
Comment faire annuler une pénalité pour production tardive
L'IRS annule ou n'impose pas cette pénalité dans trois situations. Vérifiez-les dans cet ordre, car les deux premières ne demandent aucune explication de votre part.
- Automatic Exemption from Penalty (AEP, exemption automatique de pénalité). Pour les déclarations admissibles dont la date d'échéance initiale tombe le 1er janvier 2027 ou après, la pénalité n'est pas imposée du tout si votre dossier est irréprochable depuis trois ans. L'IRS envoie un avis pour le confirmer. Consultez l'allègement automatique des pénalités de l'IRS.
- First Time Abate (annulation pour une première pénalité). Pour les déclarations plus anciennes, ou si vous recevez quand même un avis de pénalité pendant la transition, appelez le numéro indiqué sur l'avis ou écrivez pour demander l'annulation d'une première pénalité.
- Motif raisonnable. Si votre dossier n'est pas irréprochable, expliquez ce qui vous a empêché de produire à temps, comme une maladie grave, une catastrophe ou des documents impossibles à obtenir, et montrez que vous avez produit dès que vous l'avez pu.
Des pénalités distinctes s'appliquent aux personnes qui ont trop peu payé pendant l'année; l'allègement fonctionne différemment pour elles et il est expliqué à la page sur la pénalité pour acomptes provisionnels insuffisants. La liste complète des pénalités et des moyens d'allègement se trouve dans notre guide des pénalités de l'IRS.
Questions fréquentes
Quelle est la pénalité mensuelle de l'IRS pour une déclaration produite en retard?
Elle est de 5 % de l'impôt impayé pour chaque mois ou partie de mois de retard de la déclaration, jusqu'à 25 %. Quand la pénalité pour paiement tardif s'applique le même mois, la partie pour production tardive est réduite à 4,5 %.
Quelle est la pénalité pour production tardive des déclarations de 2026?
Les déclarations de l'année d'imposition 2026 sont dues le 15 avril 2027 : elles relèvent donc des règles applicables aux déclarations dues après le 31 décembre 2025, soit 5 % par mois jusqu'à 25 %, et un minimum de 525 $ ou de 100 % de l'impôt, selon le moins élevé des deux, si la déclaration a plus de 60 jours de retard.
Y a-t-il une pénalité si j'ai produit ma déclaration avec un jour de retard?
Oui, si vous devez de l'impôt. Un seul jour de retard compte comme un mois complet, donc la pénalité est de 5 % de l'impôt impayé. La pénalité minimale ne s'applique qu'après 60 jours.
La pénalité pour production tardive s'applique-t-elle aux déclarations des États?
Non. Cette pénalité s'applique aux déclarations fédérales. Les États fixent leurs propres pénalités pour production tardive; renseignez-vous auprès du service du revenu de votre État.
Peut-on faire annuler la pénalité pour production tardive en cas de maladie?
C'est possible. Une maladie grave qui vous a empêché de produire peut justifier une demande pour motif raisonnable. Expliquez les dates, la maladie et le moment où vous avez produit une fois en mesure de le faire, et gardez des pièces justificatives à portée de main.
Sources
- Failure to File Penalty irs.gov
- Get an extension to file your tax return irs.gov
- Penalty relief due to First Time Abate or other administrative waiver irs.gov
- Time you can claim a credit or refund irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.