
L'allègement automatique des pénalités IRS : comment fonctionne l'Automatic Exemption from Penalty
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'allègement automatique des pénalités IRS, appelé Automatic Exemption from Penalty (AEP), signifie que l'IRS (le fisc fédéral américain) ne cotise pas les pénalités pour production tardive, paiement tardif ou défaut de dépôt si vous avez produit et payé à temps au cours des trois années précédentes. Aucune demande n'est nécessaire. Il a commencé à l'été 2026 et remplace le First Time Abate pour les déclarations admissibles dues le 1er janvier 2027 ou après.
- 01Annonce
- 8 juillet 2026 (IR-2026-83)
- 02Début
- Été 2026, pour les déclarations de l'année d'imposition 2025 et les déclarations trimestrielles de 2026
- 03Remplace le First Time Abate
- Pour les déclarations admissibles dont la date d'échéance initiale est le 1er janvier 2027 ou après
- 04Pénalités visées
- Défaut de production, défaut de paiement, défaut de dépôt
- 05Démarche exigée
- Aucune; l'IRS poste un avis qui confirme l'allègement
Qu'est-ce que l'Automatic Exemption from Penalty de l'IRS?
L'Automatic Exemption from Penalty (AEP) est un allègement automatique des pénalités de l'IRS appliqué pendant le traitement d'une déclaration. Si votre dossier montre que vous avez produit et payé à temps au cours des trois années précédentes, l'IRS ne cotise tout simplement pas la pénalité pour défaut de production, pour défaut de paiement ou pour défaut de dépôt sur la déclaration en retard de l'année en cours. L'IRS l'a annoncé le 8 juillet 2026 dans le communiqué IR-2026-83.
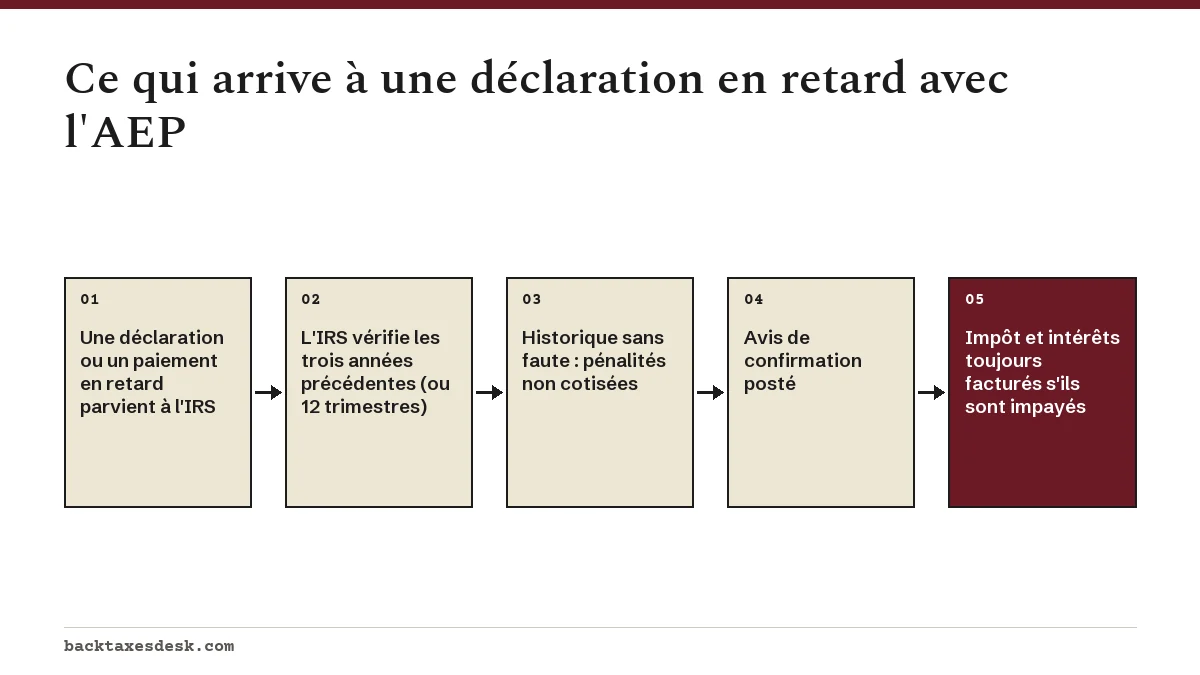
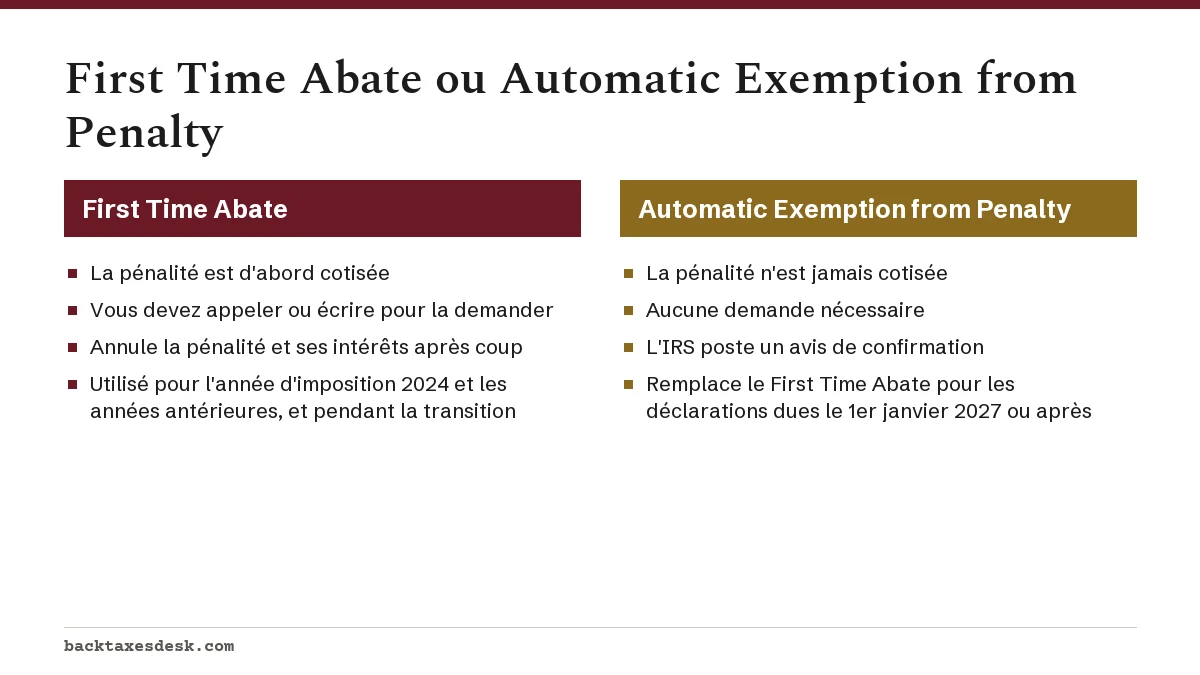
La différence avec l'allègement d'avant tient au moment. Avec le First Time Abate, une pénalité était d'abord facturée, puis annulée seulement après votre demande. Avec l'AEP, la pénalité n'apparaît jamais dans votre compte, et l'IRS vous poste un avis expliquant que les pénalités n'ont pas été cotisées en raison de votre historique de conformité.
Qui est admissible à l'AEP de l'IRS?
Vous êtes admissible si vous avez produit ou payé en retard cette année, mais que vous avez produit le même type de déclaration à temps et payé l'impôt dû pour chacune des trois années précédentes. Les contribuables qui produisent des déclarations trimestrielles, comme les employeurs qui produisent le formulaire 941, doivent plutôt avoir 12 trimestres consécutifs conformes. L'IRS vérifie lui-même cet historique; vous n'avez rien à soumettre.
Voici comment le test s'applique à un contribuable qui produit le formulaire 1040 et dont la déclaration de l'année d'imposition 2026, due le 15 avril 2027, arrive en retard avec un solde dû.
| Historique des années d'imposition 2023, 2024 et 2025 | Résultat probable |
|---|---|
| Les trois déclarations produites à temps et tout l'impôt payé à la date d'échéance | Admissible; pénalités non cotisées |
| Déclaration de l'année d'imposition 2024 produite avec deux mois de retard | Non admissible; l'historique est interrompu |
| Solde de l'année d'imposition 2023 payé en retard au moyen d'une entente de paiement | Non admissible; l'historique de paiement est interrompu |
| Déclaration de l'année d'imposition 2025 produite à temps grâce à une prorogation valide | Les prorogations comptent comme une production à temps; l'historique de paiement doit aussi être sans faute |
| Aucune déclaration exigée pour l'une de ces années (revenu inférieur au seuil de production) | Vérifiez auprès de l'IRS; le test publié parle de déclarations produites, et l'IRS n'a pas précisé ce cas |
Si vous n'êtes pas certain de votre historique, les relevés de compte de l'IRS (account transcripts) dans votre compte en ligne de l'IRS indiquent, pour chaque année, la date de production, les paiements et les codes de pénalité éventuels. C'est ce dossier que l'IRS compare au test.
Quelles déclarations sont couvertes et lesquelles sont exclues?
L'AEP couvre les déclarations ordinaires d'impôt sur le revenu et de charges sociales que la plupart des particuliers et des entreprises produisent chaque année ou chaque trimestre. Elle ne couvre pas les déclarations liées à un événement unique ni les déclarations de renseignements.
| Couvertes | Non couvertes |
|---|---|
| Formulaire 1040 (impôt sur le revenu des particuliers) | Formulaire 706 (impôt sur les successions) |
| Formulaire 1065 (sociétés de personnes) et formulaire 1120 (sociétés) | Formulaire 709 (impôt sur les donations) |
| Formulaires 940, 941, 943, 944 et 945 (charges sociales) | Déclarations de renseignements |
| Formulaire CT-1 (cotisations de retraite des cheminots) | Déclarations produites une seule fois ou pour des événements peu fréquents |
La couverture est aussi limitée selon la pénalité. Seules les pénalités pour défaut de production, défaut de paiement et défaut de dépôt sont annulées. L'IRS indique que la pénalité quotidienne pour retard (daily delinquency penalty) est exclue, et d'autres frais, comme la pénalité pour acomptes provisionnels insuffisants calculée sur le formulaire 2210, ne font pas partie des pénalités couvertes.
Dois-je demander l'allègement automatique des pénalités?
Non. L'IRS applique l'AEP de lui-même pendant le traitement d'une déclaration admissible, et vous recevez un avis qui confirme l'allègement. Vous n'avez pas à appeler, à écrire une lettre ni à produire le formulaire 843.
Ce que vous devez faire, c'est lire l'avis attentivement. Une confirmation que les pénalités n'ont pas été cotisées ne signifie pas que vous ne devez rien. Si le même avis ou un avis ultérieur indique un solde d'impôt et d'intérêts, payez-le ou concluez une entente de paiement, car un impôt impayé peut quand même entraîner des avis de recouvrement.
- Conservez l'avis de confirmation avec la déclaration de cette année-là.
- Vérifiez la ligne du solde dû pour voir s'il reste de l'impôt et des intérêts.
- Payez au complet ou demandez une entente avant la date indiquée sur l'avis.
- Produisez la déclaration de l'an prochain à temps : une déclaration en retard interrompt maintenant votre historique de trois ans, et vous perdez l'AEP pour les années suivantes jusqu'à ce que le dossier soit rétabli.
Peut-on encore utiliser le First Time Abate? La transition expliquée
Oui, pendant la transition. Le First Time Abate reste offert pour les années antérieures et pour toute personne à qui une pénalité est facturée même si elle réussit le test de l'historique. Il est remplacé par l'AEP seulement pour les déclarations admissibles dont la date d'échéance initiale est le 1er janvier 2027 ou après.
| Déclaration | Voie d'allègement |
|---|---|
| Formulaire 1040 de l'année d'imposition 2024 et des années antérieures | First Time Abate, sur demande |
| Formulaire 1040 de l'année d'imposition 2025 (dû le 15 avril 2026) | AEP appliquée à partir de l'été 2026; si un avis de pénalité arrive quand même, demandez le First Time Abate |
| Déclarations trimestrielles de 2026 (par exemple, le formulaire 941) | AEP |
| Formulaire 1040 de l'année d'imposition 2026 (dû le 15 avril 2027) et des années suivantes | L'AEP remplace le First Time Abate |
Si vous recevez un avis de pénalité pour une déclaration qui, selon vous, est admissible, l'IRS indique que vous pouvez communiquer avec lui pour demander le First Time Abate, au numéro qui figure dans le coin supérieur droit de l'avis ou par une déclaration écrite. Les étapes se trouvent sur notre page sur la façon de demander l'annulation des pénalités pour une première fois, et les règles d'admissibilité, dans le guide sur l'annulation des pénalités pour une première fois.
Et si vous n'êtes pas admissible à l'allègement automatique?
Si votre historique n'est pas sans faute, l'IRS cotise les pénalités comme d'habitude, et vous pouvez quand même demander un allègement pour motif raisonnable. Le motif raisonnable couvre les événements hors de votre contrôle, comme une maladie grave, un sinistre ou l'impossibilité d'obtenir des documents, et il est examiné selon les faits que vous fournissez.
- Motif raisonnable : expliquez ce qui s'est passé, quand, et comment vous avez corrigé la situation dès que vous l'avez pu. Voyez l'annulation des pénalités pour motif raisonnable.
- Réduisez la pénalité qui reste : produisez immédiatement pour arrêter la pénalité mensuelle de 5 % pour production tardive, et payez ce que vous pouvez pour ralentir la pénalité mensuelle de 0,5 % pour paiement tardif.
- Prévoyez les taux : les pourcentages de pénalité actuels et le minimum en dollars pour les déclarations en retard figurent dans les taux de pénalité de l'IRS pour 2027.
Un dernier point pour l'avenir : chaque année où vous produisez et payez à temps rebâtit votre dossier. Trois années consécutives sans faute vous permettent de satisfaire de nouveau au test de l'AEP pour la prochaine déclaration en retard.
Questions fréquentes
L'allègement automatique des pénalités de l'IRS existe-t-il vraiment?
Oui. L'IRS a annoncé l'Automatic Exemption from Penalty le 8 juillet 2026 dans le communiqué IR-2026-83 et la décrit sur sa page d'allègement administratif des pénalités sur irs.gov. Méfiez-vous de toute entreprise qui demande des frais pour l'appliquer, puisqu'il n'existe aucune demande à présenter.
L'AEP annule-t-elle les intérêts?
L'AEP n'annule pas les intérêts sur l'impôt lui-même, qui continuent de courir jusqu'à ce que vous payiez. Comme les pénalités ne sont jamais cotisées, aucun intérêt ne s'accumule sur elles.
Quelles déclarations sont admissibles à l'AEP?
Les formulaires 1040, 1065, 1120, 940, 941, 943, 944, 945 et CT-1 sont couverts. Les déclarations de renseignements et les déclarations produites seulement pour des événements rares, comme les formulaires 706 et 709, ne le sont généralement pas.
Vais-je recevoir une lettre si l'IRS applique l'allègement automatique des pénalités?
Oui. L'IRS envoie un avis indiquant que, même si la déclaration a été produite ou payée en retard, les pénalités n'ont pas été cotisées en raison de votre historique de conformité.
L'allègement automatique des pénalités s'applique-t-il aux impôts des États?
Non. L'AEP est un programme fédéral de l'IRS. Les administrations fiscales des États fixent leurs propres règles de pénalités et de renonciation; vérifiez donc séparément auprès du ministère du Revenu de votre État.
Une entreprise peut-elle obtenir l'allègement automatique des pénalités sur les charges sociales?
Oui, si elle a 12 trimestres consécutifs de conformité. Les déclarations de charges sociales comme les formulaires 941, 940, 943, 944 et 945 sont couvertes, y compris la pénalité pour défaut de dépôt.
Sources
- IRS: IRS simplifies penalty relief, introduces automatic process for eligible taxpayers (IR-2026-83) irs.gov
- IRS: Administrative penalty relief irs.gov
- IRS: Penalty relief due to First Time Abate or other administrative waiver irs.gov
- IRS: Quarterly interest rates irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.