
简短回答
国税局罚款自动减免,正式名称为罚款自动豁免(Automatic Exemption from Penalty,AEP),是指如果您在之前三年都按时报税和缴税,国税局就不会评定逾期报税、逾期缴税或逾期存缴税款罚款。无需申请。它于2026年夏季开始实施,并对2027年1月1日或之后到期的符合条件的报税表取代首次减免(First Time Abate)。
- 01宣布时间
- 2026年7月8日(IR-2026-83)
- 02开始实施
- 2026年夏季,适用于2025纳税年度报税表和2026年季度报税表
- 03取代首次减免
- 适用于原始截止日期在2027年1月1日或之后的符合条件的报税表
- 04适用的罚款
- 逾期报税、逾期缴税、逾期存缴税款
- 05需要做什么
- 无需任何操作;国税局会寄出通知确认减免
什么是国税局罚款自动豁免?
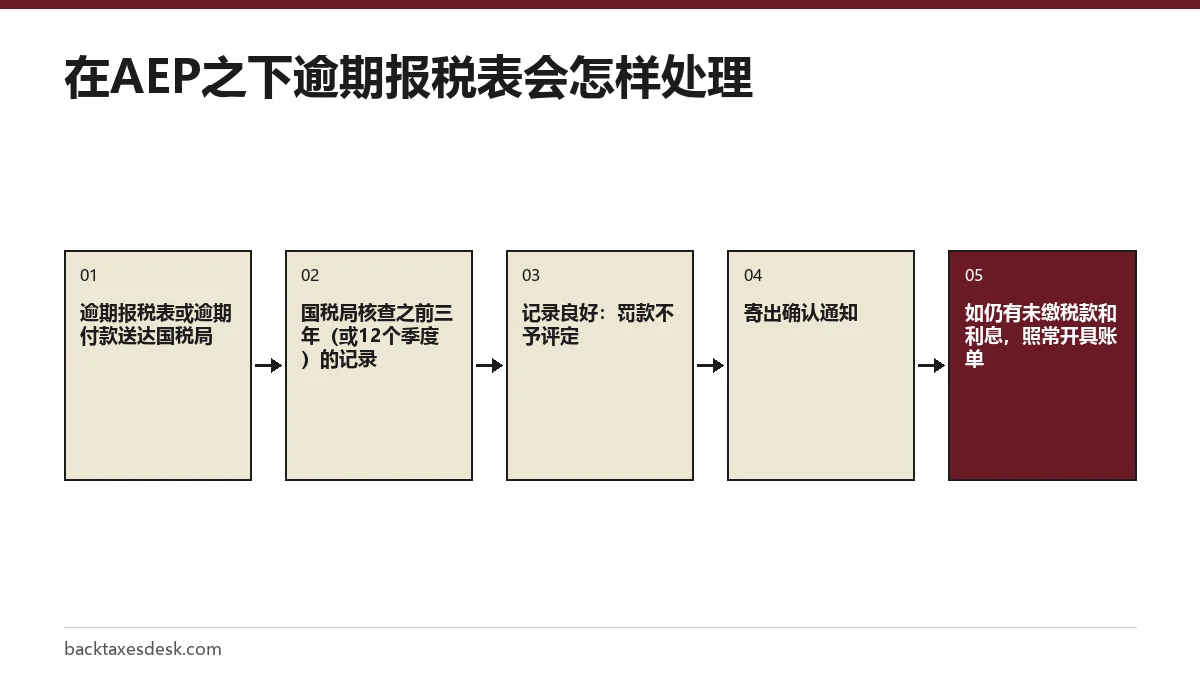
罚款自动豁免(AEP)是国税局在处理报税表时自动给予的罚款减免。如果您的记录显示之前三年都按时报税和缴税,国税局对您本次逾期的报税表就不会评定逾期报税、逾期缴税或逾期存缴税款(failure to deposit)罚款。国税局于2026年7月8日在新闻稿IR-2026-83中宣布了这项措施。
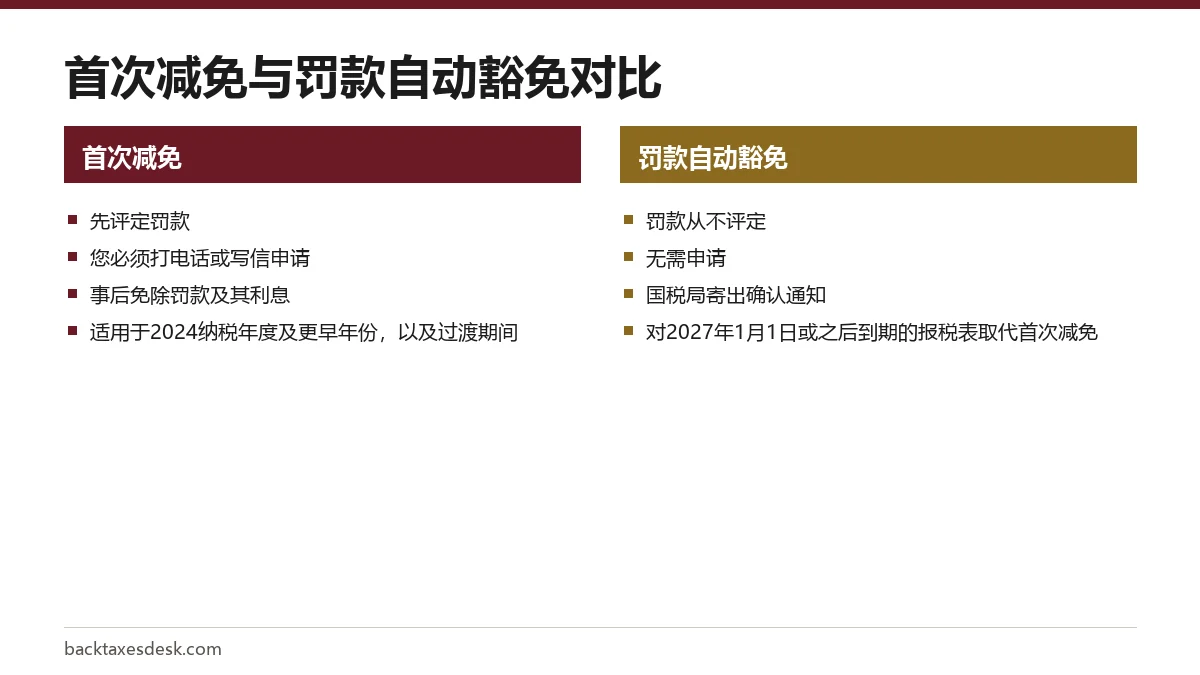
与以往减免方式的区别在于时间点。在首次减免之下,罚款先被收取,只有在您申请后才会免除。在AEP之下,罚款根本不会出现在您的账户上,国税局会寄出通知,说明因为您的合规记录,罚款未被评定。
谁符合国税局AEP的条件?
如果您今年逾期报税或逾期缴税,但之前三年每年都按时提交了同类报税表并缴清了应缴税款,就符合条件。按季度申报的人,例如提交941表的雇主,则需要连续12个季度合规。国税局会自行核查这些记录,您不需要提交任何东西。
下面以一位1040表报税人为例:其2026纳税年度报税表于2027年4月15日到期,逾期提交且有欠款。测试结果会是这样。
| 2023、2024和2025纳税年度的记录 | 可能结果 |
|---|---|
| 三份报税表都按时提交,所有税款都在截止日期前缴清 | 符合条件;罚款不予评定 |
| 2024纳税年度报税表逾期两个月提交 | 不符合条件;记录中断 |
| 2023纳税年度欠款通过分期付款计划逾期缴清 | 不符合条件;缴税记录中断 |
| 2025纳税年度报税表在有效延期内按时提交 | 延期视为按时报税;缴税记录也必须良好 |
| 其中一年无需报税(收入低于报税门槛) | 请向国税局确认;公布的测试标准说的是已提交的报税表,国税局尚未具体说明这种情况 |
如果您不确定自己的记录如何,可以查看国税局网上账户中的账户记录(account transcript),其中列出了每年的报税日期、付款和任何罚款代码。国税局就是拿这份记录来对照测试标准的。
哪些报税表适用,哪些被排除在外?
AEP适用于大多数个人和企业每年或每季度提交的常规所得税和雇佣税报税表。它不适用于与单一事件相关的报税表,也不适用于信息申报表。
| 适用 | 不适用 |
|---|---|
| 1040表(个人所得税) | 706表(遗产税) |
| 1065表(合伙企业)和1120表(公司) | 709表(赠与税) |
| 940、941、943、944和945表(雇佣税) | 信息申报表 |
| CT-1表(铁路退休税) | 只提交一次或因不常见事件提交的报税表 |
适用范围也因罚款类型而受限。只有逾期报税、逾期缴税和逾期存缴税款罚款会被豁免。国税局明确将每日拖欠罚款(daily delinquency penalty)排除在外,其他费用,例如用2210表计算的预估税罚款,也不在适用范围内。
罚款自动减免需要申请吗?
不需要。国税局在处理符合条件的报税表时会自行适用AEP,您会收到一封确认减免的通知。您不需要打电话、写信或提交843表。
您需要做的是仔细阅读通知。确认罚款未被评定,并不代表您什么都不欠。如果同一封通知或之后的通知显示还有税款和利息的余额,请缴清或设立分期付款计划,因为未缴税款仍可能引来催收通知。
- 把确认通知和当年的报税表放在一起保存。
- 查看应缴余额一栏,确认是否还有剩余的税款和利息。
- 在通知上显示的日期之前全额缴清或申请分期付款计划。
- 明年按时报税:如果现在逾期报税,您的三年记录就会中断,在记录重新建立之前,之后几年都无法享受AEP。
还能申请首次减免吗?过渡期说明
可以,在过渡期内可以。对于较早的年份,以及虽然符合记录测试但仍被收取罚款的人,首次减免仍然可用。只有对原始截止日期在2027年1月1日或之后的符合条件的报税表,首次减免才会被AEP取代。
| 报税表 | 减免途径 |
|---|---|
| 2024纳税年度及更早的1040表 | 首次减免,需申请 |
| 2025纳税年度1040表(2026年4月15日到期) | 自2026年夏季起适用AEP;如果仍然收到罚款通知,请申请首次减免 |
| 2026年的季度报税表(例如941表) | AEP |
| 2026纳税年度(2027年4月15日到期)及以后的1040表 | AEP取代首次减免 |
如果您认为某份报税表符合条件却收到了罚款通知,国税局表示您可以联系国税局申请首次减免,可以拨打通知右上角的电话,也可以提交书面声明。具体步骤见我们的申请首次罚款减免页面,资格规定见首次罚款减免指南。
如果不符合自动减免的条件怎么办?
如果您的记录不够良好,国税局会照常评定罚款,但您仍然可以以合理原因申请减免。合理原因涵盖您无法控制的事件,例如重病、灾害或无法取得记录,国税局会根据您提供的事实进行审查。
- 合理原因:说明发生了什么、何时发生,以及您在能够处理时是如何补救的。请参阅合理原因罚款减免。
- 减少剩余的罚款:立即报税,停止每月5%的逾期报税罚款;能付多少先付多少,减缓每月0.5%的逾期缴税罚款。
- 按费率做好规划:当前的罚款百分比以及逾期报税的最低罚款金额,见2027年国税局罚款费率。
还有一点关系到将来:每按时报税和缴税一年,记录就会重建一年。连续三年记录良好,下一次逾期报税时您就又能通过AEP测试。
常见问题
国税局罚款自动减免是真的吗?
是真的。国税局于2026年7月8日在新闻稿IR-2026-83中宣布了罚款自动豁免,并在irs.gov的行政罚款减免(administrative penalty relief)页面上作了说明。对任何收费代为申请的公司都要保持警惕,因为这项减免根本不需要申请。
AEP会免除利息吗?
AEP不会免除税款本身的利息,这部分利息会一直计算到您付清为止。由于罚款从未被评定,罚款也就不会产生利息。
哪些报税表适用AEP?
1040、1065、1120、940、941、943、944、945和CT-1表都适用。信息申报表以及仅因少见事件提交的报税表,例如706表和709表,一般不适用。
国税局适用罚款自动减免时会寄信通知吗?
会。国税局会寄出通知,说明虽然报税表逾期提交或税款逾期缴纳,但由于您一贯按时合规,罚款未被评定。
罚款自动减免适用于州税吗?
不适用。AEP是国税局的联邦计划。各州税务机构有自己的罚款和豁免规定,请另行向您所在州的税务部门查询。
企业的工资税能获得罚款自动减免吗?
可以,只要连续12个季度按时合规。941、940、943、944和945表等雇佣税报税表都适用,包括逾期存缴税款罚款。
来源
- IRS: IRS simplifies penalty relief, introduces automatic process for eligible taxpayers (IR-2026-83) irs.gov
- IRS: Administrative penalty relief irs.gov
- IRS: Penalty relief due to First Time Abate or other administrative waiver irs.gov
- IRS: Quarterly interest rates irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。