
简短回答
合理理由罚款减免是美国国税局(IRS)的一种减免措施:如果您已尽到一般的谨慎注意,但因超出您控制的事件(例如重病、家人去世、灾害或记录缺失)而无法按时报税或缴税,国税局可以免除罚款。国税局逐案判断,因此日期和文件决定了大多数申请的结果。
- 01可免除的罚款
- 未报税、逾期缴税、与准确性相关的罚款、信息申报表罚款
- 02不适用于
- 预估税罚款
- 03申请方式
- 拨打通知上的电话号码,或寄送843表或签名信函
- 04843表要勾选的方框
- 第7行c框:合理理由
- 05被拒后的申诉截止日期
- 一般为拒绝信日期起30天
对国税局来说,合理理由是什么意思?
合理理由(reasonable cause)是指您已经以一般商业上的谨慎和注意来履行纳税义务,但仍因您无法控制的情况而未能遵守规定。国税局会逐案权衡您情况的全部事实,并提出两个问题:是什么阻碍了您,以及障碍消除后您做了什么(IRS,Penalty relief for reasonable cause)。
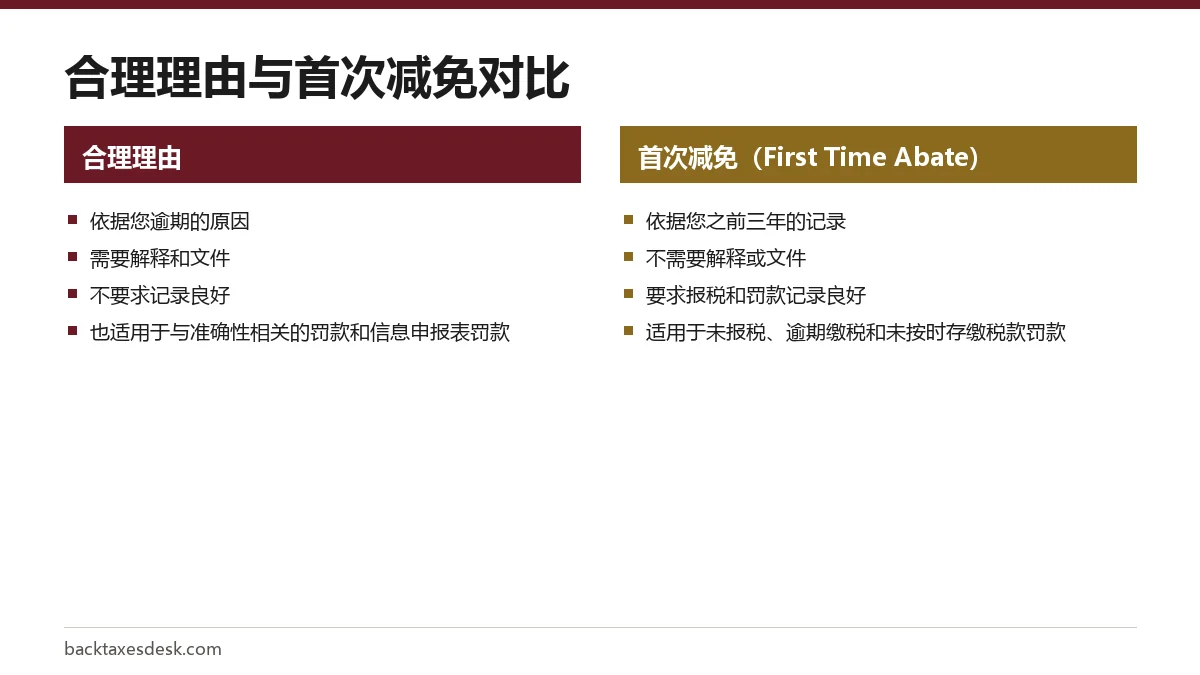
合理理由罚款减免与基于记录的豁免不同。首次罚款减免和新的自动减免只看您过去的记录。合理理由申请看的是这一次未能遵守规定的原因,所以它适合记录不够良好、或者有充分理由的人。
国税局接受哪些合理理由罚款减免的理由?
国税局列出了四类可以支持合理理由的事件。每一类都必须能解释您未能遵守规定的时间点,而且您在事后及时采取了行动,才会有效。
| 事件 | 国税局希望看到什么 | 同类理由的薄弱版本 |
|---|---|---|
| 火灾、自然灾害或社会动乱 | 事件发生日期,住所、办公室或记录受损的情况,以及您何时恢复 | 发生在远离截止日期月份的一场暴风雨 |
| 无法取得记录 | 您为取得记录所做的努力、记录由谁保管,以及为什么无法取得 | 您本可以申请却没有申请的记录 |
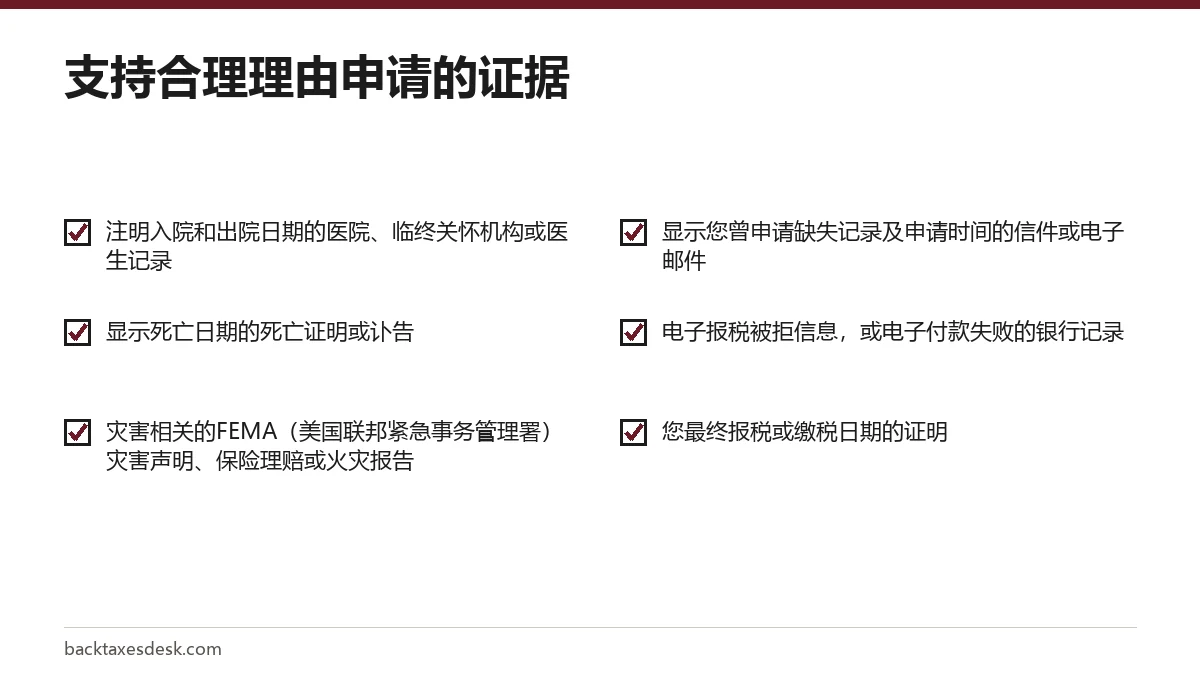
| 您本人或直系亲属去世、重病或不可避免的缺席 | 与截止日期重叠的住院或护理日期,如适用还需死亡证明 | 在截止日期之前很久就已痊愈的疾病,之后数月毫无动静 |
| 系统问题导致电子报税或电子付款延误 | 拒绝通知、付款确认、带日期的截图 | 在截止日期当晚才预约付款,且没有任何错误记录 |
国税局通常会拒绝的理由
- 依赖报税代理人或其他专业人士替您报税或缴税。按时完成的责任仍在您自己身上。
- 不知道有这项要求,或不知道截止日期。
- 单纯的无心之失或疏忽,背后没有其他原因。
- 仅仅是没钱。国税局表示,资金短缺在与其他事实结合时可能会被考虑,例如一场医疗危机耗尽了您的积蓄。
哪些文件可以支持合理理由申请?
能把日期与截止日期对应起来的文件最有分量。只说自己生病的申请说服力很弱;一份显示4月3日入院、5月20日出院的出院小结则很有力。
保留您寄出的所有材料的副本,并在每一页写上纳税年度和通知编号。寄送复印件,不要寄原件。
如何写合理理由罚款减免信
合理理由罚款减免信是一份由您签名的简短、据实的声明。它读起来应该像一份附有证据的时间线,而不是博取同情的请求。请按以下结构撰写:
- 标明账户。您的姓名、SSN(如果843表上已写有完整号码,正文中写后四位即可)、纳税年度、表格类型、通知编号和通知日期。
- 写明罚款和金额。例如,2025年1040表上$412的逾期缴税罚款。
- 说明发生了什么,并附上日期。事件是什么、何时开始,以及它如何与报税或缴税截止日期重叠。
- 解释您为什么无法遵守规定。把事件和错过的截止日期联系起来;不要指望读信的人自己推断。
- 说明您在能够处理后做了什么。您何时报税或缴税,以及在障碍消除后多快采取了行动。
- 列出附件。给每份文件编号,并在信中按编号引用。
- 签名并注明日期。如果通过843表申请,请勾选第7行的c框,并在第8行或附页上写明说明。
您也可以拨打通知上的电话号码,把文件放在手边,通过电话提出申请。如果走书面途径,我们的843表指南逐行讲解了这份表格。
合理理由和首次减免是一回事吗?
不是。它们是两种不同的减免依据,您可以同时提出。首次减免(First Time Abate)是一种行政豁免,不需要任何解释,只要求过去三年记录良好。合理理由需要解释和证明,但不要求记录良好。
有一个细节对规划很重要。因合理理由而免除的罚款,在国税局日后审核您是否符合首次减免条件时,不会算作不良记录。所以如果您有证据充分的理由,先申请合理理由减免,可以把基于记录的豁免留到将来某一年使用。从2027年1月1日或之后到期的符合条件的报税表开始,国税局会在处理过程中适用自动罚款减免;不符合自动减免条件的人仍然可以申请合理理由减免。
合理理由申请被拒可以申诉吗?
可以。如果您以书面形式申请免除未报税罚款或逾期缴税罚款,国税局拒绝了您,而且拒绝信说明了您的申诉权利,您就可以对被拒的申请提出申诉。您一般可以在拒绝信日期起30天内申请申诉(IRS,Penalty appeal)。
- 阅读拒绝信中说明的理由。很多拒绝的理由是证据没有涵盖截止日期,或者您在事后拖了太久才采取行动。
- 用新的文件补上这个具体的缺口,而不是重复原来的信。
- 按照信中的申诉说明,在30天内提交申请。
- 在此期间继续付款或安排分期付款计划,因为任何未缴余额都会继续产生利息。
常见问题
国税局罚款减免最常见的合理理由是什么?
国税局没有公布排名。它列出的情况包括:火灾、灾害或社会动乱;无法取得记录;去世、重病或不可避免的缺席;以及导致电子报税或电子付款延误的系统问题。
依赖会计师算不算合理理由?
一般不算。国税局表示,依赖税务专业人士替您报税或缴税本身并不构成合理理由,因为按时完成的责任仍在纳税人身上。
事件发生后多久还能申请合理理由减免?
国税局看的是障碍消除后您是否及时采取了行动。从恢复到报税或缴税之间如果有一段无法解释的长时间空档,即使原来的事件很严重,申请的说服力也会减弱。
可以通过电话申请合理理由减免吗?
可以。拨打罚款通知上的电话号码,并准备好证明文件。如果电话客服无法批准,请寄送书面申请或843表。
合理理由适用于预估税少缴罚款吗?
不适用。合理理由减免不适用于预估税罚款;该罚款在2210表中有自己的豁免规则。
来源
- Penalty relief for reasonable cause irs.gov
- Penalty relief due to First Time Abate or other administrative waiver irs.gov
- Penalty appeal irs.gov
- Interest irs.gov
- Administrative penalty relief irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。