
简短回答
预估税罚款是国税局对年内通过预扣税或季度预付款缴税不足所收取的费用。一般来说,如果报税时欠款低于$1,000,或者您已缴纳至少今年税款的90%或去年税款的100%(如果去年的调整后总收入(AGI)超过$150,000,则为110%),就可以避免这项罚款。
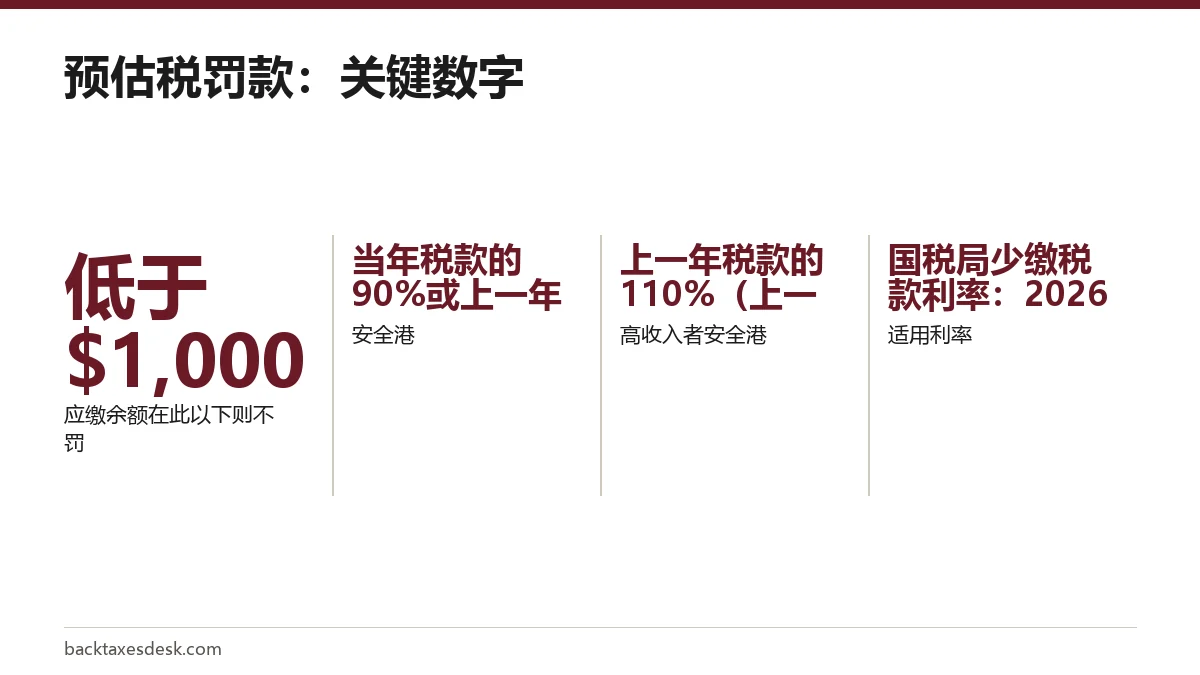
- 01应缴余额在此以下则不罚
- 低于$1,000
- 02安全港
- 当年税款的90%或上一年税款的100%,以较低者为准
- 03高收入者安全港
- 如果上一年AGI超过$150,000,为上一年税款的110%
- 04适用利率
- 国税局少缴税款利率:2026年7月至12月全期为7%
- 05使用表格
- 2210表;收入不均匀时附AI附表(Schedule AI)
- 062026纳税年度截止日期
- 2026年4月15日、6月15日和9月15日;2027年1月15日
什么是预估税罚款?
预估税罚款,国税局正式名称为个人少缴预估税罚款(underpayment of estimated tax by individuals penalty),是指您在年内通过工资预扣和季度预估税付款缴纳的税款,在每个截止日期都少于应缴金额时收取的罚款。它不是逾期报税罚款,也不是逾期缴税罚款。您可以按时报税、在4月付清全部余额,却仍然要缴这项罚款。
国税局把所得税视为“随挣随缴”的税。每个季度都有自己的分期截止日期,所以罚款是按季度逐一计算的,依据是少缴了多少、少缴了多久,以及那些天适用的国税局少缴税款利率(IRS,Underpayment of estimated tax by individuals penalty)。
| 收入取得期间 | 付款截止日期 |
|---|---|
| 2026年1月1日至3月31日 | 2026年4月15日 |
| 2026年4月1日至5月31日 | 2026年6月15日 |
| 2026年6月1日至8月31日 | 2026年9月15日 |
| 2026年9月1日至12月31日 | 2027年1月15日 |
如果截止日期是周末或法定节假日,在下一个工作日付款即视为按时。2026纳税年度的四个截止日期都不在周末。
为什么我会被收取少缴税款罚款?
大多数人被收取少缴税款罚款,是因为有收入进账时没有预扣税。常见原因包括自由职业或零工收入、大额资本利得、退休账户取款时预扣很少、租金收入,或者副业在年内做大了。
- 刚开始自雇。没有雇主替您预扣税,也没人提醒您4月15日同时也是第一个季度预估税截止日期。
- 一次性意外之财。在春季卖出股票或房产,意味着那个季度的分期款要在6月15日前缴纳,而不是等到明年4月。
- 年底一次缴清。1月份的一笔付款只能覆盖最后一期分期款;之前几个季度会有好几个月处于少缴状态。
- W-4表上的预扣太少。第二份工作或配偶也在工作,都可能让您落入比任何一份工资单所假设的更高的税级。
如果罚款是国税局计算的,您通常会在CP30通知上看到,通知会说明由于预估税付款缺失或逾期,已加收罚款。如果是您的报税软件计算的,它也可能作为报税表上的一行出现。
如何避免预估税罚款?安全港测试
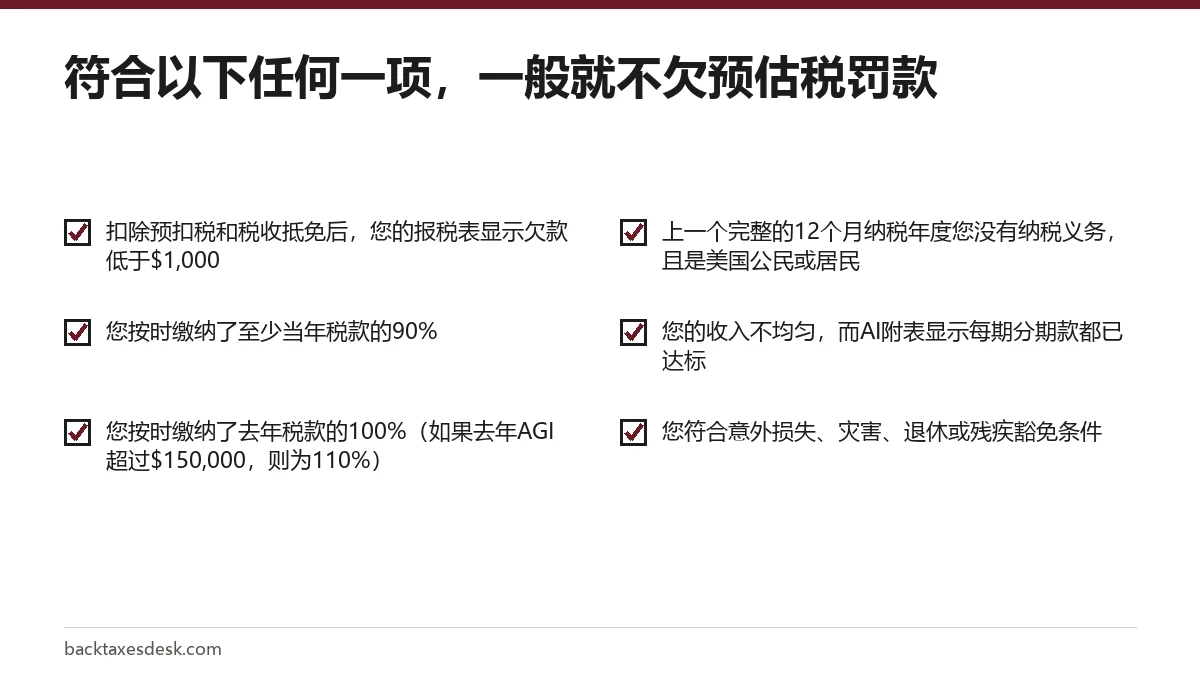
只要符合国税局任何一项安全港测试,就可以避免预估税罚款。这些测试看的是您按时缴纳了多少,而不只是您最后的余额。
计算示例:上一年安全港
假设您2025年报税表上的总税额为$12,000,2025年的AGI为$90,000。2026年您的自由职业生意大有起色,2026年的税额结果为$20,000。全年规定缴纳金额为$20,000的90%($18,000)与$12,000的100%($12,000)中的较低者。在四个截止日期前每次缴纳$3,000,即可避免罚款,即使您在4月仍欠$8,000。
如果您2025年的AGI超过$150,000(夫妻分开报税为$75,000),上一年的比例就变为110%,因此您需要缴纳$13,200,即每期$3,300。
国税局少缴税罚款是多少?
国税局少缴税罚款的计算方式与利息类似:每期分期款的不足部分,乘以少缴税款利率,再按未缴天数计算。个人少缴税款利率在2026年7月至9月为7%,10月至12月也为7%(IRS,Quarterly interest rates)。
举例:如果您6月15日那期分期款少缴了$2,000,并在91天后补缴,罚款约为$2,000 x 7% x 91 / 365,大约$35。该期分期款的计算在补缴不足部分当天停止,所以尽早补缴会直接减少罚款。利率变化见我们的2027年国税局利率页面,利率的设定方法见国税局少缴税款利率如何确定。
预估税罚款可以豁免吗?
可以,但理由范围很窄。国税局只在两种情况下可能豁免预估税罚款,而且每种都需要书面申请。
- 意外损失、灾害或其他特殊情况。火灾、水灾或类似事件使您无法按时缴税,收取罚款有失公平。请附上保险报告或警方报告等证明文件。
- 退休或残疾。您或配偶在该纳税年度或前一年年满62岁后退休,或成为残疾人士,且少缴是出于合理原因而非故意疏忽。请写明退休日期和年龄,或致残日期。
必须提交2210表吗?用它来提出异议或减少罚款
大多数人不需要提交2210表。如果没有任何特殊方框适用,国税局会计算罚款并寄出账单。当您希望得到以下某种结果时,必须附上2210表,即个人、遗产和信托少缴预估税表(Underpayment of Estimated Tax by Individuals, Estates, and Trusts):
| 方框 | 作用 | 何时有帮助 |
|---|---|---|
| A | 申请豁免全部罚款 | 62岁后退休、残疾、意外损失或灾害 |
| B | 申请豁免部分罚款 | 理由相同,但只有部分季度受影响 |
| C | 采用年化收入法(AI附表) | 大部分收入在年底才取得 |
| D | 按实际日期计算预扣税的缴纳时间 | 大部分预扣发生在年初 |
| E | 其他必须提交的情况 | 例如某一年是联合报税,另一年不是 |
AI附表是处理收入不均匀情况的工具。一位顾问如果全年大部分收入都在12月赚取,按年化收入法计算,4月、6月和9月的分期款几乎不用缴,因为规定缴纳金额是按收入实际赚取的时间来计算的。
农民和渔民如果总收入中至少三分之二来自这类工作,则适用另外的规定:在3月1日前缴清全部税款,或在1月15日前缴纳一次预估税。
如果已经欠了少缴税款罚款该怎么办
- 对照您自己的付款日期记录核对计算。国税局漏记的付款属于更正问题,而不是豁免问题。
- 如果收入不均匀或预扣发生得早,提交或寄送2210表,并附AI附表或勾选方框D。
- 如果您符合豁免条件,把一份签名并声明如有虚假愿受伪证罪处罚的书面说明寄到通知上的地址。
- 在通知上的日期前缴清其余款项,以停止罚款本身产生的利息,这部分利息从通知日期开始计算。如果无法一次付清,短期分期付款计划可给您最长180天时间。
- 调整您2027年的计划:提高预扣税或安排季度付款,避免明年再次发生同样的情况。
想了解这项罚款与逾期报税和逾期缴税罚款的关系,请参阅国税局罚款指南。
常见问题
4月已经全额缴清,为什么还要交少缴税款罚款?
因为预估税罚款衡量的是在年内每个季度截止日期前是否缴纳了足够的税款。4月付清全部余额可以让罚款不再增加,但无法抹去之前的不足。
国税局会为第一次少缴预估税的人豁免罚款吗?
不会。首次减免(First Time Abate)不涵盖预估税罚款。唯一的豁免情形是意外损失、灾害或特殊情况,以及62岁后退休或有合理原因而成为残疾人士的人。
我必须自己提交2210表吗?
通常不必。如果您不申请豁免、不使用年化收入法,也不按实际日期计算预扣税,国税局会计算罚款并寄出账单。
国税局就预估税罚款会寄什么通知?
国税局通常寄出CP30通知,说明由于未缴或逾期缴纳预估税而收取了罚款。通知会列出金额和付款日期,并提到退休和残疾豁免。
2026年国税局按什么利率计算预估税罚款?
按每个期间的个人少缴税款利率计算。该利率在2026年1月至3月为7%,4月至6月为6%,2026年7月至12月为7%。
来源
- Underpayment of estimated tax by individuals penalty irs.gov
- Instructions for Form 2210 irs.gov
- Quarterly interest rates irs.gov
- Understanding your CP30 notice irs.gov
- Estimated tax FAQs for individuals irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。