
主题
国税局催收流程:留置权、扣押以及您享有的权利
国税局催收流程从一张账单(通常是CP14通知)开始,经过多次提醒通知,逐步升级到最终扣押意向通知(Final Notice of Intent to Levy);大多数扣押之前,国税局至少要提前30天发出该通知。在此过程中,国税局可以提交税务留置权。国税局一般自评税之日起有10年时间催收,而在每一个强制执行步骤,您都享有听证和申诉的权利。
本主题共17篇指南 更新于 2026年9月19日
本指南译自英文。数字和日期与英文原文一致。 阅读英文原文
- 2027年护照欠税门槛:严重拖欠税款标准截至2026年9月,2027年护照欠税门槛(即导致护照被拒的严重拖欠税款标准)尚未公布。2026年的门槛是超过$66,000,高于2025年的$64,000,美国国税局(IRS)每年都会按通胀调整这个数字。总额包括已评定的罚款和利息,而某些欠款(例如处于分期付款计划中的欠款)不计入。
- 催收正当程序听证:12153表逐项填写催收正当程序听证(collection due process hearing,CDP)是由国税局独立申诉办公室对拟议的扣押或已提交的税务留置权进行的独立审查。您用12153表提出申请:针对扣押通知,邮戳须在通知日期起30天内;针对留置权通知,须在通知上印明的日期之前。按时提出的申请一般会阻止这些…
- 国税局CSED日期:如何在账户记录上查到国税局CSED日期一般是税款评定之日起10年,如果催收在法律上曾被中止,日期就会相应往后推。您可以根据国税局账户记录(account transcript)上的评税日期来估算:每个纳税年度、每一次追加评税各有一个日期,然后再加上待批分期付款计划、折中方案或破产等中止时间。
- 国税局催收时效:10年规则详解国税局催收时效一般为税款评定之日起10年,而不是从欠税的那一年算起。这个截止日期称为催收时效到期日(Collection Statute Expiration Date,CSED)。分期付款计划申请、折中方案、破产、催收正当程序(Collection Due Process)听证以及在海外居住的时…
- 国税局催收申诉计划(CAP):9423表步骤和期限国税局催收申诉计划(Collection Appeals Program,CAP)让您可以请美国国税局(IRS)独立申诉办公室复审留置、扣押、没收财产或分期付款协议方面的决定,一般比催收正当程序(Collection Due Process)听证更快。多数情况下,您要先与催收经理面谈,然后在3个工…
- 国税局扣工资:能从工资里扣走多少国税局扣工资时,按照规定,可以拿走您实得工资中超过第1494号出版物所定豁免额的全部部分。2026年,每两周发一次薪、没有受抚养人的单身报税人每张工资单可保留$619.23,每有一名受抚养人再加$203.85。这种扣押每个发薪日都会重复进行,直到欠款付清、扣押被解除或催收期结束。
- 国税局扣押银行账户:21天冻结期及应对方法国税局扣押银行账户时,银行必须冻结账户中可用的资金(最多到扣押金额为止),并保留21天后才汇给国税局。这21天是您的窗口期:您可以以经济困难或错误为由请求解除扣押、设立付款安排,或证明联名账户中的钱属于并不欠税的另一方。
- 国税局扣押:能拿走什么以及如何阻止国税局扣押是指依法拿走您的财产或财产权利,例如工资、银行存款、社会安全福利金或汽车,用来偿还欠税。对大多数扣押来说,美国国税局(IRS)必须至少提前30天寄出最终扣押意向通知(Final Notice of Intent to Levy)。有些财产免于扣押,而经济困难会迫使国税局解除扣押。
- 国税局没收财产:会收走房子或汽车吗?国税局没收财产是一种扣押,指收走房子、汽车或其他资产并将其出售,用来偿还未缴的联邦税款。只有在寄出账单、您拒不付款,并且至少提前30天寄出最终扣押意向通知(Final Notice of Intent to Levy)之后,美国国税局(IRS)才能这样做。没收自住房还需要联邦地区法院法官或治安法官…
- 国税局留置权:联邦税务留置权对您意味着什么国税局留置权是美国政府对您所有财产享有的法定索偿权:当税款经过评定、美国国税局(IRS)寄出缴款通知及付款要求,而您没有全额付清时,留置权就自动产生。留置权涵盖现有和将来的财产,包括房子、汽车和企业应收账款。它会一直存在,直到欠款付清、催收期结束,或者国税局批准解除特定财产的留置(discharg…
- 国税局私人催收:催收公司是真的吗?在国税局私人催收计划下,三家签约催收公司(CBE Group、Coast Professional和ConServe)负责催收部分逾期的联邦税款账户。真正的委托总是从美国国税局(IRS)的CP40通知开始,随后还有一封催收公司的信,两封信上印有相同的10位纳税人身份验证号码。催收公司不能自己收款;…
- 国税局能扣社安金吗?社安金扣押规则国税局能扣社安金吗?能。通过联邦付款扣押计划(Federal Payment Levy Program),国税局一般可以从每笔社会安全退休金、遗属福利金或残障福利金中扣走最多15%,直到税务债务付清、扣押解除或催收时效届满。补充保障收入(Supplemental Security Income,S…
- 国税局解除扣押:如何快速合法地解除扣押申请国税局解除扣押时,只要出现以下任一情况,国税局就必须批准:您付清了欠款;催收期在扣押之前已经结束;分期付款计划的条款不允许扣押继续;扣押造成经济困难;解除扣押有助于您缴税;或者财产价值超过欠款。请拨打扣押通知上的电话;国税局随后会把668-D表寄给您的银行或雇主。
- 国税局解除留置权:何时解除以及如何申请国税局解除留置权是法定义务:在税务债务全额付清、在法律上无法强制执行,或有已获接受的担保(bond)作保之后30天内,国税局必须解除(第1450号出版物)。国税局会在当初登记留置权的机构提交联邦税务留置权解除证书(Certificate of Release of Federal Tax Lien…
- 如何阻止国税局扣工资:真正有效的步骤如何阻止国税局扣工资?联系扣押通知上的美国国税局(IRS)办公室,商定解决欠款的方式:全额付清、设立条款中不保留扣押的分期付款计划,或者证明扣押让您无法支付基本生活开支。之后国税局必须解除扣押并通知您的雇主。
- 撤销联邦税务留置权:12277表申请条件和方法撤销联邦税务留置权,是把公开的联邦税务留置权通知(Notice of Federal Tax Lien)从当初提交它的记录中移除;而解除(release)只表示债务已经了结。申请撤销要用12277表。欠款在$25,000或以下、通过直接扣款在60个月内还清的人,在连续三次付款之后往往就符合条件。
- 欠税会被吊销护照吗?国税局护照规定欠税会被吊销护照吗?美国国税局(IRS)本身不会收走护照,但它可以把严重拖欠的税款认证并通报美国国务院,国务院随后可能拒绝护照申请或吊销现有护照。2026年,欠款总额(含罚款和利息)必须超过$66,000,而且国税局必须已经提交了留置权或实施了扣押。
国税局催收流程是什么?
国税局催收流程是税款被评定而未缴纳后,国税局依法遵循的一系列步骤:账单、提醒通知、为债务提供担保的留置权,然后是实际拿走钱款或财产的扣押。每一步都有《国内税收法典》(Internal Revenue Code)规定的通知要求,大多数步骤都附带申诉权利。
催收与审计是两回事。审计决定您欠多少税;一旦该金额被评定而您没有缴纳,催收就开始了。如果您对金额本身有异议,这场争议通常应该在审计、欠税通知或申诉程序中解决,而不是在催收阶段。
Back Taxes Desk的这一部分逐一解释国税局使用的各种强制执行手段、触发条件,以及您在那个阶段可以做什么。国税局在594号出版物《国税局催收流程》(The IRS Collection Process,Rev. 1-2026)中解释了完整的流程。
阅读视频文字稿
国税局催收流程:留置权、扣押以及您的权利
国税局催收流程从一张账单(通常是CP14通知)开始,经过多次提醒通知,逐步升级到最终扣押意向通知;大多数扣押之前,至少要提前30天发出该通知。
第一张账单:CP14通知。
大多数扣押前的最短警告期:最终扣押意向通知发出后30天。
听证申请表:12153表,须在30天内提交。
国税局催收流程在强制催收之前,会按固定顺序邮寄一系列通知。
留置权是对您财产的法律索偿权;扣押则是实际没收财产。
国税局的强制执行措施从提交公开的留置通知到没收房屋不等,国税局一般会采用能奏效的最温和手段。
国税局催收流程如何一步步进行
国税局催收流程在强制催收之前,会按固定顺序邮寄一系列通知。国税局的每个案件都从邮件开始,信件角落印的通知编号会告诉您目前处于流程的哪个阶段。
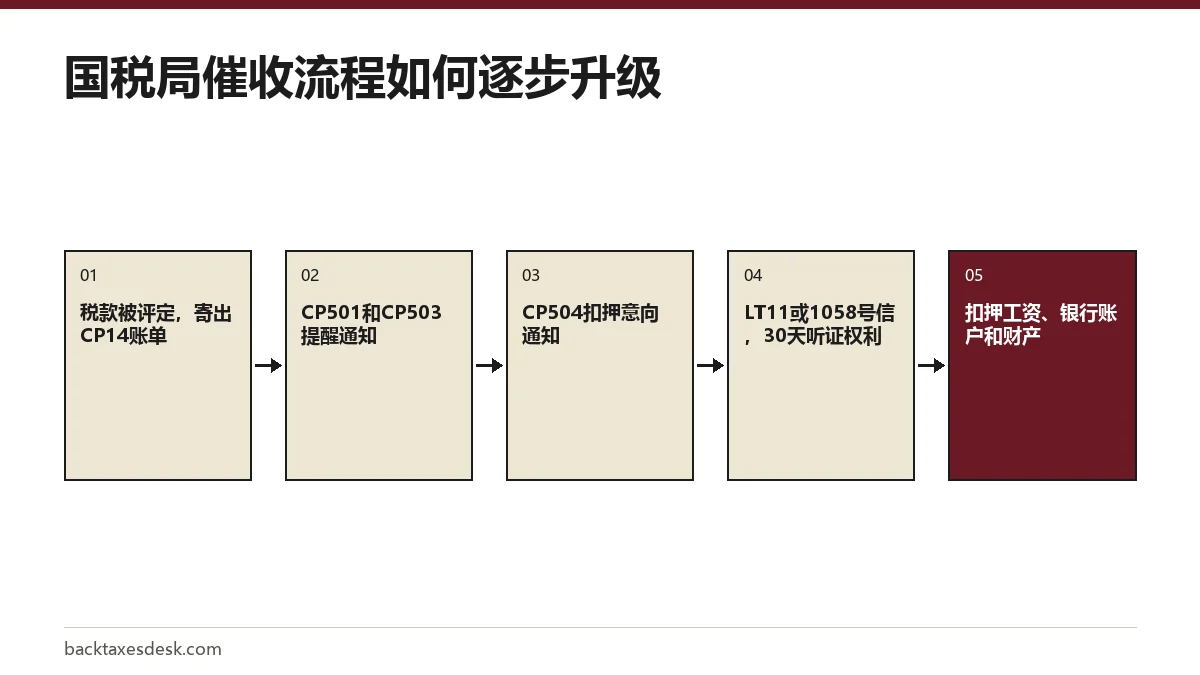
| 通知 | 含义 | 国税局接下来可以做什么 |
|---|---|---|
| CP14 | 未缴余额的第一张账单,附有缴款截止日期 | 寄出提醒;利息和罚款继续累计 |
| CP501 | 提醒余额仍未缴纳 | 提交联邦税务留置权通知(Notice of Federal Tax Lien) |
| CP503 | 第二次提醒;国税局没有收到您的回音 | 提交留置权 |
| CP504 | 根据IRC第6331(d)条发出的扣押意向通知 | 扣押您的州退税;警告将进行更大范围的扣押 |
| LT11或1058号信 | 最终扣押意向通知及听证权利通知 | 30天后扣押工资、银行账户和其他财产 |
国税局没有公布这些通知之间固定相隔几周,有些账户也会跳过某些信件。法律上真正关键的是最终通知:根据594号出版物,国税局通常只有在已经评定税款、寄出账单、您忽视或拒绝缴款,并且在没收财产前至少30天寄出最终扣押意向通知之后,才会没收财产。
留置和扣押有什么区别?
留置权是对您财产的法律索偿权;扣押则是实际没收财产。这就是很多人搜索“国税局留置和扣押是什么意思”时想要的简短答案。在您仍然拥有资产时,留置权保障政府的权益;而扣押则把钱款或财产转移给国税局。
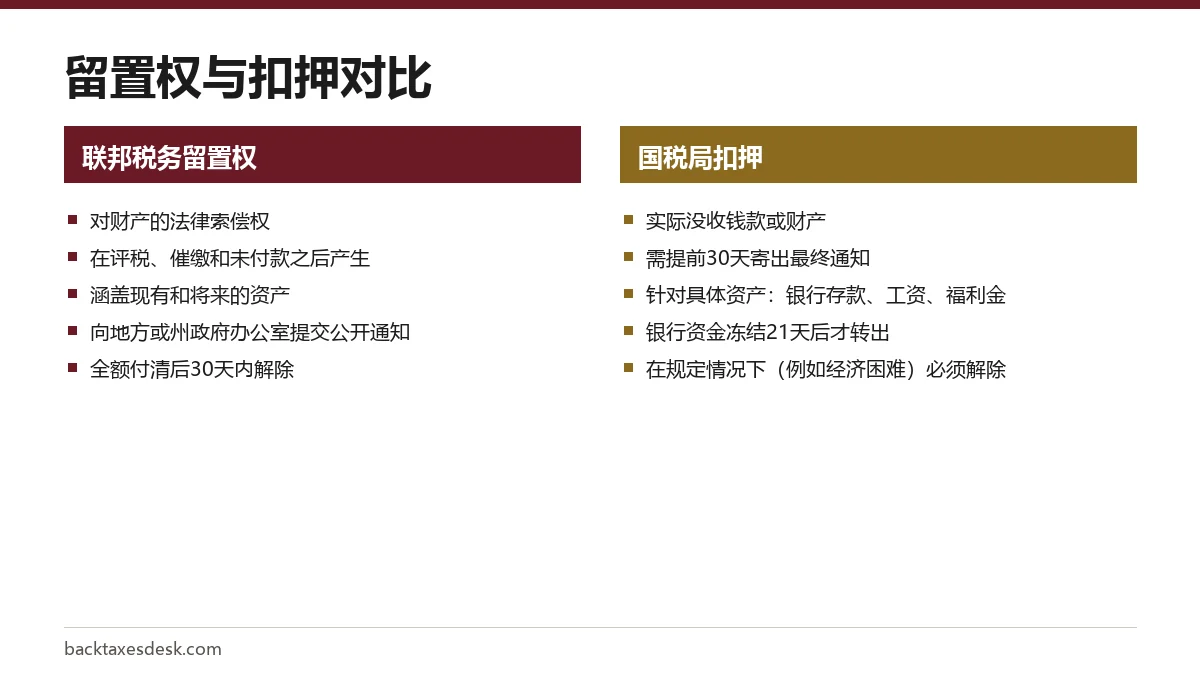
一旦国税局评定税款、寄出缴款通知和催缴要求(notice and demand for payment),而您没有缴纳,联邦税务留置权就会自动产生。它附着在您现在拥有和以后取得的所有财产上。然后国税局会决定是否提交公开的联邦税务留置权通知,债权人和产权公司看到的就是这份通知。我们的国税局留置权指南介绍了这份公开记录会对卖房或重新贷款产生什么影响。
扣押需要更多程序。它要求发出上面所说的最终通知并给予听证权利,而且针对的是具体资产:银行账户、工资、社会安全福利金(Social Security)、退休账户或实物财产。国税局扣押页面列出了哪些可以被拿走、哪些不能。
欠税未缴可能引发哪些国税局强制执行措施?
国税局的强制执行措施从提交公开的留置权通知到没收房屋不等,国税局一般会采用能奏效的最温和手段。以下是主要措施,每一项在本部分都有单独的页面。
- 联邦税务留置权通知。向县登记处或州务卿办公室提交。全额付清后30天内解除;请参阅国税局留置权如何解除。
- 银行账户扣押。银行会冻结不超过扣押金额的可用资金,并在21天后转给国税局。银行账户扣押指南介绍了在这段时间内该怎么做。
- 工资扣押。只需送达一次便持续有效,直到债务付清、扣押被解除或催收期结束。根据1494号出版物,每份工资中有一部分免于扣押;请参阅国税局工资扣押。
- 联邦付款扣押计划(Federal Payment Levy Program)。国税局一般可以通过自动扣押,拿走某些联邦付款最多15%的金额,包括《社会安全法》第二编(Title II)下的社会安全福利金(594号出版物)。
- 州退税扣押。在CP504通知之后即可进行,无需发出最终听证通知。
- 没收并拍卖财产。车辆、房地产和其他资产在公告后以最低出价拍卖。主要住所受到额外的法律限制。
- 护照认证。适用于严重拖欠的税务债务,2026年的门槛为超过$66,000;2027年的门槛尚未公布,通常会在10月或11月随年度通胀调整一起公布。
- 私人催收。某些账户会在国税局寄出CP40通知后,转交三家私人催收机构之一;付款仍然只能付给美国财政部。
在国税局催收期间您享有哪些权利?
在国税局催收期间,您有两条主要的申诉途径:催收正当程序(Collection Due Process,CDP)听证和催收申诉计划(Collection Appeals Program,CAP)。两者都由国税局独立申诉办公室处理,该办公室独立于负责追讨债务的催收人员。
| 项目 | 催收正当程序(CDP) | 催收申诉计划(CAP) |
|---|---|---|
| 触发条件 | 最终扣押通知、留置权提交通知(3172号信)、州退税扣押或风险扣押通知 | 任何拟议或已采取的留置、扣押或没收行动,以及被拒绝或被终止的分期付款计划 |
| 表格 | 12153表 | 9423表,需先与催收主管会谈 |
| 期限 | 自通知日期起30天;一年内可申请同等听证(equivalent hearing) | 不固定;财产被没收的,为没收通知(Notice of Seizure)后10个工作日 |
| 审理期间是否暂停扣押 | 一般会暂停,适用于按时申请扣押听证所涉及的纳税期间 | 如果错过CAP期限,催收可以恢复 |
| 税务法院审查 | 可以,在裁定作出后30天内提交申诉书 | 不能进行法院审查 |
按时提出CDP申请,还会暂停10年的催收时效。每个纳税期间您有权获得一次CDP留置权听证和一次CDP扣押听证,所以请利用它提出切实可行的替代方案,例如分期付款计划或折中方案。催收正当程序听证指南逐行讲解了12153表。
如果某项催收行动给您造成经济困难,而正常途径又行不通,纳税人权益服务处(Taxpayer Advocate Service,TAS)可以介入。它的帮助是免费的,您可以用911表提出申请。
国税局可以追讨欠税多长时间?
国税局一般自评税之日起有10年时间催收税款,包括罚款和利息。这一期限的截止日是催收时效届满日(Collection Statute Expiration Date,CSED),而且每个纳税年度都有各自的CSED,因为每一年的评税日期不同。
举例:2020年的税款于2021年6月14日评定,初始CSED为2031年6月14日。如果之后您有一份分期付款协议申请审理了120天,这个日期就会大约顺延这120天。重叠的暂停事件不会重复计算。
| 事件 | CSED暂停多长时间 |
|---|---|
| 分期付款协议申请审理中 | 审理期间,如被拒绝再加30天,另加任何申诉期间 |
| 折中方案(Offer in Compromise)审理中 | 审理期间,如被拒绝再加30天,另加任何申诉期间 |
| 破产 | 自动中止令(automatic stay)有效期间,再加6个月 |
| 催收正当程序听证 | 从提出申请到裁定成为最终裁定为止 |
| 无辜配偶申请 | 审理期间,裁定之后还有额外时间 |
| 居住在美国境外 | 连续在境外居住6个月或以上的期间 |
CSED一过,国税局就必须停止催收,留置权也会自动解除。催收诉讼时效页面解释了如何从账户记录(account transcript)中读出您的CSED。
如何在国税局扣押流程开始之前阻止它
阻止国税局扣押流程最可靠的办法,是让您的账户进入法律所保护的状态。594号出版物说,当您有正在执行或正在审理的分期付款计划或折中方案,或者国税局认同您因经济困难而无力缴款时,国税局不能发出新的扣押。
- 在您的国税局网上账户或最新通知上确认欠款余额,并检查是否已经提交所有必须提交的报税表。报税表有缺漏时,付款计划不会获批。
- 如果您能在180天内付清,且欠款总额低于$100,000,请申请短期付款计划;不收设立费。
- 如果您欠款$50,000或以下,请在网上申请长期分期付款协议;网上申请并使用直接扣款的设立费为$29。
- 如果您在支付基本生活开支之后一分钱都付不出,请申请暂不可催收(Currently Not Collectible)状态,并准备好提交433-F表以及收入和支出证明。
- 如果您已经收到LT11或1058号信,请在30天内提交12153表,让独立申诉办公室在任何扣押之前审查您的案件。
一旦扣押已经发生,规则就不同了:在我们的国税局扣押解除指南所述的情况下,国税局必须解除扣押,而银行账户的时间非常紧迫。
国税局催收部分的页面
下面每个页面都专门讲一种催收手段或权利,比这篇概述更深入。请从与您手头的信件或所面临的行动相符的那一页开始看。
- 留置权:联邦税务留置权附着在哪些财产上,解除(release)、解押(discharge)、次级化(subordination)和撤回(withdrawal)有什么不同,以及如何获取结清金额。
- 扣押:一般扣押规则、银行账户扣押的21天冻结期、工资扣押和社会安全福利金扣押,以及如何让任何扣押得到解除。
- 没收财产和护照:财产没收如何进行,以及欠税在什么情况下会影响护照。
- 听证和时限:催收正当程序、10年催收时效,以及如何查到您的CSED日期。
- 私人催收机构:如何识别正规私人催收机构的联系。
常见问题
欠税后国税局首先会做什么?
国税局会寄出一张账单,通常是CP14通知,列明欠款余额和缴款截止日期。如果没有缴纳,在任何扣押警告之前,还会寄来CP501和CP503等提醒通知。
国税局会不打招呼就拿走钱吗?
通常不会。对于大多数扣押,国税局必须至少提前30天寄出最终扣押意向通知。例外情况包括CP504之后的州退税扣押、风险扣押,以及对联邦承包商的扣押。
税务留置权和扣押是一回事吗?
不是。留置权是以您的财产为债务提供担保的索偿权,而扣押则是实际拿走财产或钱款。留置权可以在一栋房子上挂好几年,而不发生任何没收。
国税局扣押之前会寄几封通知?
通常是四到五封:CP14、CP501、CP503、CP504,然后是LT11或1058号信。具体数量因账户而异,但在大多数扣押之前,必须寄出附有听证权利的最终通知。
设立分期付款计划后,国税局催收流程会停止吗?
基本上会。在分期付款计划申请审理期间或计划生效期间,国税局不能发出新的扣押。不过,在余额付清之前,国税局仍可能提交留置权,或让留置权继续有效。
过了10年国税局还能催收吗?
一般不能。一旦过了催收时效届满日(CSED),就必须停止催收。如果发生破产或折中方案审理等事件暂停了时效,这个日期可能晚于评税后10年。