
简短回答
撤销联邦税务留置权,是把公开的联邦税务留置权通知(Notice of Federal Tax Lien)从当初提交它的记录中移除;而解除(release)只表示债务已经了结。申请撤销要用12277表。欠款在$25,000或以下、通过直接扣款在60个月内还清的人,在连续三次付款之后往往就符合条件。
- 01申请表
- 12277表,已提交的668(Y)表撤销申请(Application for Withdrawal of Filed Form 668(Y))
- 02直接扣款途径:余额上限
- $25,000或以下
- 03直接扣款途径:还清期限
- 60个月内
- 04直接扣款途径:先要付款
- 连续三次直接扣款付款
- 05获批后国税局提交的文件
- 10916(c)表,已提交的联邦税务留置权通知撤销书(Withdrawal of Filed Notice of Federal Tax Lien)
留置权撤销是什么意思?
撤销联邦税务留置权,是把公开的联邦税务留置权通知(668(Y)表)从国税局当初提交它的县或州记录中移除。国税局表示,撤销等于告诉其他债权人,国税局放弃其留置权的优先顺位。但撤销并不会取消税款:剩余的欠款余额您仍然要付。
留置权本身是自动产生的:一旦国税局评定税款、寄出账单而您没有付款,留置权就会成立,并附着在您现有和将来的所有财产上。通知则是提醒贷款机构的公开登记文件。留置权如何产生、涉及哪些财产,请参阅我们的国税局税务留置权页面;它在账单和扣押之间处于什么位置,请参阅国税局催收流程指南。
解除留置权和撤销留置权有什么区别?
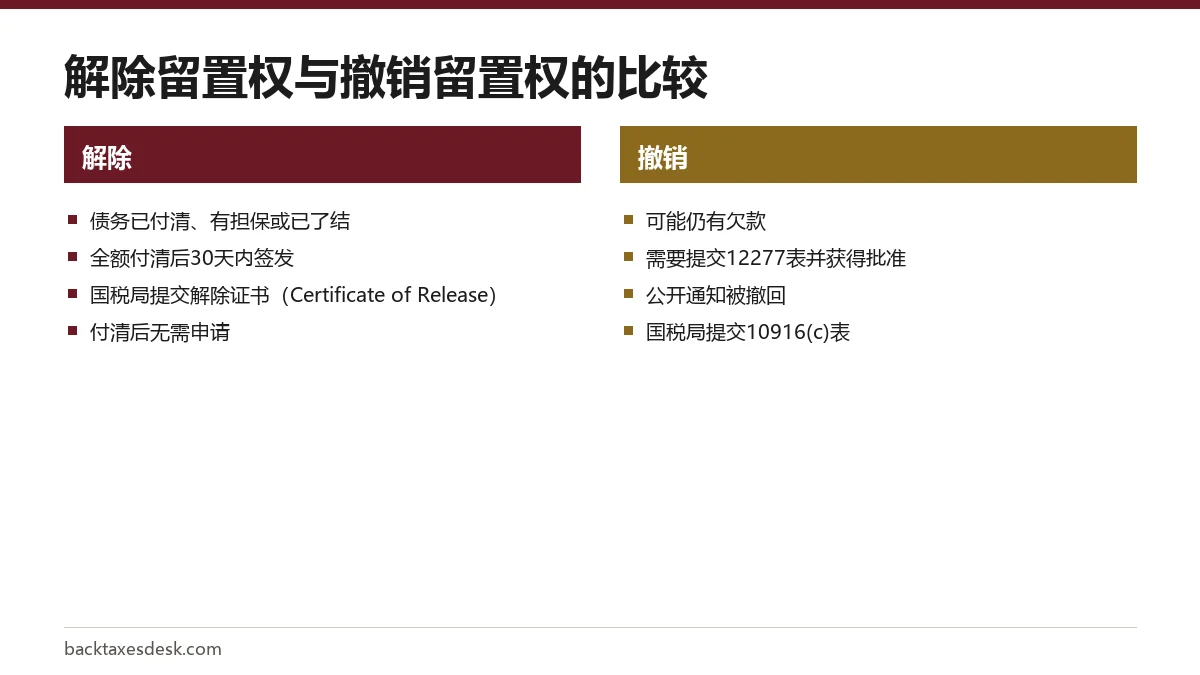
解除是因为债务已经了结而终止留置权;撤销则是移除公开通知,即使还有余额也可以。债务付清后30天内,国税局会解除留置权;而撤销必须由您申请并获得批准。
| 方式 | 作用 | 如何取得 |
|---|---|---|
| 解除(release) | 在债务付清、有担保、通过获接受的折中方案了结,或催收期结束后,清除留置权和公开通知 | 全额付清后30天内自动解除;第1450号出版物说明了如何申请解除证书 |
| 撤销(withdrawal) | 把公开通知从记录中移除;如未付清,债务仍然存在 | 12277表 |
| 解除特定财产留置(discharge) | 把留置权从某一特定财产(例如正在出售的房屋)上移除 | 第783号出版物 |
| 降低留置顺位(subordination) | 让另一债权人(例如重新贷款的贷款机构)排在国税局之前 | 第784号出版物 |
全额付清并获得解除,请参阅我们的国税局解除留置权页面。解除之后,您还可以申请撤销:12277表的说明指出,希望撤销已解除通知的人,一般应勾选“最符合双方利益”(best interest)一栏。
卖房或重新贷款:什么时候更适合申请解除特定财产留置或降低留置顺位
如果留置权妨碍的是某一笔交易,而不是您的整体信用,撤销可能并不是合适的工具。第594号出版物举的例子是出售财产、政府通过出售取得其应得权益:解除特定财产留置证书(Certificate of Discharge)可以让该财产摆脱留置权,使过户得以进行。
至于重新贷款,国税局举的例子是因为联邦税务留置权享有优先权,新的房贷无法完成。降低留置顺位可以让新的贷款机构优先受偿。这两种方式都不会消除债务,您其他财产上的留置权也依然存在。
谁符合撤销联邦税务留置权的条件?
在第594号出版物和12277表列出的情况下,国税局可以撤销联邦税务留置权通知。请在表格第11行勾选与您情况相符的方框:
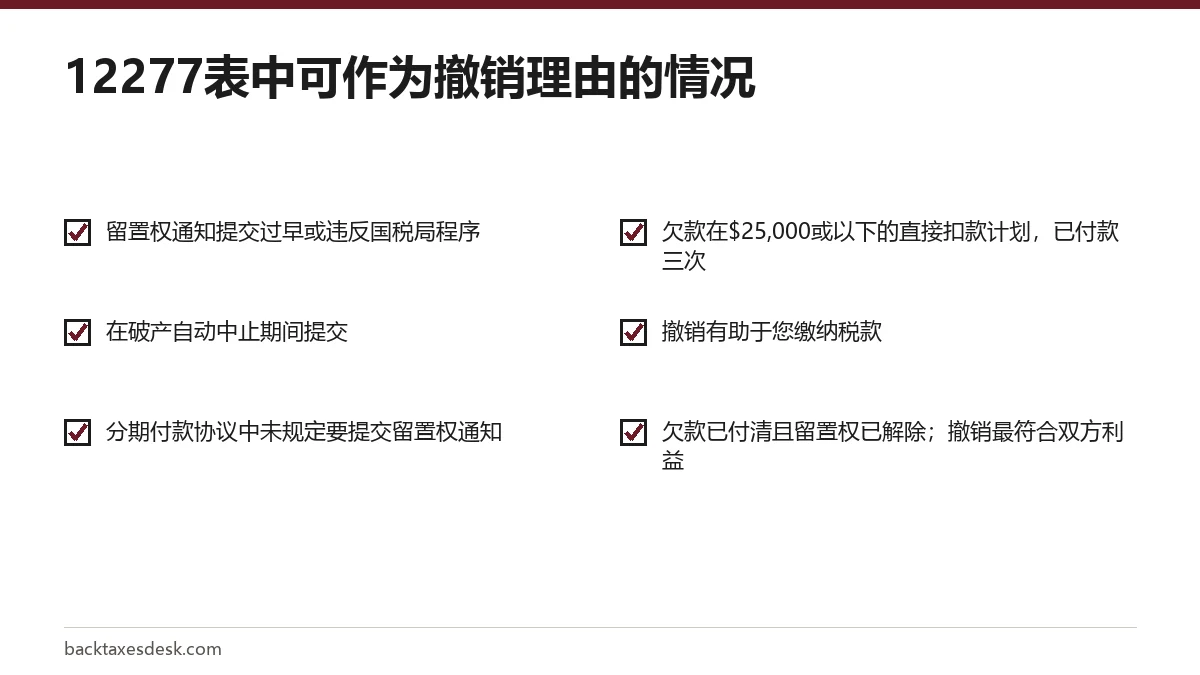
- 提交过早或违反程序:通知提交过早或不符合国税局的程序,包括在破产自动中止期间提交。
- 分期付款协议:您已为这笔欠款加入分期付款计划,而协议中并未规定要提交留置权通知。
- 直接扣款分期付款协议(Direct Debit Installment Agreement):您通过从银行账户自动扣款的方式付款,并符合下列条件。
- 撤销有助于催收:例如,公开通知妨碍您获得贷款或工作,而这些能让您更快还清欠款。
- 最符合您和政府双方的利益:例如在欠款付清、留置权解除之后;纳税人权益服务处(Taxpayer Advocate)也可以替您提出这项申请。
通过直接扣款分期付款计划撤销留置权:$25,000途径
对于仍然欠税的人来说,最有把握的途径是直接扣款途径。国税局在其《Understanding a federal tax lien》(了解联邦税务留置权)页面上列出了以下条件:
- 您的欠款在$25,000或以下。
- 您的直接扣款分期付款协议能在60个月内付清全部欠款。
- 您完全遵守其他报税和缴税要求。
- 您已连续三次直接扣款付款。
- 您没有违反过本协议或以前的任何直接扣款协议。
计算示例
Ana欠税$21,600,已被提交留置权通知。她在网上设立了直接扣款分期付款计划,设立费为$29。她每月的付款必须超过$360:$21,600分60个月付清,不计利息是每月$360,而少缴税款利息(2026年10月至12月为每年7%)会继续累积。在第三次连续扣款成功后,她提交12277表,并勾选直接扣款分期付款协议一栏。
计划类型、费用和申请方法,请参阅国税局分期付款协议页面。
如何提交12277表?
12277表,即已提交的668(Y)表(联邦税务留置权通知)撤销申请(Application for Withdrawal of Filed Form 668(Y), Notice of Federal Tax Lien),是一页的申请表,背面附有说明。不收申请费。
- 第1和2行:填写您的姓名和社会安全号码(SSN)或雇主识别号码(EIN),须与留置权通知上的完全一致。
- 第3行:填写您的代理人;如为企业,填写联系人的姓名和职务。
- 第4至8行:填写现住址和电话号码。
- 第9行:附上留置权通知的副本,或填写其序列号、提交日期以及提交通知的登记机构。
- 第10行:标明留置权的状态:未结(仍有欠款)、已解除或不确定。
- 第11行:勾选所有适用的理由。对于已经解除的留置权,说明指出一般应勾选“最符合双方利益”一栏。
- 第12行:详细说明事实并附上证明,例如分期付款协议信函,以及显示三次扣款的银行记录。
- 签名并注明日期,声明如有不实愿受伪证罪处罚;如为企业,请同时注明职务。
寄往何处
请寄到负责您账户的国税局办公室。如果没有指定办公室或您不确定,请寄往您居住地或企业所在地区的国税局,收件人注明Attn: Advisory Group Manager(咨询组经理),并根据第4235号出版物《咨询组地址》(Advisory Group Addresses)查找对应的办公室。
获批之后:国税局提交什么文件,会通知谁
如果国税局批准您的申请,就会在原通知所在的同一登记机构提交10916(c)表,即已提交的联邦税务留置权通知撤销书,并把副本寄给您。请把这份副本和您的税务记录放在一起保存。
国税局还会把撤销书寄给信用报告机构、贷款机构或其他债权人,但前提是您以书面方式提出请求,并列出他们的名称和地址。您的书面请求即授权国税局披露这些信息。如果以后需要更多副本,请写信给咨询组经理,附上您的详细资料、撤销书副本和收件人名单。
国税局拒绝撤销留置权怎么办?
拒绝信会附上9423表,即催收申诉请求(Collection Appeal Request),以及第1660号出版物。您可以根据催收申诉计划(Collection Appeals Program)对拒绝提出申诉,这一途径通常比其他途径更快作出决定,但其决定不能诉诸法院。
如果您收到3172号信函,即留置权提交通知,也可以在信上印明的截止日期之前,在12153表上勾选撤销留置权的理由,在催收正当程序听证中申请撤销。
分步说明
确认是否符合条件
确认12277表第11行中有一项理由适用于您,例如欠款在$25,000或以下、已连续三次付款的直接扣款计划。
收集文件
准备留置权通知的副本,或其序列号、提交日期和登记机构,另加分期付款计划信函和银行记录。
填写12277表
填写第1至12行,详细说明事实,然后签名并注明日期。
寄出申请
寄到负责您账户的国税局办公室,或第4235号出版物所列的咨询组。
要求通知债权人
附上一份书面名单,列出您希望国税局通知的信用报告机构和贷款机构。
保存撤销书
把10916(c)表的副本存入您的记录;如被拒绝,用9423表提出申诉。
常见问题
撤销留置权会把它从我的信用报告中删除吗?
国税局会在公开记录中提交撤销书;如果您以书面方式提出,还会寄给您列出的信用报告机构。信用档案是否以及如何更改,由各家信用机构决定,所以请直接与它们跟进。
全额付清后还能申请撤销留置权吗?
能。留置权解除之后,您仍然可以提交12277表,并勾选“最符合双方利益”一栏。解除是清除留置权;撤销则还会撤回当初提交的公开通知。
12277表要多久才能处理完?
国税局没有公布标准处理时间。它可能会要求您补充资料,然后联系您告知决定;表格填写不完整会拖慢处理速度。
提交12277表要收费吗?
不收费。这份表格没有申请费。直接扣款分期付款计划有自己的设立费,截至2026年9月在网上申请为$29,低收入者可能适用免收设立费的规定。
撤销留置权是否意味着我不再欠税?
不是。第594号出版物指出,撤销并不会解除留置权,也不会终结您的纳税义务。任何未付余额、罚款和利息都会一直存在,直到付清或催收期结束。
企业可以用12277表申请撤销留置权吗?
可以。企业填写其雇主识别号码(EIN)、申请人的姓名和职务,并以该职务签名。第11行的理由同样适用,申请被拒可以用9423表提出申诉。
来源
- Form 12277, Application for Withdrawal of Filed Form 668(Y) irs.gov
- Understanding a federal tax lien irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Publication 1660, Collection Appeal Rights irs.gov
- About Form 12277 irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 国税局催收流程:留置权、扣押以及您的权利
国税局催收流程从一张账单(通常是CP14通知)开始,经过多次提醒通知,逐步升级到最终扣押意向通知(Final Notice of Intent to Levy);大多数扣押之前,国税局至少要提前30天发出该通知。在此过程中,国税局可以提交税务留置权。国税局一…
国税局分期付款协议类型:哪一种适合您
国税局分期付款协议是一种按月付款的长期计划,其类型主要取决于您欠多少钱。税款在$10,000或以下的,可以申请在3年内付清的保证型协议。余额最高$50,000的,适用在72个月内付清的简化型协议;余额在$25,000或以下,或选择自动扣款的,无需提交财务状况…
国税局扣押:能拿走什么以及如何阻止
国税局扣押是指依法拿走您的财产或财产权利,例如工资、银行存款、社会安全福利金或汽车,用来偿还欠税。对大多数扣押来说,美国国税局(IRS)必须至少提前30天寄出最终扣押意向通知(Final Notice of Intent to Levy)。有些财产免于扣押,…
催收正当程序听证:12153表逐项填写
催收正当程序听证(collection due process hearing,CDP)是由国税局独立申诉办公室对拟议的扣押或已提交的税务留置权进行的独立审查。您用12153表提出申请:针对扣押通知,邮戳须在通知日期起30天内;针对留置权通知,须在通知上印明…