
简短回答
国税局分期付款协议是一种按月付款的长期计划,其类型主要取决于您欠多少钱。税款在$10,000或以下的,可以申请在3年内付清的保证型协议。余额最高$50,000的,适用在72个月内付清的简化型协议;余额在$25,000或以下,或选择自动扣款的,无需提交财务状况表。超过$50,000的,美国国税局(IRS)通常要求提交433-F表。
- 01保证型协议
- 税款$10,000或以下,3年内付清
- 02简化型协议
- 最高$50,000,72个月内付清
- 03超过$50,000
- 通常须提交433-F表财务状况表
- 04工资代扣计划
- 2159表
国税局分期付款协议的主要类型
每一种国税局分期付款协议都是按月付款的计划,但国税局按不同的准入规则把它们分成几种类型。类型决定了三件实际的事情:您是否必须披露财务状况、您有多长时间付款,以及国税局提交公开税务留置权的可能性有多大。
保证型分期付款协议
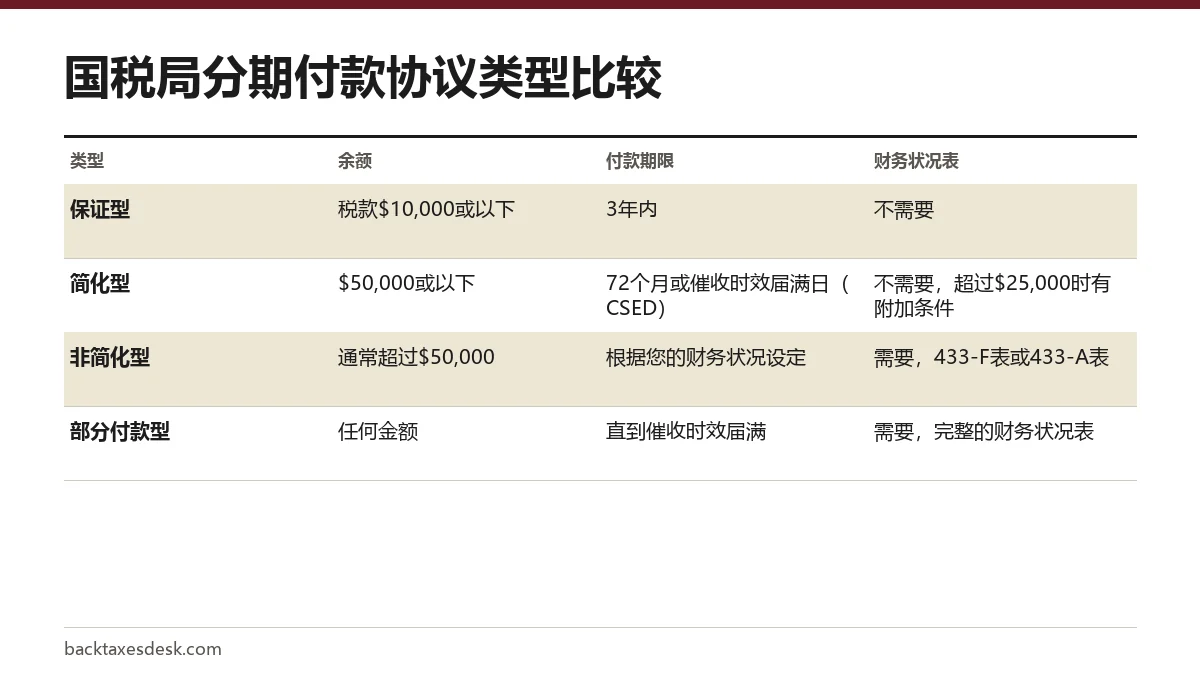
保证型分期付款协议(guaranteed installment agreement)是指只要您符合所有条件,国税局就必须接受的协议。欠缴的税款(不含罚款和利息)必须在$10,000或以下。您(如果是联合报税,还包括您的配偶)必须在过去5个纳税年度内按时申报并缴纳所有所得税,在此期间没有签订过所得税分期付款协议,现在无法全额付清,并同意在3年内付清全部余额,同时保持合规。
简化型分期付款协议
简化型分期付款协议(streamlined installment agreement)是大多数人获得的计划,也是网上工具设立的那一种。它适用于评定余额在$50,000或以下的情况,必须在72个月内付清债务;如果催收时效届满日更早,则须在该日期之前付清。余额在$25,000或以下的,无需财务状况表。余额在$25,001至$50,000之间的,您必须同意自动扣款或工资代扣,否则就要提交433-F表。
非简化型分期付款协议
非简化型分期付款协议(non-streamlined installment agreement)涵盖所有不符合简化规则的情况,最常见的是余额超过$50,000,或者每月付款额太低,无法在72个月内付清。国税局会根据您的财务状况确定付款额,所以要准备好证明收入、允许的生活开支和资产的文件。
部分付款分期付款协议
如果您的财务状况显示,您无法在催收时效届满之前付清全部余额,国税局可以同意一个无法还清债务的每月付款安排。这需要提交完整的财务状况表。详情请见我们的部分付款分期付款协议指南。
国税局何时要求提交财务状况表
财务状况表,又称催收信息表(Collection Information Statement),列出您的收入、开支和资产。个人通常使用433-F表;国税局也可能要求填写更长的433-A表,企业则使用433-B表。
| 欠款余额 | 需要财务状况表吗? | 条件 |
|---|---|---|
| $25,000或以下 | 不需要 | 简化条件,72个月内付清 |
| $25,001至$50,000 | 选择自动扣款或工资代扣则不需要 | 否则,如果您的付款额低于计算出的金额,须提交433-F表 |
| 超过$50,000 | 需要 | 433-F表附在9465表之后 |
| 任何金额,部分付款 | 需要 | 付款无法在时效届满前还清余额 |
我们的433-F表填写指南介绍了国税局如何使用这些数字,以及打电话之前要准备哪些文件。
余额超过$50,000
欠款超过$50,000并不代表不能申请分期付款协议,只是不能使用网上工具,也不能自动适用简化条件。您需要通过电话、亲自或用9465表申请,并附上或填写433-F表。
计算示例:欠款$62,000
假设您欠$62,000,每月能付$900。不计利息的话,大约69个月可以还清余额;但由于余额超过$50,000,您仍然需要提交财务状况表。另一种做法是先预付$12,000或更多,把余额降到$50,000或以下;这时就可以在网上申请简化型协议,按72个月计算,每月最低约$695。
把余额降到$50,000以下,还能降低设立费,从电话申请的$107或$178降到网上申请的$29或$69,而且完全不需要财务审查。
各类分期付款协议对税务留置权的影响
对于保证型或简化型协议,国税局一般不会提交联邦税务留置权通知(Notice of Federal Tax Lien),不过在某些情况下仍可能提交。对于非简化型和部分付款协议,9465表的填写说明中没有这样的一般规定,所以要做好可能被提交留置权的准备。
已经提交的留置权不会因为您参加了付款计划而消失。国税局会在债务全部付清后30天内解除留置权,在某些情况下还可以撤回公开通知。因此,在决定预付多少钱时,值得考虑把余额保持在$50,000以下。
提出国税局分期付款协议申请
无论哪种类型,申请的第一步都一样:先提交所有应报的报税表;如果欠款在$50,000或以下,就在网上申请,如果欠得更多,则通过电话、亲自或用9465表申请。国税局通常会在30天内答复邮寄的申请。工资代扣协议还需要提交由雇主签名的2159表。
每种途径的分步说明见如何设立国税局分期付款计划,短期计划与长期计划的完整比较见我们的国税局分期付款计划指南。
常见问题
保证型分期付款协议和简化型分期付款协议有什么区别?
保证型协议适用于在3年内付清、税款在$10,000或以下的情况,只要您符合所有条件,国税局就必须接受。简化型协议适用于最高$50,000的欠款,付款期最长72个月,大多数情况下无需财务状况表。
欠国税局$100,000还能申请分期付款协议吗?
可以,但不能在网上申请。您需要通过电话、亲自或用9465表申请,并提供433-F表等财务状况表。如果欠款低于$100,000且能在180天内付清,也可以选择短期计划。
国税局分期付款协议最长可以多久?
简化型协议最长72个月,如果催收时效更早届满,则到届满时为止。非简化型协议根据您的财务状况设定,而部分付款协议会一直持续到催收时效届满日,即使届时仍有余额未付。
简化型分期付款协议需要433-F表吗?
余额在$25,000或以下的不需要。余额在$25,001至$50,000之间的,只要同意自动扣款或工资代扣,就可以不提交。
什么是工资代扣分期付款协议?
由雇主把您每次工资的一部分直接交给国税局。您和雇主共同填写2159表,这样对于$25,001至$50,000之间的余额,就满足了简化型协议的要求。
来源
- Topic no. 202, Tax payment options irs.gov
- Instructions for Form 9465 irs.gov
- Payment plans; installment agreements irs.gov
- Form 433-F, Collection Information Statement irs.gov
- Understanding a federal tax lien irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 国税局分期付款计划:如何运作、费用及申请条件
国税局分期付款计划让您分期缴纳税款:如果欠款低于$100,000,可以在最长180天内付清,不收设立费;也可以通过长期分期付款协议(installment agreement)按月付款,欠款$50,000或以下的个人可以在网上申请,选择自动扣款的设立费为$2…
国税局部分付款分期协议(PPIA)详解
国税局部分付款分期协议(PPIA)是美国国税局(IRS)为无法在10年催收期结束前付清全部税务欠款的人设立的分期付款计划。您每月付出自己能负担的最高金额;催收时效届满时仍未付清的部分,就不能再被催收。申请需要全面披露财务状况,国税局大约每两年审查一次您的财务…
433-F表怎么填:国税局催收信息表指南
433-F表是美国国税局(IRS)的催收信息表(Collection Information Statement),是一份简短的财务状况快照,国税局用它来决定您每月能为欠税支付多少钱。您需要列出账户、房产等财产、收入和每月生活开支,在伪证罪处罚的前提下签名,…
如何申请国税局分期付款计划:网上、电话或邮寄
如何申请国税局分期付款计划?先确认所有应报的报税表都已提交,然后在您的国税局个人网上账户中,通过网上分期付款协议(Online Payment Agreement)工具申请。网上申请的人当场就能知道计划是否获批。如果您欠款超过$50,000、经营企业,或无法…
国税局分期付款违约:漏付一期怎么补救
当您漏付每月款项、没有提交报税表或新产生的税款未缴时,就会发生国税局分期付款违约。美国国税局(IRS)随后会寄出CP523通知,表示打算终止协议并实施扣押。请在通知日期起30天内联系国税局;网上恢复计划的费用为$6,而新产生的税款可能必须全额付清。