
Tipos de acuerdo de pagos a plazos del IRS y cuál se ajusta a su saldo
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
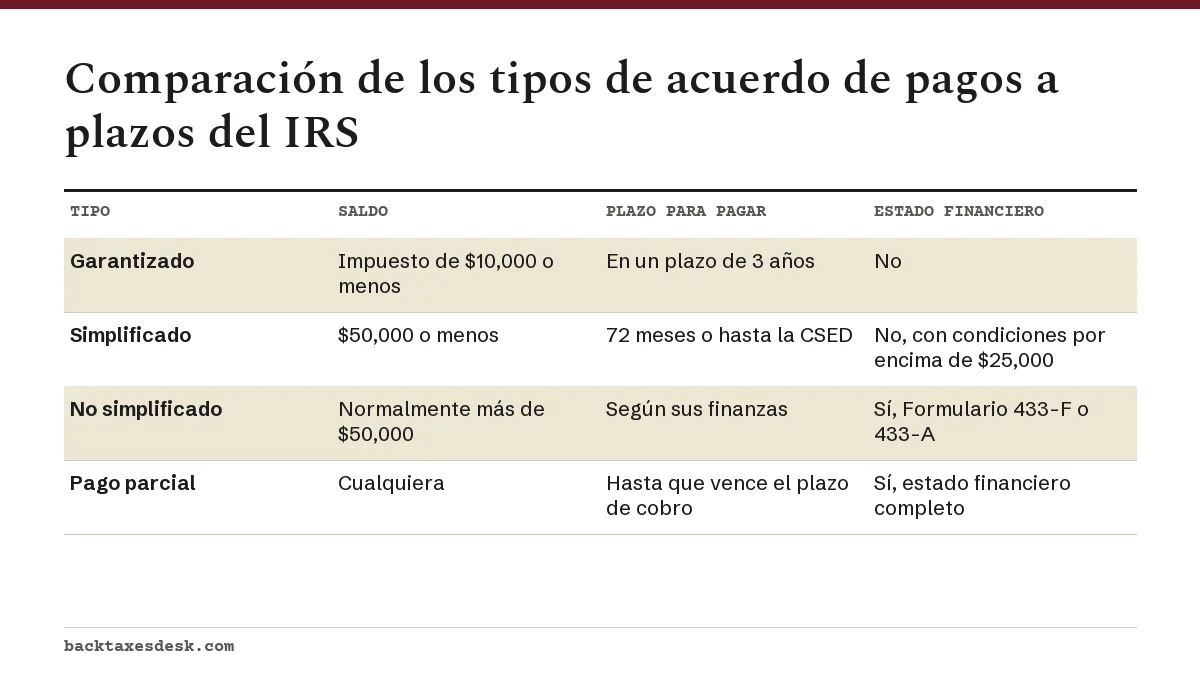
Un acuerdo de pagos a plazos del IRS es un plan de pagos mensuales a largo plazo, y su tipo depende sobre todo de cuánto debe. Un impuesto de $10,000 o menos puede calificar para un acuerdo garantizado pagado en un plazo de 3 años. Los saldos de hasta $50,000 encajan en un acuerdo simplificado pagado en un plazo de 72 meses, sin estado financiero si debe $25,000 o menos o si acepta el débito directo. Por encima de $50,000, el IRS normalmente pide el Formulario 433-F.
- 01Acuerdo garantizado
- Impuesto de $10,000 o menos, pagado en un plazo de 3 años
- 02Acuerdo simplificado
- Hasta $50,000, pagado en un plazo de 72 meses
- 03Más de $50,000
- Normalmente se exige el estado financiero del Formulario 433-F
- 04Plan con deducción de nómina
- Formulario 2159
Los principales tipos de acuerdo de pagos a plazos del IRS
Todo acuerdo de pagos a plazos del IRS es un plan de pagos mensuales, pero el IRS los clasifica en tipos con reglas de entrada distintas. El tipo decide tres cosas prácticas: si tiene que revelar sus finanzas, cuánto tiempo tiene para pagar y qué tan probable es que el IRS presente un gravamen tributario público.
Acuerdo de pagos a plazos garantizado
Un acuerdo de pagos a plazos garantizado es uno que el IRS tiene que aceptar si usted cumple todas las condiciones. El impuesto adeudado, sin contar multas e intereses, debe ser de $10,000 o menos. Usted (y su cónyuge, si es una declaración conjunta) debe haber presentado y pagado a tiempo todo el impuesto sobre el ingreso durante los últimos 5 años tributarios, no haber tenido un acuerdo de pagos a plazos por impuesto sobre el ingreso en ese periodo, no poder pagar el total ahora y comprometerse a pagar todo el saldo en un plazo de 3 años sin dejar de cumplir con sus obligaciones.
Acuerdo de pagos a plazos simplificado
El acuerdo de pagos a plazos simplificado es el plan que obtiene la mayoría de las personas, y el que establece la herramienta en línea. Cubre saldos tasados de $50,000 o menos y debe liquidar la deuda en un plazo de 72 meses, o antes de la fecha de vencimiento del plazo de cobro si esta llega primero. No hace falta un estado financiero si el saldo es de $25,000 o menos. Entre $25,001 y $50,000, debe aceptar el débito directo o la deducción de nómina, o bien presentar el Formulario 433-F.
Acuerdo de pagos a plazos no simplificado
Un acuerdo de pagos a plazos no simplificado cubre todo lo que no encaja en las reglas del simplificado, casi siempre saldos de más de $50,000 o pagos mensuales demasiado bajos para terminar en 72 meses. El IRS fija el pago según sus finanzas, así que cuente con tener que documentar sus ingresos, sus gastos de vida permitidos y sus bienes.
Acuerdo de pagos a plazos parciales
Si sus finanzas muestran que no puede pagar todo el saldo antes de que venza el plazo de cobro, el IRS puede aceptar pagos mensuales que no liquidarán la deuda. Requiere un estado financiero completo. Los detalles están en nuestra guía sobre el acuerdo de pagos a plazos parciales.
Cuándo exige el IRS un estado financiero
Un estado financiero, llamado Collection Information Statement (declaración de información para el cobro), detalla lo que usted gana, lo que gasta y lo que tiene. Para las personas, el formulario habitual es el Formulario 433-F; el IRS puede pedir el Formulario 433-A, que es más largo, y los negocios usan el Formulario 433-B.
| Saldo adeudado | ¿Se necesita estado financiero? | Condición |
|---|---|---|
| $25,000 o menos | No | Condiciones simplificadas, pagado en un plazo de 72 meses |
| De $25,001 a $50,000 | No, con débito directo o deducción de nómina | De lo contrario, Formulario 433-F si su pago es inferior al monto calculado |
| Más de $50,000 | Sí | Formulario 433-F adjunto al Formulario 9465 |
| Cualquier monto, pago parcial | Sí | Los pagos no liquidarán el saldo antes de que venza el plazo |
Nuestra explicación del Formulario 433-F cubre cómo usa el IRS esas cifras y qué documentos reunir antes de llamar.
Saldos de más de $50,000
Deber más de $50,000 no descarta un acuerdo de pagos a plazos. Lo que descarta es la herramienta en línea y las condiciones simplificadas automáticas. El plan se solicita por teléfono, en persona o con el Formulario 9465, y se adjunta o se completa el Formulario 433-F.
Ejemplo práctico: debe $62,000
Supongamos que debe $62,000 y puede pagar $900 al mes. Eso liquida el saldo en unos 69 meses sin contar los intereses, pero como el saldo supera los $50,000, igual necesita un estado financiero. Una segunda vía es pagar $12,000 o más por adelantado para bajar el saldo a $50,000 o menos; en ese punto puede obtener en línea un acuerdo simplificado, con un pago mínimo de unos $695 al mes durante 72 meses.
Bajar el saldo a menos de $50,000 también reduce el cargo de establecimiento, de $107 o $178 por teléfono a $29 o $69 en línea, y evita por completo la revisión financiera.
Cómo afecta cada tipo de acuerdo de pagos a plazos a los gravámenes
Por lo general, el IRS no presenta un Aviso de Gravamen por Impuestos Federales (Notice of Federal Tax Lien) en los acuerdos garantizados o simplificados, aunque puede hacerlo en ciertas situaciones. Para los acuerdos no simplificados y de pagos parciales, las instrucciones del Formulario 9465 no fijan esa regla general, así que cuente con que podrían presentar un gravamen.
Un gravamen que ya se presentó no desaparece porque usted entre en un plan. El IRS libera el gravamen dentro de los 30 días después de que la deuda se paga por completo, y en algunos casos puede retirar el aviso público. Por eso vale la pena considerar quedarse por debajo de $50,000 al decidir cuánto pagar por adelantado.
Cómo solicitar un acuerdo de pagos a plazos del IRS
Sea cual sea el tipo, la solicitud empieza igual: presente todas las declaraciones requeridas y luego solicite el plan en línea si debe $50,000 o menos, o por teléfono, en persona o con el Formulario 9465 si debe más. El IRS suele responder a una solicitud enviada por correo dentro de 30 días. Los acuerdos con deducción de nómina también necesitan el Formulario 2159, firmado por su empleador.
Las instrucciones paso a paso para cada vía están en cómo establecer un plan de pagos con el IRS, y la comparación completa de los planes a corto y a largo plazo está en nuestra guía de planes de pagos del IRS.
Preguntas frecuentes
¿Qué diferencia hay entre un acuerdo de pagos a plazos garantizado y uno simplificado?
Un acuerdo garantizado es para un impuesto de $10,000 o menos pagado en un plazo de 3 años, y el IRS tiene que aceptarlo si usted cumple todas las condiciones. Un acuerdo simplificado cubre hasta $50,000 durante un máximo de 72 meses, sin estado financiero en la mayoría de los casos.
¿Puedo obtener un acuerdo de pagos a plazos del IRS si debo $100,000?
Sí, pero no en línea. Tendría que solicitarlo por teléfono, en persona o con el Formulario 9465 y presentar un estado financiero, como el Formulario 433-F. También es posible un plan a corto plazo si debe menos de $100,000 y puede pagar en un plazo de 180 días.
¿Cuánto tiempo puede durar un acuerdo de pagos a plazos del IRS?
Un acuerdo simplificado dura hasta 72 meses o hasta que venza el plazo de cobro, si eso ocurre antes. Los acuerdos no simplificados se fijan según sus finanzas, y un acuerdo de pagos parciales dura hasta la fecha de vencimiento del plazo de cobro, aunque quede un saldo pendiente.
¿Un acuerdo de pagos a plazos simplificado exige el Formulario 433-F?
No para saldos de $25,000 o menos. Entre $25,001 y $50,000, puede evitarlo si acepta el débito directo o la deducción de nómina.
¿Qué es un acuerdo de pagos a plazos con deducción de nómina?
Su empleador envía al IRS una parte de cada cheque de pago. Usted y su empleador completan el Formulario 2159, y eso cumple el requisito del acuerdo simplificado para saldos de entre $25,001 y $50,000.
Fuentes
- Topic no. 202, Tax payment options irs.gov
- Instructions for Form 9465 irs.gov
- Payment plans; installment agreements irs.gov
- Form 433-F, Collection Information Statement irs.gov
- Understanding a federal tax lien irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Plan de pagos IRS: cómo funciona, costos y quién califica
Un plan de pagos IRS le permite pagar una deuda de impuestos con el tiempo: en hasta 180 días sin cargo de establecimiento si deb…
Acuerdo de pagos a plazos parciales del IRS (PPIA)
Un acuerdo de pagos a plazos parciales del IRS (Partial Payment Installment Agreement, PPIA) es un plan de pagos para personas qu…
Formulario 433-F: guía de la declaración para el cobro
El Formulario 433-F es la declaración de información para el cobro (Collection Information Statement) del IRS (Servicio de Impues…
Cómo solicitar un plan de pagos al IRS: en línea o por correo
Para saber cómo solicitar un plan de pagos al IRS (Servicio de Impuestos Internos), empiece por asegurarse de que todas las decla…
Incumplimiento del plan de pagos del IRS: cómo corregirlo
El incumplimiento del plan de pagos del IRS ocurre cuando usted no hace un pago mensual, no presenta una declaración o deja sin p…