
Calculadora del plan de pagos del IRS: pago mensual, plazo para liquidar y costo total
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Esta calculadora del plan de pagos del IRS estima su pago mensual a partir de su saldo, el número de meses y los cargos que siguen corriendo durante un plan: un interés anual del 7% compuesto diariamente para finales de 2026, más una multa por no pagar del 0.25% al mes si presentó a tiempo. Con esas tasas, $10,000 a 72 meses salen a unos $185 al mes.
- 01Tasa de interés usada
- 7% anual, compuesto diariamente (cuarto trimestre de 2026, Q4)
- 02Tasa de multa con un plan aprobado
- 0.25% al mes si presentó a tiempo; 0.5% en otro caso
- 03Plazo estándar más largo
- 72 meses, o hasta la CSED si llega antes
- 04Tasa de interés del primer trimestre de 2027 (Q1)
- Todavía no se ha anunciado; suele publicarse a finales de noviembre
Calculadora
- Pago mensual estimado
- —
- Total pagado con el cargo
- —
- Costo adicional por intereses, multa y cargo
- —
- Meses para liquidar con ese pago
- —
Estimaciones, no cifras del IRS. El IRS cobra la multa por no pagar solo sobre el impuesto no pagado y la detiene al llegar al 25% de ese impuesto, así que un plan real suele costar un poco menos que esto. El cargo de establecimiento se suma una sola vez, al principio.
Cómo funciona la calculadora del plan de pagos del IRS
La calculadora trata su saldo con el IRS como un préstamo que se reduce a medida que paga. Cada mes suma los intereses y la multa por no pagar a lo que queda, resta su pago y repite el proceso hasta que el saldo llega a cero. Luego muestra el pago mensual fijo que liquida el saldo en el número de meses que usted elija.
Es una estimación independiente, no una herramienta del IRS. El IRS fija sus condiciones reales cuando usted presenta la solicitud, y sus avisos y su cuenta en línea del IRS muestran el monto exacto adeudado. Esta herramienta sirve para planificar antes de solicitar, para que pueda elegir un plazo que sea capaz de mantener.
Datos que debe ingresar: saldo, meses y tasas
| Dato | Dónde encontrarlo | Valor predeterminado |
|---|---|---|
| Saldo adeudado | Su aviso más reciente o su cuenta en línea del IRS, con las multas y los intereses acumulados hasta la fecha | Ninguno |
| Número de meses | Hasta 6 para un plan a corto plazo; hasta 72 para un plan estándar a largo plazo | 72 |
| Tasa de interés anual | Página de tasas de interés trimestrales del IRS | 7% |
| ¿Presentó a tiempo? | Sí reduce la multa mensual al 0.25%; no la mantiene en 0.5% | Sí |
| Cargo de establecimiento | $0 a corto plazo; de $29 a $178 a largo plazo | $29 |
La tasa del 7% se aplica a los pagos insuficientes de personas físicas tanto de julio a septiembre como de octubre a diciembre de 2026. La tasa de enero a marzo de 2027 todavía no se ha anunciado; el IRS suele publicarla a finales de noviembre. Nuestra página sobre la tasa de interés por pago insuficiente se actualiza cada trimestre.
¿Cuánto será mi pago al IRS? Estimaciones con ejemplos
Estas estimaciones usan un interés del 7% compuesto diariamente y la multa mensual del 0.25% para quienes presentaron a tiempo y tienen un plan aprobado. No incluyen el cargo de establecimiento. Úselas como cifras de planificación, no como cifras del IRS.
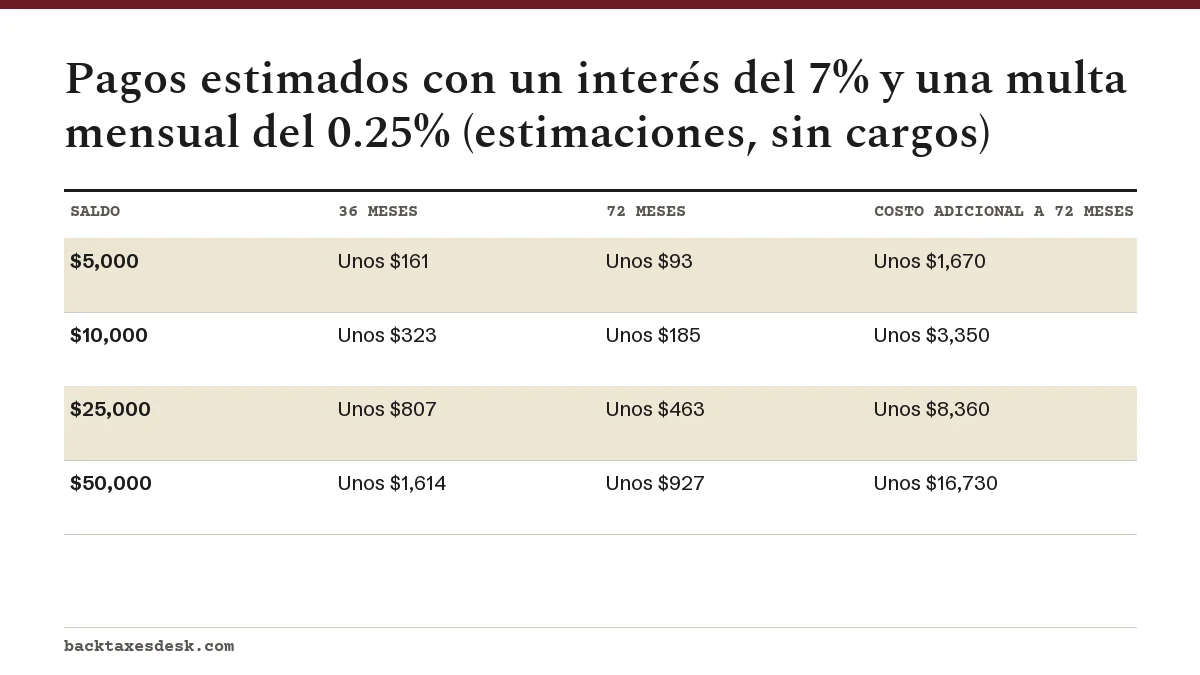
Destacan dos patrones. Alargar un saldo de $10,000 de 36 a 72 meses baja el pago de unos $323 a unos $185, pero el costo adicional casi se duplica, de unos $1,620 a unos $3,350. Y si no presentó a tiempo, la multa se queda en el 0.5% al mes, lo que sube el pago a 72 meses sobre $10,000 a unos $201.
Comprobación rápida del mínimo
Divida su saldo entre 72 para obtener un mínimo aproximado. Si deja en blanco el monto mensual en el Formulario 9465, el IRS fija su pago dividiendo el saldo adeudado entre 72 meses. Sobre $30,000, eso son unos $417, antes de sumar intereses y multas.
¿Cuánto tiempo tardaré en pagar mi saldo con el IRS?
Use la calculadora al revés: ingrese el pago que puede permitirse y vea cuántos meses resultan. Como regla general, en un plan estándar el saldo debe pagarse en un plazo de 72 meses o antes de la fecha de vencimiento del plazo de cobro, lo que ocurra primero. Si el pago que puede permitirse no alcanza, quizá le corresponda un acuerdo de pagos a plazos parciales, que exige un estado financiero completo.
- Menos de 180 días y menos de $100,000: un plan a corto plazo sin cargo de establecimiento.
- Hasta 72 meses y $50,000 o menos: un plan a largo plazo que puede establecer en línea.
- Más de $50,000: un plan a largo plazo por teléfono o por correo, con el Formulario 433-F. Consulte las instrucciones del Formulario 9465.
Por qué los totales reales del IRS son distintos
El monto real para liquidar su deuda no coincidirá con la calculadora hasta el último dólar. Las razones principales:
- Las tasas cambian cada trimestre. La tasa de interés es la tasa federal a corto plazo más 3 puntos y puede cambiar cada tres meses.
- La multa se aplica al impuesto no pagado, no a todo el saldo. La calculadora la aplica a todo lo que usted debe, lo que exagera un poco el costo cuando parte del saldo son intereses o multas anteriores.
- La multa tiene un tope. La multa por no pagar deja de crecer al llegar al 25% del impuesto no pagado.
- Se cobra el mes completo. El IRS cobra la multa mensual completa aunque usted pague a mitad de mes.
- Alivio de multas. Si una multa se elimina mediante el alivio por primera vez o el alivio automático, también se eliminan los intereses sobre esa multa.
- Cargos. El cargo de establecimiento se suma aparte; consulte nuestra página sobre los cargos del plan de pagos.
Siguiente paso: solicite el plan
Cuando tenga un pago que encaje en su presupuesto, solicite el plan por la vía más barata para la que califique. En línea con débito directo cuesta $29; por teléfono o por correo cuesta $107 con débito directo o $178 sin él. Elija una fecha de pago unos días después de cobrar su sueldo para no dejar de hacer ningún pago.
La página sobre el acuerdo de pagos a plazos del IRS cubre las condiciones que acepta, y la guía de planes de pagos del IRS compara todas las opciones si las cifras muestran que un plan no le va a funcionar.
Preguntas frecuentes
¿Cuánto será mi pago mensual al IRS?
Depende de su saldo y del plazo. Con un interés del 7% y la multa mensual del 0.25%, $5,000 a 72 meses son unos $93 al mes, $10,000 son unos $185 y $25,000 son unos $463.
¿Cuántos intereses pagaré en un plan de pagos del IRS?
Sobre $10,000 a 72 meses con las tasas actuales, los intereses y la multa del plan suman aproximadamente $3,350. A 36 meses suman aproximadamente $1,620. Pagar más rápido es la mejor forma de reducir el costo.
¿Es esta una calculadora oficial del acuerdo de pagos a plazos del IRS?
Esta calculadora es independiente del IRS. El IRS fija sus condiciones reales cuando usted solicita un plan, y su cuenta en línea del IRS y sus avisos muestran el saldo exacto que debe ingresar aquí.
¿Puedo pagar más que mi pago mensual al IRS?
Sí. Los pagos adicionales reducen el saldo sobre el que se cobran los intereses y las multas, y no hay ningún cargo por pagar antes.
¿Qué tasa de interés cobra el IRS en los planes de pagos en 2027?
Todavía no se ha anunciado. La tasa es del 7% hasta diciembre de 2026, y el IRS suele publicar la tasa de enero a marzo de 2027 a finales de noviembre de 2026.
Fuentes
- Payment plans, installment agreements irs.gov
- Quarterly interest rates irs.gov
- Failure to pay penalty irs.gov
- Instructions for Form 9465 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Plan de pagos IRS: cómo funciona, costos y quién califica
Un plan de pagos IRS le permite pagar una deuda de impuestos con el tiempo: en hasta 180 días sin cargo de establecimiento si deb…
Costo del plan de pagos del IRS: cargos y exenciones
El costo de establecer un plan de pagos del IRS va de $0 a $178. Un plan a corto plazo de 180 días o menos es gratuito. Un plan a…
Tasa de interés del IRS por pago insuficiente: cómo se fija
La tasa de interés del IRS por pago insuficiente para personas físicas es la tasa federal a corto plazo más 3 puntos porcentuales…
Acuerdo de pagos a plazos del IRS: tipos y cuál le sirve
Un acuerdo de pagos a plazos del IRS es un plan de pagos mensuales a largo plazo, y su tipo depende sobre todo de cuánto debe. Un…
Acuerdo de pagos a plazos parciales del IRS (PPIA)
Un acuerdo de pagos a plazos parciales del IRS (Partial Payment Installment Agreement, PPIA) es un plan de pagos para personas qu…