
Cargos del acuerdo de pagos a plazos del IRS: cuánto cuesta establecer y modificar un plan de pagos
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El costo de establecer un plan de pagos del IRS va de $0 a $178. Un plan a corto plazo de 180 días o menos es gratuito. Un plan a largo plazo cuesta $29 en línea con débito directo, $69 en línea sin él, $107 por teléfono, por correo o en persona con débito directo, y $178 en los demás casos. A los contribuyentes de bajos ingresos no se les cobra el cargo con débito directo. Los intereses suelen costar mucho más que el cargo.
- 01Plan a corto plazo (180 días o menos)
- $0
- 02Plan a largo plazo más barato
- $29, en línea con débito directo
- 03Establecimiento más caro
- $178, por teléfono, por correo o en persona sin débito directo
- 04Límite de bajos ingresos
- Ingreso bruto ajustado (AGI) igual o inferior al 250% de las pautas federales de pobreza
Cargos del acuerdo de pagos a plazos del IRS según el método
Los cargos del acuerdo de pagos a plazos del IRS, que el IRS llama cargos de usuario (user fees), dependen de dos decisiones: cómo lo solicita y cómo paga cada mes. Solicitarlo en línea y pagar con débito directo es la combinación más barata. Solicitarlo por teléfono, por correo o en persona y pagar con cheque o tarjeta es la más cara.
| Plan y método | Cargo estándar | Cargo para bajos ingresos |
|---|---|---|
| Plan a corto plazo, 180 días o menos, cualquier método | $0 | $0 |
| Largo plazo, en línea, débito directo | $29 | Exento |
| Largo plazo, en línea, otro método de pago | $69 | $43, puede reembolsarse |
| Largo plazo, por teléfono, por correo o en persona, débito directo | $107 | Exento |
| Largo plazo, por teléfono, por correo o en persona, otro método | $178 | $43, puede reembolsarse |
| Deducción de nómina (Formulario 2159) | $178 | No aparece por separado; pregunte al IRS |
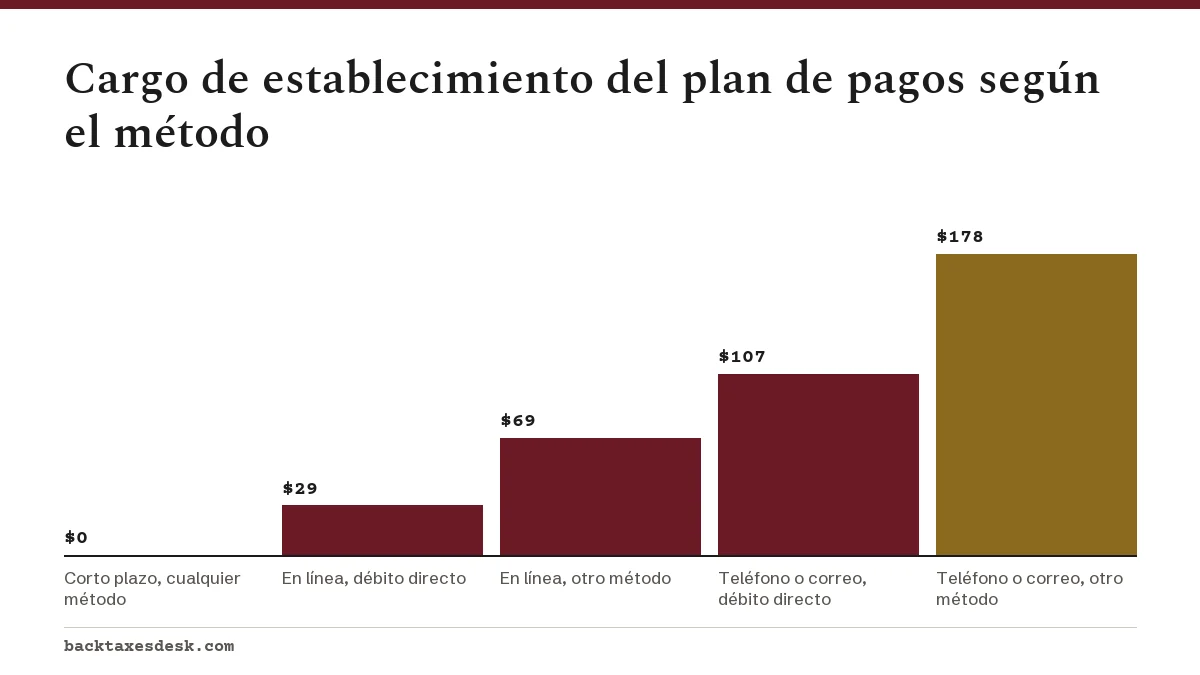
La diferencia entre el establecimiento a largo plazo más barato y el más caro es de $149. Para la mayoría de las personas, cambiar a la solicitud en línea y aceptar el débito directo es la forma más fácil de reducir el costo. La herramienta Online Payment Agreement (acuerdo de pago en línea) sirve para las personas que deben $50,000 o menos entre impuestos, multas e intereses.
¿Hay un cargo por un plan a corto plazo?
No. Un plan a corto plazo le da hasta 180 días para pagar un saldo de menos de $100,000, y el IRS no cobra cargo de establecimiento, lo solicite como lo solicite. Los intereses y la multa por no pagar se siguen aplicando hasta que se paga el saldo.
Si está cerca del límite, puede salirle más barato ajustar su presupuesto durante seis meses que tomar un plan a largo plazo y pagar un cargo de establecimiento. Nuestra página sobre el plan de pagos a corto plazo explica cómo solicitarlo.
La exención del cargo del plan de pagos del IRS para contribuyentes de bajos ingresos
Para este fin, usted se considera de bajos ingresos si su ingreso bruto ajustado del año más reciente que el IRS tiene registrado es igual o inferior al 250% de las pautas federales de pobreza para el tamaño de su hogar. El IRS lo comprueba cuando usted presenta la solicitud.
- Con débito directo: el cargo de establecimiento no se cobra, tanto si lo solicita en línea como por teléfono o por correo.
- Sin débito directo: paga un cargo reducido de $43. El IRS lo reembolsa cuando termina el plan, si usted cumple las condiciones. En el Formulario 9465, marcar la línea 13c solicita ese reembolso.
- Si el IRS no lo identifica como persona de bajos ingresos: presente el Formulario 13844, Application for Reduced User Fee for Installment Agreements (solicitud de cargo de usuario reducido para acuerdos de pagos a plazos), para pedir una revisión.
Cargo de usuario del acuerdo de pagos a plazos por cambios y reactivación
Una vez que el plan está en marcha, algunos cambios cuestan dinero y otros no. La cuenta en línea del IRS le permite cambiar el monto mensual, cambiar la fecha de pago, pasar al débito directo, actualizar sus datos bancarios y reactivar un plan después de un incumplimiento.
| Cambio | En línea | Por teléfono, por correo o en persona |
|---|---|---|
| Modificar el plan (monto, fecha, reactivación) | $6 | $89 |
| Modificar, bajos ingresos | $6, puede reembolsarse | $43, puede reembolsarse |
| Pasar al débito directo o actualizarlo | $0 | $0 |
Un aviso de incumplimiento como el CP523 advierte que la reactivación puede tener un cargo. Resolver el problema en línea antes de la fecha de cancelación es la vía de menor costo. Si deja que el plan se cancele y solicita uno nuevo, puede que tenga que pagar en su lugar un nuevo cargo de establecimiento.
Cómo se comparan los intereses con los cargos
El cargo de establecimiento se paga una sola vez. Los intereses y la multa por no pagar se cobran cada mes que el saldo sigue abierto, y siguen corriendo en todos los planes hasta que usted paga el total.
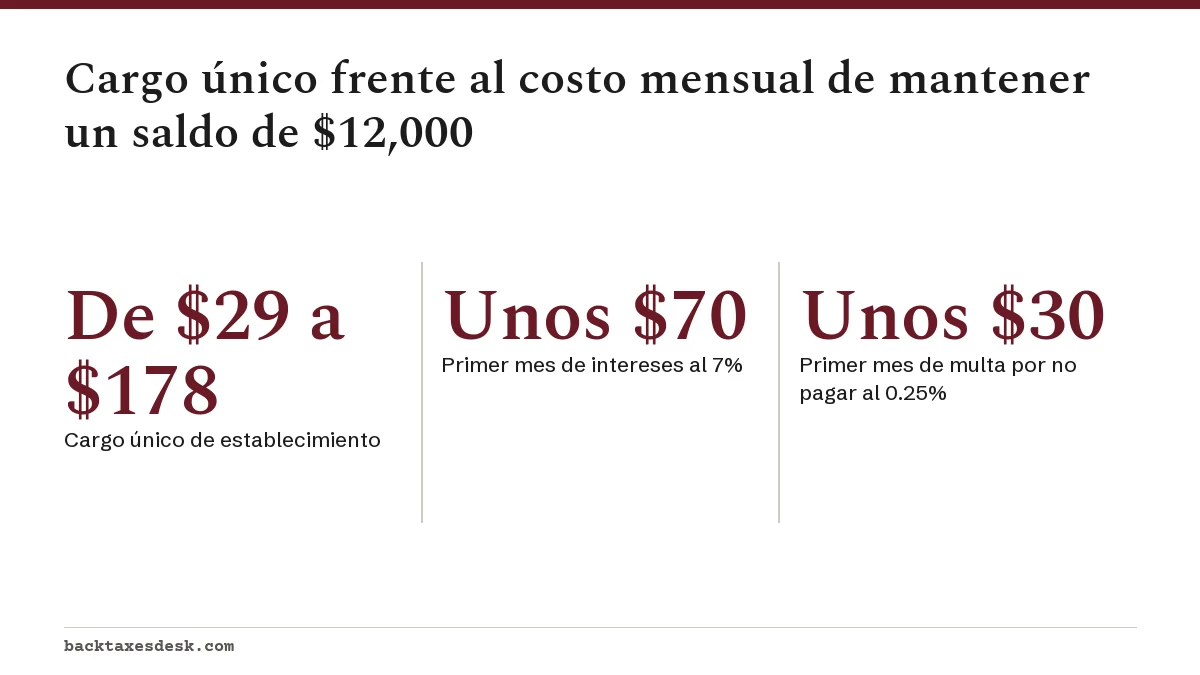
Tome un saldo de $12,000. Con la tasa del 7% por pago insuficiente vigente en el cuarto trimestre de 2026, compuesta diariamente, el primer mes de intereses es de unos $70. Si presentó a tiempo y tiene un plan aprobado, la multa por no pagar baja al 0.25% al mes, unos $30 sobre ese saldo. Eso suma alrededor de $100 solo en el primer mes, frente a un cargo único de $29 a $178.
La conclusión: un cargo más bajo ayuda, pero pagar el saldo más rápido ahorra más. Cada dólar adicional que paga antes deja de generar intereses. La tasa de enero a marzo de 2027 todavía no se ha anunciado; el IRS suele publicar la tasa del trimestre siguiente a finales de noviembre. Nuestra página sobre la tasa de interés por pago insuficiente sigue cada trimestre, y la calculadora del plan de pagos estima su costo total.
¿Cuánto cuesta en total un plan de pagos del IRS?
Sume tres partes: el cargo de establecimiento, los intereses sobre el saldo que va bajando y la multa por no pagar sobre el impuesto no pagado. El cargo es fijo. Las otras dos dependen de cuánto debe y de lo rápido que pague.
- Elija el plazo más corto que pueda mantener. Un plan de 36 meses cuesta menos en intereses que uno de 72 meses sobre el mismo saldo.
- Solicítelo en línea y elija el débito directo para obtener el cargo de $29.
- Presente todas las declaraciones a tiempo mientras el plan esté activo, lo que mantiene la multa en el 0.25% y evita el incumplimiento.
- Haga pagos adicionales siempre que pueda; no hay ninguna penalización por pagar antes.
- Si se le cobró una multa en un año con un historial limpio, pregunte si se aplica el alivio por primera vez o el alivio automático, porque eliminar una multa también elimina los intereses sobre ella.
La guía de planes de pagos del IRS compara en detalle los tipos de plan.
Preguntas frecuentes
¿Cuánto cuesta establecer un plan de pagos con el IRS?
Nada si es un plan a corto plazo de 180 días o menos. Un plan a largo plazo cuesta de $29 a $178, según si lo solicita en línea y si paga con débito directo.
¿Se puede eximir el cargo del acuerdo de pagos a plazos del IRS?
Sí, para los contribuyentes de bajos ingresos que aceptan el débito directo. Los contribuyentes de bajos ingresos que no pueden usar el débito directo pagan $43, que se les puede reembolsar al terminar el plan.
¿Hay un cargo por reactivar un plan de pagos del IRS?
Por lo general, sí. Modificar o reactivar un plan cuesta $6 en línea o $89 por teléfono, por correo o en persona; los contribuyentes de bajos ingresos pagan $6 en línea o $43 por las otras vías, cantidad que se les puede reembolsar.
¿El cargo de usuario del acuerdo de pagos a plazos es más alto si envío el Formulario 9465 por correo?
Sí. Un Formulario 9465 enviado por correo entra en la categoría de teléfono, correo o en persona: $107 con débito directo o $178 sin él. El mismo plan solicitado en línea cuesta $29 o $69.
¿Cuesta algo pasar mi plan al débito directo?
No. Pasar un plan existente al débito directo, o actualizar la cuenta bancaria registrada, no tiene ningún cargo.
Fuentes
- Payment plans, installment agreements irs.gov
- Instructions for Form 9465 irs.gov
- Quarterly interest rates irs.gov
- Failure to pay penalty irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Plan de pagos IRS: cómo funciona, costos y quién califica
Un plan de pagos IRS le permite pagar una deuda de impuestos con el tiempo: en hasta 180 días sin cargo de establecimiento si deb…
Calculadora del plan de pagos del IRS: su pago mensual
Esta calculadora del plan de pagos del IRS estima su pago mensual a partir de su saldo, el número de meses y los cargos que sigue…
Tasa de interés del IRS por pago insuficiente: cómo se fija
La tasa de interés del IRS por pago insuficiente para personas físicas es la tasa federal a corto plazo más 3 puntos porcentuales…
Plan de pagos a corto plazo del IRS: 180 días sin cargo
Un plan de pagos a corto plazo del IRS le da hasta 180 días para pagar todo su saldo, sin cargo de establecimiento, si debe menos…
Cómo solicitar un plan de pagos al IRS: en línea o por correo
Para saber cómo solicitar un plan de pagos al IRS (Servicio de Impuestos Internos), empiece por asegurarse de que todas las decla…