
El IRS rechazó su plan de pagos: motivos, derecho de apelación y siguientes pasos
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Cuando su plan de pagos del IRS es rechazado, puede apelar mediante el Programa de Apelaciones de Cobro (Collection Appeals Program) llamando al número que aparece en la carta de rechazo dentro de los 30 días posteriores a su fecha. El IRS no puede embargar hasta 30 días después del rechazo, ni mientras esté pendiente una apelación presentada a tiempo. La mayoría de los rechazos se deben a declaraciones sin presentar, a datos financieros que faltan o a un pago demasiado bajo para liquidar la deuda a tiempo.
- 01Fecha límite para apelar
- A más tardar el día 30 después de la fecha de la carta de rechazo
- 02Vía de apelación
- Programa de Apelaciones de Cobro (CAP), Publicación 1660
- 03Protección contra embargos
- Sin embargo durante 30 días después del rechazo, ni durante una apelación presentada a tiempo
- 04Revisión judicial de la decisión del CAP
- No disponible; la decisión es vinculante
¿El IRS puede negar un plan de pagos?
Sí. Un acuerdo de pagos a plazos es algo que usted solicita, y el IRS puede rechazar la solicitud. Cuando lo hace, envía una carta que explica el motivo. Sin embargo, un plan de pagos del IRS rechazado no es el final del camino. Tiene derecho a apelar, un breve periodo de protección contra embargos y varias otras formas de lograr el mismo resultado.
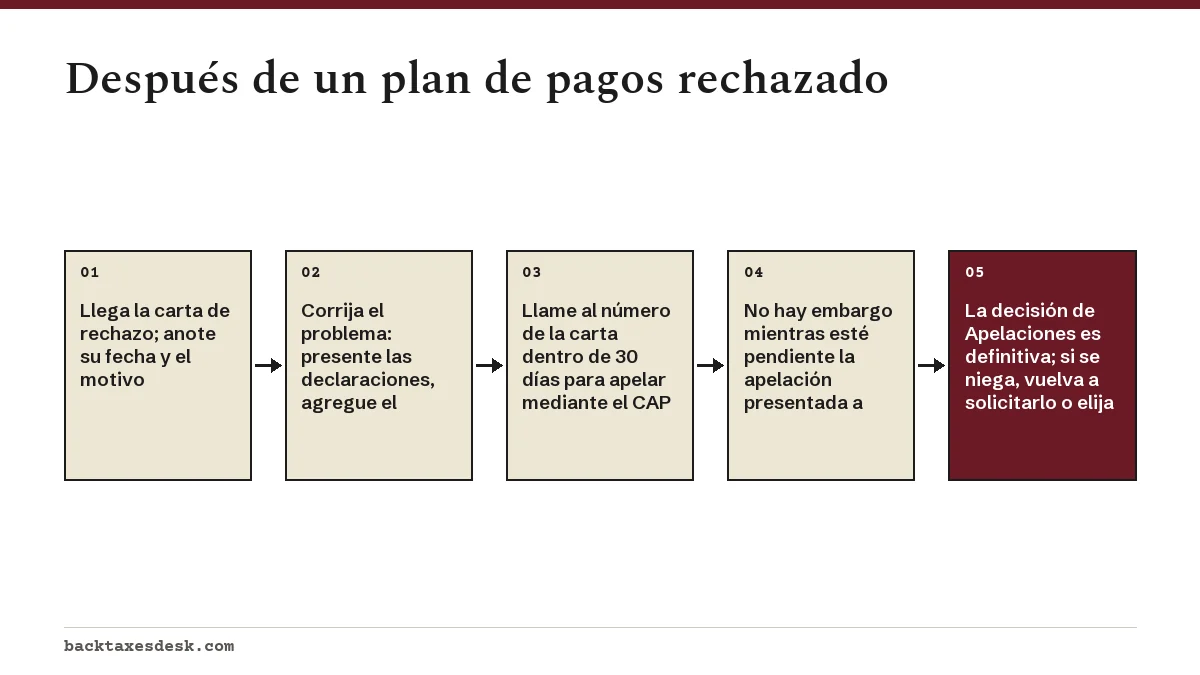
Empiece por leer con atención la carta de rechazo. Indica el motivo, la fecha de la carta y el número de teléfono al que debe llamar. La fecha es lo más importante, porque su plazo de 30 días para apelar se cuenta a partir de ella.
Motivos comunes por los que el IRS rechaza un plan de pagos
La solución depende del motivo. Estas son las condiciones de las instrucciones del Formulario 9465 y de las reglas de los planes de pagos del IRS que con más frecuencia llevan a que se niegue una solicitud.
| Motivo | Por qué bloquea el plan | Qué hacer |
|---|---|---|
| Declaraciones de impuestos que faltan | Tiene que estar al día con sus declaraciones para obtener un acuerdo de pagos a plazos | Presente todas las declaraciones requeridas y vuelva a solicitarlo |
| Pago demasiado bajo | El plan debe liquidar el saldo en un plazo de 72 meses o antes de la CSED, lo que ocurra primero, salvo que el IRS acepte un plan de pagos parciales | Aumente el pago o presente un estado financiero completo |
| Sin estado financiero | Los saldos de más de $50,000, o las ofertas más bajas sobre saldos de $25,001 a $50,000, necesitan el Formulario 433-F | Complete el Formulario 433-F con comprobantes de ingresos y gastos |
| Valor líquido en bienes | El IRS puede esperar que primero venda una propiedad o pida un préstamo con ella como garantía | Demuestre por qué no se puede usar ese valor, o úselo |
| Bancarrota u ofrecimiento de transacción pendiente | Las instrucciones dicen que no se solicite un plan en ninguno de los dos casos | Resuelva primero el otro procedimiento |
| Información incompleta o inexacta | El IRS puede rechazar un plan, o cancelarlo más adelante, si se basa en datos sustancialmente erróneos | Corrija las cifras y vuelva a presentarlo con documentos |
Si ve un mensaje de que no se puede procesar en línea
La herramienta Online Payment Agreement (acuerdo de pago en línea) solo funciona dentro de límites fijos: personas que deben $50,000 o menos para un plan a largo plazo, o menos de $100,000 para un plan a corto plazo. Si la herramienta dice que no puede procesar su solicitud, tómelo como señal de que su caso queda fuera de esos límites, no como una carta de rechazo con derecho a apelación. Solicítelo por otra vía, por teléfono o con el Formulario 9465, y el IRS le enviará una decisión por escrito sobre esa solicitud.
Cómo apelar un plan de pagos del IRS rechazado
El Programa de Apelaciones de Cobro (CAP), descrito en la Publicación 1660, cubre los acuerdos de pagos a plazos rechazados. Es más rápido que una audiencia del Debido Proceso de Cobro (Collection Due Process), pero no puede llevar el resultado a los tribunales.
- Llame al número que aparece en la carta de rechazo y diga que quiere apelar el rechazo. Se recomienda, aunque no es obligatorio, tener antes una reunión con un gerente de Cobros.
- Si la carta de rechazo la envió un funcionario de cobros (Revenue Officer), la apelación debe hacerse por escrito. Use el Formulario 9423, Collection Appeal Request (solicitud de apelación de cobro).
- Presente la solicitud a más tardar el día 30 después de la fecha de la carta de rechazo. Una solicitud enviada por correo debe tener matasellos de ese día como máximo.
- Explique por qué debería aprobarse el plan e incluya los documentos que falten, como un Formulario 433-F completado o una prueba de que ya presentó las declaraciones.
- Espere la decisión de Apelaciones. Es vinculante tanto para usted como para el IRS.
¿Un rechazo detiene el cobro?
En parte. La Publicación 1660 dice que el IRS no puede embargar hasta 30 días después de rechazar un acuerdo de pagos a plazos. Si apela dentro de esos 30 días, el IRS no puede embargar hasta que termine la apelación, a menos que considere que el cobro del impuesto está en peligro.
Otras medidas pueden continuar. Siguen llegando avisos, siguen acumulándose intereses y aún se puede presentar un gravamen por impuestos federales. Si recibe un Aviso Final de Intención de Embargo (Final Notice of Intent to Levy), también tiene un derecho aparte a una audiencia del Debido Proceso de Cobro dentro de 30 días, en la que puede proponer un acuerdo de pagos a plazos como alternativa al embargo.
Qué pasa con el plazo de prescripción del cobro
El plazo de 10 años para el cobro se detiene mientras está pendiente una solicitud de acuerdo de pagos a plazos, y sigue detenido 30 días más después de un rechazo. Por eso, una revisión larga agrega tiempo al periodo de cobro del IRS.
Guarde constancia de cuándo presentó la solicitud y de la fecha de la carta de rechazo. Esas fechas le ayudarán a usted o a un representante a confirmar más adelante la nueva fecha de vencimiento. Nuestra página sobre el plazo de prescripción del cobro enumera todos los hechos que suspenden el plazo.
Otras opciones si le negaron el plan de pagos
Si es poco probable que una apelación prospere, cambie la solicitud en lugar de repetirla. Elija la opción según el motivo del rechazo.
- Plan a corto plazo. Si puede pagar en un plazo de 180 días y debe menos de $100,000, un plan a corto plazo no tiene cargo de establecimiento.
- Acuerdo de pagos a plazos parciales. Si realmente no puede pagar el total antes de la CSED, un PPIA fija el pago según su capacidad de pago. Consulte nuestra página sobre el PPIA.
- Estado de cobro no viable por el momento (Currently Not Collectible). Si no puede pagar nada después de cubrir sus gastos básicos de vida, el IRS puede pausar el cobro. Consulte Currently Not Collectible.
- Ofrecimiento de transacción (Offer in Compromise). Si la deuda es mayor de lo que podría pagar antes de la CSED, un ofrecimiento puede saldarla por menos; empiece con la herramienta Pre-Qualifier del IRS.
- Pague primero una parte y luego vuelva a solicitarlo. Bajar el saldo a $50,000 o menos le da acceso a la solicitud en línea y, para muchas personas, elimina el requisito del Formulario 433-F.
Si tenía un plan que falló, y no una solicitud rechazada, las reglas son distintas; consulte incumplimiento del acuerdo de pagos a plazos y el plan de pagos no funciona. La guía de planes de pagos del IRS compara todos los tipos de plan lado a lado.
Preguntas frecuentes
¿Por qué el IRS rechazaría mi acuerdo de pagos a plazos?
Los motivos más comunes son declaraciones sin presentar, un pago demasiado bajo para liquidar la deuda a tiempo, la falta del Formulario 433-F, valor líquido en bienes que el IRS espera que use, o una bancarrota o un ofrecimiento de transacción pendiente. La carta de rechazo indica el motivo.
¿Puedo apelar un plan de pagos del IRS rechazado?
Sí. Llame al número que aparece en la carta de rechazo dentro de los 30 días posteriores a su fecha y solicite una revisión del Programa de Apelaciones de Cobro. Si la carta la envió un funcionario de cobros (Revenue Officer), apele por escrito, de preferencia con el Formulario 9423.
¿El IRS puede embargar mi cuenta bancaria después de rechazar mi plan de pagos?
No de inmediato. El IRS no puede embargar hasta 30 días después del rechazo, y una apelación presentada a tiempo extiende esa protección hasta que Apelaciones decida, a menos que el cobro esté en peligro.
¿Puedo volver a solicitarlo después de que el IRS negó mi plan de pagos?
Sí. Corrija el problema indicado en la carta, por ejemplo presentando las declaraciones que faltan o aumentando el pago, y presente una nueva solicitud. Una solicitud que corrige el problema indicado suele ser una posición más sólida que apelar la anterior sin cambios.
¿Puedo ir a los tribunales si Apelaciones confirma el rechazo?
No con el Programa de Apelaciones de Cobro. La Publicación 1660 dice que las decisiones del CAP son vinculantes y que ningún tribunal puede revisarlas, que es la principal desventaja a cambio de su rapidez.
Fuentes
- Publication 1660, Collection Appeal Rights irs.gov
- Instructions for Form 9465 irs.gov
- Payment plans, installment agreements irs.gov
- Time IRS can collect tax irs.gov
- Collection Due Process (CDP) FAQs irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Plan de pagos IRS: cómo funciona, costos y quién califica
Un plan de pagos IRS le permite pagar una deuda de impuestos con el tiempo: en hasta 180 días sin cargo de establecimiento si deb…
Programa de Apelaciones de Cobro: Formulario 9423 y plazos
El Programa de Apelaciones de Cobro del IRS (Collection Appeals Program, CAP) le permite pedir a la Oficina Independiente de Apel…
¿El plan de pagos del IRS no funciona en línea? Soluciones
Cuando el plan de pagos del IRS no funciona en línea, la causa suele ser una de cinco: falta una declaración de impuestos, el sal…
Actualmente no cobrable: el estado de dificultad del IRS
Actualmente no cobrable (Currently Not Collectible, CNC) es un estado de la cuenta del IRS (Servicio de Impuestos Internos), tamb…
Incumplimiento del plan de pagos del IRS: cómo corregirlo
El incumplimiento del plan de pagos del IRS ocurre cuando usted no hace un pago mensual, no presenta una declaración o deja sin p…
Acuerdo de pagos a plazos parciales del IRS (PPIA)
Un acuerdo de pagos a plazos parciales del IRS (Partial Payment Installment Agreement, PPIA) es un plan de pagos para personas qu…