
Acuerdo de pagos a plazos parciales del IRS: pagar lo que pueda hasta que venza el plazo de cobro
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Un acuerdo de pagos a plazos parciales del IRS (Partial Payment Installment Agreement, PPIA) es un plan de pagos para personas que no pueden pagar toda su deuda tributaria antes de que termine el periodo de cobro de 10 años. Usted paga cada mes lo máximo que puede permitirse; lo que siga sin pagar cuando vence el plazo de cobro ya no se puede cobrar. Exige revelar por completo sus finanzas, y el IRS revisa su situación financiera aproximadamente cada dos años.
- 01Para quién es
- Personas que no pueden pagar el total antes de la fecha de vencimiento del plazo de cobro (CSED)
- 02Estado financiero
- Se exige una declaración de información para el cobro completa
- 03Monto del pago
- Lo máximo que puede pagar según su capacidad de pago
- 04Revisiones
- Revisión financiera aproximadamente cada dos años
Qué es un acuerdo de pagos a plazos parciales
Un acuerdo de pagos a plazos parciales es un plan mensual en el que los pagos, sumados, no cubrirán toda la deuda antes de que al IRS se le acabe el tiempo para cobrarla. Por lo general, el IRS tiene 10 años desde la fecha en que se tasa un impuesto para cobrarlo. Ese punto final es la fecha de vencimiento del plazo de cobro (collection statute expiration date), o CSED.
El Congreso permitió este tipo de acuerdo en 2004 al modificar la sección 6159 del Código de Impuestos Internos. Antes de eso, un acuerdo de pagos a plazos tenía que liquidar el saldo por completo. Un PPIA acepta que el pago total no es realista y fija el pago en lo que su presupuesto puede soportar.
No es un acuerdo para saldar la deuda por menos. La deuda completa sigue registrada, los intereses y las multas siguen acumulándose, y el IRS puede aumentar su pago si mejoran sus ingresos. Lo que gana es un acuerdo formal que, por lo general, mantiene en suspenso los embargos mientras usted cumple, y una meta final fijada por la CSED.
Quién califica para un PPIA
Los requisitos del acuerdo de pagos a plazos parciales del IRS se reducen a dos pruebas: no puede pagar la deuda por completo antes de la CSED, y no tiene una forma razonable de conseguir el dinero a partir de sus bienes. El Manual de Impuestos Internos (IRM 5.14.2) detalla ambas.
- Declaraciones al día. Como en cualquier acuerdo de pagos a plazos, todas las declaraciones requeridas deben estar presentadas.
- Divulgación financiera completa. El IRM exige una declaración de información para el cobro completa para todo PPIA, normalmente el Formulario 433-A (o el Formulario 433-F en algunos casos), con comprobantes de ingresos, gastos y bienes.
- Primero se atiende el valor líquido. Antes de aprobar un PPIA, el IRS espera que usted use el valor líquido de sus bienes, por ejemplo vendiendo una propiedad o pidiendo un préstamo con ella como garantía, cuando eso sea realista.
- Pago máximo. Debe comprometerse a pagar cada mes lo máximo que pueda permitirse, según el análisis financiero.
Cuándo no tiene que vender ni pedir un préstamo
El IRM enumera situaciones en las que se puede conceder un PPIA aunque usted tenga algo con valor líquido. Entre ellas están un valor líquido mínimo, un valor líquido al que legalmente no puede acceder, un bien que nadie compraría, un bien que necesita para ganarse la vida, una venta que le causaría dificultades económicas y un préstamo cuyo pago sería mayor que los ingresos que le quedan. En los demás casos, normalmente se le pedirá que primero intente de buena fe usar ese valor líquido.
Cómo solicitar un plan de pagos parciales
No existe una solicitud aparte para el PPIA. Usted pide un acuerdo de pagos a plazos y ofrece un pago que no liquidará el saldo antes de la CSED. Luego, el IRS lo revisa como una solicitud de pagos parciales.
- Averigüe su CSED para cada año tributario. Nuestra página sobre la fecha CSED explica cómo obtenerla de su transcripción de cuenta del IRS.
- Complete una declaración de información para el cobro. Consulte nuestra guía del Formulario 433-F; el IRS también puede pedirle el Formulario 433-A.
- Reúna comprobantes: talones de pago, estados de cuenta bancarios, recibos de alquiler o de hipoteca, préstamos de vehículos y facturas médicas.
- Presente la solicitud con el Formulario 9465 por correo, por teléfono o a través del funcionario de cobros (Revenue Officer) asignado a su caso. Las instrucciones del Formulario 9465 indican que un pago que no liquide el total antes de la CSED puede considerarse para un PPIA.
- Responda rápido a cualquier pedido de información adicional, ya que la revisión no puede terminar sin ella.
Como todo PPIA necesita un estado financiero completo y un análisis de la capacidad de pago, cuente con que lo tramitará personal del IRS en lugar de aprobarse automáticamente en línea. Nuestras instrucciones del Formulario 9465 cubren la solicitud en papel.
¿Un PPIA permite que venza el plazo de cobro?
Sí, ese es precisamente su propósito. Si mantiene el acuerdo y sus finanzas no mejoran, el resto sin pagar deja de poder cobrarse cuando pasa la CSED. Un ejemplo práctico muestra el efecto.
Dos detalles pueden mover la meta final. Primero, la CSED se suspende mientras está pendiente una solicitud de acuerdo de pagos a plazos, y durante 30 días después de un rechazo, así que el plazo se detiene mientras el IRS revisa su solicitud. Segundo, en situaciones limitadas el IRS puede pedirle que firme el Formulario 900 para extender la CSED; el IRM limita esas extensiones a cinco años más allá de la CSED original, más un máximo de un año. Lea con cuidado cualquier Formulario 900 antes de firmarlo. Nuestra página sobre el plazo de prescripción del cobro cubre los demás hechos que detienen el plazo.
¿El IRS revisará mi PPIA?
Sí. El IRM fija un ciclo de revisión financiera de aproximadamente dos años para los acuerdos de pagos parciales. El IRS le pedirá datos actualizados de ingresos, gastos y bienes.
- Si su capacidad de pago no ha cambiado de forma importante, el pago sigue igual hasta que vence el plazo.
- Si sus ingresos suben o adquiere bienes, el IRS puede aumentar el pago y, en algunos casos, el plan puede pasar a un pago total.
- Si sus ingresos bajan, puede pedir un pago más bajo, o el IRS puede considerar en su lugar el estado de dificultad económica.
PPIA frente a un ofrecimiento de transacción
Ambas opciones pueden dejar parte de la deuda sin pagar, pero funcionan de manera distinta. Un ofrecimiento de transacción (Offer in Compromise) salda la deuda ahora por un monto fijo; un PPIA deja que el plazo se agote mientras usted paga cada mes.
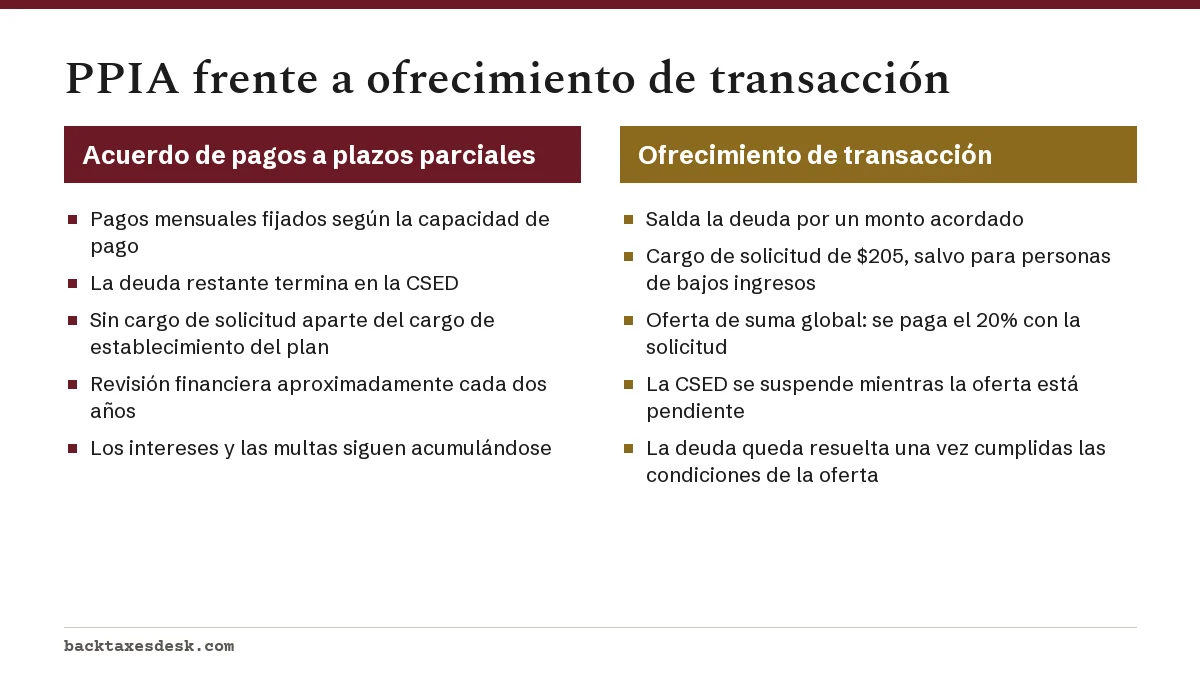
Un PPIA suele convenir a personas con ingresos estables pero limitados y varios años por delante antes de la CSED. Un ofrecimiento puede convenir a quienes pueden reunir una suma global con ayuda de su familia o un préstamo y quieren una fecha de cierre clara. Si no puede hacer ningún pago, el estado de cobro no viable por el momento, Currently Not Collectible, es la otra vía que conviene comparar.
Vivir con un PPIA
El plan tiene las mismas condiciones básicas que cualquier acuerdo de pagos a plazos. Pague a tiempo, presente todas las declaraciones a tiempo y pague por completo el impuesto de cada año nuevo. No cumplir esas condiciones puede provocar un aviso de incumplimiento y la pérdida del plan.
Mantenerse al día trae algunos beneficios. La multa por no pagar baja al 0.25% al mes si presentó a tiempo, y la deuda incluida en un acuerdo de pagos a plazos pagado a tiempo no se certifica al Departamento de Estado para medidas sobre su pasaporte. Si el plan empieza a fallar, nuestra página sobre el plan de pagos que no funciona explica cómo pedir cambios antes de caer en incumplimiento. La guía de planes de pagos del IRS compara los PPIA con los planes estándar.
Preguntas frecuentes
¿Qué es un acuerdo de pagos a plazos parciales con el IRS?
Es un plan de pagos mensuales que no pagará toda la deuda tributaria antes de que termine el periodo de cobro del IRS. Usted paga lo máximo que puede permitirse, y el saldo restante deja de poder cobrarse cuando vence el plazo de cobro.
¿Cuánto hay que pagar en un PPIA?
No hay un mínimo fijo. El IRS fija el pago a partir de su declaración de información para el cobro, y usted debe comprometerse a pagar lo máximo que permita su presupuesto después de los gastos de vida permitidos.
¿El IRS presenta un gravamen con un PPIA?
Puede hacerlo. El IRM indica al personal del IRS que decida si presenta un Aviso de Gravamen por Impuestos Federales (Notice of Federal Tax Lien) en los casos de PPIA por encima de ciertos niveles de saldo, así que cuente con que se puede presentar un gravamen.
¿Es mejor un PPIA que un ofrecimiento de transacción?
Depende de su dinero disponible y de su CSED. Un ofrecimiento salda la deuda antes, pero exige dinero por adelantado y un cargo de solicitud de $205; un PPIA no exige una suma global, pero dura hasta que vence el plazo y se revisa cada dos años.
¿Puedo obtener un PPIA en línea?
Cuente con tramitarlo con personal del IRS. Un PPIA exige una declaración de información para el cobro completa y una revisión de sus finanzas, que se hace por correo, por teléfono o con un funcionario de cobros (Revenue Officer).
Fuentes
- IRM 5.14.2, Partial Payment Installment Agreements and the Collection Statute irs.gov
- Instructions for Form 9465 irs.gov
- Time IRS can collect tax irs.gov
- Taxpayer Advocate Service: installment agreements taxpayeradvocate.irs.gov
- Offer in compromise irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Plan de pagos IRS: cómo funciona, costos y quién califica
Un plan de pagos IRS le permite pagar una deuda de impuestos con el tiempo: en hasta 180 días sin cargo de establecimiento si deb…
Ofrecimiento de transacción del IRS: cómo pagar menos
Un ofrecimiento de transacción del IRS (Offer in Compromise) es un acuerdo para liquidar una deuda de impuestos con el IRS (Servi…
Prescripción de deudas con el IRS: la regla de los 10 años
La prescripción de deudas con el IRS (Servicio de Impuestos Internos) es, por lo general, de 10 años desde la fecha en que se tas…
¿El plan de pagos del IRS no funciona en línea? Soluciones
Cuando el plan de pagos del IRS no funciona en línea, la causa suele ser una de cinco: falta una declaración de impuestos, el sal…
Formulario 433-F: guía de la declaración para el cobro
El Formulario 433-F es la declaración de información para el cobro (Collection Information Statement) del IRS (Servicio de Impues…
Actualmente no cobrable: el estado de dificultad del IRS
Actualmente no cobrable (Currently Not Collectible, CNC) es un estado de la cuenta del IRS (Servicio de Impuestos Internos), tamb…