
Cómo encontrar su fecha CSED del IRS en una transcripción de cuenta
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Su fecha CSED del IRS (Servicio de Impuestos Internos) llega, por lo general, 10 años después de la fecha en que se tasó un impuesto, y se aplaza por cualquier periodo en que el cobro estuvo legalmente suspendido. Se calcula a partir de las fechas de tasación de su transcripción de cuenta del IRS, una fecha por cada año tributario y por cada tasación adicional, sumando luego el tiempo de suspensión, como un plan de pagos, un ofrecimiento o una bancarrota pendientes.
- 01Periodo básico de cobro
- 10 años desde la fecha de tasación
- 02Dónde encontrar las fechas de tasación
- Sección Transactions (transacciones) de la transcripción de cuenta del IRS
- 03Suspensión por bancarrota
- La duración del caso más 6 meses
- 04Plan de pagos u ofrecimiento rechazado
- El tiempo pendiente más 30 días
- 05Servicio en una zona de combate
- El periodo de servicio más 180 días
¿Qué es la fecha CSED del IRS?
La fecha CSED del IRS, o Fecha de Vencimiento del Estatuto de Cobro (Collection Statute Expiration Date), es el último día en que el IRS puede cobrar legalmente una tasación concreta. Según la sección 6502 del IRC, el IRS tiene por lo general 10 años desde la fecha de tasación para cobrar el impuesto, las multas y los intereses, y la CSED marca el final de ese plazo.
En palabras sencillas, lo que significa CSED en el IRS es 'la fecha de vencimiento de una deuda tributaria'. Una vez que pasa, el IRS por lo general debe dejar de cobrar esa tasación y no puede emitir nuevos embargos por ella. Las reglas generales, incluido lo que el IRS todavía puede hacer cerca del final, están en nuestra página sobre la prescripción del cobro del IRS. Esta guía se centra en la tarea práctica de encontrar y comprobar su propia fecha.
¿Cómo se obtiene una transcripción de cuenta del IRS?
La transcripción de cuenta, el registro que muestra las fechas de tasación, se obtiene a través de su cuenta en línea del IRS (IRS Online Account), la herramienta Get Transcript (obtener transcripción) o el Formulario 4506-T por correo. El IRS también tiene una línea telefónica automatizada para transcripciones que aparece en su página sobre el tiempo de cobro.
- Inicie sesión en su cuenta en línea del IRS y abra la sección de registros tributarios.
- Elija Account Transcript (transcripción de cuenta), no Tax Return Transcript (transcripción de la declaración). La transcripción de la declaración muestra las partidas de su declaración, pero no las tasaciones ni los pagos posteriores.
- Seleccione cada año tributario por el que debe y descárguelo o imprímalo.
- Si no puede verificar su identidad en línea, envíe el Formulario 4506-T, Request for Transcript of Tax Return (solicitud de transcripción de la declaración de impuestos), y marque la casilla de transcripción de cuenta.
- Repita el proceso para cada año que tenga saldo. La guía para saber si debe impuestos atrasados explica cómo averiguar qué años son.
¿Cómo se lee la CSED en la transcripción del IRS?
Para leer la información de la CSED en su transcripción del IRS, vaya a la sección Transactions y busque cada código de transacción (TC) de tres dígitos que registra una tasación, con la fecha debajo. El IRS indica que esa fecha es el punto de partida. La transcripción de cuenta estándar no imprime una línea con la etiqueta CSED, así que usted la calcula a partir de esos códigos y fechas.
| Código | Qué significa | Efecto en la CSED |
|---|---|---|
| TC 150 | Declaración original presentada e impuesto tasado | Inicia un reloj de 10 años desde su fecha |
| TC 290 o TC 300 | Impuesto adicional tasado (por ejemplo, después de un CP2000 o de una auditoría) | Inicia su propio reloj de 10 años |
| TC 160 o TC 166, TC 170 o TC 176 | Multa tasada por no presentar o por impuesto estimado | Las tasaciones de multas tienen su propia CSED |
| TC 480 | Ofrecimiento de Transacción (Offer in Compromise) pendiente | Suspende la CSED mientras está pendiente |
| TC 971 AC 043 | Solicitud de plan de pagos a plazos pendiente | Suspende la CSED mientras está pendiente |
| TC 520 (ciertos códigos de cierre) | Bancarrota u otro litigio | Suspende la CSED |
| TC 550 | Renuncia que extiende el periodo de cobro | Traslada la CSED a la fecha acordada |
El Manual de Impuestos Internos (Internal Revenue Manual, IRM 5.1.19) enumera estos códigos. La lista de códigos también sirve de guía para entender cómo sigue el IRS su expediente, así que cualquier anotación TC 480, TC 520 o TC 971 merece que apunte su fecha de inicio y, si aparece, su fecha de reversión.
Qué fecha usar en el TC 150
Use la fecha impresa junto al TC 150, no la fecha en que envió la declaración por correo ni la fecha de vencimiento de abril. La fecha de tasación refleja cuándo procesó el IRS la declaración, lo que puede ocurrir semanas después de que llegara. En el caso de una declaración tardía o de una declaración sustitutiva, la tasación puede llegar años después del final del año tributario, y por eso quienes presentan tarde suelen tener CSED posteriores a las que esperan.
¿Cómo cambian las suspensiones su fecha de vencimiento del estatuto de cobro?
Las suspensiones añaden tiempo a la fecha de vencimiento del estatuto de cobro porque el reloj de 10 años se detiene mientras ciertos eventos están en curso. El IRS enumera estos eventos principales de suspensión:
| Evento | Tiempo añadido |
|---|---|
| Solicitud de plan de pagos a plazos pendiente | Mientras está pendiente, más 30 días si se rechaza o se retira |
| Ofrecimiento de Transacción pendiente | Mientras está pendiente, más 30 días si se rechaza, más cualquier tiempo de apelación |
| Bancarrota | Desde la presentación hasta la liberación de deudas, la desestimación o el cierre, más 6 meses |
| Audiencia de Debido Proceso de Cobro | Hasta la determinación definitiva |
| Solicitud de cónyuge inocente | Hasta que se presenta una renuncia o vence el plazo de 90 días para presentar una petición ante el Tribunal Tributario |
| Servicio en una zona de combate | El periodo de servicio más 180 días |
| Vivir fuera de EE. UU. durante 6 meses o más seguidos | El tiempo en el extranjero |
Las suspensiones que se superponen no se cuentan dos veces, según el Servicio del Defensor del Contribuyente (Taxpayer Advocate Service). Si un ofrecimiento estuvo pendiente mientras un caso de bancarrota seguía abierto, los días superpuestos cuentan una sola vez. Una audiencia equivalente, a diferencia de una audiencia de Debido Proceso de Cobro, no suspende la CSED, como señala la Publicación 594.
¿Existe una calculadora CSED del IRS?
El IRS no ofrece al público una calculadora CSED. Puede hacer su propio cálculo aproximado con una hoja de cálculo o un calendario contando los días, como muestra el ejemplo práctico de abajo.
Ejemplo práctico
Supongamos que una declaración de 2020 se presentó tarde y la transcripción de cuenta muestra un TC 150 con fecha del 24 de mayo de 2021. La CSED base es el 24 de mayo de 2031. La transcripción también muestra un TC 480 por un Ofrecimiento de Transacción que estuvo pendiente 150 días antes de ser rechazado, sin apelación. Eso añade 150 días más 30 días después del rechazo, es decir, 180 días.
| Paso | Resultado |
|---|---|
| Fecha de tasación del TC 150 | 24 de mayo de 2021 |
| Sumar 10 años | 24 de mayo de 2031 |
| Sumar la suspensión por el ofrecimiento (150 días pendiente + 30 días) | +180 días |
| CSED estimada de la tasación original | 20 de noviembre de 2031 |
| Tasación TC 290 del 7 de marzo de 2023 (después de un CP2000) | CSED estimada aparte: 7 de marzo de 2033, más la misma suspensión si se superpuso |
En este ejemplo, el impuesto adicional del CP2000 se puede cobrar durante unos 16 meses más que el saldo original. A menos que usted indique por escrito a qué aplicar un pago voluntario, el IRS decide cómo aplicarlo, así que no dé por hecho que un pago redujo primero la tasación más reciente.
¿Cómo se confirma la CSED con el IRS?
Para confirmar su CSED, pregunte al IRS directamente o a través de un representante autorizado, porque los sistemas internos del IRS muestran una CSED calculada para cada tasación aunque su transcripción no lo haga. Llame al número que aparece en su aviso más reciente y pida la CSED de cada periodo tributario y de cada tasación.
- Tenga a mano su transcripción con su propio cálculo, para poder detectar diferencias.
- Pregunte qué eventos de suspensión ha registrado el IRS y sus fechas de inicio y de fin.
- Si tiene un representante, este puede pedir la misma información con el Formulario 2848, Power of Attorney (poder legal).
- Si la cifra del IRS no coincide con la suya y no logra resolverlo, el Servicio del Defensor del Contribuyente puede ayudar a revisar la cuenta.
Algunas cartas del IRS, incluidos los acuerdos para extender el periodo, también muestran la fecha. Si le piden firmar el Formulario 900, Tax Collection Waiver (renuncia sobre el cobro de impuestos), léalo con atención; el Manual del IRS dice que solo se usa con ciertos planes de pagos parciales a plazos y limita la extensión a no más de cinco años, más un máximo de un año.
Por qué su fecha CSED del IRS importa al elegir una opción
Su CSED determina qué opciones de alivio tienen sentido. Un plan de pagos parciales a plazos se calcula para pagar lo que usted pueda hasta la CSED, y el saldo restante vence. Una deuda a la que le queda poco tiempo también puede influir en si vale la pena presentar un Ofrecimiento de Transacción, ya que el propio ofrecimiento suspende el reloj.
La fecha también importa cuando una agencia privada de cobro se comunica con usted. Las cuentas asignadas al cobro de deudas por agencias privadas siguen sujetas a la misma CSED, y un cobrador no puede extenderla. La página central sobre el proceso de cobro del IRS sitúa el plazo de prescripción junto a los gravámenes, los embargos y los avisos.
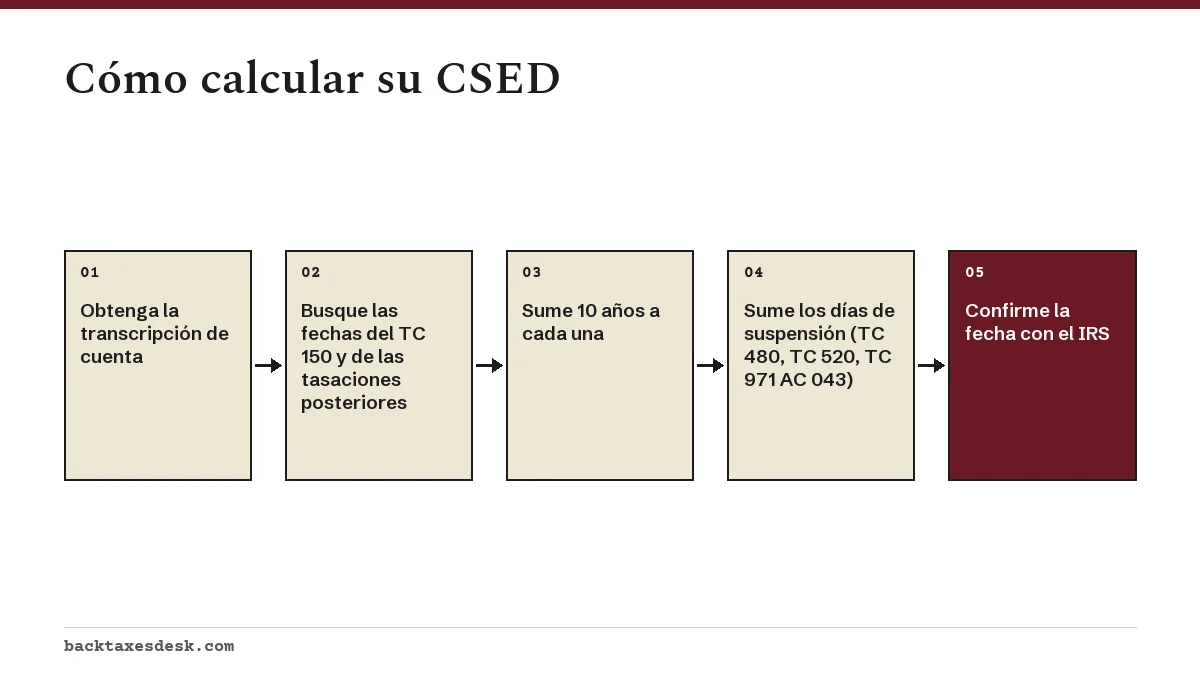
Paso a paso
Descargue las transcripciones de cuenta
Obtenga una transcripción de cuenta de cada año con saldo a través de su cuenta en línea del IRS, Get Transcript o el Formulario 4506-T.
Busque cada fecha de tasación
En la sección Transactions, anote la fecha del TC 150 y de cada tasación adicional, como el TC 290 o el TC 300.
Sume 10 años
Sume 10 años a cada fecha de tasación para obtener la CSED base de esa tasación.
Haga una lista de los eventos de suspensión
Anote las fechas de inicio y fin de los planes de pagos pendientes, los ofrecimientos, la bancarrota, las audiencias CDP, las solicitudes de cónyuge inocente, el servicio en zonas de combate y las estancias largas en el extranjero.
Sume el tiempo de suspensión sin contarlo dos veces
Sume los días de suspensión, más los 30 días, 6 meses o 180 días adicionales que exigen las reglas, contando una sola vez los días que se superponen.
Confírmelo con el IRS
Llame al número de su aviso más reciente, o pida a su representante que pregunte, y compare la CSED del IRS con su cálculo.
Preguntas frecuentes
¿Cada año tributario tiene su propia CSED?
Sí. Cada año tributario inicia su propio periodo de 10 años desde su fecha de tasación, y las tasaciones posteriores dentro del mismo año, como un TC 290 después de una auditoría, tienen CSED separadas.
¿Presentar la declaración tarde extiende la CSED?
En la práctica, sí. El reloj empieza en la fecha de tasación, y una declaración tardía solo se tasa cuando el IRS la procesa, así que los 10 años corren desde esa fecha posterior.
¿Hacer un pago reinicia la CSED?
No. Un pago no reinicia el periodo de 10 años. Lo que añade tiempo son los eventos de suspensión, como una solicitud de plan de pagos a plazos pendiente, un ofrecimiento o una bancarrota.
¿Puede el IRS cobrar después de la CSED?
Por lo general, no. Después de la CSED el IRS debe dejar de cobrar esa tasación, y la Publicación 594 incluye un embargo emitido después de terminado el periodo de cobro entre los que el IRS debe liberar.
¿Aparece la CSED en la página de saldo de la cuenta en línea del IRS?
La cuenta en línea muestra los saldos por año y las transcripciones que los respaldan, pero no espere ver una CSED con su etiqueta. Calcúlela a partir de los códigos de la transcripción y confírmela llamando al número de su aviso.
¿Qué tan exacto es mi propio cálculo de la CSED?
Un cálculo cuidadoso suele acercarse mucho, pero puede pasar por alto suspensiones que el IRS registró y que no son evidentes para usted, como el tiempo que vivió en el extranjero. Tómelo como punto de partida y confírmelo con el IRS antes de basarse en él.
Fuentes
- Time IRS can collect tax irs.gov
- IRM 5.1.19, Collection Statute Expiration irs.gov
- Taxpayer Advocate Service: Collection Statute Expiration Date (CSED) taxpayeradvocate.irs.gov
- Get Transcript irs.gov
- Publication 594, The IRS Collection Process irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Proceso de cobro del IRS: gravámenes, embargos y derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando c…
¿Le debo dinero al IRS? Qué pasa y qué hacer primero
Si le debo dinero al IRS, una multa mensual del 0.5% por pago tardío y unos intereses que se capitalizan diariamente (7% anual ha…
Acuerdo de pagos a plazos parciales del IRS (PPIA)
Un acuerdo de pagos a plazos parciales del IRS (Partial Payment Installment Agreement, PPIA) es un plan de pagos para personas qu…
Agencias privadas de cobro del IRS: ¿es real el cobrador?
Con el programa de agencias privadas de cobro del IRS (Servicio de Impuestos Internos), tres agencias contratadas, CBE Group, Coa…