
Liberación del gravamen del IRS: cuándo ocurre y cómo solicitarla
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La liberación del gravamen del IRS (Servicio de Impuestos Internos) es obligatoria por ley a más tardar 30 días después de que la deuda tributaria se pague por completo, deje de ser legalmente exigible o quede cubierta por una fianza aceptada (Publicación 1450). El IRS presenta un certificado de liberación del gravamen federal por impuestos (Certificate of Release of Federal Tax Lien) en la oficina que registró el gravamen y le envía una copia por correo. Si no recibe nada en 30 días, solicítelo por escrito.
- 01Plazo legal para la liberación
- 30 días después del pago, de que la deuda deje de ser exigible o de la fianza
- 02Documento que se emite
- Certificate of Release of Federal Tax Lien (certificado de liberación del gravamen federal por impuestos)
- 03Instrucciones
- Publicación 1450
- 04Liberación inmediata
- Pague el saldo con fondos garantizados en una oficina local del IRS
- 05Cuando termina el plazo de cobro
- La liberación es automática
¿Cuándo libera el IRS un gravamen por impuestos?
El IRS debe liberar un gravamen federal por impuestos a más tardar 30 días después de que ocurra una de estas situaciones: la deuda se paga por completo, deja de ser legalmente exigible o el IRS acepta una fianza que garantiza su pago. La Publicación 594 añade una cuarta situación: usted ha cumplido las condiciones de pago de un Ofrecimiento de Transacción (Offer in Compromise) aceptado.
La liberación del gravamen del IRS elimina tanto el gravamen como el aviso público de gravamen federal por impuestos (Notice of Federal Tax Lien). Para ello, el IRS presenta un certificado de liberación en la misma oficina del condado o del estado donde se registró el aviso, así que la liberación aparece en el mismo registro público en el que apareció el gravamen.
Liberar no es lo mismo que retirar. La liberación indica que la deuda está resuelta; el retiro elimina el aviso del registro, y el IRS lo concede a su criterio. Si después de pagar quiere que el aviso mismo desaparezca del registro público, puede pedir el retiro además de la liberación; consulte retiro del gravamen del IRS.
Cómo obtener el saldo para liquidar un gravamen del IRS
La cantidad impresa en el aviso de gravamen no es lo que debe pagar para liquidarlo. Solo muestra el saldo tasado el día en que se preparó el aviso, sin los intereses y multas posteriores ni los cargos que cobra el propio IRS por presentar y liberar el gravamen (Publicación 594).
Ejemplo práctico: un aviso de gravamen federal por impuestos muestra $12,000 tasados. Con la tasa del 7% por pago insuficiente que fijó el IRS de julio a diciembre de 2026, compuesta diariamente, solo un año de intereses añade unos $870, antes de cualquier multa por no pagar. Si paga la cifra de $12,000 del aviso, quedaría un saldo pendiente y el gravamen seguiría vigente.
La Publicación 1450 indica tres formas de obtener el saldo actual para liquidar un gravamen del IRS:
- Comuníquese con la oficina del IRS asignada a su cuenta, si un oficial de ingresos (revenue officer) lleva su caso.
- Consulte su saldo en su cuenta en línea del IRS en IRS.gov (la página View Your Account, ver su cuenta).
- Pida la cifra de liquidación a la Operación Centralizada de Gravámenes del IRS (Centralized Lien Operation), cuyos números de teléfono y fax aparecen en la Publicación 1450.
Qué pasa después de pagar: el calendario de la liberación
Una vez pagada la deuda por completo, el IRS tramita la liberación por su cuenta; usted no tiene que presentar nada. El certificado se envía a la oficina de registro y usted recibe una copia en su última dirección conocida.
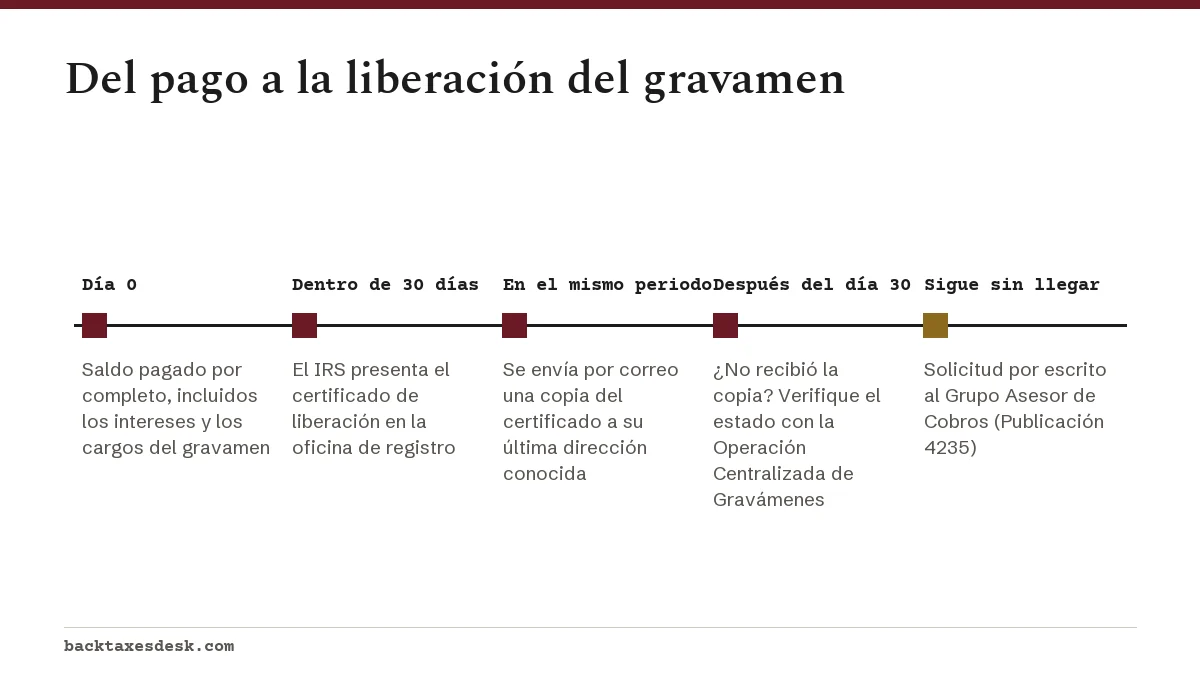
La copia que le envían por correo no muestra los datos oficiales de registro, como los números de libro y de página. Si un prestamista o una compañía de títulos necesita la versión registrada, pídala a la oficina de registro donde se presentó el certificado, que puede cobrar su propio cargo por la copia.
Cómo solicitar la liberación de un gravamen del IRS
Si el gravamen no se ha liberado dentro de los 30 días posteriores a saldar la deuda, puede solicitar por escrito la liberación del gravamen del IRS. Primero, verifique el estado con la Operación Centralizada de Gravámenes por correo, teléfono o fax, ya que el certificado podría estar en camino.
Si no se ha emitido, envíe una solicitud por escrito al Grupo Asesor de Cobros (Collection Advisory Group) que atiende su zona. La Publicación 4235, Collection Advisory Group Addresses, contiene la lista de oficinas. Según la Publicación 1450, la solicitud debe incluir:
- La fecha de su solicitud.
- El nombre y la dirección del contribuyente.
- Un número de teléfono y el mejor horario para localizarlo.
- Una copia de cada aviso de gravamen federal por impuestos que quiera que se libere.
- Una explicación de por qué se debe liberar el gravamen.
- Prueba de pago, como una copia del cheque cobrado, si corresponde.
El IRS puede revisar la cuenta antes de emitir el certificado. Sea breve y adjunte las pruebas; la explicación puede ser una sola oración, por ejemplo: 'El saldo de los años tributarios 2021 y 2022 se pagó por completo el 3 de marzo de 2026; se adjunta la prueba.'
Cómo obtener rápido el certificado de liberación de gravamen del IRS
Si necesita con urgencia el certificado de liberación de gravamen del IRS, por ejemplo porque cierra la compra o venta de una casa la semana próxima, visite o llame a una oficina local del IRS. Lleve la prueba de pago u otros documentos que demuestren que la deuda está saldada.
Si queda un saldo, la Publicación 1450 indica que el certificado solo puede emitirse de inmediato si paga con fondos garantizados: un cheque certificado, un cheque de caja, un cheque oficial del banco o un giro postal aceptable. Con otros métodos de pago, el certificado se emite a más tardar 30 días después de saldar la deuda.
| Cómo paga el saldo final | Cuándo se emite el certificado |
|---|---|
| Fondos garantizados en una oficina local del IRS | De inmediato |
| Pago electrónico, cheque personal o tarjeta | A más tardar 30 días después de saldar la deuda |
| Fondos de una venta, tras un certificado de exoneración (discharge) | El gravamen se elimina de esa propiedad; el gravamen sobre otros bienes sigue hasta que se pague la deuda |
¿Se libera un gravamen del IRS después de 10 años?
Sí, un gravamen del IRS termina cuando termina el plazo de cobro, y la Publicación 594 indica que en ese caso la liberación es automática. El plazo de cobro es por lo general de 10 años desde la fecha de la tasación y se conoce como la fecha de vencimiento del plazo de cobro (Collection Statute Expiration Date, CSED).
El problema es que los 10 años son un punto de partida, no una garantía. Las solicitudes de plan de pagos y los ofrecimientos pendientes, una bancarrota más 6 meses, las audiencias de Debido Proceso de Cobro (Collection Due Process) y las temporadas largas en el extranjero suspenden el plazo. Un gravamen presentado por impuestos tasados en 2016 puede seguir vigente en 2027 si esas situaciones extendieron la CSED.
Antes de dar por vencido el plazo, confirme su CSED para cada año tributario. La guía sobre la fecha CSED del IRS explica cómo leerla en una transcripción de cuenta del IRS. Si la fecha ya pasó claramente y el aviso sigue en el registro, envíe una solicitud por escrito según la Publicación 1450 en la que explique que la deuda ya no es legalmente exigible.
¿Qué pasa si no puede pagar el saldo completo?
Sin el pago completo no se puede obtener la liberación, pero sí se pueden limitar los efectos del gravamen. Un certificado de exoneración (discharge) elimina el gravamen de una propiedad que usted vende, y la subordinación permite que el prestamista de una refinanciación cobre primero. Ambas opciones se explican en nuestra página sobre gravámenes del IRS.
Un plan de pagos también puede llevar al retiro del aviso público. Según las reglas de Fresh Start (Nuevo Comienzo), quienes tienen un plan de pagos con débito directo (Direct Debit installment agreement) de $25,000 o menos pueden calificar después de tres pagos consecutivos. Los gravámenes son solo una parte del cobro forzoso; la guía del proceso de cobro del IRS muestra cómo se relacionan con los embargos.
Paso a paso
Obtenga una cifra de liquidación actual
Use su cuenta en línea del IRS, al oficial de ingresos asignado a su caso o la Operación Centralizada de Gravámenes para obtener una cifra de liquidación válida hasta la fecha de su pago.
Pague el saldo completo
Pague electrónicamente o, si necesita una liberación urgente, con fondos garantizados en una oficina local del IRS.
Espere hasta 30 días
El IRS presenta el certificado de liberación en la oficina de registro y le envía una copia por correo.
Verifique el estado si no recibe nada
Comuníquese con la Operación Centralizada de Gravámenes para confirmar si se emitió el certificado.
Envíe una solicitud por escrito
Envíe por correo una solicitud con la copia del aviso de gravamen, la explicación y la prueba de pago al Grupo Asesor de Cobros que aparece en la Publicación 4235.
Preguntas frecuentes
¿Cuánto tarda el IRS en liberar un gravamen después del pago?
La ley exige la liberación a más tardar 30 días después de que la deuda se pague por completo. Si paga con fondos garantizados en una oficina local del IRS, el certificado puede emitirse de inmediato.
¿Qué formulario usa el IRS para liberar un gravamen?
El IRS emite un certificado de liberación del gravamen federal por impuestos (Certificate of Release of Federal Tax Lien), que se presenta en la misma oficina de registro que el aviso de gravamen. La Publicación 1450 explica cómo solicitarlo si no se emite a tiempo.
¿Tengo que registrar yo mismo la liberación del gravamen?
No. El IRS presenta el certificado en la oficina de registro y le envía una copia por correo. Si necesita una copia certificada del registro, comuníquese con esa oficina de registro.
¿Por qué sigue apareciendo el gravamen si pagué la cantidad del aviso?
El aviso solo muestra el saldo tasado cuando se presentó. Los intereses, las multas y los cargos del gravamen añadidos desde entonces pueden dejar un saldo pendiente, así que pida una cifra de liquidación actual y pague la diferencia.
¿Se puede liberar un gravamen del IRS sin pagar?
Sí, en casos limitados: cuando vence el plazo de cobro, cuando se acepta una fianza o cuando usted cumple las condiciones de un Ofrecimiento de Transacción (Offer in Compromise) aceptado.
¿La liberación del gravamen lo elimina de mi historial de crédito?
La liberación actualiza el registro público para mostrar que el gravamen se liberó, pero la presentación original sigue en ese registro. El retiro con el Formulario 12277 es la herramienta que elimina el aviso mismo.
Fuentes
- Publication 1450, Instructions for Requesting a Certificate of Release of Federal Tax Lien irs.gov
- Understanding a federal tax lien irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Time IRS can collect tax irs.gov
- Quarterly interest rates irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Proceso de cobro del IRS: gravámenes, embargos y derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando c…
Fecha CSED del IRS: cómo encontrarla en su transcripción
Su fecha CSED del IRS (Servicio de Impuestos Internos) llega, por lo general, 10 años después de la fecha en que se tasó un impue…
Embargo del IRS: qué le pueden quitar y cómo detenerlo
Un embargo del IRS (Servicio de Impuestos Internos) es la incautación legal de sus bienes o derechos sobre bienes, como salarios,…