
Gravamen del IRS: qué significa para usted un gravamen federal por impuestos
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El gravamen del IRS (Servicio de Impuestos Internos) es el derecho legal del gobierno sobre todo lo que usted posee, y se crea automáticamente cuando se tasa un impuesto, el IRS le envía un aviso y requerimiento de pago y usted no paga la totalidad. El gravamen cubre bienes actuales y futuros, incluidas una casa, un auto y las cuentas por cobrar de un negocio. Se mantiene hasta que se paga la deuda, termina el plazo de cobro o el IRS concede la exoneración, la subordinación o el retiro.
- 01Cuándo surge un gravamen
- Después de la tasación, un aviso y requerimiento de pago y la falta de pago
- 02Qué cubre
- Todos los bienes y derechos sobre bienes, actuales y futuros
- 03Aviso de audiencia después de la presentación
- Se envía dentro de 5 días hábiles; 30 días para pedir una audiencia CDP
- 04Liberación después del pago
- Dentro de 30 días
- 05Antelación para solicitar la exoneración
- Al menos 45 días antes del cierre (Formulario 14135)
Qué es un gravamen del IRS y cuándo surge
Un gravamen federal por impuestos es un derecho legal que tienen los Estados Unidos sobre los bienes de un contribuyente para garantizar una deuda tributaria no pagada. Los gravámenes del IRS surgen por ministerio de la ley, sin orden judicial: el IRS tasa el impuesto, envía una factura que sirve como aviso y requerimiento de pago, y usted no la paga por completo, ya sea por descuido o porque se niega.
En la práctica, esto significa que el gravamen existe desde el momento en que la primera factura, normalmente el aviso CP14, queda sin pagar. En esa etapa nadie fuera del IRS lo sabe. El gravamen solo se hace visible cuando el IRS presenta un aviso de gravamen federal por impuestos (Notice of Federal Tax Lien) en los registros públicos.
Un gravamen no es una incautación. Con un gravamen, el IRS no se queda con nada; para eso necesita un embargo, que sigue reglas de aviso distintas, explicadas en nuestra página sobre el embargo del IRS. La secuencia completa se explica en la guía del proceso de cobro del IRS.
Qué es un aviso de gravamen federal por impuestos
El aviso de gravamen federal por impuestos (NFTL) es la presentación pública que informa a los demás acreedores que el gobierno tiene un derecho sobre sus bienes. El IRS lo presenta ante el registrador de escrituras del condado o la oficina del Secretario de Estado, según el tipo de bien y el estado, para que su derecho tenga una fecha de prioridad registrada.
El aviso muestra su saldo tasado a la fecha de presentación. No muestra los intereses ni las multas añadidos después, y no incluye los cargos del IRS por presentar y liberar el gravamen, así que la cifra del aviso no es la cantidad para liquidarlo (Publicación 594).
Su derecho a una audiencia después de la presentación del gravamen
Dentro de los cinco días hábiles posteriores a la primera presentación de un NFTL por una deuda, el IRS envía la Carta 3172, Notice of Federal Tax Lien Filing and Your Right to a Hearing (aviso de presentación de gravamen federal por impuestos y de su derecho a una audiencia). A partir de ahí tiene 30 días para pedir una audiencia de Debido Proceso de Cobro (Collection Due Process) con el Formulario 12153. La Oficina de Apelaciones puede decidir que el aviso siga presentado, que se retire o que se libere, y usted puede llevar esa decisión al Tribunal Tributario dentro de 30 días.
¿Sobre qué bienes recae un gravamen federal por impuestos?
Un gravamen federal por impuestos recae sobre todos sus bienes y derechos sobre bienes, incluidos los que adquiera mientras el gravamen esté vigente. En el caso de un negocio, el IRS indica que también recae sobre todos los bienes y derechos sobre bienes del negocio, incluidas las cuentas por cobrar.
| Tipo de bien | Ejemplos |
|---|---|
| Inmuebles | Su casa, propiedades de alquiler, terrenos, incluidos los bienes comprados después de que surgió el gravamen |
| Bienes muebles | Vehículos, embarcaciones, equipo, objetos de valor |
| Activos financieros | Saldos bancarios, cuentas de corretaje, participaciones en cuentas de jubilación |
| Derechos de cobro | Salarios que se le deben, cuentas por cobrar del negocio, cantidades adeudadas por contratos |
| Bienes de negocio | Inventario, instalaciones, cuentas por cobrar de un negocio de su propiedad |
Como el gravamen alcanza los bienes nuevos, terminar de pagar una hipoteca o heredar bienes no le libra de él. Todo el valor líquido (equity) que acumule pasa a formar parte de aquello sobre lo que el gobierno tiene un derecho hasta que se elimine el gravamen.
¿Se puede vender o refinanciar una casa con un gravamen del IRS?
Sí, puede vender una casa con un gravamen del IRS sobre ella, pero la compañía de títulos no cerrará la operación hasta que el gravamen se pague con el producto de la venta o el IRS lo elimine de esa propiedad. Las dos herramientas para ello son el certificado de exoneración (para una venta) y el certificado de subordinación (normalmente para una refinanciación).
Si vende: la vía de la exoneración
Ejemplo práctico: una casa se vende por $300,000, la liquidación de la primera hipoteca es de $200,000, los costos de cierre son de $20,000 y el gravamen del IRS registrado es de $45,000. El producto neto de $80,000 supera el gravamen, así que normalmente al IRS se le paga por completo en el cierre. Si, en cambio, el producto neto fuera solo de $30,000, el dueño podría solicitar un certificado de exoneración, con el que el IRS acepta su parte del producto y elimina el gravamen de esa propiedad, mientras el resto de la deuda se mantiene.
La exoneración se solicita con el Formulario 14135, Application for Certificate of Discharge of Property from Federal Tax Lien (solicitud de certificado de exoneración de bienes del gravamen federal por impuestos), según las instrucciones de la Publicación 783. El IRS pide que lo presente al menos 45 días antes de la fecha de cierre para tener tiempo de revisarlo y emitir el certificado.
Si refinancia: la vía de la subordinación
Por lo general, un prestamista no refinancia una casa mientras el gravamen federal por impuestos tenga prioridad. La subordinación permite que la nueva hipoteca pase por delante del derecho del gobierno. Se solicita con el Formulario 14134 siguiendo la Publicación 784, al menos 45 días antes del cierre del préstamo. Según la sección 6325(d)(1) del IRC, usted paga al IRS una cantidad igual al interés que se subordina; según la sección 6325(d)(2) del IRC, no hace falta pagar nada si demuestra que la subordinación aumentará lo que cobra el gobierno, por ejemplo una refinanciación con una tasa más baja que libere dinero para un pago mensual mayor de la deuda tributaria.
Cómo afectan los gravámenes del IRS al crédito y a los negocios
El IRS indica que un aviso de gravamen federal por impuestos presentado puede limitar su capacidad de obtener crédito, porque los prestamistas y otras personas pueden encontrarlo en los registros públicos. La Publicación 594 añade que los empleadores, los arrendadores y otros pueden ver la presentación de forma desfavorable.
En el caso de un negocio, el gravamen alcanza las cuentas por cobrar, lo que puede complicar el factoraje o una línea de crédito. Cualquier prestamista que tome una garantía querrá ver el gravamen liberado, exonerado, subordinado o retirado antes de dar el dinero.
Cómo quitar un gravamen del IRS: cuatro opciones
Hay cuatro formas de eliminar o neutralizar un gravamen federal por impuestos, y se diferencian en si la deuda desaparece y en si cambia el registro público. Elegir la equivocada hace perder tiempo, así que adapte la herramienta al objetivo.
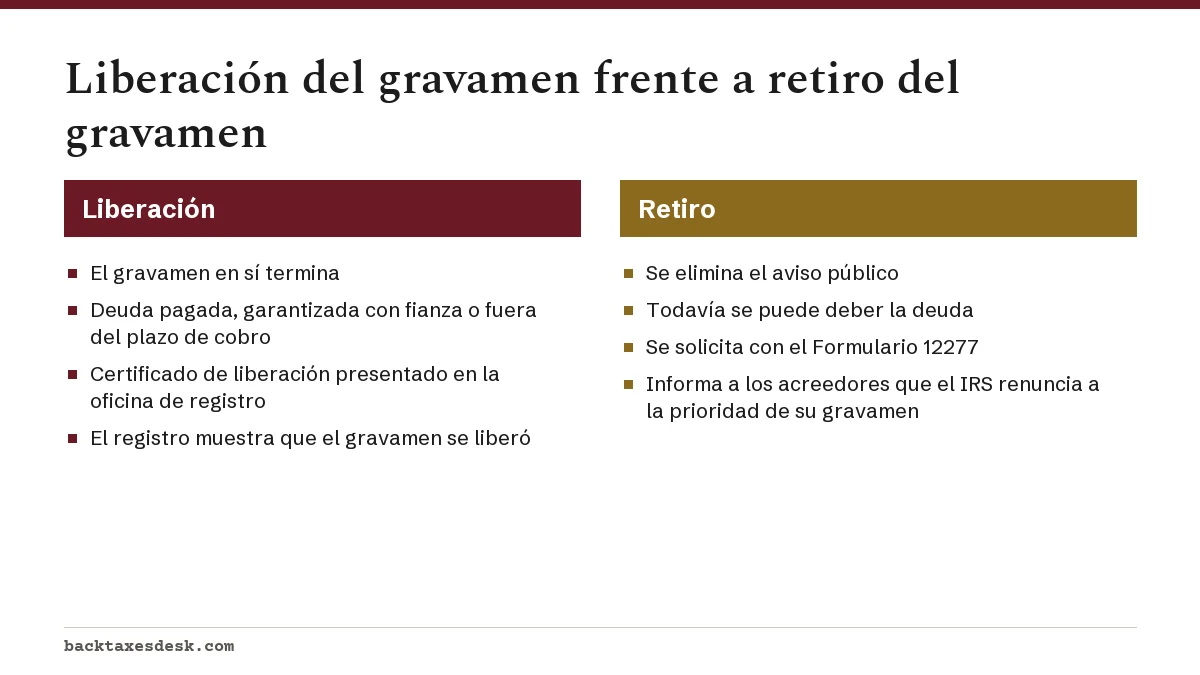
| Opción | Qué hace | ¿Se sigue debiendo? | Formulario o guía |
|---|---|---|---|
| Liberación | Pone fin al gravamen y elimina el aviso público | No; pagada, garantizada con fianza o no exigible | Publicación 1450 |
| Exoneración | Elimina el gravamen de una propiedad concreta | Sí | Formulario 14135, Publicación 783 |
| Subordinación | Permite que otro acreedor pase por delante del IRS | Sí | Formulario 14134, Publicación 784 |
| Retiro | Elimina el aviso público del registro | Sí, salvo que ya esté pagada | Formulario 12277 |
La liberación es el final habitual: el IRS libera el gravamen dentro de los 30 días posteriores al pago completo, a una fianza, al cumplimiento de un ofrecimiento aceptado o al fin del plazo de cobro. Nuestra guía sobre la liberación del gravamen del IRS explica las cifras de liquidación y qué hacer si el certificado no llega.
El retiro es la opción que importa para el crédito, porque elimina el aviso del registro público. Según las reglas de Fresh Start (Nuevo Comienzo), el IRS puede retirar el aviso a quienes tienen un plan de pagos con débito directo (Direct Debit installment agreement) de $25,000 o menos una vez hechos tres pagos consecutivos. Los detalles, incluido el retiro después de liberar un gravamen, están en la página sobre el retiro del gravamen del IRS.
Preguntas frecuentes
¿Qué significa un gravamen del IRS?
Significa que el gobierno federal tiene un derecho legal sobre sus bienes porque una factura de impuestos quedó sin pagar. Garantiza la deuda; por sí solo no le quita nada.
¿El IRS avisa antes de presentar un gravamen?
Los avisos de cobro como el CP501 y el CP503 advierten que se puede presentar un gravamen. Después de presentar el aviso de gravamen federal por impuestos, el IRS envía la Carta 3172 dentro de cinco días hábiles con sus derechos a una audiencia.
¿Puede el IRS poner un gravamen sobre una casa que comparto con mi cónyuge?
El gravamen recae sobre los bienes y derechos sobre bienes de la persona que debe el impuesto. Si solo debe uno de los cónyuges, alcanza la parte de ese cónyuge, y una compañía de títulos igualmente lo señalará en una venta o refinanciación de la casa compartida.
¿Cuánto hay que deber para que el IRS presente un gravamen?
La ley no fija un saldo mínimo para que surja un gravamen; surge por cualquier impuesto tasado sin pagar después del aviso y requerimiento de pago. Que el IRS presente o no un aviso público es una decisión interna basada en la cuenta.
¿Un gravamen del IRS desaparece después de 10 años?
El gravamen termina cuando termina el plazo de cobro, que por lo general es de 10 años desde la tasación, salvo que se suspenda. La Publicación 594 indica que en ese caso la liberación es automática.
¿Puedo obtener una hipoteca con un gravamen del IRS?
Es difícil mientras el gravamen tenga prioridad. Una refinanciación puede funcionar si el IRS concede la subordinación con el Formulario 14134, y el retiro del gravamen después de un plan con débito directo que califique también puede ayudar.
Fuentes
- Understanding a federal tax lien irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Publication 783, How to Apply for a Certificate of Discharge irs.gov
- Collection Due Process (CDP) FAQs irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Proceso de cobro del IRS: gravámenes, embargos y derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando c…
Liberación del gravamen del IRS: cuándo y cómo se obtiene
La liberación del gravamen del IRS (Servicio de Impuestos Internos) es obligatoria por ley a más tardar 30 días después de que la…
Retiro del gravamen del IRS con el Formulario 12277
El retiro del gravamen federal por impuestos elimina el aviso público de gravamen federal por impuestos (Notice of Federal Tax Li…
Embargo del IRS: qué le pueden quitar y cómo detenerlo
Un embargo del IRS (Servicio de Impuestos Internos) es la incautación legal de sus bienes o derechos sobre bienes, como salarios,…
Audiencia de debido proceso de cobro: Formulario 12153
La audiencia de debido proceso de cobro del IRS (Collection Due Process) es una revisión independiente, a cargo de la Oficina Ind…