
Embargo del IRS: qué es, qué le pueden quitar y cómo detenerlo
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Un embargo del IRS (Servicio de Impuestos Internos) es la incautación legal de sus bienes o derechos sobre bienes, como salarios, saldos bancarios, pagos del Seguro Social o un carro, para pagar una deuda tributaria. Para la mayoría de los embargos, el IRS debe enviar un Aviso Final de Intención de Embargo con al menos 30 días de anticipación. Algunos bienes están exentos, y la dificultad económica obliga a liberar el embargo.
- 01Aviso previo para la mayoría de los embargos
- 30 días después del aviso LT11 o la Carta 1058
- 02Retención de fondos en un embargo bancario
- 21 días
- 03Embargo de pagos federales
- Por lo general, hasta el 15% de cada pago
- 04Embargo de salario
- Continuo; una parte de cada cheque está exenta (Publicación 1494)
- 05Recuperar un inmueble incautado
- Dentro de 180 días desde la venta
¿Qué es un embargo del IRS?
Un embargo del IRS es la incautación legal de bienes para cubrir una deuda tributaria. El IRS puede usarlo para quedarse con dinero que tiene otra persona o entidad, como su empleador o su banco, o para incautar y vender cosas que usted posee, como un vehículo o un inmueble. La Publicación 594 aclara que no hay diferencia legal entre una incautación y un embargo.
En palabras sencillas, un embargo del IRS significa 'el IRS se lo lleva'. Eso distingue un embargo de un gravamen, que solo establece un derecho sobre los bienes. Un embargo también es distinto de una compensación del reembolso, en la que el Departamento del Tesoro retiene un reembolso federal para cubrir una deuda sin ningún aviso de embargo.
Los embargos llegan casi al final del proceso de cobro del IRS. Cuando se emite uno, el IRS ya tasó el impuesto, le envió una factura y le mandó por correo varios avisos que quedaron sin pagar o sin respuesta.
¿Qué aviso de embargo del IRS debe llegar primero?
El aviso de embargo del IRS más importante es el Aviso Final de Intención de Embargo y Aviso de su Derecho a una Audiencia (Final Notice of Intent to Levy and Notice of Your Right to a Hearing), que se envía como LT11 o Carta 1058. El IRS debe enviarlo al menos 30 días antes de embargar salarios, cuentas bancarias u otros bienes, y con él empieza su plazo de 30 días para pedir una audiencia del debido proceso de cobro (Collection Due Process) con el Formulario 12153.
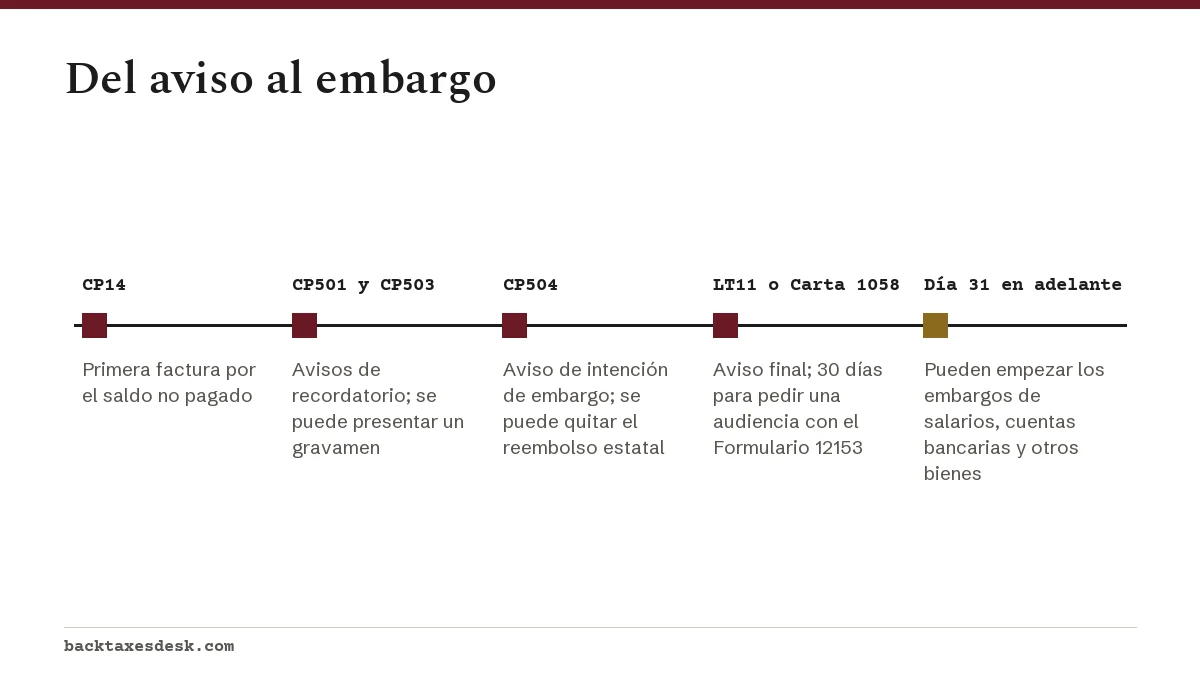
El aviso CP504, que llega antes, ya es en sí un aviso de intención de embargo según la sección 6331(d) del Código de Impuestos Internos (IRC). Le permite al IRS quedarse con un reembolso de impuestos estatales, pero no da derecho a audiencia. Nuestra página sobre el aviso final de intención de embargo explica en detalle cómo responder al LT11 y a la Carta 1058.
¿Qué bienes puede embargar el IRS?
El IRS puede embargar casi cualquier bien o derecho sobre bienes que usted tenga, pero la forma en que funciona depende del tipo de bien. Algunos embargos son una sola captura en un momento dado y otros siguen quitando dinero en cada periodo de pago.
| Bien | Cómo funciona el embargo | Duración |
|---|---|---|
| Cuenta de banco o de cooperativa de crédito | El banco congela los fondos disponibles hasta la cantidad del embargo y los envía después de 21 días | Alcanza los fondos disponibles cuando llega el embargo |
| Salarios, sueldos, comisiones | El empleador retiene todo lo que supere la cantidad exenta en cada periodo de pago | Continuo hasta que se pague, se libere o termine el plazo de cobro |
| Seguro Social y otros pagos federales | El Programa de Embargo de Pagos Federales (Federal Payment Levy Program) se queda por lo general con hasta el 15% de cada pago | Continuo |
| Cuentas de jubilación (IRA, 401(k), TSP) | Se aplica a los fondos sobre los que usted tiene un derecho adquirido, según las condiciones del plan | Por embargo |
| Vehículos, inmuebles y otros bienes | Se incautan y se venden tras un aviso público y con un precio mínimo de oferta | Por incautación |
Embargo del IRS al salario
Un embargo del IRS al salario se entrega una sola vez y sigue vigente. Su empleador le da una declaración de dependientes y estado civil tributario (Statement of Dependents and Filing Status) para que la llene, y usted tiene tres días para devolverla; si no lo hace, la cantidad exenta se calcula como casado que presenta por separado y sin dependientes. Una bonificación pagada aparte puede embargarse por completo, porque la exención se aplica por periodo de pago. Consulte las tablas de la cantidad exenta en embargo de salario del IRS.
Embargo del IRS a bienes
Un embargo del IRS a bienes como una casa o un carro termina en una venta pública. El IRS calcula un precio mínimo de oferta, le entrega una copia y la oportunidad de impugnar el valor, anuncia la venta y, por lo general, espera 10 días después del aviso público antes de vender. El dinero de la venta paga primero los costos de la incautación y la venta, luego el impuesto, y cualquier excedente se le devuelve a usted.
Puede recuperar un inmueble incautado dentro de 180 días desde la venta si le paga al comprador el precio de compra más intereses del 20% anual, compuestos diariamente. La página sobre la incautación de bienes por el IRS explica las protecciones adicionales para la vivienda principal.
Lo que el IRS no puede embargar
Por ley, algunos bienes están exentos de embargo. La Publicación 594 da estos ejemplos, y un embargo emitido contra bienes exentos debe liberarse.
- Los beneficios por desempleo y la compensación laboral por accidentes de trabajo.
- Ciertos beneficios de anualidades y pensiones y ciertos pagos por discapacidad relacionada con el servicio militar.
- Ciertos pagos de asistencia pública y la asistencia bajo la Ley de Colaboración para la Capacitación Laboral (Job Training Partnership Act).
- Los ingresos necesarios para pagar la manutención de hijos ordenada por un tribunal.
- La parte mínima semanal exenta del salario.
- Los libros escolares y la ropa necesarios, y el correo que aún no se ha entregado.
- Cantidades limitadas de combustible, provisiones, muebles y efectos personales del hogar, y de libros y herramientas que se usan en un oficio o profesión.
El IRS tampoco puede incautar bienes a menos que espere que la venta produzca dinero para la deuda después de los costos, y hay límites legales para incautar una vivienda principal y ciertos bienes de negocio.
¿Cómo se detiene un embargo del IRS?
Un embargo del IRS se detiene antes de que ocurra respondiendo al aviso final, y después de que ocurre, consiguiendo que se libere. El momento en que esté decide qué herramientas funcionan.
| En qué etapa está | El paso más eficaz |
|---|---|
| Recibió el CP504 | Pague o solicite un plan de pagos; un plan pendiente bloquea nuevos embargos |
| Recibió el LT11 o la Carta 1058, hace menos de 30 días | Presente el Formulario 12153 para pedir una audiencia del debido proceso de cobro |
| Más de 30 días después del aviso final | Pida una audiencia equivalente dentro de un año, o una reunión con un gerente dentro del Programa de Apelaciones de Cobro (Collection Appeals Program) |
| Ya se entregó un embargo bancario | Actúe dentro de la retención de 21 días; pida la liberación por dificultad económica o por error |
| Embargo de salario en curso | Establezca un plan de pagos o demuestre dificultad económica; el IRS debe liberarlo en ciertos casos |
La Publicación 594 dice que el IRS no puede emitir un nuevo embargo mientras usted tenga un plan de pagos o un Ofrecimiento de Transacción (Offer in Compromise) vigente o pendiente, ni cuando acepta que un embargo le impediría cubrir gastos de subsistencia básicos y razonables. Si el embargo ya está en marcha, la guía sobre la liberación de un embargo del IRS enumera todos los motivos que el IRS debe respetar y cómo pedirla.
Si el dinero ya está congelado en una cuenta, la rapidez es lo más importante. La página sobre el embargo bancario del IRS explica cómo aprovechar los 21 días antes de que el banco envíe los fondos.
Preguntas frecuentes
¿Qué diferencia hay entre un embargo del IRS y un embargo de salario?
El embargo de salario es un tipo de embargo del IRS. El embargo (levy) es el término más amplio y abarca cuentas bancarias, beneficios, fondos de jubilación y bienes físicos, además de los salarios.
¿Cuánto dura un embargo del IRS?
Un embargo de salario o de pagos federales continúa hasta que se paga la deuda, se libera el embargo o termina el plazo de cobro. Un embargo bancario solo alcanza los fondos disponibles cuando el banco lo recibe.
¿Puede el IRS embargar sin enviar un aviso final?
Solo en las excepciones previstas: casos de riesgo de cobro, embargos de reembolsos de impuestos estatales, embargos a contratistas federales y embargos por impuestos sobre la nómina no admitidos. En esos casos, el IRS le explica sus derechos de apelación después del embargo.
¿Puede el IRS embargar mi cuenta de jubilación?
Sí. La Publicación 594 incluye los planes calificados, las IRA, las SEP-IRA, los planes Keogh y el Thrift Savings Plan entre los bienes que se pueden embargar, según las condiciones del plan y sus derechos adquiridos.
¿Qué pasa si el IRS embarga los bienes de la persona equivocada?
Una persona a quien le quitaron bienes por el impuesto de otra puede presentar una reclamación por embargo indebido según la sección 6343(b) del IRC, por lo general dentro de 2 años, como explica la Publicación 4528.
¿Un embargo del IRS significa que ya no debo intereses?
No. Los intereses y las multas se siguen acumulando sobre cualquier saldo no pagado, y la tasa de la multa por no pagar sube al 1% al mes si el impuesto no se paga dentro de 10 días de un aviso de intención de embargo.
Fuentes
- Levy irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Information about wage levies irs.gov
- Understanding your CP504 notice irs.gov
- Failure to pay penalty irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Proceso de cobro del IRS: gravámenes, embargos y derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando c…
Embargo de cuenta bancaria del IRS: los 21 días y qué hacer
En un embargo de cuenta bancaria del IRS (Servicio de Impuestos Internos), el banco debe congelar los fondos disponibles hasta la…
Liberación de embargo del IRS: cómo lograrla rápido y legal
El IRS (Servicio de Impuestos Internos) debe conceder la liberación de embargo cuando usted paga la deuda, el periodo de cobro te…
Embargo de salario del IRS: cuánto le pueden quitar
En un embargo de salario del IRS (Servicio de Impuestos Internos), las reglas permiten que la agencia se quede con todo su pago n…
Incautación de bienes por el IRS: ¿puede quitarle la casa?
La incautación de bienes por el IRS (Servicio de Impuestos Internos) es un embargo en el que el IRS se queda con una casa, un aut…