
Incautación de bienes por el IRS: ¿puede el IRS quitarle la casa o el auto?
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La incautación de bienes por el IRS (Servicio de Impuestos Internos) es un embargo en el que el IRS se queda con una casa, un auto u otro bien y lo vende para cobrar impuestos federales no pagados. Solo puede ocurrir después de una factura, de que usted no pague y de un aviso final de intención de embargo (Final Notice of Intent to Levy) enviado al menos 30 días antes. Una vivienda principal además necesita la aprobación por escrito de un juez o magistrado de un tribunal federal de distrito.
- 01Aviso previo obligatorio
- Aviso final de intención de embargo, al menos 30 días antes de la incautación
- 02Vivienda principal
- Requiere la aprobación por escrito de un juez o magistrado de un tribunal federal de distrito
- 03Vivienda exenta cuando el embargo es pequeño
- Embargo de $5,000 o menos
- 04Reunión con el gerente después de la incautación
- Pídala dentro de 10 días hábiles desde el aviso de incautación
- 05Recuperar un inmueble vendido
- Dentro de 180 días, pagando el precio más un 20% de interés anual
¿Qué es una incautación de bienes por el IRS?
La incautación de bienes por el IRS es la toma física de un bien que usted posee, seguida de una venta pública, para cobrar una deuda tributaria. La Publicación 594, The IRS Collection Process (el proceso de cobro del IRS), indica que legalmente no hay diferencia entre una incautación y un embargo, así que se aplican las mismas reglas de aviso y de apelación.
En la práctica, el IRS primero va tras el dinero que tienen otros, como el salario, los saldos bancarios y los pagos federales, porque es más fácil de cobrar. Quedarse con una casa, un vehículo o equipo de un negocio es más lento y más caro, y la Publicación 594 indica que el IRS no puede incautar bienes a menos que espere que la venta deje un producto neto para la deuda tributaria una vez cubiertos los costos.
Esta página trata de los bienes tangibles y los inmuebles. Para cuentas bancarias, sueldos y beneficios, empiece por qué es un embargo del IRS.
¿Puede el IRS embargar la propiedad que usted posee?
Sí, el IRS puede incautar casi cualquier bien que usted posea una vez que se cumplen las reglas de aviso. La sección 6334(c) del código tributario indica que nada está exento de embargo, salvo las categorías que el Congreso enumera en la sección 6334(a).
| Bien | ¿Puede incautarlo el IRS? | Condición adicional |
|---|---|---|
| Vehículo, embarcación, equipo | Sí | Se debe esperar que la venta produzca un producto neto |
| Inmueble alquilado o desocupado | Sí | Se fija una oferta mínima antes de la venta |
| Su vivienda principal | Solo con aprobación judicial | Aprobación por escrito de un juez o magistrado de un tribunal federal de distrito |
| Cualquier casa usada como vivienda, cuando el embargo es de $5,000 o menos | No | Exenta según la sección 6334(a)(13) del IRC |
| Bienes de negocio de una persona física | Limitado | Reglas especiales de aprobación en la sección 6334(a)(13) del IRC |
| Libros escolares, ropa, algunos enseres domésticos y herramientas de trabajo | No, hasta ciertos límites | Exenciones enumeradas en la Publicación 594 |
¿Puede el IRS quitarle la casa?
El IRS solo puede incautar una casa en situaciones muy limitadas. Una vivienda principal está exenta, a menos que un juez o magistrado de un tribunal de distrito de los Estados Unidos apruebe el embargo por escrito, según la sección 6334(e) del IRC. Además, ningún inmueble usado como vivienda puede embargarse cuando la cantidad del embargo es de $5,000 o menos.
Un gravamen es una herramienta distinta. Un gravamen federal por impuestos recae sobre su casa sin quitársela, y por lo general se paga cuando la casa se vende o se refinancia.
¿Puede el IRS embargar bienes como autos y equipo?
Los vehículos, las embarcaciones, los objetos de colección y el equipo de un negocio pueden incautarse, con sujeción a la regla del producto neto y a las exenciones para cantidades limitadas de enseres domésticos y herramientas de trabajo. Un auto con un préstamo mayor que su valor, por ejemplo, no conviene incautarlo, porque la venta pagaría sobre todo al prestamista y los costos de la incautación.
¿Qué avisos llegan antes de que el IRS incaute bienes?
El IRS debe tasar el impuesto, enviar una factura, comprobar que no se pagó y enviar un aviso final de intención de embargo y aviso de su derecho a una audiencia (Final Notice of Intent to Levy and Notice of Your Right to a Hearing) al menos 30 días antes de incautar bienes. Ese aviso final suele ser el LT11 o la Carta 1058, y es lo que mucha gente llama la carta del IRS de intención de incautar bienes.
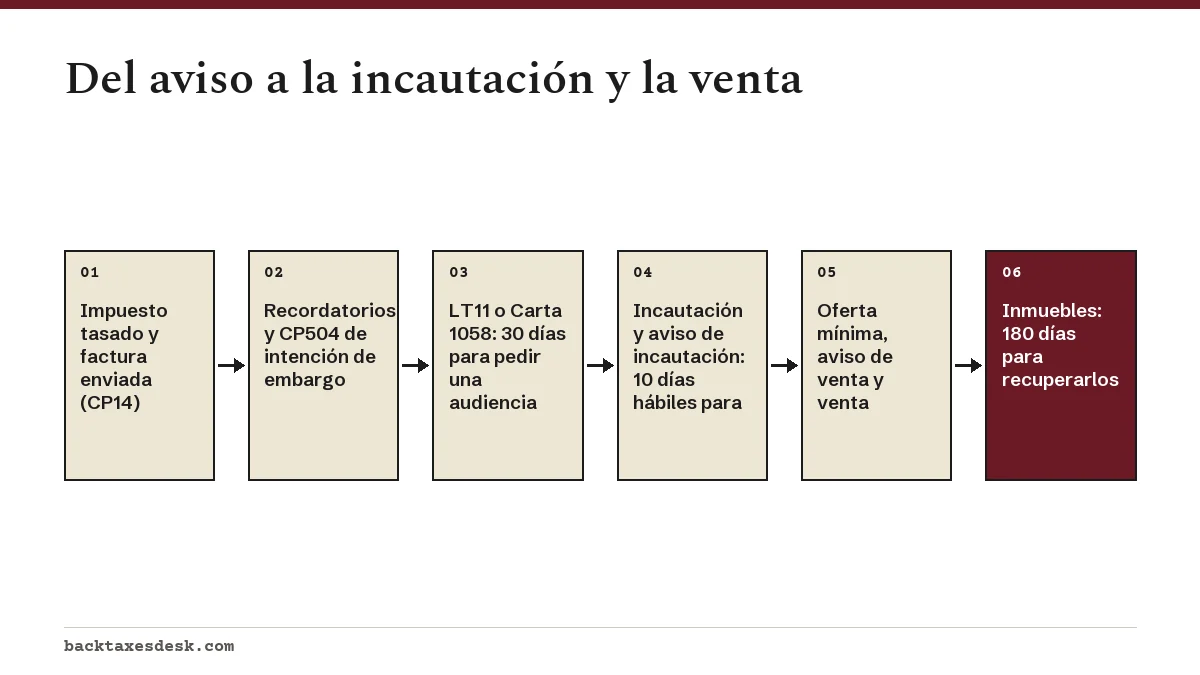
Los avisos anteriores, como el CP504, advierten que se pueden embargar bienes, pero no dan derecho a una audiencia. La Publicación 594 enumera cuatro excepciones en las que no se exige el aviso de audiencia de 30 días antes de un embargo: los casos de riesgo para el cobro (jeopardy), los reembolsos de impuestos estatales, las deudas de contratistas federales y los embargos por impuestos sobre la nómina descalificados (Disqualified Employment Tax Levies). En esos casos, el IRS explica los derechos de apelación después.
La incautación de bienes físicos normalmente la lleva un oficial de ingresos (revenue officer), un empleado del IRS que trabaja los casos sobre el terreno. Si un oficial de ingresos se ha comunicado con usted, guarde todas las cartas y anote cada llamada. Nuestra guía del aviso final de intención de embargo explica cómo responder al LT11 y a la Carta 1058.
¿Qué derechos tiene antes y después de una incautación?
Tiene dos vías principales de apelación: una audiencia de Debido Proceso de Cobro (Collection Due Process) antes del embargo y el Programa de Apelaciones de Cobro (Collection Appeals Program) antes o después. Cada una tiene su propio plazo.
- Audiencia de Debido Proceso de Cobro (CDP). Presente el Formulario 12153 dentro de los 30 días posteriores al LT11 o la Carta 1058. Durante una audiencia CDP sobre un embargo pedida a tiempo, por lo general se le prohíbe al IRS incautar bienes, se suspende el plazo de cobro de 10 años y usted puede llevar el resultado al Tribunal Tributario de los Estados Unidos (U.S. Tax Court) dentro de 30 días. La página sobre la audiencia de Debido Proceso de Cobro explica el formulario paso a paso.
- Audiencia equivalente. Si se le pasan los 30 días, puede pedir una audiencia equivalente dentro de un año desde el aviso, pero no suspende el cobro ni permite apelar ante un tribunal.
- Programa de Apelaciones de Cobro (CAP). Después de que le incauten una casa, un auto u otro bien, pida una reunión con el gerente del oficial de ingresos dentro de los 10 días hábiles posteriores a que se le entregue el aviso de incautación (Notice of Seizure) o se deje en su casa o negocio. Si no está de acuerdo con el gerente, avise a la oficina de Cobros dentro de 2 días hábiles y presente el Formulario 9423, Collection Appeal Request (solicitud de apelación de cobro), de modo que se reciba o tenga matasellos dentro de 3 días hábiles desde la reunión.
¿Qué pasa después de que el IRS incauta bienes?
Después de la incautación, el IRS tasa el bien, fija un precio mínimo de oferta y le entrega una copia del cálculo con la oportunidad de impugnar el valor justo de mercado. Luego le da un aviso de venta y anuncia la venta públicamente, a menudo en periódicos locales o con carteles.
Por lo general, el IRS espera 10 días después del aviso público antes de vender. Lo que se obtiene de la venta paga primero los costos de la incautación y la venta, y luego la deuda tributaria. Si sobra dinero, el IRS le indica cómo reclamar el excedente.
¿Se pueden recuperar los bienes incautados?
El IRS puede devolver los bienes incautados en cualquier momento antes de venderlos si la incautación fue prematura o ilegal, si no se siguieron los procedimientos del IRS, si la devolución ayuda al cobro, si usted establece un plan de pagos que permita la devolución o si la devolución conviene tanto a usted como al gobierno. Si el bien ya se vendió, el IRS le paga lo que recibió. La solicitud de devolución por lo general debe presentarse dentro de los 9 meses posteriores a la incautación.
Los bienes incautados por la deuda tributaria de otra persona se tratan de otra forma. El dueño puede presentar un reclamo por embargo indebido según la sección 6343(b) del IRC o una demanda según la sección 7426 del IRC, por lo general dentro de 2 años desde la incautación, como se explica en la Publicación 4528.
¿Cómo se recupera un inmueble incautado?
Usted, o cualquier persona con un interés en la propiedad, puede recuperar (redimir) un inmueble dentro de los 180 días posteriores a la venta del IRS pagándole al comprador el precio de compra más intereses del 20% anual, compuestos diariamente. El IRS indica a quienes quieren recuperar el inmueble que se comuniquen con el oficial de ingresos que hizo la incautación o con la oficina de Especialistas en Tasación y Liquidación de Bienes (Property Appraisal and Liquidation Specialists).
| Días después de la venta | Precio del comprador | Interés aproximado | Cantidad aproximada para recuperar el inmueble |
|---|---|---|---|
| 30 | $120,000 | $1,988 | $121,988 |
| 90 | $120,000 | $6,064 | $126,064 |
| 180 | $120,000 | $12,435 | $132,435 |
Estas cifras son estimaciones a modo de ejemplo; el IRS calcula la cantidad exacta con el Rev. Proc. 95-17. Una vez que pague, pida al comprador el certificado de venta como prueba y avise al IRS. Si no se encuentra al comprador o este evita el contacto, el IRS indica que el pago puede hacerse al director de zona (area director) a nombre de United States Treasury.
Cómo evitar que el IRS embargue sus bienes
La forma más segura de evitar una incautación es poner la cuenta en un acuerdo que legalmente impida nuevos embargos. La Publicación 594 indica que el IRS no puede emitir un nuevo embargo mientras un plan de pagos o un Ofrecimiento de Transacción (Offer in Compromise) esté vigente o pendiente, ni cuando acepta que un embargo le impediría cubrir sus gastos básicos de vida.
- Solicite en línea un plan de pagos a plazos si debe $50,000 o menos entre impuestos, multas e intereses.
- Pida el estado de dificultad económica si no puede pagar nada de la deuda.
- Presente un Ofrecimiento de Transacción si califica según la herramienta de precalificación del IRS (Pre-Qualifier).
- Presente las declaraciones que le falten, porque un plan exige estar al día con la presentación.
Deber un saldo grande también puede llevar a la certificación del pasaporte cuando la deuda supera el umbral anual, lo que explica la página sobre la revocación del pasaporte por el IRS.
Preguntas frecuentes
¿Con qué frecuencia incauta bienes el IRS?
Las incautaciones de casas y autos son mucho menos comunes que los embargos de salario y de cuentas bancarias, porque el IRS debe esperar un producto neto y seguir reglas adicionales. El IRS publica cada año el número de embargos e incautaciones en su Data Book anual.
¿Puede el IRS incautar una casa que tengo en copropiedad con mi cónyuge?
El IRS solo puede llegar a la parte del contribuyente en la propiedad. Si la casa en la que vive es su vivienda principal, un tribunal federal de distrito igualmente debe aprobar el embargo por escrito, y un copropietario que no debe el impuesto puede presentar un reclamo por embargo indebido.
¿Puede el IRS quitarme el auto si lo necesito para trabajar?
Un vehículo puede incautarse, pero las herramientas y el equipo que se usan en un oficio o profesión están exentos hasta ciertas cantidades, y el IRS debe esperar que la venta deje dinero para la deuda una vez cubiertos los costos. Una solicitud por dificultad económica o de plan de pagos también puede detener la incautación.
¿Un gravamen del IRS significa que me van a incautar los bienes?
No. Un gravamen es un derecho legal que protege el interés del gobierno; una incautación es quedarse de verdad con el bien. Muchas personas tienen gravámenes durante años sin ninguna incautación, sobre todo mientras tienen un plan de pagos.
¿Puedo vender un bien para pagarle al IRS antes de que lo incauten?
Sí. Vender el bien usted mismo suele dar un mejor precio que una venta del IRS. Si hay un gravamen, puede necesitar una exoneración del gravamen o una cifra de liquidación del IRS para que el comprador reciba un título limpio.
Fuentes
- Publication 594, The IRS Collection Process irs.gov
- Redeeming your real estate irs.gov
- Levy irs.gov
- Collection Due Process (CDP) FAQs irs.gov
- 26 U.S. Code 6334, Property exempt from levy uscode.house.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Proceso de cobro del IRS: gravámenes, embargos y derechos
El proceso de cobro del IRS (Servicio de Impuestos Internos) empieza con una factura (normalmente el aviso CP14) y va escalando c…
Embargo del IRS: qué le pueden quitar y cómo detenerlo
Un embargo del IRS (Servicio de Impuestos Internos) es la incautación legal de sus bienes o derechos sobre bienes, como salarios,…
Audiencia de debido proceso de cobro: Formulario 12153
La audiencia de debido proceso de cobro del IRS (Collection Due Process) es una revisión independiente, a cargo de la Oficina Ind…
¿Puede el IRS quitarle el pasaporte? Deudas y pasaporte
¿Puede el IRS quitarle el pasaporte? Por sí solo no, pero el IRS (Servicio de Impuestos Internos) puede certificar una deuda trib…
Gravamen del IRS: qué significa un gravamen federal
El gravamen del IRS (Servicio de Impuestos Internos) es el derecho legal del gobierno sobre todo lo que usted posee, y se crea au…