
Privilèges, saisies et recouvrement
Saisie de biens par l'IRS : l'IRS peut-il prendre votre maison ou votre auto?
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Une saisie de biens par l'IRS (le fisc fédéral américain) est une mesure de saisie qui prend une maison, une auto ou un autre bien et le vend pour payer de l'impôt fédéral impayé. Elle ne peut avoir lieu qu'après une facture, un défaut de paiement et un Final Notice of Intent to Levy (avis final d'intention de saisie) envoyé au moins 30 jours plus tôt. Pour une résidence principale, il faut aussi l'approbation écrite d'un juge ou d'un magistrat d'une district court fédérale.
- 01Préavis obligatoire
- Final Notice of Intent to Levy, au moins 30 jours avant la saisie
- 02Résidence principale
- Exige l'approbation écrite d'un juge ou d'un magistrat d'une district court fédérale
- 03Maison insaisissable si la saisie est modeste
- Montant de la saisie de 5 000 $ ou moins
- 04Rencontre avec le gestionnaire après la saisie
- À demander dans les 10 jours ouvrables suivant le Notice of Seizure
- 05Rachat d'un immeuble vendu
- Dans les 180 jours, en payant le prix plus 20 % d'intérêt par année
Qu'est-ce qu'une saisie de biens par l'IRS?
Une saisie de biens par l'IRS est la prise physique d'un bien qui vous appartient, suivie d'une vente publique, afin de recouvrer une dette fiscale. La publication 594, The IRS Collection Process, précise qu'il n'y a aucune différence juridique entre une saisie de biens (seizure) et une saisie (levy) : les mêmes règles d'avis et d'appel s'appliquent donc.
En pratique, l'IRS vise d'abord l'argent détenu par des tiers, comme le salaire, les soldes bancaires et les paiements fédéraux, car il est plus facile à recouvrer. Prendre une maison, un véhicule ou de l'équipement d'entreprise est plus lent et plus coûteux, et la publication 594 indique que l'IRS ne peut pas saisir un bien à moins de s'attendre à ce que la vente laisse un produit net pour la dette fiscale, une fois les frais payés.
Cette page porte sur les biens matériels et les immeubles. Pour les comptes bancaires, les paies et les prestations, commencez par ce qu'est une saisie de l'IRS.
L'IRS peut-il saisir les biens que vous possédez?
Oui, l'IRS peut saisir presque tous les biens que vous possédez une fois les règles d'avis respectées. L'article 6334(c) du code fiscal précise qu'aucun bien n'est insaisissable, sauf les catégories énumérées par le Congrès à l'article 6334(a).
| Bien | L'IRS peut-il le saisir? | Condition supplémentaire |
|---|---|---|
| Véhicule, bateau, équipement | Oui | La vente doit laisser un produit net prévisible |
| Immeuble locatif ou inoccupé | Oui | Mise à prix minimale fixée avant la vente |
| Votre résidence principale | Seulement avec l'approbation d'un tribunal | Approbation écrite d'un juge ou d'un magistrat d'une district court fédérale |
| Toute maison servant de résidence, quand la saisie est de 5 000 $ ou moins | Non | Insaisissable en vertu de l'article 6334(a)(13) de l'IRC |
| Biens d'entreprise d'un particulier | De façon limitée | Règles d'approbation particulières à l'article 6334(a)(13) de l'IRC |
| Manuels scolaires, vêtements, certains biens du ménage et outils de travail | Non, jusqu'à certaines limites | Exemptions énumérées dans la publication 594 |
L'IRS peut-il saisir votre maison?
L'IRS ne peut saisir une maison que dans des situations restreintes. Une résidence principale est insaisissable, sauf si un juge ou un magistrat d'une district court des États-Unis approuve la saisie par écrit, en vertu de l'article 6334(e) de l'IRC. Par ailleurs, aucun immeuble servant de résidence ne peut être saisi lorsque le montant de la saisie est de 5 000 $ ou moins.
Le privilège fiscal est un outil différent. Un privilège fiscal fédéral grève votre maison sans la prendre, et il est habituellement payé lorsque la maison est vendue ou refinancée.
L'IRS peut-il saisir des biens comme une auto ou de l'équipement?
Les véhicules, les bateaux, les objets de collection et l'équipement d'entreprise peuvent être saisis, sous réserve de la règle du produit net et des exemptions visant des montants limités de biens du ménage et d'outils de travail. Une auto dont le prêt dépasse la valeur, par exemple, est une mauvaise cible, car la vente servirait surtout à payer le prêteur et les frais de la saisie.
Quels avis précèdent la saisie de biens par l'IRS?
L'IRS doit établir la cotisation, envoyer une facture, constater qu'elle reste impayée et envoyer un Final Notice of Intent to Levy and Notice of Your Right to a Hearing au moins 30 jours avant de saisir un bien. Cet avis final est habituellement la lettre LT11 ou la lettre 1058, et c'est ce que bien des gens appellent la lettre d'intention de saisie de l'IRS.
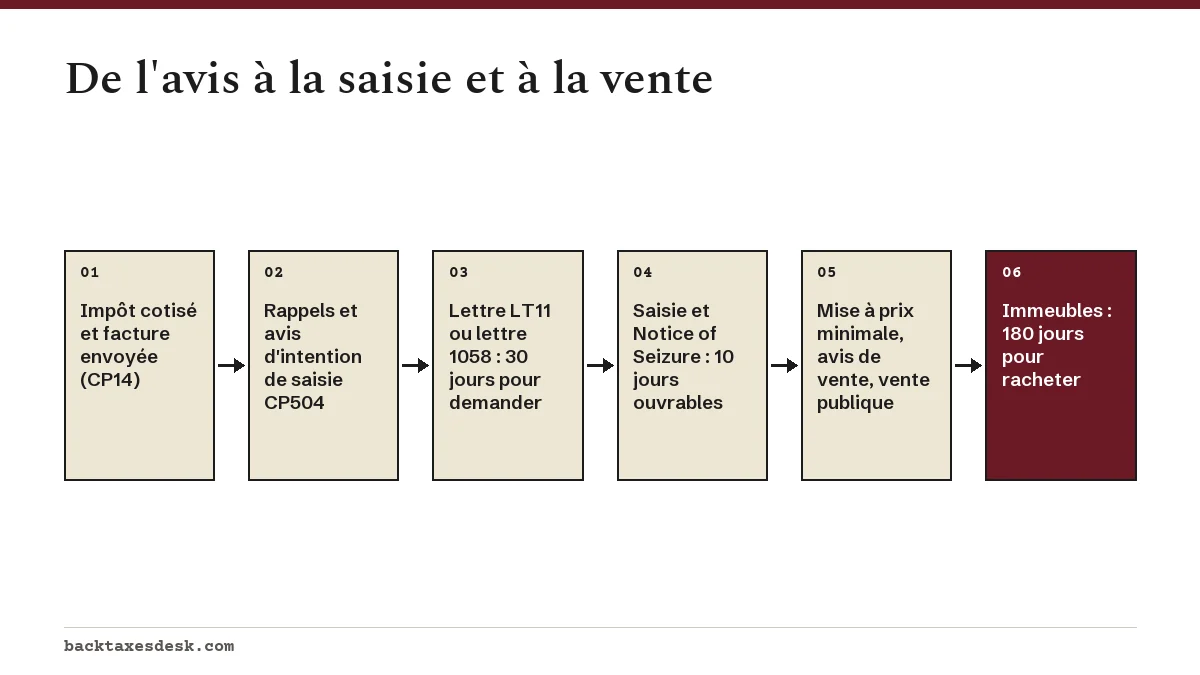
Les avis précédents, comme le CP504, préviennent qu'un bien peut être saisi, mais ne donnent pas droit à une audience. La publication 594 énumère quatre exceptions où l'avis d'audience de 30 jours n'est pas requis avant une saisie : les cas de péril pour le recouvrement (jeopardy), les remboursements d'impôt d'un État, les dettes des entrepreneurs fédéraux et les Disqualified Employment Tax Levies. Dans ces cas, l'IRS explique les droits d'appel après coup.
La saisie d'un bien matériel est normalement confiée à un agent de recouvrement (revenue officer), un employé de l'IRS qui traite les dossiers sur le terrain. Si un agent de recouvrement a communiqué avec vous, conservez chaque lettre et notez chaque appel. Notre guide sur l'avis final d'intention de saisie explique comment répondre à la lettre LT11 et à la lettre 1058.
Quels sont vos droits avant et après une saisie?
Vous avez deux grandes voies d'appel : une audience Collection Due Process avant la saisie et le Collection Appeals Program avant ou après celle-ci. Chacune a son propre délai.
- Audience Collection Due Process (CDP). Produisez le formulaire 12153 dans les 30 jours suivant la lettre LT11 ou la lettre 1058. Pendant une audience CDP demandée à temps, l'IRS n'a généralement pas le droit de saisir, le délai de recouvrement de 10 ans est suspendu, et vous pouvez porter la décision devant la Tax Court des États-Unis dans les 30 jours. La page sur l'audience collection due process explique le formulaire.
- Audience équivalente. Si vous ratez le délai de 30 jours, vous pouvez demander une audience équivalente (equivalent hearing) dans l'année suivant l'avis, mais elle ne suspend pas le recouvrement et ne permet pas d'appel devant un tribunal.
- Collection Appeals Program (CAP). Après la saisie d'une maison, d'une auto ou d'un autre bien, demandez une rencontre avec le gestionnaire de l'agent de recouvrement dans les 10 jours ouvrables suivant la remise du Notice of Seizure (avis de saisie) à vous-même ou son dépôt à votre domicile ou à votre entreprise. Si vous êtes en désaccord avec le gestionnaire, avisez le service de recouvrement dans les 2 jours ouvrables et produisez le formulaire 9423, Collection Appeal Request, de façon qu'il soit reçu ou porte un cachet postal dans les 3 jours ouvrables suivant la rencontre.
Que se passe-t-il après la saisie de biens par l'IRS?
Après une saisie, l'IRS évalue le bien, fixe une mise à prix minimale et vous remet une copie du calcul, avec la possibilité de contester la juste valeur marchande. Il vous remet ensuite un avis de vente et annonce publiquement la vente, souvent dans les journaux locaux ou sur des affiches.
L'IRS attend généralement 10 jours après l'avis public avant de vendre. Le produit de la vente sert d'abord à payer les frais de saisie et de vente, puis la dette fiscale. S'il reste de l'argent, l'IRS vous explique comment réclamer l'excédent.
Peut-on récupérer un bien saisi?
L'IRS peut rendre un bien saisi à tout moment avant sa vente si la saisie était prématurée ou illégale, si ses procédures n'ont pas été respectées, si la restitution aide au recouvrement, si vous concluez une entente de paiement qui permet la restitution ou si la restitution sert à la fois votre intérêt et celui du gouvernement. Si le bien a déjà été vendu, l'IRS vous verse ce qu'il a reçu. Une demande de restitution doit généralement être présentée dans les 9 mois suivant la saisie.
Un bien pris pour la dette fiscale d'une autre personne est traité différemment. Le propriétaire peut présenter une réclamation pour saisie injustifiée (wrongful levy) en vertu de l'article 6343(b) de l'IRC, ou intenter une poursuite en vertu de l'article 7426 de l'IRC, généralement dans les 2 ans suivant la saisie, comme l'explique la publication 4528.
Comment fonctionne le rachat d'un immeuble saisi?
Vous, ou toute personne ayant un intérêt dans le bien, pouvez racheter un immeuble dans les 180 jours suivant la vente par l'IRS en payant à l'acheteur le prix d'achat plus des intérêts de 20 % par année, composés quotidiennement. L'IRS demande aux personnes qui veulent racheter de communiquer avec l'agent de recouvrement qui a fait la saisie ou avec le bureau Property Appraisal and Liquidation Specialists.
| Jours après la vente | Prix payé par l'acheteur | Intérêts approximatifs | Montant de rachat approximatif |
|---|---|---|---|
| 30 | 120 000 $ | 1 988 $ | 121 988 $ |
| 90 | 120 000 $ | 6 064 $ | 126 064 $ |
| 180 | 120 000 $ | 12 435 $ | 132 435 $ |
Ces chiffres sont des estimations à titre d'illustration; l'IRS calcule le montant exact au moyen de la Rev. Proc. 95-17. Une fois le paiement fait, demandez à l'acheteur le certificat de vente comme preuve et avisez l'IRS. Si l'acheteur est introuvable ou évite tout contact, l'IRS indique que le paiement peut être fait au directeur de secteur (area director), à l'ordre de United States Treasury.
Comment éviter une saisie d'actifs par l'IRS
Le moyen le plus sûr d'éviter une saisie est de placer le compte sous un arrangement qui interdit légalement toute nouvelle saisie. La publication 594 précise que l'IRS ne peut pas émettre de nouvelle saisie tant qu'une entente de paiement ou une Offer in Compromise est en règle ou à l'étude, ni lorsqu'il reconnaît qu'une saisie vous empêcherait de payer vos frais de subsistance de base.
- Demandez une entente de versements échelonnés en ligne si vous devez 50 000 $ ou moins en impôt, pénalités et intérêts combinés.
- Demandez un statut de difficultés financières si vous ne pouvez rien payer sur la dette.
- Présentez une Offer in Compromise si vous êtes admissible selon l'outil Pre-Qualifier de l'IRS.
- Produisez les déclarations manquantes, car une entente exige que vos déclarations soient à jour.
Un solde important peut aussi entraîner une certification visant votre passeport une fois que la dette dépasse le seuil annuel, comme l'explique la page sur la révocation du passeport par l'IRS.
Questions fréquentes
L'IRS saisit-il souvent des biens?
Les saisies de maisons et d'autos sont beaucoup moins courantes que les saisies de salaire et de comptes bancaires, car l'IRS doit s'attendre à un produit net et suivre des règles supplémentaires. L'IRS publie chaque année le nombre de saisies dans son Data Book annuel.
L'IRS peut-il saisir une maison que je possède avec mon conjoint?
L'IRS ne peut atteindre que l'intérêt du contribuable dans le bien. Si la maison où vous vivez est votre résidence principale, une district court fédérale doit tout de même approuver la saisie par écrit, et un copropriétaire qui ne doit pas l'impôt peut présenter une réclamation pour saisie injustifiée.
L'IRS peut-il saisir mon auto si j'en ai besoin pour travailler?
Un véhicule peut être saisi, mais les outils et l'équipement utilisés dans un métier ou une profession sont insaisissables jusqu'à certains montants, et l'IRS doit s'attendre à ce que la vente laisse de l'argent pour la dette une fois les frais payés. Une demande fondée sur des difficultés financières ou une demande d'entente de paiement peut aussi arrêter la saisie.
Un privilège de l'IRS signifie-t-il que mes biens seront saisis?
Non. Un privilège est une revendication légale qui protège l'intérêt du gouvernement; une saisie prend réellement le bien. Bien des gens ont un privilège pendant des années sans aucune saisie, surtout pendant une entente de paiement.
Puis-je vendre un bien pour payer l'IRS avant qu'il soit saisi?
Oui. Vendre un bien vous-même rapporte souvent un meilleur prix qu'une vente par l'IRS. Si un privilège grève le bien, vous pourriez avoir besoin d'une libération du privilège (lien discharge) ou d'un état de remboursement de l'IRS pour que l'acheteur obtienne un titre libre.
Sources
- Publication 594, The IRS Collection Process irs.gov
- Redeeming your real estate irs.gov
- Levy irs.gov
- Collection Due Process (CDP) FAQs irs.gov
- 26 U.S. Code 6334, Property exempt from levy uscode.house.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Processus de recouvrement de l'IRS : privilèges et saisies
Le processus de recouvrement de l'IRS (le fisc fédéral américain) commence par une facture (habituellement l'avis CP14) et s'inte…
Saisie de l'IRS : ce qui peut être saisi et comment l'arrêter
Une saisie de l'IRS (le fisc fédéral américain) est la prise légale de vos biens ou droits sur des biens, comme le salaire, les s…
Audience Collection Due Process : formulaire 12153
Une audience de Collection Due Process est un examen indépendant, par l'Independent Office of Appeals (bureau indépendant des app…
L'IRS peut-il retirer votre passeport? Dette fiscale
L'IRS peut-il retirer votre passeport? Pas lui-même, mais l'IRS (le fisc fédéral américain) peut certifier une dette fiscale grav…
Privilège fiscal de l'IRS : ce que cela signifie pour vous
Un privilège fiscal de l'IRS (le fisc fédéral américain) est la revendication légale du gouvernement sur tout ce que vous posséde…