
Privilèges, saisies et recouvrement
Comment trouver la date CSED de l'IRS sur un relevé de compte
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La date CSED de l'IRS tombe généralement 10 ans après la date de cotisation d'un impôt, repoussée par toute période où le recouvrement a été légalement suspendu. Vous l'estimez à partir des dates de cotisation inscrites sur votre relevé de compte de l'IRS (le fisc fédéral américain), une date par année d'imposition et par cotisation supplémentaire, puis vous ajoutez les périodes de suspension, comme une entente de paiement, une offre ou une faillite en cours.
- 01Délai de recouvrement de base
- 10 ans à partir de la date de cotisation
- 02Où trouver les dates de cotisation
- Section Transactions du relevé de compte de l'IRS
- 03Suspension pour faillite
- Durée de la procédure plus 6 mois
- 04Entente de paiement ou offre refusée
- Durée de l'examen plus 30 jours
- 05Service dans une zone de combat
- Période de service plus 180 jours
Qu'est-ce que la date CSED de l'IRS?
La date CSED de l'IRS, ou Collection Statute Expiration Date (date d'expiration du délai de recouvrement), est le dernier jour où l'IRS peut légalement recouvrer une cotisation d'impôt donnée. En vertu de l'article 6502 de l'IRC, l'IRS dispose généralement de 10 ans à partir de la date de cotisation pour recouvrer l'impôt, les pénalités et les intérêts, et la CSED marque la fin de cette période.
En termes simples, la CSED de l'IRS signifie « la date d'expiration d'une dette fiscale ». Une fois cette date passée, l'IRS doit généralement cesser le recouvrement de cette cotisation et ne peut plus émettre de nouvelles saisies à son égard. Les règles générales, y compris ce que l'IRS peut encore faire vers la fin, sont expliquées sur notre page consacrée au délai de prescription du recouvrement de l'IRS. Ce guide porte sur la tâche pratique de trouver et de vérifier votre propre date.
Comment obtenir un relevé de compte de l'IRS?
Vous obtenez un relevé de compte (account transcript), le document qui montre les dates de cotisation, dans votre compte en ligne de l'IRS (IRS Online Account), avec l'outil Get Transcript ou au moyen du formulaire 4506-T envoyé par la poste. L'IRS offre aussi une ligne téléphonique automatisée pour les relevés, indiquée sur sa page consacrée au délai de recouvrement.
- Connectez-vous à votre compte en ligne de l'IRS et ouvrez la section des dossiers fiscaux.
- Choisissez Account Transcript, et non Tax Return Transcript. Le relevé de déclaration montre les lignes de votre déclaration, mais pas les cotisations ni les paiements ultérieurs.
- Sélectionnez chaque année d'imposition pour laquelle vous devez de l'impôt, puis téléchargez ou imprimez le relevé.
- Si vous ne pouvez pas confirmer votre identité en ligne, envoyez le formulaire 4506-T, Request for Transcript of Tax Return, et cochez la case du relevé de compte.
- Répétez l'opération pour chaque année qui présente un solde. Le guide dois-je des impôts impayés montre comment savoir de quelles années il s'agit.
Comment lire la CSED de l'IRS sur votre relevé de compte?
Pour lire les renseignements de votre relevé de compte liés à la CSED de l'IRS, allez à la section Transactions et repérez chaque code de transaction (TC) à trois chiffres qui enregistre une cotisation, avec la date inscrite en dessous. L'IRS indique d'utiliser cette date comme point de départ. Le relevé de compte standard n'affiche pas de ligne intitulée CSED : vous la déduisez donc de ces codes et de ces dates.
| Code | Ce qu'il signifie | Effet sur la CSED |
|---|---|---|
| TC 150 | Déclaration initiale produite et impôt cotisé | Déclenche un compte à rebours de 10 ans à partir de sa date |
| TC 290 ou TC 300 | Impôt supplémentaire cotisé (par exemple après un avis CP2000 ou une vérification) | Déclenche son propre compte à rebours de 10 ans |
| TC 160 ou TC 166, TC 170 ou TC 176 | Pénalité pour défaut de production ou pour acomptes provisionnels cotisée | Les cotisations de pénalités ont leur propre CSED |
| TC 480 | Offer in Compromise en cours d'examen | Suspend la CSED pendant l'examen |
| TC 971 AC 043 | Demande d'entente de versements échelonnés en cours d'examen | Suspend la CSED pendant l'examen |
| TC 520 (certains codes de fermeture) | Faillite ou autre litige | Suspend la CSED |
| TC 550 | Renonciation prolongeant le délai de recouvrement | Reporte la CSED à la date convenue |
L'Internal Revenue Manual (IRM 5.1.19) énumère ces codes. La liste des codes montre aussi comment l'IRS suit votre dossier : toute inscription TC 480, TC 520 ou TC 971 mérite donc une note indiquant sa date de début et, le cas échéant, sa date d'annulation.
Quelle date utiliser pour le TC 150
Utilisez la date imprimée à côté du TC 150, et non la date où vous avez posté la déclaration ni la date d'échéance d'avril. La date de cotisation correspond au moment où l'IRS a traité la déclaration, ce qui peut arriver des semaines après sa réception. Pour une déclaration tardive ou une déclaration de remplacement (substitute for return), la cotisation peut survenir des années après la fin de l'année d'imposition; c'est pourquoi les personnes qui produisent en retard ont souvent une CSED plus tardive qu'elles ne le pensent.
Comment les suspensions modifient-elles la date d'expiration du délai de recouvrement?
Les suspensions ajoutent du temps à la date d'expiration du délai de recouvrement, car le compte à rebours de 10 ans s'arrête pendant que certains événements sont en cours. L'IRS énumère les principaux événements de suspension suivants :
| Événement | Temps ajouté |
|---|---|
| Demande d'entente de versements échelonnés en cours d'examen | Pendant l'examen, plus 30 jours si elle est refusée ou retirée |
| Offer in Compromise en cours d'examen | Pendant l'examen, plus 30 jours si elle est refusée, plus la durée de tout appel |
| Faillite | Du dépôt jusqu'à la libération, au rejet ou à la clôture, plus 6 mois |
| Audience Collection Due Process | Jusqu'à la décision finale |
| Demande d'exonération du conjoint innocent | Jusqu'au dépôt d'une renonciation ou à l'expiration du délai de 90 jours pour saisir la Tax Court |
| Service dans une zone de combat | La période de service plus 180 jours |
| Résidence à l'extérieur des États-Unis pendant 6 mois consécutifs ou plus | La durée du séjour à l'étranger |
Selon le Taxpayer Advocate Service, les suspensions qui se chevauchent ne sont pas comptées deux fois. Si une offre était à l'étude pendant qu'une procédure de faillite était ouverte, les jours qui se chevauchent ne comptent qu'une fois. Contrairement à une audience Collection Due Process, une audience équivalente (equivalent hearing) ne suspend pas la CSED, comme le souligne la publication 594.
Existe-t-il un calculateur de CSED de l'IRS?
L'IRS n'offre pas de calculateur public de CSED. Vous pouvez faire votre propre estimation avec un tableur ou un calendrier en comptant les jours, comme le montre l'exemple ci-dessous.
Exemple détaillé
Supposons qu'une déclaration de 2020 ait été produite en retard et que le relevé de compte indique un TC 150 daté du 24 mai 2021. La CSED de base est le 24 mai 2031. Le relevé montre aussi un TC 480 pour une Offer in Compromise qui a été à l'étude pendant 150 jours avant d'être refusée, sans appel. Cela ajoute 150 jours plus 30 jours après le refus, soit 180 jours.
| Étape | Résultat |
|---|---|
| Date de cotisation du TC 150 | 24 mai 2021 |
| Ajouter 10 ans | 24 mai 2031 |
| Ajouter la suspension liée à l'offre (150 jours d'examen + 30 jours) | +180 jours |
| CSED estimée pour la cotisation initiale | 20 novembre 2031 |
| Cotisation TC 290 du 7 mars 2023 (après un avis CP2000) | CSED estimée distincte : 7 mars 2033, plus la même suspension si elle se chevauchait |
Dans cet exemple, l'impôt supplémentaire découlant de l'avis CP2000 reste recouvrable environ 16 mois de plus que le solde initial. À moins que vous n'indiquiez par écrit l'affectation d'un paiement volontaire, c'est l'IRS qui décide comment l'appliquer : ne tenez donc pas pour acquis qu'un paiement a d'abord réduit la cotisation la plus récente.
Comment faire confirmer votre CSED par l'IRS?
Vous faites confirmer votre CSED en le demandant directement à l'IRS ou par l'intermédiaire d'un représentant autorisé, car les systèmes internes de l'IRS affichent une CSED calculée pour chaque cotisation, même si votre relevé ne l'indique pas. Appelez au numéro figurant sur votre avis le plus récent et demandez la CSED de chaque période d'imposition et de chaque cotisation.
- Ayez en main votre relevé et votre propre estimation pour repérer les différences.
- Demandez quels événements de suspension l'IRS a inscrits, avec leurs dates de début et de fin.
- Si vous avez un représentant, il peut demander les mêmes renseignements au moyen du formulaire 2848, Power of Attorney.
- Si le chiffre de l'IRS diffère du vôtre et que vous n'arrivez pas à régler l'écart, le Taxpayer Advocate Service peut aider à examiner le compte.
Certaines lettres de l'IRS, dont les ententes de prolongation du délai, indiquent aussi la date. Si on vous demande de signer le formulaire 900, Tax Collection Waiver, lisez-le attentivement; selon le manuel de l'IRS, il n'est utilisé qu'avec certaines ententes de versements partiels et limite la prolongation à cinq ans au plus, plus un an au maximum.
Pourquoi la date CSED de l'IRS compte quand vous choisissez une option
Votre CSED détermine quelles options d'allègement ont du sens. Une entente de versements partiels est calculée pour que vous payiez ce que vous pouvez jusqu'à la CSED, et le solde restant s'éteint alors. Une dette à laquelle il reste peu de temps peut aussi influer sur l'intérêt de présenter une Offer in Compromise, puisque l'offre elle-même suspend le compte à rebours.
La date compte aussi quand une agence de recouvrement privée communique avec vous. Les comptes confiés au recouvrement par une agence privée restent soumis à la même CSED, et un agent de recouvrement ne peut pas la prolonger. La page sur le processus de recouvrement de l'IRS situe le délai de prescription par rapport aux privilèges, aux saisies et aux avis.
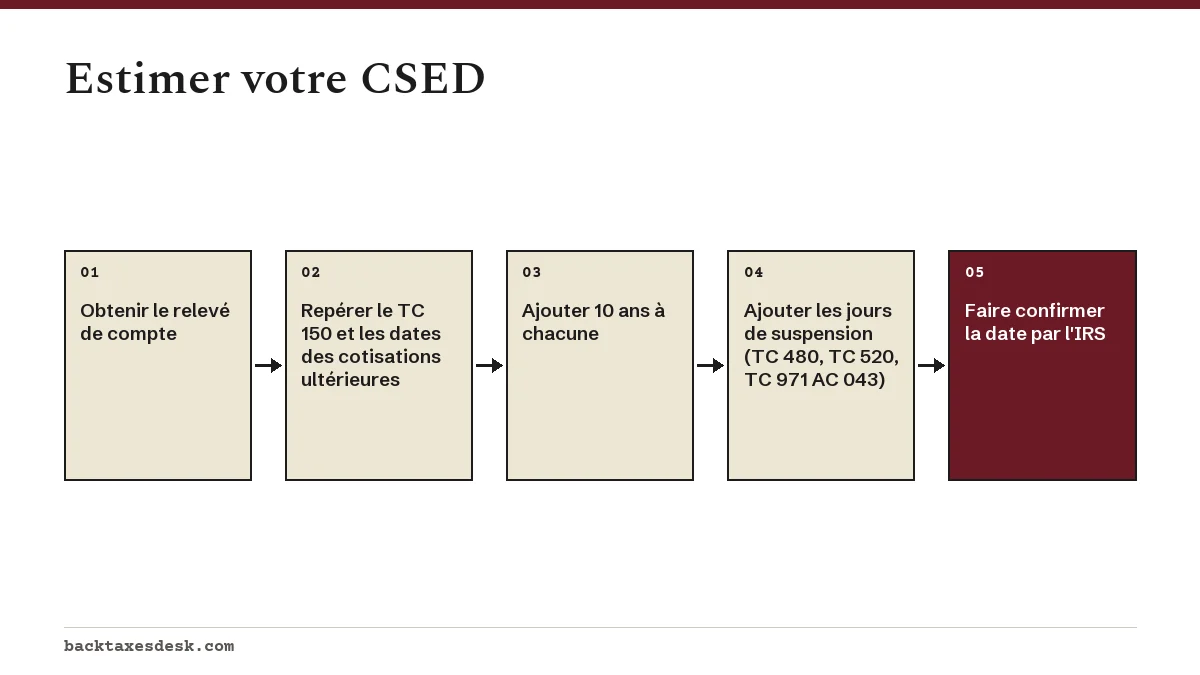
Étape par étape
Téléchargez les relevés de compte
Obtenez un relevé de compte pour chaque année présentant un solde, dans votre compte en ligne de l'IRS, avec Get Transcript ou au moyen du formulaire 4506-T.
Repérez chaque date de cotisation
Dans la section Transactions, notez la date du TC 150 et de chaque cotisation supplémentaire, comme un TC 290 ou un TC 300.
Ajoutez 10 ans
Ajoutez 10 ans à chaque date de cotisation pour obtenir la CSED de base de cette cotisation.
Dressez la liste des événements de suspension
Notez les dates de début et de fin des ententes de paiement, offres, faillites, audiences CDP, demandes d'exonération du conjoint innocent, périodes de service en zone de combat et longs séjours à l'étranger.
Ajoutez le temps de suspension sans compter deux fois
Ajoutez les jours de suspension, plus les 30 jours, 6 mois ou 180 jours supplémentaires exigés par les règles, en ne comptant qu'une fois les jours qui se chevauchent.
Faites confirmer la date par l'IRS
Appelez au numéro figurant sur votre dernier avis, ou demandez à votre représentant de le faire, et comparez la CSED de l'IRS avec votre estimation.
Questions fréquentes
Chaque année d'imposition a-t-elle sa propre CSED?
Oui. Chaque année d'imposition a sa propre période de 10 ans à partir de sa date de cotisation, et les cotisations ultérieures dans une même année, comme un TC 290 après une vérification, ont chacune leur propre CSED.
Produire une déclaration en retard prolonge-t-il la CSED?
En pratique, oui. Le compte à rebours commence à la date de cotisation, et une déclaration tardive n'est cotisée que lorsque l'IRS la traite : les 10 ans courent donc à partir de cette date ultérieure.
Faire un paiement relance-t-il la CSED?
Non. Un paiement ne remet pas à zéro la période de 10 ans. Ce sont les événements de suspension, comme une demande d'entente de versements échelonnés en cours d'examen, une offre ou une faillite, qui ajoutent du temps.
L'IRS peut-il recouvrer après la CSED?
En général, non. Après la CSED, l'IRS doit cesser le recouvrement de cette cotisation, et la publication 594 indique qu'une saisie émise après la fin du délai de recouvrement fait partie de celles que l'IRS doit lever.
La CSED s'affiche-t-elle sur la page de solde du compte en ligne de l'IRS?
Le compte en ligne montre les soldes par année et les relevés qui les appuient, mais ne vous attendez pas à y voir une CSED clairement indiquée. Estimez-la à partir des codes du relevé et faites-la confirmer en appelant au numéro figurant sur votre avis.
Mon estimation de la CSED est-elle fiable?
Une estimation soignée est habituellement proche, mais elle peut omettre des suspensions inscrites par l'IRS qui ne vous sautent pas aux yeux, comme une période de résidence à l'étranger. Considérez-la comme un point de départ et faites-la confirmer par l'IRS avant de vous y fier.
Sources
- Time IRS can collect tax irs.gov
- IRM 5.1.19, Collection Statute Expiration irs.gov
- Taxpayer Advocate Service: Collection Statute Expiration Date (CSED) taxpayeradvocate.irs.gov
- Get Transcript irs.gov
- Publication 594, The IRS Collection Process irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Processus de recouvrement de l'IRS : privilèges et saisies
Le processus de recouvrement de l'IRS (le fisc fédéral américain) commence par une facture (habituellement l'avis CP14) et s'inte…
Devoir de l'argent à l'IRS : la suite et quoi faire d'abord
Devoir de l'argent à l'IRS (le fisc fédéral américain) coûte dès le lendemain de la date d'échéance : une pénalité mensuelle de 0…
Entente de versements partiels IRS (PPIA) expliquée
Une entente de versements partiels de l'IRS (le fisc fédéral américain), appelée partial payment installment agreement (PPIA), es…
Agence de recouvrement privée de l'IRS : vraie ou arnaque?
Dans le cadre du programme de recouvrement privé de l'IRS (le fisc fédéral américain), trois agences de recouvrement privées sous…