
Privilèges, saisies et recouvrement
Retrait d'un privilège fiscal fédéral : qui est admissible et comment faire la demande avec le formulaire 12277
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le retrait d'un privilège fiscal fédéral supprime l'avis public, le Notice of Federal Tax Lien, des registres où il a été inscrit, alors qu'une mainlevée montre seulement que la dette est réglée. La demande se fait avec le formulaire 12277. Les personnes qui doivent 25 000 $ ou moins et qui paient par prélèvement automatique en 60 mois ou moins peuvent souvent être admissibles après trois paiements consécutifs.
- 01Formulaire de demande
- Formulaire 12277, Application for Withdrawal of Filed Form 668(Y)
- 02Voie du prélèvement automatique : plafond du solde
- 25 000 $ ou moins
- 03Voie du prélèvement automatique : durée de remboursement
- En 60 mois ou moins
- 04Voie du prélèvement automatique : paiements préalables
- Trois prélèvements automatiques consécutifs
- 05Document inscrit par l'IRS en cas d'approbation
- Formulaire 10916(c), Withdrawal of Filed Notice of Federal Tax Lien
C'est quoi, un retrait de privilège?
Le retrait d'un privilège fiscal fédéral supprime l'avis public, le Notice of Federal Tax Lien (formulaire 668(Y)), des registres du comté ou de l'État où l'IRS (le fisc fédéral américain) l'a inscrit. Selon l'IRS, un retrait informe les autres créanciers qu'il renonce au rang de son privilège. Il n'annule pas l'impôt : vous devez toujours le solde qui reste.
Le privilège lui-même naît automatiquement dès que l'IRS cotise l'impôt, vous envoie une facture et que vous ne payez pas, et il grève tous vos biens actuels et futurs. L'avis est l'inscription publique qui alerte les prêteurs. La naissance du privilège et les biens qu'il touche sont expliqués sur notre page sur le privilège fiscal de l'IRS, et sa place parmi les factures et les saisies, dans notre guide du processus de recouvrement de l'IRS.
Quelle est la différence entre une mainlevée et un retrait de privilège?
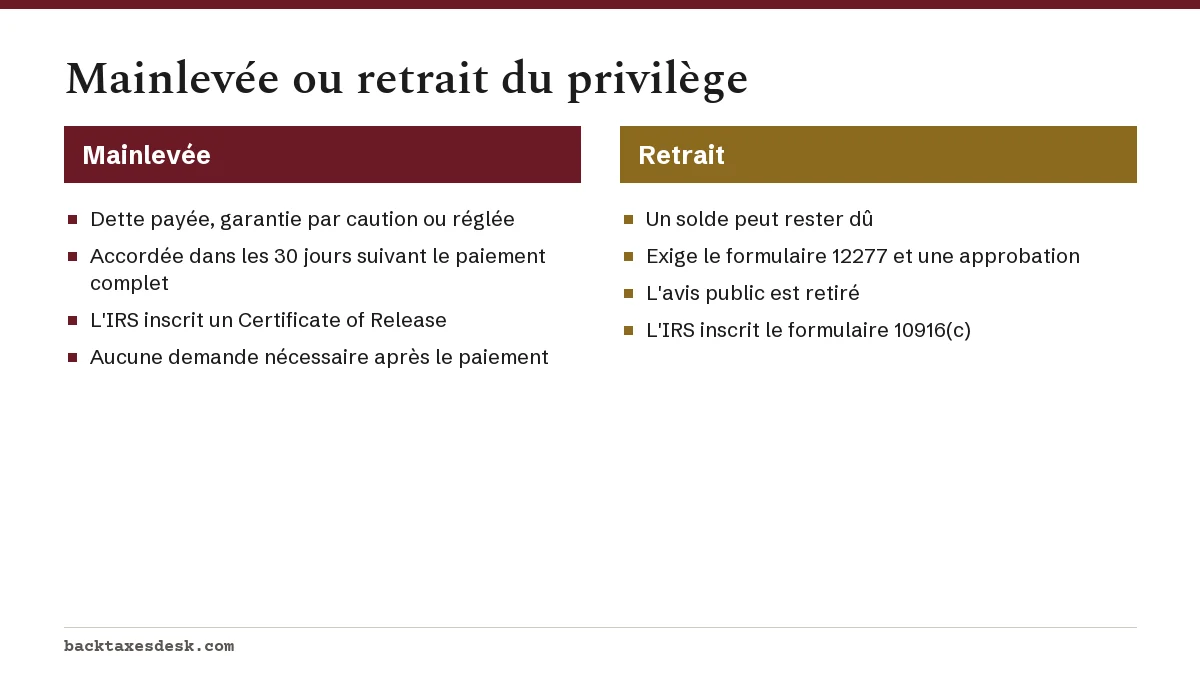
La mainlevée met fin au privilège parce que la dette n'existe plus; le retrait supprime l'avis public, même s'il reste un solde. L'IRS accorde la mainlevée dans les 30 jours suivant le paiement de la dette, alors qu'un retrait doit être demandé et approuvé.
| Option | Ce qu'elle fait | Comment l'obtenir |
|---|---|---|
| Mainlevée (release) | Efface le privilège et l'avis public une fois la dette payée, garantie par une caution, réglée par une offre acceptée, ou à la fin de la période de recouvrement | Automatique dans les 30 jours suivant le paiement complet; la Publication 1450 explique comment demander un certificat |
| Retrait (withdrawal) | Supprime l'avis public des registres; la dette reste due si elle n'est pas payée | Formulaire 12277 |
| Libération (discharge) | Lève le privilège sur un bien précis, comme une maison en vente | Publication 783 |
| Subordination | Permet à un autre créancier, comme un prêteur qui refinance, de passer avant l'IRS | Publication 784 |
Le paiement complet et la mainlevée sont expliqués sur notre page sur la mainlevée d'un privilège de l'IRS. Vous pouvez aussi demander un retrait après une mainlevée : les instructions du formulaire 12277 indiquent qu'une personne qui demande le retrait d'un avis déjà levé devrait généralement cocher la case de l'intérêt supérieur (best interest).
Vente ou refinancement : quand la libération ou la subordination conviennent mieux
Si le privilège bloque une seule transaction plutôt que votre crédit en général, le retrait n'est peut-être pas le bon outil. La Publication 594 donne l'exemple de la vente d'un bien dont le produit permet à l'État de recevoir sa part : un Certificate of Discharge (certificat de libération) dégage ce bien du privilège pour que la vente puisse se conclure.
Pour un refinancement, l'exemple de l'IRS est celui d'un nouveau prêt hypothécaire qui ne peut pas se conclure parce que le privilège fiscal fédéral a priorité. La subordination permet au nouveau prêteur de passer en premier. Dans les deux cas, la dette et le privilège sur vos autres biens restent en place.
Qui est admissible au retrait d'un privilège fiscal fédéral?
L'IRS peut retirer un Notice of Federal Tax Lien dans les situations énumérées dans la Publication 594 et sur le formulaire 12277. Cochez à la ligne 11 du formulaire les cases qui correspondent à votre cas :
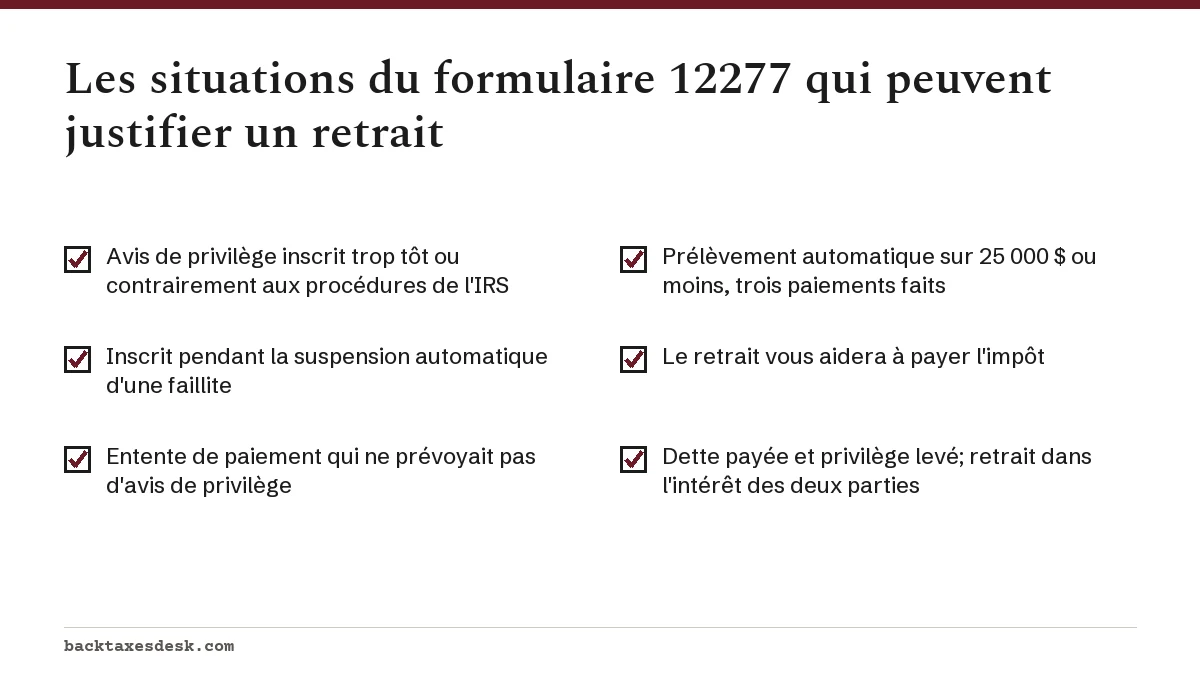
- Inscription prématurée ou contraire à la procédure : l'avis a été inscrit trop tôt ou sans respecter les procédures de l'IRS, y compris pendant la suspension automatique (automatic stay) d'une faillite.
- Entente de paiement : vous avez conclu une entente de paiement pour la dette et l'entente ne prévoyait pas l'inscription d'un avis de privilège.
- Direct Debit Installment Agreement : vous payez par prélèvement automatique dans votre compte bancaire et vous remplissez les conditions ci-dessous.
- Le retrait facilitera le recouvrement : par exemple, l'avis public bloque un prêt ou un emploi qui vous permettrait de payer plus vite.
- Intérêt supérieur de vous et de l'État : par exemple après le paiement de la dette et la mainlevée du privilège; le Taxpayer Advocate (défenseur des contribuables) peut aussi faire cette demande pour vous.
Retrait de privilège avec une entente par prélèvement automatique : la voie des 25 000 $
Pour les personnes qui doivent encore de l'argent, la voie la plus prévisible est celle du prélèvement automatique. L'IRS énumère ces conditions sur sa page Understanding a federal tax lien :
- Vous devez 25 000 $ ou moins.
- Votre Direct Debit Installment Agreement remboursera la totalité de ce que vous devez en 60 mois ou moins.
- Vous respectez entièrement vos autres obligations de production et de paiement.
- Vous avez fait trois prélèvements automatiques consécutifs.
- Vous n'avez pas manqué à cette entente ni à aucune entente par prélèvement automatique antérieure.
Exemple chiffré
Ana doit 21 600 $ et un avis de privilège a été inscrit. Elle conclut en ligne une entente par prélèvement automatique, qui comporte des frais d'établissement de 29 $. Son paiement doit dépasser 360 $ par mois : 21 600 $ sur 60 mois donnent 360 $ avant les intérêts, et les intérêts sur les paiements insuffisants, à 7 % par année d'octobre à décembre 2026, continuent de courir. Une fois son troisième prélèvement consécutif passé, elle envoie le formulaire 12277 et coche la case Direct Debit Installment Agreement.
Consultez notre page sur l'entente de paiement échelonné de l'IRS pour les types d'ententes, les frais et la façon de présenter une demande.
Comment remplir et envoyer le formulaire 12277?
Le formulaire 12277, Application for Withdrawal of Filed Form 668(Y), Notice of Federal Tax Lien, est une demande d'une page, avec les instructions au verso. Il n'y a aucuns frais de dépôt.
- Lignes 1 et 2 : votre nom et votre numéro de sécurité sociale américain (SSN) ou votre EIN, exactement comme sur l'avis de privilège.
- Ligne 3 : votre représentant ou, pour une entreprise, le nom et le titre de la personne-ressource.
- Lignes 4 à 8 : adresse et numéro de téléphone actuels.
- Ligne 9 : joignez une copie de l'avis de privilège, ou indiquez son numéro de série, sa date d'inscription et le bureau d'enregistrement où il a été inscrit.
- Ligne 10 : indiquez l'état du privilège : ouvert (solde encore dû), levé ou inconnu.
- Ligne 11 : cochez tous les motifs qui s'appliquent. Pour un privilège déjà levé, les instructions demandent de cocher généralement la case de l'intérêt supérieur.
- Ligne 12 : expliquez les faits en détail et joignez des preuves, comme la lettre de votre entente de paiement et des relevés bancaires montrant trois prélèvements.
- Signez et datez sous peine de parjure, en ajoutant votre titre dans le cas d'une entreprise.
Où l'envoyer
Postez-le au bureau de l'IRS responsable de votre compte. Si aucun bureau n'est affecté ou si vous n'êtes pas sûr, envoyez-le à IRS, Attn: Advisory Group Manager, dans la région où vous habitez ou où l'entreprise est établie; la Publication 4235, Advisory Group Addresses, vous permet de trouver le bureau.
Après l'approbation : ce que l'IRS inscrit et qui est informé
Si l'IRS approuve votre demande, il inscrit le formulaire 10916(c), Withdrawal of Filed Notice of Federal Tax Lien, au même bureau d'enregistrement que l'avis d'origine et vous en envoie une copie. Conservez cette copie avec vos documents fiscaux.
L'IRS enverra aussi le retrait aux agences d'évaluation du crédit, aux prêteurs ou à d'autres créanciers, mais seulement si vous le demandez par écrit en indiquant leurs noms et adresses. Votre demande écrite autorise cette communication. S'il vous faut d'autres copies plus tard, écrivez à l'Advisory Group Manager en donnant vos renseignements, une copie du retrait et la liste des destinataires.
Que faire si l'IRS refuse mon retrait de privilège?
Une lettre de refus est accompagnée du formulaire 9423, Collection Appeal Request, et de la Publication 1660. Vous pouvez contester le refus dans le cadre du Collection Appeals Program, qui rend habituellement sa décision plus vite que les autres recours, mais dont la décision ne peut pas être portée devant un tribunal.
Si vous recevez la Letter 3172, l'avis d'inscription du privilège, vous pouvez aussi demander le retrait dans le cadre d'une audience de Collection Due Process en cochant le motif du retrait de privilège sur le formulaire 12153 avant la date limite imprimée sur la lettre.
Étape par étape
Vérifiez votre admissibilité
Confirmez qu'un motif de la ligne 11 du formulaire 12277 s'applique, par exemple une entente par prélèvement automatique sur un solde de 25 000 $ ou moins avec trois paiements consécutifs faits.
Rassemblez les documents
Procurez-vous une copie de l'avis de privilège ou son numéro de série, sa date d'inscription et le bureau d'enregistrement, ainsi que la lettre de votre entente de paiement et vos relevés bancaires.
Remplissez le formulaire 12277
Remplissez les lignes 1 à 12, expliquez les faits en détail, puis signez et datez le formulaire.
Postez la demande
Envoyez-la au bureau de l'IRS responsable de votre compte ou au Collection Advisory Group indiqué dans la Publication 4235.
Demandez l'avis aux créanciers
Joignez une liste écrite des agences d'évaluation du crédit et des prêteurs que l'IRS doit informer.
Conservez le retrait
Classez la copie du formulaire 10916(c) avec vos documents, ou contestez un refus avec le formulaire 9423.
Questions fréquentes
Le retrait du privilège l'efface-t-il de mon dossier de crédit?
L'IRS inscrit le retrait dans les registres publics et, si vous le demandez par écrit, l'envoie aux agences d'évaluation du crédit que vous indiquez. C'est chaque agence qui décide si et comment votre dossier de crédit change; faites donc un suivi directement auprès d'elles.
Peut-on obtenir le retrait d'un privilège après avoir tout payé?
Oui. Une fois la mainlevée accordée, vous pouvez quand même envoyer le formulaire 12277 et cocher la case de l'intérêt supérieur. La mainlevée efface le privilège; le retrait retire en plus l'avis public qui avait été inscrit.
Combien de temps faut-il pour traiter le formulaire 12277?
L'IRS ne publie pas de délai de traitement standard. Il peut demander d'autres renseignements, puis communique avec vous pour vous donner sa décision; un formulaire incomplet ralentit le traitement.
Y a-t-il des frais pour le formulaire 12277?
Non. Le formulaire n'entraîne aucuns frais de dépôt. Une entente par prélèvement automatique a ses propres frais d'établissement, soit 29 $ en ligne en septembre 2026, et l'exonération des frais pour les personnes à faible revenu peut s'appliquer.
Après un retrait de privilège, est-ce que je dois encore l'impôt?
Oui. Selon la Publication 594, un retrait ne lève pas le privilège et ne met pas fin à votre dette. Tout solde impayé, avec les pénalités et les intérêts, reste dû jusqu'à son paiement ou jusqu'à la fin de la période de recouvrement.
Une entreprise peut-elle demander un retrait de privilège avec le formulaire 12277?
Oui. L'entreprise inscrit son EIN ainsi que le nom et le titre de la personne qui fait la demande, et celle-ci signe avec ce titre. Les mêmes motifs de la ligne 11 s'appliquent, et un refus peut être contesté avec le formulaire 9423.
Sources
- Form 12277, Application for Withdrawal of Filed Form 668(Y) irs.gov
- Understanding a federal tax lien irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Publication 1660, Collection Appeal Rights irs.gov
- About Form 12277 irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Processus de recouvrement de l'IRS : privilèges et saisies
Le processus de recouvrement de l'IRS (le fisc fédéral américain) commence par une facture (habituellement l'avis CP14) et s'inte…
Entente de versements échelonnés IRS : quel type choisir
Une entente de versements échelonnés de l'IRS (le fisc fédéral américain) est une entente de paiement mensuelle à long terme dont…
Saisie de l'IRS : ce qui peut être saisi et comment l'arrêter
Une saisie de l'IRS (le fisc fédéral américain) est la prise légale de vos biens ou droits sur des biens, comme le salaire, les s…
Audience Collection Due Process : formulaire 12153
Une audience de Collection Due Process est un examen indépendant, par l'Independent Office of Appeals (bureau indépendant des app…