
Privilèges, saisies et recouvrement
Délai de prescription du recouvrement de l'IRS : la règle des 10 ans expliquée
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le délai de prescription du recouvrement de l'IRS (le fisc fédéral américain) est généralement de 10 ans à compter de la date de cotisation de l'impôt, et non de l'année où il était dû. Cette date de fin est la Collection Statute Expiration Date (CSED, date d'expiration du délai de recouvrement). Les demandes d'entente de paiement, les offres, la faillite, les audiences de Collection Due Process et le temps passé à l'étranger peuvent suspendre le délai et repousser la date.
- 01Période de recouvrement
- Généralement 10 ans à compter de la cotisation
- 02Nom de la date de fin
- Collection Statute Expiration Date (CSED)
- 03Suspension en cas de faillite
- Durée de la faillite plus 6 mois
- 04Offre ou demande d'entente de paiement refusée
- Durée de l'examen plus 30 jours
- 05Service dans une zone de combat
- Temps passé dans la zone plus 180 jours
Comment fonctionne le délai de prescription du recouvrement de l'IRS
La règle du délai de prescription du recouvrement donne généralement à l'IRS 10 ans à compter de la date de cotisation pour recouvrer un impôt, ainsi que les pénalités et les intérêts qui s'y rattachent (IRS, Time IRS can collect tax). La cotisation est la date à laquelle l'IRS inscrit officiellement la dette à votre compte, après avoir traité votre déclaration ou conclu une vérification ou une déclaration de remplacement.
Chaque cotisation a son propre délai. Une déclaration originale, un rajustement ultérieur à la suite d'une vérification pour la même année et une pénalité cotisée séparément peuvent chacun avoir une CSED différente. Le délai de recouvrement de l'IRS est donc suivi cotisation par cotisation, et non par personne ou par année.
Quand commence le délai de prescription de 10 ans de l'IRS?
Il commence à la date de cotisation : pour une année non produite, aucun délai de recouvrement ne court. Si vous ne produisez jamais et que l'IRS ne prépare jamais de déclaration de remplacement (substitute for return), aucun impôt n'est cotisé et les 10 ans n'ont pas commencé. C'est l'une des raisons pour lesquelles les déclarations non produites ne disparaissent pas simplement avec le temps.
Vous trouverez chaque CSED dans votre relevé de compte de l'IRS : cherchez dans la section Transactions le code de transaction pertinent, avec la date indiquée en dessous. Notre page sur la date CSED de l'IRS explique comment lire cette ligne du relevé.
Qu'est-ce qui suspend le délai de recouvrement de 10 ans?
Plusieurs événements suspendent le délai de prescription, et le temps de suspension s'ajoute à la fin. L'IRS les énumère sur sa page Time IRS can collect tax :
| Événement | Durée de la suspension du délai |
|---|---|
| Demande d'entente de versements échelonnés | Pendant l'attente, plus 30 jours en cas de refus, plus le temps passé au bureau des appels |
| Offer in Compromise (offre de compromis) | Pendant l'attente, plus 30 jours en cas de refus, plus le temps passé au bureau des appels |
| Faillite | De la requête jusqu'à la libération, au rejet ou à la clôture, plus 6 mois |
| Audience de Collection Due Process | De la demande jusqu'à ce que la décision soit définitive ou retirée; il reste au moins 90 jours par la suite |
| Demande d'exonération de l'époux innocent (innocent spouse) | Pendant l'attente, jusqu'à la fin du délai de 90 jours pour saisir la Tax Court, plus 60 jours |
| Résidence à l'extérieur des États-Unis pendant 6 mois consécutifs ou plus | Le temps passé de façon continue à l'étranger |
Le service dans une zone de combat suspend aussi le recouvrement de l'entrée dans la zone jusqu'au départ, plus 180 jours. Lorsque deux événements se chevauchent, le Taxpayer Advocate Service précise que les jours communs sont comptés une seule fois, et non deux.
Exemple concret : une période de 10 ans avec une suspension
Supposons qu'un solde de 2026 soit cotisé le 1er juin 2027. La CSED initiale est le 1er juin 2037. En 2029, le contribuable présente une offre de compromis; elle reste en attente 240 jours, puis elle est refusée, ce qui ajoute 30 jours de plus. La CSED est repoussée de 270 jours, soit vers le 26 février 2038.
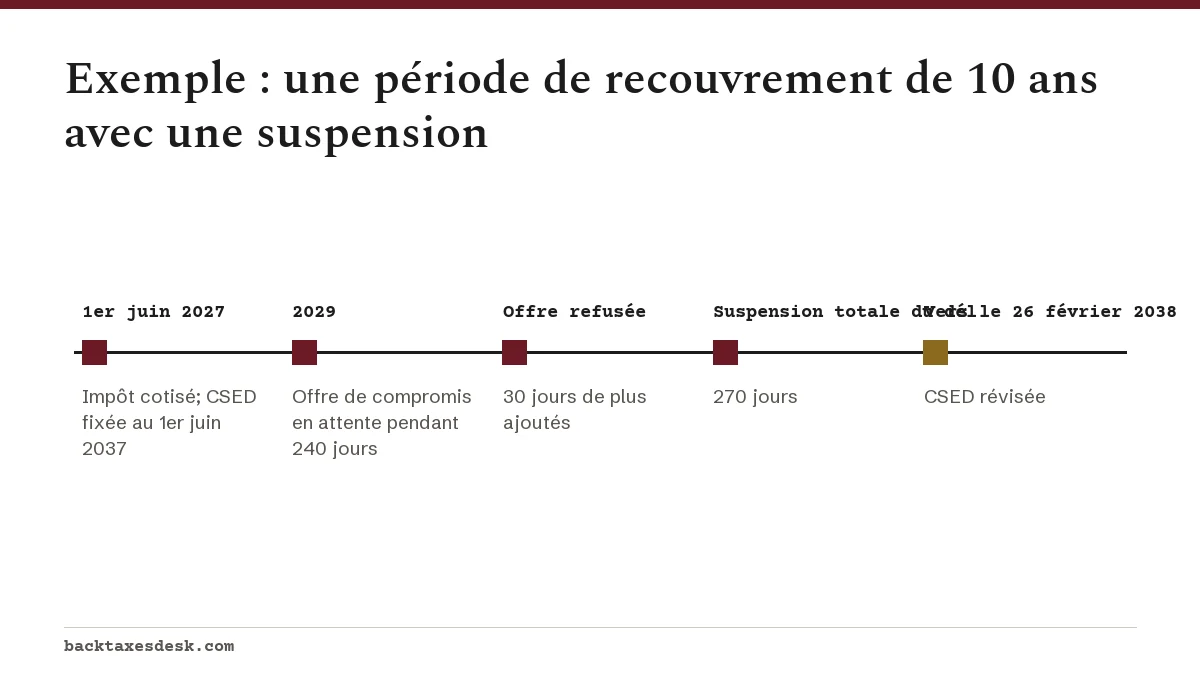
Si le contribuable avait aussi fait appel du refus, le temps passé au bureau des appels ajouterait d'autres jours. Chaque report est inscrit au relevé; vérifiez donc la date actuelle plutôt que de faire le calcul une fois et de vous y fier.
L'IRS peut-il recouvrer après 10 ans?
Généralement non, une fois la CSED réellement passée. L'IRS cesse toute activité de recouvrement pour cette cotisation, et une saisie du salaire en cours prend fin parce que la période de recouvrement est terminée. Un privilège fiscal fédéral est levé automatiquement à la fin de la période de recouvrement, selon la Publication 594.
Si vous avez payé après que la CSED était déjà passée, vous pouvez demander le remboursement du trop-payé, à condition d'être encore dans le délai de prescription applicable aux remboursements. L'IRS renvoie les contribuables à la date d'expiration du délai de remboursement (refund statute expiration date) pour cette période.
Comme les suspensions repoussent la date, il est facile de mal évaluer la fin des 10 ans. Un relevé qui affiche une CSED plus tardive que prévu reflète souvent une demande d'entente de paiement, une offre, une faillite ou une audience antérieure.
La dette envers l'IRS disparaît-elle après 10 ans? Pourquoi attendre est risqué
La dette peut s'éteindre, mais attendre la fin du délai est une mauvaise stratégie pour la plupart des gens. Pendant que vous attendez, les intérêts et les pénalités augmentent, et l'IRS peut toujours inscrire des privilèges, saisir le salaire et les comptes bancaires, prendre vos remboursements et, pour une dette de plus de 66 000 $ en 2026, la certifier en vue d'une mesure visant le passeport.
- Demander une entente de paiement ou présenter une offre suspend le délai : les outils qui arrêtent le recouvrement le prolongent donc aussi.
- La faillite ajoute 6 mois après la fin de la procédure.
- Pour les années non produites, aucun délai ne commence avant la cotisation.
- Une audience équivalente, demandée après le délai de 30 jours du CDP, ne suspend pas le délai et ne bloque pas les saisies.
Vers la fin de la période, une voie plus réaliste peut être une entente de versements échelonnés partiels, par laquelle l'IRS accepte des paiements mensuels qui ne régleront pas le solde complet avant la CSED. La question de savoir si une dette est un jour effacée est expliquée dans notre page l'IRS annule-t-il les dettes fiscales?.
Le délai de prescription du recouvrement et les agences de recouvrement privées
Les soldes plus anciens sont souvent confiés à l'une des agences de recouvrement privées de l'IRS : CBE Group, Coast Professional ou ConServe. Ce transfert ne change pas la CSED. Vous recevez d'abord l'avis CP40 de l'IRS, et tout paiement va quand même au Trésor américain, jamais à l'agence.
Consultez notre page sur le recouvrement de l'IRS par des agences privées pour savoir comment confirmer qu'un contact est authentique. Les étapes, de la première facture à la saisie, sont présentées dans notre guide sur le processus de recouvrement de l'IRS.
Questions fréquentes
Pendant combien de temps l'IRS peut-il recouvrer des impôts impayés?
Généralement 10 ans à compter de la date de cotisation de chaque impôt. Des événements de suspension comme une faillite, une offre de compromis, une demande d'entente de paiement ou une audience CDP ajoutent du temps à cette période.
Le délai de 10 ans recommence-t-il quand je fais un paiement?
Non. Les paiements ne figurent pas parmi les événements que l'IRS énumère comme suspendant ou prolongeant la période de recouvrement. Le délai court à partir de la cotisation et ne bouge que pour les événements prévus, comme les demandes d'entente de paiement en attente, les offres et la faillite.
Une entente de paiement avec l'IRS prolonge-t-elle le délai de prescription?
L'IRS ajoute à la période le temps pendant lequel une demande d'entente de paiement est en attente, plus 30 jours si la demande est refusée et tout le temps passé à contester ce refus. Vérifiez votre relevé pour connaître la CSED révisée.
Comment trouver la date d'expiration de mon délai de recouvrement?
Obtenez votre relevé de compte dans votre compte en ligne de l'IRS ou au moyen du formulaire 4506-T. La CSED figure dans la section Transactions, sous le code de transaction correspondant.
Le privilège fiscal est-il levé quand le délai de recouvrement expire?
Oui. Selon la Publication 594, l'IRS lève le privilège à la fin de la période de recouvrement, et cette mainlevée est automatique.
Sources
- Time IRS can collect tax irs.gov
- Taxpayer Advocate Service, Collection Statute Expiration Date (CSED) taxpayeradvocate.irs.gov
- Publication 594, The IRS Collection Process irs.gov
- Private debt collection irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Processus de recouvrement de l'IRS : privilèges et saisies
Le processus de recouvrement de l'IRS (le fisc fédéral américain) commence par une facture (habituellement l'avis CP14) et s'inte…
 L'IRS annule-t-il les dettes fiscales? Ce qui est possible
L'IRS annule-t-il les dettes fiscales? Pas comme le laissent entendre les publicités. Il n'existe aucun programme général d'annul…
Agence de recouvrement privée de l'IRS : vraie ou arnaque?
Dans le cadre du programme de recouvrement privé de l'IRS (le fisc fédéral américain), trois agences de recouvrement privées sous…
Entente de versements partiels IRS (PPIA) expliquée
Une entente de versements partiels de l'IRS (le fisc fédéral américain), appelée partial payment installment agreement (PPIA), es…