
Délai de prescription d'une vérification de l'IRS : jusqu'où l'IRS peut remonter
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
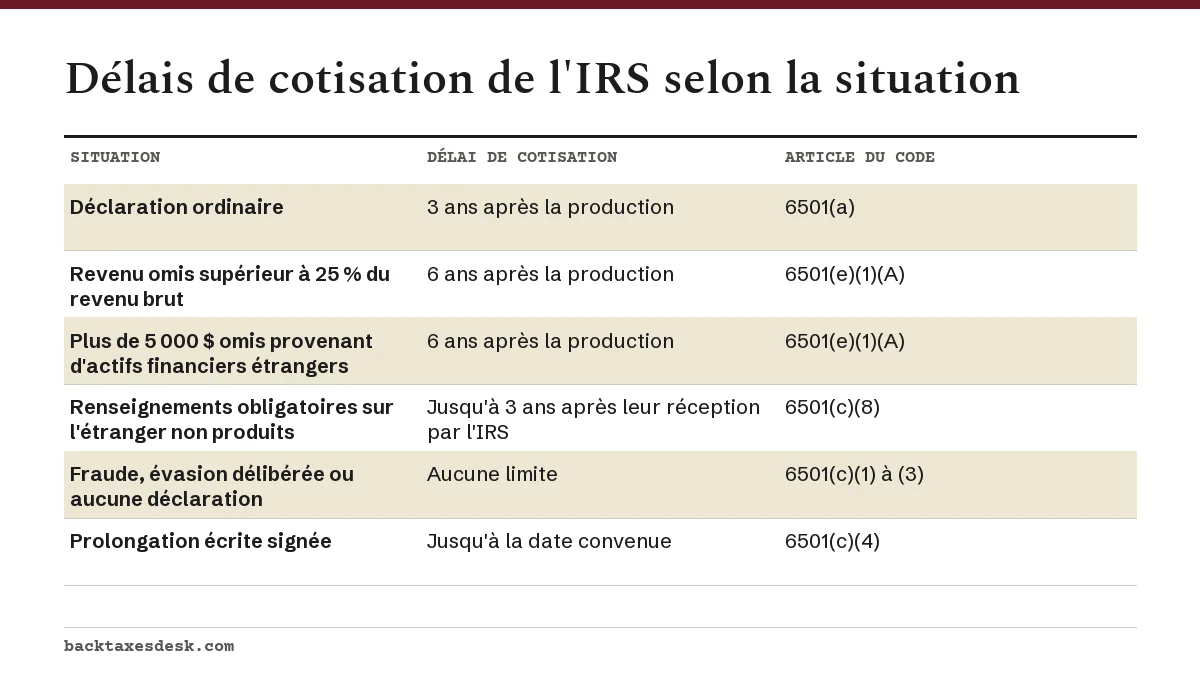
Le délai de prescription d'une vérification de l'IRS (le fisc fédéral américain) est généralement de trois ans à partir de la date de production de la déclaration, selon l'article 6501 de l'Internal Revenue Code. Il passe à six ans si vous avez omis plus de 25 % du revenu brut indiqué dans la déclaration, et il n'y a aucune limite pour une déclaration frauduleuse ou pour une année où aucune déclaration n'a été produite.
- 01Délai général de cotisation
- 3 ans après la production de la déclaration (IRC 6501(a))
- 02Déclarations produites tôt
- Considérées comme produites à la date d'échéance
- 03Omission importante
- 6 ans si le revenu omis dépasse 25 % du revenu brut déclaré
- 04Fraude ou aucune déclaration
- Aucune limite de temps
- 05Documents sur une créance irrécouvrable ou des titres sans valeur
- À conserver 7 ans
- 06Pratique de l'IRS
- Habituellement pas plus que les 6 dernières années
Combien d'années en arrière l'IRS peut-il vérifier?
L'IRS peut généralement établir une cotisation d'impôt supplémentaire pendant trois ans après la production d'une déclaration. C'est pourquoi l'IRS indique que les vérifications visent habituellement les déclarations produites au cours des trois dernières années. La règle se trouve à l'article 6501(a) de l'Internal Revenue Code. L'IRS ajoute que s'il découvre une erreur importante, il peut remonter plus loin, mais qu'il ne remonte habituellement pas plus de six ans en arrière (IRS, IRS audits).
Le délai de prescription d'une vérification de l'IRS est une date limite pour la cotisation, c'est-à-dire l'inscription officielle de l'impôt que vous devez. La vérification doit être terminée, et tout impôt supplémentaire cotisé, avant cette date. Ce délai est parfois appelé assessment statute expiration date, ou ASED.
Quand commence la règle des 3 ans de l'IRS?
Les trois ans courent à partir de la date où vous avez produit votre déclaration, et non de la fin de l'année d'imposition. Si vous produisez tôt, l'article 6501(b)(1) considère la déclaration comme produite à sa date d'échéance. Produire en février ne fait donc pas partir le délai plus tôt que la date limite d'avril.
Exemples de dates
| Année d'imposition | Déclaration produite | Considérée comme produite | Fin normale de la période de cotisation |
|---|---|---|---|
| 2023 | 20 février 2024 | 15 avril 2024 | 15 avril 2027 |
| 2023 | 15 octobre 2024 (avec prorogation) | 15 octobre 2024 | 15 octobre 2027 |
| 2025 | 2 mars 2026 | 15 avril 2026 | 15 avril 2029 |
| 2026 | Échéance le 15 avril 2027 | Date de production, si elle tombe à la date d'échéance ou après | Trois ans après la production |
Une déclaration produite en retard fait partir son propre délai de trois ans le jour où l'IRS la reçoit. C'est une des raisons pour lesquelles il est important de rattraper les années manquantes : tant qu'une déclaration n'est pas produite, le délai pour cette année ne commence tout simplement pas.
Quand la règle des six ans s'applique
La période s'étend à six ans après la production quand vous omettez un revenu qui dépasse 25 % du revenu brut indiqué dans la déclaration, selon l'article 6501(e)(1)(A). Les mêmes six ans s'appliquent si vous omettez plus de 5 000 $ de revenus provenant de certains actifs financiers étrangers.
Exemple : une déclaration indique un revenu brut de 80 000 $. Vingt-cinq pour cent de ce montant correspond à 20 000 $. Si 22 000 $ de revenus de consultation ont été omis, l'omission dépasse le seuil et l'IRS dispose de six ans pour établir une cotisation. Si 15 000 $ ont été omis, le délai ordinaire de trois ans s'applique toujours, mais l'IRS peut quand même corriger l'erreur pendant ces trois ans.
Y a-t-il une limite si je n'ai jamais produit de déclaration ou si elle était frauduleuse?
Non. L'article 6501(c) permet à l'IRS d'établir une cotisation en tout temps dans le cas d'une déclaration fausse ou frauduleuse produite dans l'intention d'éluder l'impôt, d'une tentative délibérée d'éluder l'impôt et de toute année pour laquelle aucune déclaration n'a été produite. Il n'y a aucune date limite dans ces cas.
Pour les années non produites, l'IRS demande habituellement de produire les six dernières années pour régulariser votre situation, une pratique expliquée sur notre page sur le délai de prescription des déclarations non produites. Produire une déclaration, même des années en retard, fait partir le délai ordinaire de trois ans pour cette année.
L'IRS peut-il prolonger le délai de vérification?
Seulement avec votre accord écrit. L'article 6501(c)(4) permet à l'IRS et à vous de convenir par écrit, avant la fin de la période, de garder l'année ouverte plus longtemps. L'IRS utilise normalement pour cela le formulaire 872, Consent to Extend the Time to Assess Tax (consentement à la prolongation du délai de cotisation). Vous pouvez refuser, mais l'IRS fermera alors habituellement la vérification avec les renseignements dont il dispose et émettra un avis de redressement (notice of deficiency).
Les prolongations sont fréquentes quand une vérification s'étire ou qu'un dossier est porté devant le service des appels (Appeals). Selon la publication 5 de l'IRS, un dossier de vérification doit généralement avoir plus de 365 jours restants avant la fin du délai pour que le service des appels l'accepte. On pourrait donc vous demander de signer une prolongation si vous voulez faire un appel administratif. Il est parfois possible de consentir à une prolongation limitée qui ne couvre que les points en litige, et un représentant peut la demander.
Combien de temps faut-il garder ses documents fiscaux? (La règle des 7 ans de l'IRS)
Gardez vos documents aussi longtemps que l'année peut faire l'objet d'une vérification. Les directives de l'IRS sur la durée de conservation des documents fixent ces périodes. La règle des sept ans souvent citée ne s'applique qu'à une seule situation : une déduction pour créance irrécouvrable ou pour titres sans valeur.
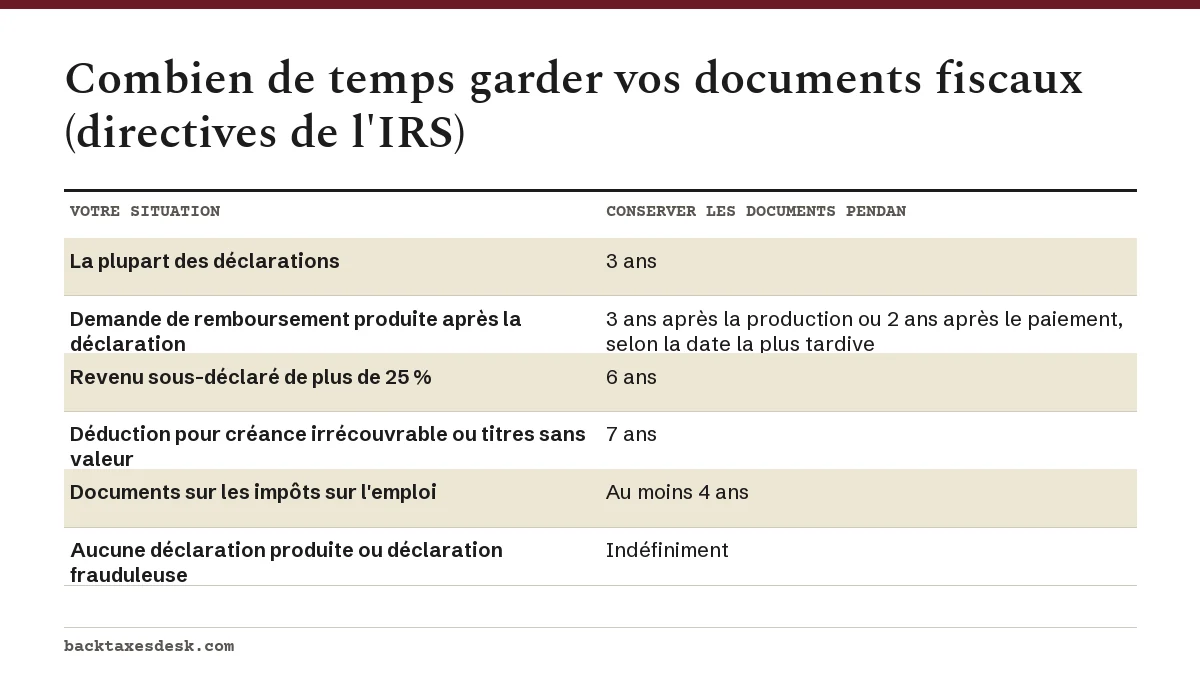
Les documents sur un bien, comme une maison, un immeuble locatif ou des actions, doivent être conservés jusqu'à la fin du délai de prescription de l'année où vous le vendez ou en disposez, parce qu'ils prouvent votre coût de base. Pour une maison achetée en 2010 et vendue en 2026, cela signifie conserver les documents d'achat et de rénovation au moins jusqu'en 2030.
Délai de vérification, délai de recouvrement et délai de remboursement
Trois délais distincts sont souvent confondus. Le délai de cotisation expliqué ici détermine combien de temps l'IRS peut ajouter de l'impôt. Une fois l'impôt cotisé, une période distincte de 10 ans pour le recouvrer commence, expliquée sur notre page sur le délai de prescription du recouvrement de l'IRS. Votre propre délai pour demander un remboursement est généralement de trois ans après la production ou de deux ans après le paiement, selon la date la plus tardive.
La plupart des vérifications sont des vérifications par la poste qui ont lieu bien avant la fin de la période de trois ans. Consultez notre guide sur la vérification par correspondance pour savoir comment elles se déroulent, et le guide de la vérification de l'IRS pour l'ensemble du processus.
Questions fréquentes
L'IRS peut-il faire une vérification après 3 ans?
Oui, dans certains cas. L'IRS dispose de six ans si plus de 25 % du revenu brut a été omis, d'un délai illimité en cas de fraude ou d'années non produites, et d'un délai plus long si vous avez signé une prolongation écrite. Autrement, la cotisation est généralement prescrite après trois ans.
Combien d'années l'IRS vérifie-t-il à la fois?
L'IRS inclut généralement les déclarations produites au cours des trois dernières années. S'il découvre une erreur importante, il peut ajouter des années antérieures, mais il affirme ne pas remonter habituellement plus de six ans en arrière.
La règle des 3 ans de l'IRS part-elle de l'année d'imposition ou de la date de production?
De la date de production. Une déclaration produite avant la date d'échéance d'avril est considérée comme produite à la date d'échéance, et une déclaration en retard fait partir ses trois ans quand l'IRS la reçoit.
Dois-je signer le formulaire 872 pour prolonger le délai de prescription?
Cela dépend du dossier. Un refus amène habituellement l'IRS à émettre un avis de redressement (notice of deficiency) fondé sur les renseignements dont il dispose. Signer donne plus de temps pour régler la vérification ou pour se rendre au service des appels, et la prolongation peut parfois être limitée à des points précis.
Puis-je jeter mes documents fiscaux après 7 ans?
Pour la plupart des gens, les documents peuvent être jetés après trois ans, sauf ceux qui établissent le coût de base d'un bien, ceux des années comportant une omission importante et ceux qui concernent une créance irrécouvrable ou des titres sans valeur. Conservez indéfiniment vos copies des déclarations elles-mêmes.
Sources
- IRS audits irs.gov
- 26 U.S. Code 6501, Limitations on assessment and collection law.cornell.edu
- How long should I keep records? irs.gov
- Publication 5, Your Appeal Rights and How to Prepare a Protest irs.gov
- Time IRS can collect tax irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Vérification de l'IRS : types, lettres, délais et appels
Une vérification de l'IRS (le fisc fédéral américain) est un examen d'une déclaration de revenus produite pour s'assurer que les…
Délai de prescription des déclarations non produites
Il n'y a pas de délai de prescription pour l'établissement de l'impôt sur les déclarations non produites : en vertu de l'article…
Délai de prescription du recouvrement IRS : la règle des 10 ans
Le délai de prescription du recouvrement de l'IRS (le fisc fédéral américain) est généralement de 10 ans à compter de la date de…
Vérification par correspondance de l'IRS : comment ça marche
Une vérification par correspondance est un examen de l'IRS (le fisc fédéral américain) mené entièrement par la poste : l'IRS vous…
Processus d'appel de l'IRS : contester une décision
Le processus d'appel de l'IRS (le fisc fédéral américain) vous permet de demander à l'Independent Office of Appeals de l'IRS, dis…