
Réexamen de vérification de l'IRS : comment rouvrir une vérification terminée
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Le réexamen de vérification de l'IRS (audit reconsideration) est le processus du fisc fédéral américain qui permet de rouvrir une vérification terminée, ou une déclaration que l'IRS a préparée à votre place, lorsque vous avez des renseignements qu'il n'a jamais examinés. Vous pouvez le demander en tout temps après la cotisation, tant que l'impôt reste impayé, par écrit et avec des copies des nouveaux documents. Si vous avez déjà tout payé, vous présentez plutôt une demande de remboursement au moyen du formulaire 1040-X.
- 01Publication de référence
- Publication 3598, The Audit Reconsideration Process
- 02Quand le demander
- En tout temps après la cotisation, tant que l'impôt reste impayé
- 03Formulaire recommandé
- Formulaire 12661, Disputed Issue Verification (facultatif)
- 04Première réponse prévue
- Dans un délai d'environ 30 jours, parfois plusieurs mois
- 05Si l'impôt est déjà payé
- Produire plutôt le formulaire 1040-X comme demande de remboursement
Qu'est-ce que le réexamen de vérification?
Le réexamen de vérification est une procédure de l'IRS qui rouvre un examen terminé, ou une déclaration de remplacement que l'IRS a préparée en vertu de l'article 6020(b) de l'Internal Revenue Code, pour que l'IRS puisse examiner des preuves dont il n'a pas tenu compte auparavant. Il est décrit dans la publication 3598, What You Should Know About the Audit Reconsideration Process.
Ce n'est ni un appel ni une procédure judiciaire. Il n'y a aucuns frais de dépôt, aucun formulaire particulier n'est exigé, et il ne dépend pas du respect des délais de 30 ou de 90 jours de la vérification initiale. C'est là son principal intérêt : les personnes qui ont manqué toutes les lettres peuvent quand même faire corriger les chiffres.
En contrepartie, il est discrétionnaire et repose sur les documents. L'IRS ne réexamine que ce que vous prouvez avec des pièces, un point à la fois. Pour situer le réexamen parmi les autres recours liés à une vérification, consultez le guide de la vérification de l'IRS. Si votre solde découle d'une déclaration de remplacement de l'IRS plutôt que d'une vérification, le même processus s'applique, et notre guide sur la façon de répondre à un avis de l'IRS couvre les lettres qui arrivent habituellement en premier.
Quand puis-je demander un réexamen de vérification?
Selon la publication 3598, vous pouvez demander un réexamen de vérification en tout temps après que l'IRS a établi une cotisation à la suite d'un examen, tant que l'impôt reste impayé. Il n'y a pas de date limite fixe, mais l'IRS continue de recouvrer entre-temps, sauf s'il accepte de suspendre le recouvrement.
Situations où l'IRS accepte une demande
- Vous ne vous êtes pas présenté à la vérification ou n'avez pas répondu aux lettres de vérification.
- Vous avez déménagé et n'avez jamais reçu la correspondance ou le rapport de vérification.
- Vous avez des renseignements que l'IRS n'a pas examinés auparavant.
- Vous avez produit votre propre déclaration après que l'IRS a préparé une déclaration de remplacement pour vous.
- Vous croyez que l'IRS a fait une erreur de calcul ou de traitement dans la cotisation.
- L'impôt dû est impayé, ou des crédits ont été refusés.
Situations où l'IRS ne fera pas de réexamen
- Vous avez déjà accepté l'impôt dans une entente de clôture (formulaire 906), un compromis accepté ou une entente avec le bureau des appels sur le formulaire 870-AD.
- La Tax Court des États-Unis ou un autre tribunal a rendu une décision définitive sur la dette fiscale.
- L'impôt découle de rajustements définitifs d'éléments de société de personnes selon les règles TEFRA applicables aux sociétés de personnes.
Qu'est-ce qui compte comme un nouveau renseignement?
Un nouveau renseignement désigne des documents pour l'année d'imposition en cause que le vérificateur n'a jamais vus, et non les mêmes papiers envoyés de nouveau ou un argument plus solide fondé sur les mêmes preuves. La publication 3598 vous demande de vous assurer que vos documents sont nouveaux et visent la bonne année avant de les envoyer.
| Élément refusé | Probablement suffisant | Probablement insuffisant |
|---|---|---|
| Crédits pour personnes à charge et crédits connexes | Dossiers scolaires ou médicaux et un bail montrant que l'enfant vivait avec vous | Une lettre répétant que l'enfant vivait avec vous |
| Dépenses d'entreprise | Factures, relevés bancaires ou de carte liés à chaque dépense | Un total récapitulatif sans pièces justificatives |
| Revenu non déclaré figurant sur un formulaire 1099 | Un formulaire 1099 corrigé ou la preuve que le revenu appartient à quelqu'un d'autre | Une déclaration selon laquelle vous n'avez jamais reçu le formulaire |
| Chiffres d'une déclaration de remplacement | Votre propre déclaration originale signée, avec la situation de famille aux fins de l'impôt, les déductions et les crédits | Une demande de réduction du solde |
Si le vérificateur a déjà examiné un document et l'a rejeté, le renvoyer change rarement le résultat. La publication 3598 souligne que l'explication de l'IRS énumère ce que vous avez soumis et indique si chaque élément a été accepté; consultez donc d'abord cette liste.
Comment présenter une demande de réexamen de vérification
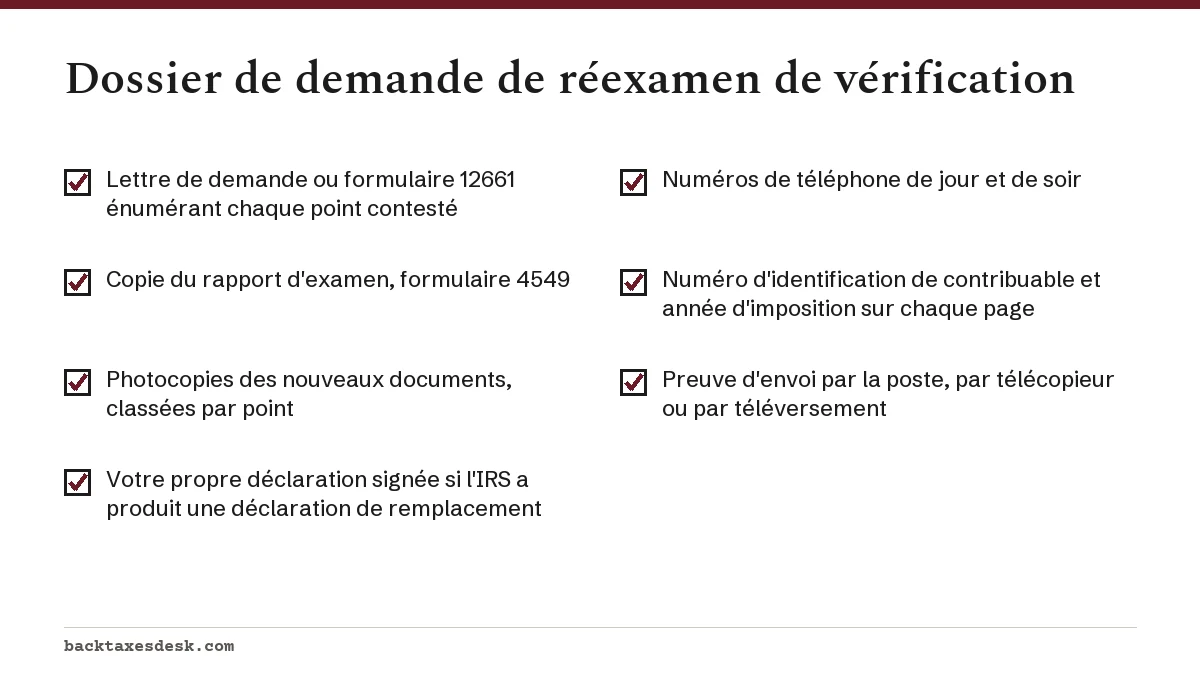
Une demande de réexamen de vérification est une lettre écrite, accompagnée de copies des nouveaux documents et du rapport d'examen, envoyée au centre de l'IRS qui a effectué la vérification ou téléversée selon les instructions de votre avis de l'IRS. Les étapes ci-dessous suivent la publication 3598 et la page de l'IRS sur le réexamen des vérifications par la poste.
- Obtenez le rapport d'examen. Trouvez le formulaire 4549 et l'explication de la vérification. Si vous ne les avez jamais reçus, demandez le relevé de compte de l'IRS pour l'année ou demandez-en une copie à l'IRS.
- Choisissez les points. Indiquez chaque rajustement que vous contestez. Laissez de côté ceux que vous ne pouvez pas appuyer.
- Rassemblez les nouveaux documents pour chaque point contesté et faites-en des photocopies. L'IRS ne retourne pas les originaux.
- Rédigez la lettre de demande, ou utilisez le formulaire 12661, Disputed Issue Verification, pour énumérer chaque point et expliquer pourquoi le rajustement est erroné.
- Joignez une copie du formulaire 4549 si vous l'avez, et ajoutez vos numéros de téléphone de jour et de soir avec le meilleur moment pour vous joindre.
- Envoyez la demande à l'adresse du centre indiquée sur votre rapport d'examen, ou utilisez le Documents Upload Tool si votre avis le propose. Si vous l'envoyez par télécopieur, inscrivez votre numéro d'identification de contribuable et l'année d'imposition sur chaque page.
- Conservez une copie complète et une preuve d'envoi, comme un reçu de courrier certifié.
Exemple de plan de lettre de réexamen de vérification
Aucune formulation n'est imposée. Une lettre de demande claire suit la structure ci-dessous, avec un court paragraphe par section :
- En-tête : vos nom, adresse, numéro d'identification de contribuable, l'année d'imposition et la mention Request for Audit Reconsideration.
- Motif : une phrase expliquant pourquoi vous êtes admissible, par exemple que vous avez déménagé et n'avez jamais reçu les lettres de vérification.
- Liste des points : chaque rajustement contesté, le montant modifié par l'IRS et le montant que vous jugez exact.
- Preuves : la pièce jointe qui appuie chaque point, désignée pièce A, B, C.
- Demande : demandez à l'IRS d'annuler l'impôt, les pénalités et les intérêts liés aux éléments corrigés.
- Coordonnées et signature : numéros de téléphone, meilleur moment pour vous joindre, votre signature et la date.
Exemple chiffré : une vérification a refusé 9 000 $ de crédits liés à une personne à charge pour 2023 parce que le contribuable n'avait jamais répondu. La demande énumère ce seul point, joint la lettre d'inscription scolaire de l'enfant et les dossiers pédiatriques qui indiquent l'adresse du contribuable, et demande l'annulation des 9 000 $ ainsi que de la pénalité et des intérêts connexes.
Ce qui se passe après l'envoi de la demande
Selon la publication 3598, vous devriez avoir des nouvelles de l'IRS dans les 30 jours suivant l'envoi de la demande, mais la page de l'IRS prévient que cela peut prendre plusieurs mois. Vous pouvez suivre l'avancement dans votre compte en ligne de l'IRS ou en appelant le numéro indiqué sur vos lettres.
- Le recouvrement peut être suspendu pendant que l'IRS examine vos documents, mais il peut reprendre si vos documents sont insuffisants et que vous ne répondez pas à une demande de suivi dans un délai de 30 jours civils.
- Si vous avez une entente de versements échelonnés, continuez de faire les paiements pendant l'examen.
- Le résultat prend la forme de l'une de trois lettres : l'impôt est annulé au complet, réduit en partie ou laissé inchangé.
Si l'impôt est réduit, les pénalités et les intérêts liés à cet impôt baissent aussi. Si la réponse laisse un solde que vous ne pouvez pas payer, consultez les options pour conclure une entente de paiement avec l'IRS.
Que faire si l'IRS refuse le réexamen de vérification?
Si l'IRS rejette la demande ou si vous n'êtes pas d'accord avec le résultat, vous pouvez demander une rencontre avec l'Independent Office of Appeals de l'IRS, payer au complet et présenter une demande de remboursement formelle, ou ne rien faire et recevoir une facture. Le réexamen ne vous donne pas un nouvel avis de redressement; il ne rouvre donc pas la porte à une requête à la Tax Court.
Si le réexamen ne vous est pas accessible et que le solde est réellement erroné, une Offer in Compromise fondée sur un doute quant à la dette (formulaire 656-L) est une autre voie mentionnée dans la publication 3498.
Que faire si j'ai déjà payé l'impôt?
Si vous avez déjà payé au complet l'impôt établi, le réexamen de vérification n'est pas possible et vous devez présenter une demande de remboursement formelle au moyen du formulaire 1040-X, Amended U.S. Individual Income Tax Return. Selon la publication 3498, la même règle s'applique lorsqu'un réexamen entraînerait le remboursement de paiements que vous avez faits.
Surveillez la date limite de remboursement. Selon l'IRS, une demande doit généralement être présentée au plus tard à la dernière des deux dates suivantes : trois ans après la production de la déclaration ou deux ans après le paiement de l'impôt, et le remboursement est limité aux montants payés pendant la période de référence correspondante. Une personne qui a payé une facture de vérification en mars 2025 a généralement jusqu'en mars 2027 pour réclamer ce paiement.
Si l'IRS refuse la demande de remboursement, les étapes suivantes sont une rencontre avec le bureau des appels ou une poursuite en remboursement devant une District Court des États-Unis ou la Court of Federal Claims, qui exigent toutes deux le paiement préalable.
Étape par étape
Confirmez votre admissibilité
Vérifiez que l'impôt découlant de la vérification ou de la déclaration de remplacement est toujours impayé et qu'aucune entente de clôture, aucun formulaire 870-AD ni aucune décision judiciaire ne le couvre.
Obtenez le rapport d'examen
Trouvez le formulaire 4549 et l'explication des éléments, ou demandez-en une copie ou votre relevé de compte.
Rassemblez de nouveaux documents
Pour chaque rajustement contesté, réunissez des documents que le vérificateur n'a jamais vus, pour la bonne année d'imposition, et faites-en des copies.
Rédigez la demande
Utilisez une lettre ou le formulaire 12661 en énumérant chaque point, le montant exact et les pièces justificatives.
Envoyez et faites le suivi
Postez ou téléversez la demande au bureau indiqué sur votre rapport, conservez une preuve et attendez-vous à un contact dans environ 30 jours.
Répondez aux demandes de suivi
Répondez à toute demande de renseignements supplémentaires de l'IRS dans un délai de 30 jours civils pour que le recouvrement ne reprenne pas.
Questions fréquentes
Y a-t-il une date limite pour demander un réexamen de vérification?
Il n'y a pas de date limite fixe. Selon la publication 3598, vous pouvez le demander en tout temps après la cotisation découlant de l'examen, tant que l'impôt reste impayé; une fois l'impôt payé au complet, ce sont plutôt les délais des demandes de remboursement qui s'appliquent.
Le réexamen de vérification arrête-t-il le recouvrement de l'IRS?
L'IRS peut retarder le recouvrement pendant qu'il examine vos documents, mais ce n'est pas automatique. Le recouvrement peut reprendre si vos documents sont insuffisants et que vous ne répondez pas à une demande de suivi dans un délai de 30 jours civils.
Puis-je demander un réexamen de vérification pour une déclaration de remplacement?
Oui. Produire votre propre déclaration après que l'IRS a préparé une déclaration de remplacement fait partie des motifs énumérés, et c'est souvent le moyen le plus rapide de réduire un solde de SFR gonflé.
Faut-il un formulaire particulier pour une demande de réexamen de vérification?
Non. Une lettre signée accompagnée de documents suffit, mais l'IRS recommande le formulaire 12661, Disputed Issue Verification, pour présenter chaque point contesté.
Combien de fois puis-je demander un réexamen de vérification?
L'IRS ne publie pas de limite, mais chaque demande doit apporter des renseignements qu'il n'a pas examinés. Renvoyer les mêmes documents risque fort d'entraîner un refus.
Le Taxpayer Advocate peut-il m'aider pour un réexamen de vérification?
Oui, si le problème vous cause des difficultés financières ou si l'IRS ne l'a pas réglé par les moyens habituels. Le Taxpayer Advocate Service est un bureau indépendant au sein de l'IRS.
Sources
- Publication 3598, What You Should Know About the Audit Reconsideration Process irs.gov
- Audit reconsideration process for correspondence examination audits by mail irs.gov
- Publication 3498, The Examination Process irs.gov
- Time you can claim a credit or refund irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Vérification de l'IRS : types, lettres, délais et appels
Une vérification de l'IRS (le fisc fédéral américain) est un examen d'une déclaration de revenus produite pour s'assurer que les…
Processus d'appel de l'IRS : contester une décision
Le processus d'appel de l'IRS (le fisc fédéral américain) vous permet de demander à l'Independent Office of Appeals de l'IRS, dis…
Répondre à un avis de l'IRS (et si vous l'ignorez)
Pour répondre à un avis de l'IRS (le fisc fédéral américain), répondez au plus tard à la date d'échéance qui y est imprimée, par…
 Requête à la Tax Court : délai, frais et étapes
Une requête à la Tax Court demande à la Tax Court des États-Unis de réviser une décision de l'IRS (le fisc fédéral américain) ava…
Déclaration de remplacement de l'IRS (SFR) : quoi faire
Une déclaration de remplacement de l'IRS (substitute for return) est le calcul que l'IRS (le fisc fédéral américain) fait lui-mêm…