
简短回答
国税局审计复议(audit reconsideration)是美国国税局(IRS)的一项程序:当您掌握国税局从未考虑过的资料时,可以借此重新打开已结束的审计,或国税局替您准备的报税表。只要税款仍未缴纳,您可以在评税之后的任何时间以书面形式提出申请,并附上新文件的复印件。如果您已经全额缴清,则应改为用1040-X表提出退税申请。
- 01依据的出版物
- 3598号出版物《审计复议流程》(Publication 3598, The Audit Reconsideration Process)
- 02何时可以申请
- 评税之后、税款仍未缴纳期间的任何时间
- 03建议使用的表格
- 12661表,即争议问题核实(Disputed Issue Verification,可选)
- 04预计首次回复
- 约30天内,有时需要几个月
- 05如果已经缴税
- 改为提交1040-X表作为退税申请
什么是国税局审计复议?
国税局审计复议是国税局的一项程序,用于重新打开已结案的审计,或国税局根据《国内税收法典》(Internal Revenue Code)第6020(b)条替您准备的替代报税表,让国税局审查它之前没有考虑过的证据。3598号出版物《审计复议流程须知》(Publication 3598, What You Should Know About the Audit Reconsideration Process)对此有详细说明。
它不是申诉,也不是诉讼。它不收申请费,不需要特别的表格,也不受原审计中30天或90天期限的限制。这正是它的主要价值:错过了所有信件的人,仍然可以让数字得到更正。
代价是,它由国税局酌情决定,而且完全依靠书面材料。国税局只会复议您用文件证明的内容,而且一次处理一个问题。审计复议在其他审计救济途径中处于什么位置,请参阅国税局税务审计指南。如果您的欠款来自国税局替代报税表而不是审计,同样的程序也适用;我们的如何回复国税局通知一文介绍了通常会先寄来的那些信件。
什么时候可以申请审计复议?
根据3598号出版物,在国税局作出审计评税之后、税款仍未缴纳期间,您可以随时申请审计复议。没有固定的截止日期,不过除非国税局同意暂缓,否则它在此期间仍会继续催收。
国税局会受理申请的情况
- 您没有参加审计,或没有回复审计信件。
- 您搬了家,从未收到审计信件或审计报告。
- 您有国税局之前没有考虑过的资料。
- 在国税局替您准备了替代报税表之后,您提交了自己的报税表。
- 您认为国税局在评税中出现了计算或处理错误。
- 欠款尚未缴纳,或税收抵免被拒。
国税局不会复议的情况
- 您已经通过906表结案协议(closing agreement)、已被接受的折中方案,或与申诉办公室签订的870-AD表协议,同意了这笔税款。
- 美国税务法院或其他法院已经就这笔欠款作出最终判决。
- 税款来自根据TEFRA合伙企业规则作出的最终合伙企业项目调整。
什么算是新资料?
新资料是指相关纳税年度中审计员从未见过的文件,而不是再次寄送同样的材料,或针对同样的证据提出更有力的论点。3598号出版物提醒您,在寄出之前先确认您的文件确实是新的,而且属于正确的年度。
| 被否决的项目 | 可能足够 | 可能不够 |
|---|---|---|
| 受抚养人及相关税收抵免 | 学校或医疗记录,以及显示孩子与您同住的租约 | 一封重申孩子与您同住的信 |
| 经营费用 | 与每笔费用对应的发票、银行或信用卡对账单 | 没有凭证支持的汇总金额 |
| 1099表上的未申报收入 | 更正后的1099表,或证明该收入属于他人的证据 | 一份声明,表示您从未收到该表格 |
| 替代报税表中的数字 | 您自己签名的原始报税表,列明报税身份、扣除项和税收抵免 | 要求降低欠款的请求 |
如果审计员已经审阅并拒绝了某份文件,再寄一次很少会改变结果。3598号出版物指出,国税局的说明中会列出您提交过的资料,以及每一项是否被接受,所以请先查看这份清单。
如何提交审计复议申请
审计复议申请是一封书面信件,附上新文件和审计报告的复印件,寄往进行审计的国税局服务中心(campus),或按照国税局通知的指示上传。以下步骤依据3598号出版物以及国税局关于信函审计复议的页面。
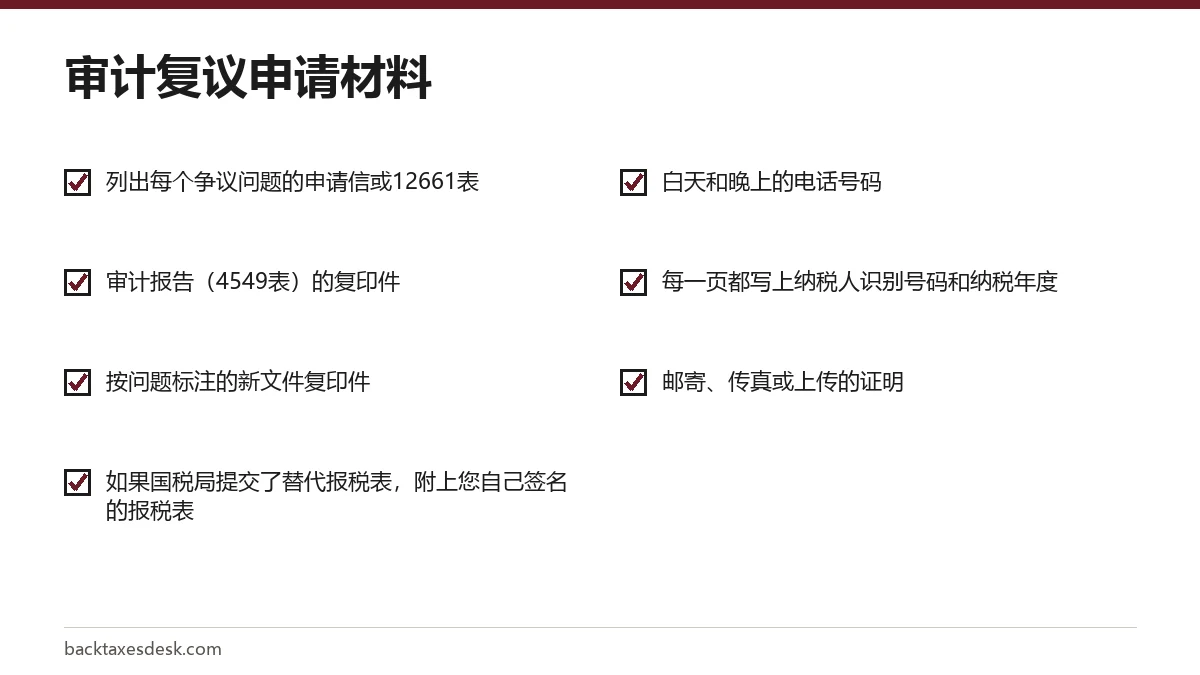
- 取得审计报告。找到审计留下的4549表和说明。如果您从未收到,可以申请该年度的账户记录(account transcript),或请国税局提供副本。
- 挑选问题。标出您有异议的每一项调整。无法提供证明的项目就不要动。
- 为每个有争议的问题收集新文件,并复印。国税局不会退还原件。
- 撰写申请信,或使用12661表,即争议问题核实(Disputed Issue Verification),列出每个问题以及调整错误的原因。
- 如果有4549表,附上一份复印件,并写上白天和晚上的电话号码以及最方便接听电话的时间。
- 寄到您审计报告上的服务中心地址;如果您的通知提供文件上传工具(Documents Upload Tool),也可以用它上传。如果用传真,请在每一页写上您的纳税人识别号码和纳税年度。
- 保留一份完整副本和寄送证明,例如挂号信回执。
审计复议信范本提纲
没有规定的措辞。一封清晰的申请信按以下结构撰写,每个部分写一小段即可:
- 标题:您的姓名、地址、纳税人识别号码、纳税年度,以及“Request for Audit Reconsideration”(审计复议申请)字样。
- 理由:用一句话说明您为何符合条件,例如您搬了家,从未收到审计信件。
- 问题清单:每一项有争议的调整、国税局改动的金额,以及您认为正确的金额。
- 证据:说明哪一份附件支持哪一个问题,并标注为附件A、B、C(Exhibit A, B, C)。
- 请求:请国税局减免与已更正项目相关的税款、罚款和利息。
- 联系方式和签名:电话号码、最方便接听电话的时间,以及您的签名和日期。
实例:一次审计因纳税人从未回复,否决了2023年$9,000与受抚养人相关的税收抵免。申请信只列出这一个问题,附上孩子的入学证明信和显示纳税人地址的儿科病历,并请求减免这$9,000以及相关的罚款和利息。
提交之后会发生什么
3598号出版物指出,提交申请后预计会在30天内收到国税局的回音,不过国税局网页提醒,这可能需要几个月。您可以在国税局网上账户中查看进度,或拨打信上的电话号码查询。
- 国税局审查您的文件期间,催收可能会暂停;但如果您的记录不够充分,而您又没有在30个日历日内回复后续的资料要求,催收可能会重新开始。
- 如果您有分期付款协议,审查期间请继续按期付款。
- 结果会是以下三种信件之一:税款全额减免、部分减少,或维持不变。
如果税款减少了,与该税款相关的罚款和利息也会随之减少。如果结果仍留下您付不起的欠款,请参阅设立国税局分期付款计划的各种选择。
如果国税局拒绝审计复议怎么办?
如果国税局拒绝您的申请,或您不同意复议结果,您可以要求与国税局独立申诉办公室会谈,也可以全额缴税后提出正式的退税申请,或者什么都不做,等着收账单。审计复议不会给您一份新的欠税通知书,所以它不会重新打开向税务法院提出申诉的大门。
如果您无法申请审计复议,而欠款又确实有误,3498号出版物提到的另一条途径是以对纳税义务存疑为由申请折中方案(Offer in Compromise,656-L表)。
如果我已经缴了税怎么办?
如果您已经全额缴清评定的税款,就不能申请审计复议,而必须用1040-X表,即美国个人所得税修正申报表(Amended U.S. Individual Income Tax Return),提出正式的退税申请。3498号出版物指出,如果复议会导致退还您已缴纳的款项,也同样适用这一规定。
请注意退税申请期限。国税局表示,退税申请一般必须在报税之日起三年内或缴税之日起两年内提出,以较晚者为准;退税金额仅限于在相应追溯期内缴纳的款项。例如,在2025年3月缴清审计账单的人,一般可在2027年3月之前申请退回这笔款项。
如果国税局拒绝退税申请,下一步是与申诉办公室会谈,或向美国联邦地区法院(US District Court)或联邦索赔法院(Court of Federal Claims)提起退税诉讼,两者都要求先缴税。
分步说明
确认您符合条件
确认审计或替代报税表产生的税款仍未缴纳,并且没有结案协议、870-AD表或法院判决涵盖这笔税款。
取得审计报告
找到4549表和项目说明,或申请一份副本或您的账户记录。
收集新文件
针对每一项有争议的调整,收集审计员从未见过、属于正确纳税年度的记录,并复印。
撰写申请
用一封信或12661表列出每个问题、正确的金额以及支持的附件。
寄出并跟踪
邮寄或上传到您报告上的办公室,保留证明,预计约30天内会有联系。
回复后续要求
在30个日历日内回复国税局提出的任何补充资料要求,以免催收恢复。
常见问题
国税局审计复议有截止日期吗?
没有固定的截止日期。3598号出版物指出,在审计评税之后、税款仍未缴纳期间,您可以随时申请;一旦全额缴清,就改为适用退税申请的期限。
审计复议会让国税局停止催收吗?
国税局在审查您的文件期间可能会暂缓催收,但这不是自动的。如果您的文件不够充分,而您又没有在30个日历日内回复后续的资料要求,催收可能会恢复。
替代报税表可以申请审计复议吗?
可以。在国税局准备替代报税表之后提交您自己的报税表,是所列理由之一,而且这往往是降低虚高的替代报税表(SFR)欠款最快的方法。
申请审计复议需要特别的表格吗?
不需要。一封签名的信件加上文件就够了,不过国税局建议使用12661表,即争议问题核实(Disputed Issue Verification),逐一列出每个有争议的问题。
审计复议可以申请几次?
国税局没有公布次数限制,但每次申请都必须提供它之前没有考虑过的资料。重复寄送同样的文件很可能会被拒绝。
纳税人权益服务处能帮忙申请审计复议吗?
可以,前提是问题给您造成了经济困难,或国税局没有通过正常渠道解决。纳税人权益服务处(Taxpayer Advocate Service)是国税局内部的一个独立机构。
来源
- Publication 3598, What You Should Know About the Audit Reconsideration Process irs.gov
- Audit reconsideration process for correspondence examination audits by mail irs.gov
- Publication 3498, The Examination Process irs.gov
- Time you can claim a credit or refund irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 国税局税务审计指南:类型、信件、时间与申诉
国税局税务审计是美国国税局(IRS)对已提交报税表的复核,检查收入、扣除项和税收抵免是否申报正确;国税局总是通过邮寄信件启动审计,绝不会通过电话。大多数审计完全通过信件处理。国税局一般审计最近三年内提交的报税表,如果您不同意审计结果,可以提出申诉。
国税局申诉流程:如何对国税局的决定提出异议
国税局申诉流程让您可以请美国国税局(IRS)独立申诉办公室(Independent Office of Appeals)复核您不同意的决定;该办公室独立于审计您或向您寄出账单的部门。对于每个纳税期间争议金额在$25,000或以下的审计争议,一份简短的书面申请…
如何回复国税局来信(以及不理会的后果)
如何回复国税局来信:在信上印的截止日期之前,使用信中指定的上传、传真或邮寄方式回复。如果您同意,就按信中要求去做(通常是付款),只有在信中要求时才需要回复。如果您不同意,请寄出一份签名说明,并附上文件副本。如果您需要更多时间,请在截止日期之前提出。不理会来信…
 税务法院申诉:期限、费用和提交步骤
税务法院申诉书(Tax Court petition)是请求美国税务法院在您缴税之前审查国税局决定的文件。针对欠税通知书的税务法院申诉,必须在通知日期起90天内提交(寄往美国境外的为150天),任何人都不能延长。立案费为$60,经济困难时可申请免除;您可以通…
国税局替代报税表(SFR):是什么,该怎么办
国税局替代报税表,是美国国税局(IRS)根据W-2、1099和其他申报资料,为您没有报税的年度自行计算出的税款。它可能不会给予您本应享有的扣除项、税收抵免或开支,所以税额往往偏高。您可以提交自己的报税表来取代它,但CP3219N上向税务法院起诉的90天期限仍…