
简短回答
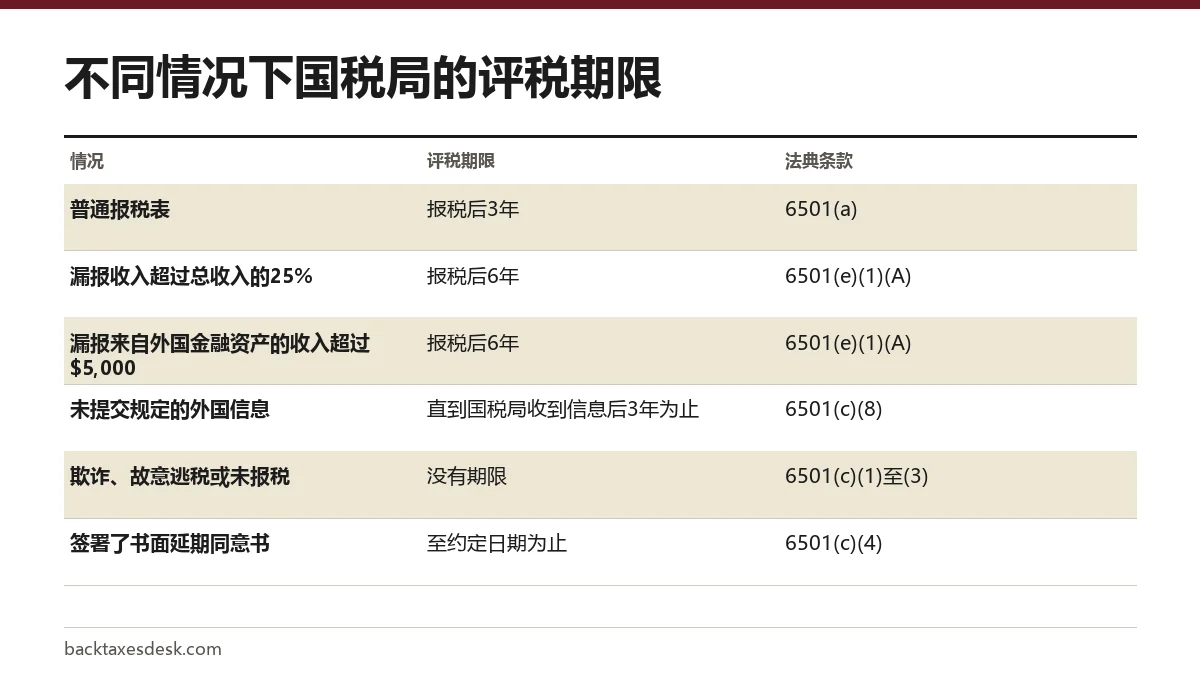
国税局审计追溯期,即审计的诉讼时效(statute of limitations),根据《国内税收法典》(Internal Revenue Code)第6501条,一般为报税表提交之日起三年。如果您漏报的收入超过报税表所列总收入的25%,期限变为六年;对于欺诈性报税表或未报税的年度,则没有期限。
- 01一般评税期限
- 报税表提交后3年(IRC 6501(a))
- 02提前报税
- 视为在截止日期当天提交
- 03重大漏报
- 漏报收入超过申报总收入的25%时为6年
- 04欺诈或未报税
- 没有时间限制
- 05坏账或无价值证券的记录
- 保存7年
- 06国税局的做法
- 通常不超过最近6年
国税局审计可以追溯几年?
美国国税局(IRS)一般可以在报税表提交后三年内追加评税,这就是为什么国税局表示,审计通常涉及最近三年内提交的报税表。这条规则规定在《国内税收法典》第6501(a)条中。国税局还表示,发现重大错误时可能会追溯得更远,但通常不会超过六年(国税局:IRS audits(税务审计))。
国税局审计追溯期,即审计诉讼时效,是针对评税(assessment)的期限,评税就是对您所欠税款进行正式登记。审计必须在这个日期之前完成,任何追加的税款也必须在这个日期之前评定。这个期限有时被称为评税时效届满日(assessment statute expiration date,ASED)。
国税局3年诉讼时效从什么时候开始计算?
三年从您报税的日期开始计算,而不是从纳税年度结束时算起。如果您提前报税,第6501(b)(1)条将报税表视为在截止日期当天提交,所以2月报税并不会比4月截止日期更早开始计时。
日期示例
| 纳税年度 | 报税日期 | 视为提交日期 | 评税期限通常结束于 |
|---|---|---|---|
| 2023 | 2024年2月20日 | 2024年4月15日 | 2027年4月15日 |
| 2023 | 2024年10月15日(已申请延期) | 2024年10月15日 | 2027年10月15日 |
| 2025 | 2026年3月2日 | 2026年4月15日 | 2029年4月15日 |
| 2026 | 截止日期为2027年4月15日 | 实际提交日期(如在截止日期当天或之后提交) | 报税后三年 |
逾期提交的报税表,从国税局收到的那天起开始计算它自己的三年期限。这也是补报缺失年度很重要的原因之一:在报税表提交之前,该年度的期限根本不会开始计算。
什么情况下适用六年规则
根据第6501(e)(1)(A)条,如果您漏报的收入超过报税表所列总收入的25%,期限就会延长到报税后六年。如果您漏报了来自某些外国金融资产、超过$5,000的收入,也同样适用六年期限。
举例:一份报税表申报了$80,000的总收入,其25%为$20,000。如果漏报了$22,000的咨询收入,漏报金额就超过了门槛,国税局有六年时间评税。如果漏报的是$15,000,则仍适用普通的三年期限,不过国税局仍可在这三年内予以更正。
如果我从未报税或报税表有欺诈,有期限吗?
没有。第6501(c)条允许国税局在任何时候评税,适用于意图逃税而提交的虚假或欺诈性报税表、故意逃税的行为,以及任何未报税的年度。在这些情况下没有截止日期。
对于未报税的年度,国税局通常要求人们补报最近六年的报税表,以恢复良好的纳税记录,我们关于未申报报税表的诉讼时效一文对这一做法有详细说明。提交报税表,即使晚了好几年,也会让该年度开始计算普通的三年期限。
国税局可以延长审计期限吗?
只有在您书面同意的情况下才可以。第6501(c)(4)条允许您和国税局在期限届满之前以书面形式约定,让该年度保持更长时间的开放。国税局通常为此使用872表,即同意延长评税期限(Consent to Extend the Time to Assess Tax)。您可以拒绝,但国税局通常会根据手头已有的资料结束审计,并寄出欠税通知书。
审计持续时间较长或案件进入申诉阶段时,常常会遇到延期问题。国税局5号出版物(Publication 5)指出,审计案件一般需要距时效届满还剩超过365天,申诉办公室才会受理,所以如果您希望进行行政申诉,可能会被要求签署延期同意书。有时可以只同意涵盖争议问题的有限延期,代理人可以代您提出这一请求。
税务记录应该保存多久?(国税局7年诉讼时效)
只要该年度仍可能被审计,就要保存记录。国税局关于记录应保存多久的指南规定了这些期限。常被提到的七年规则只适用于一种情况:坏账或无价值证券的扣除。
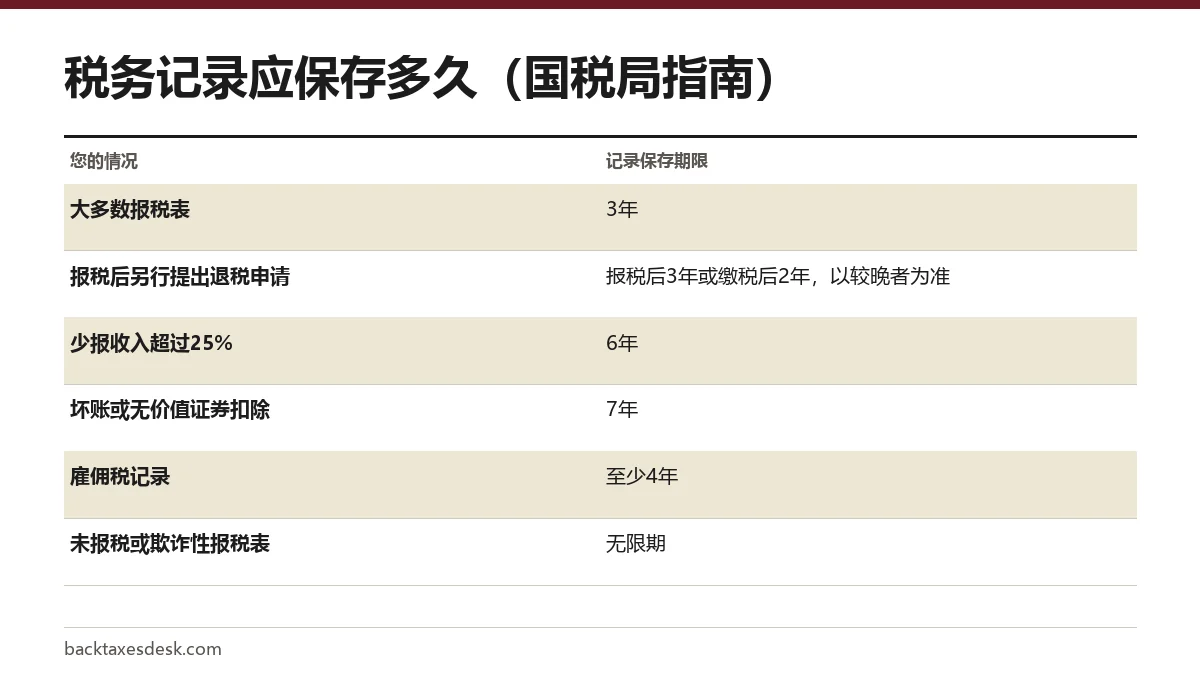
房屋、出租物业或股票等财产的记录,必须保存到您出售或处置该财产那一年的时效期满为止,因为这些记录可以证明您的成本基础(basis)。例如,2010年购买、2026年出售的房屋,就意味着购买和装修记录至少要保存到2030年。
审计期限与催收期限、退税期限的区别
有三个不同的期限常常被混淆。本文介绍的评税期限,决定国税局可以在多长时间内追加税款。税款一经评定,另一个10年的催收期限就开始计算,详见我们的国税局催收诉讼时效一文。您自己申请退税的期限,一般是报税后三年或缴税后两年,以较晚者为准。
大多数审计都是信函审计,而且远在三年期限之内进行。信函审计如何进行,请参阅我们的信函审计指南;完整流程请参阅国税局税务审计指南。
常见问题
国税局3年后还能审计吗?
在特定情况下可以。如果漏报了超过25%的总收入,国税局有六年时间;如果涉及欺诈或未报税年度,则没有时间限制;如果您签署了书面延期同意书,时间会更长。除此之外,三年后一般不能再评税。
国税局一次会审计几年?
国税局一般会涉及最近三年内提交的报税表。如果发现重大错误,它可能会追加更早的年度,但它表示通常不会追溯超过六年。
国税局3年规则是从纳税年度还是报税日期开始算?
从报税日期开始算。在4月截止日期之前提交的报税表,视为在截止日期当天提交;逾期提交的报税表,从国税局收到之日起开始计算三年。
应该签署872表延长时效吗?
要看具体案件。拒绝签署通常会导致国税局根据手头的资料寄出欠税通知书。签署则能争取更多时间来解决审计问题或进入申诉程序,而且有时可以只限于特定问题。
税务记录7年后可以扔掉吗?
对大多数人来说,记录三年后就可以处理掉,但财产成本基础的记录、有大额漏报年度的记录,以及坏账或无价值证券的记录除外。报税表本身的副本应无限期保存。
来源
- IRS audits irs.gov
- 26 U.S. Code 6501, Limitations on assessment and collection law.cornell.edu
- How long should I keep records? irs.gov
- Publication 5, Your Appeal Rights and How to Prepare a Protest irs.gov
- Time IRS can collect tax irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 国税局税务审计指南:类型、信件、时间与申诉
国税局税务审计是美国国税局(IRS)对已提交报税表的复核,检查收入、扣除项和税收抵免是否申报正确;国税局总是通过邮寄信件启动审计,绝不会通过电话。大多数审计完全通过信件处理。国税局一般审计最近三年内提交的报税表,如果您不同意审计结果,可以提出申诉。
未报税诉讼时效:国税局能追溯多少年
关于未报税诉讼时效,答案是评税没有时效限制:根据《国内税收法典》第6501(c)(3)条(IRC 6501(c)(3)),美国国税局(IRS)可以随时为没有报税表的年度评定税款。实际上,国税局通常只要求补报最近6年。退税在截止日期3年后作废,而10年的催收时…
国税局催收时效:10年规则详解
国税局催收时效一般为税款评定之日起10年,而不是从欠税的那一年算起。这个截止日期称为催收时效到期日(Collection Statute Expiration Date,CSED)。分期付款计划申请、折中方案、破产、催收正当程序(Collection Due…
国税局信函审计:邮寄审计到底如何进行
国税局信函审计(correspondence audit)是美国国税局(IRS)完全通过邮寄进行的税务审计:国税局要求您在指定日期前寄送记录副本,以证明报税表上的特定项目。这是最常见的审计类型:在2025财政年度结案的个人审计中,约89%属于信函审计。您通常…
国税局申诉流程:如何对国税局的决定提出异议
国税局申诉流程让您可以请美国国税局(IRS)独立申诉办公室(Independent Office of Appeals)复核您不同意的决定;该办公室独立于审计您或向您寄出账单的部门。对于每个纳税期间争议金额在$25,000或以下的审计争议,一份简短的书面申请…